Експерт
Консалтингова компанія White ConsultingWhite Consulting Group – команда податкових менеджерів і бухгалтерів-практиків


Гарячі лекції та відповіді на запитання від лекторів – переглядайте у зручний час!
ВЕЛИКИЙ КВАРТАЛЬНИЙ СЕМІНАР вже доступний в записі!
У матеріалі розглянуто податкові та комерційні ризики для підприємства, чиї водії через автоматизацію та специфіку роботи починають і завершують маршрути біля місця проживання (зберігаючи авто вдома), а не на стоянці підприємства. Проаналізовано позицію ДПС щодо кваліфікації таких поїздок як додаткового блага (ПДФО та військовий збір) та можливі проблеми при пошкодженні майна внаслідок воєнних подій. На основі норм ПКУ та судової практики доведено, що ризики можна мінімізувати, якщо чітко прописати виробничу необхідність і дозвіл на зберігання у Положенні про службові автомобілі та Наказі про закріплення авто, підтверджуючи економічну спрямованість на користь підприємства, а не особисті потреби працівника
Критерії визнання: коли витрати є поточним ремонтом (витрати періоду), а коли поліпшенням орендованого об’єкта (капітальні інвестиції)?
Відповідь:
Зважаючи на абз. 2 п. 4 р. II НП(С)БО 14 «Оренда», критерій розмежування поточного ремонту і поліпшення орендованого об’єкта ґрунтується на їх економічній суті та результаті таких робіт. Інакше кажучи, головний класифікаційний критерій – не назва заходу, а його вплив на майбутні економічні вигоди, очікувані від використання орендованого активу.
Поточним ремонтом називають роботи, які направлені лише на підтримання об’єкта у робочому стані та, які не змінюють його первісних характеристик.
Тобто ознаками поточного ремонту, як правило, є:
1) усунення несправностей і зношення;
2) відновлення працездатності;
3) заміна окремих елементів без зміни функціонального призначення.
Окрім того, після проведення поточного ремонту зазвичай не збільшується строк корисного використання об’єкта основних засобів (тобто роботи з поточного ремонту лише підтримують можливість його використання протягом раніше визначеного строку) та не зростає виробнича потужність, площа, продуктивність або якість такого об’єкта.
Поліпшенням називають роботи, які призводять до збільшення майбутніх економічних вигід, які первісно очікувалися від використання орендованого активу.
Жоден національний стандарт не дає вичерпного переліку робіт, які є ремонтом або поліпшенням. Єдине, в п. 32 Методичних рекомендацій з бухгалтерського обліку основних засобів, затверджених наказом Мінфіну від 30.09.2003 №561 (далі – Методрекомендації №561), як орієнтир наведено такі приклади поліпшень:
а) модифікація, модернізація об’єкта основних засобів з метою подовження терміну його корисної експлуатації або збільшення його виробничої потужності;
б) заміна окремих частин устаткування для підвищення якості продукції (робіт, послуг);
в) впровадження ефективнішого технологічного процесу, що дозволить зменшити первісно оцінені виробничі витрати;
г) добудова (надбудова) будівлі, що збільшить кількість місць (площу) будівлі, обсяги та/або якість виконуваних робіт (послуг) чи умови їх виконання.
Зверніть увагу, наведені приклади не обмежено назвою заходу (модифікація, заміна тощо). У кожному з них закцентовано на наслідках. Адже саме наслідки (а вони, нагадаємо, зводяться до збільшення очікуваних економічних вигід) первинні для визначення характеру витрат
Окрім Методрекомендацій №561, визначитися із видом робіт у приміщеннях/будівлях може допомогти ще й Примірний перелік послуг з утримання будинків і споруд та прибудинкових територій та послуг з ремонту приміщень, будинків, споруд, затверджений наказом Держжитлокомунгоспу України від 10.08.2004 №150. Відповідні поради свого часу надавав Мінрегіонбуд у листі від 15.05.2015 №8/15-232-15. Аналіз судової практики вказує, що судді теж його враховують під час вирішення спорів, які стосуються класифікації здійснюваних робіт. Так, наприклад, в постанові ВС від 06.11.2024 справа №1740/1947/18 зазначалося:
У підпункті 1.2 Примірного переліку послуг з утримання будинків і споруд та прибудинкових територій та послуг з ремонту приміщень, будинків, споруд, затвердженого наказом Державного комітету України з питань житлово-комунального господарства від 10.08.2004 №150 (у редакції, чинній на час виникнення спірних правовідносин) (далі – Перелік), наведено перелік робіт, які відносяться до поточного ремонту. Зокрема, до поточного ремонту відносяться: частковий ремонт покрівлі із рулонних матеріалів (пп.1.2.6.11); ремонт насосів, вентиляторів, двигунів, ґрат та жалюзі вентиляцій. (пп.1.2.6.11); ремонт та утеплення водонапірних баків на горищах будівель, обладнання їх кришками, що запираються, ремонт арматури (пп.1.2.12.3); утеплення кутів будівель, що промерзають, з внутрішнього боку приміщення (пп.1.2.2.14); додаткове утеплення металевих балок на горищі з улаштуванням дощатих коробів та засипанням їх утеплювачем (пп.1.2.5.5); ремонт утеплення розширювальних баків на горищі, зливних та повітряних труб, вантузів тощо (пп.1.2.11.8); частковий ремонт вентиляційних коробів у приміщеннях з укріпленням існуючих плит та промазуванням тріщин, укріплення вентиляційних жалюзійних ґрат (пп.1.2.11.5); ремонт ізоляції на трубопроводах (пп.1.2.14.4).
З метою визначення ознак та критеріїв визначення поточного/капітального ремонту рекомендуємо використовувати ще й наступні документи:
До речі, зважаючи на те, щонемає чітких прямих критеріїв розмежування поточного ремонту та поліпшення, то це питання є частим предметом спору під час перевірки, про що свідчить постанова Другого апеляційного адміністративного суду від 10.12.2024 справа №440/3559/24:
14.07.2020 між ПП «Август-Плюс» (замовник) та ПП «Профремонт» (підрядник) укладено договір на виконання ремонтно-будівельних робіт з поточного ремонту №14/07/20, за умовами якого замовник доручає, а підрядник виконує власними та залученими силами та засобами всі передбачені договором роботи, забезпечує необхідну якість робіт у відповідності з ДБН, ДСТУ, БНіП та інших нормативних документів, здає їх в обумовлені строки замовнику з передачею всієї виконавчої документації, усуває зауваження та дефекти, допущені з його вини, а замовник зобов`язується прийняти і оплатити роботи (т. 1 а.с. 154-156).
Виконання робіт підтверджується актами приймання виконаних будівельних робіт форми КБ-2в та довідками про вартість виконаних будівельних робіт та витрати форми КБ-3.
Зі змісту актів виконаних робіт вбачається, що ПП «Профремонт» виконував наступні будівельні роботи: заміну потолочних плит, плитки стін, утеплення фасаду, потолка, ремонт стін, виконання перегородок з газоблокві, ремонт полів, внутрішнє опорядження стін.
Суд першої інстанції вірно зауважив, що положеннями ДБН А.2.2-3-2014 «Склад та зміст проектної документації на будівництво» надано визначення:
Проведення капітального ремонту та реконструкції дійсно передбачають призупинення на час виконання робіт експлуатації об`єкта в цілому або його частин.
Також варто зауважити, що згідно з п. 29 Методрекомендацій №561 рішення про характер і ознаки здійснюваних підприємством робіт, тобто, чи спрямовані вони на підвищення техніко-економічних можливостей (модернізація, модифікація, добудова, реконструкція) об’єкта, що приведе у майбутньому до збільшення економічних вигод, чи здійснюються вони для підтримання об’єкта в придатному для використання стані та одержання первісно визначеної суми майбутніх економічних вигод від його використання, приймається керівником підприємства з урахуванням результатів аналізу існуючої ситуації та суттєвості таких витрат.
Це означає, що наказ керівника – це не просто внутрішній документ, а виконання прямої вимоги Методрекомендацій №561, що надає йому доказову силу. І під час судових розглядів судді беруть до уваги висновки з такого внутрішнього наказу. На це вказують наступні судові рішення:
Так, враховуючи, що ремонтні роботи орендованого приміщення, що здійснювались ФОП ОСОБА_5 відповідно до умов договору підряду №01/11/2022 року, на загальну суму 501 045 грн включаючи вартість виконаних робіт на суму 136 150 грн та використаних матеріалів на загальну суму 364 894,91 грн, не пов`язані із модернізацією, модифікацією, добудовою, дообладнанням, реконструкцією, що призводять до збільшення майбутніх економічних вигод, які первісно очікувалися від його використання, тому такі витрати не відображались Товариством як капітальні інвестиції у створення (будівництво) інших необоротних матеріальних активів, а понесені витрати відображені як витрати періоду згідно вимог п.5,7 НПСБО 16.
Наказом про облікову політику підприємства також передбачено, рішення про те, чи приведуть здійснювані ремонтно-будівельні роботи до збільшення майбутніх економічних вигод приймається керівником із оформленням відповідного наказу (п.2.12 Наказу про облікову політику №1/01.07.202ІОП від 01.07.2021 р.).
Зважаючи що ремонтні роботи орендованого приміщення, що здійснювались ФОП ОСОБА_5 не пов`язані із модернізацією, модифікацію, добудовою або реконструкція такого об`єкта, то такі витрати, відповідно до діючого Наказу про облікову політику Вих. №1/01.07.2021ОП від 01.07.2021року не розцінювались Товариством такими, що призведуть у майбутньому до збільшення економічних вигод, а отже, понесені витрати на ремонт орендованого приміщення, що проводився у відповідності до наказу б/н від 01.11.2022 року, Товариством не капіталізувались, а відображені як витрати періоду згідно вимог п.5,7 НПСБО 16.
Подібна правова позиція викладена у постанові Верховного Суду від 21.03.2024 по справі №640/12797/22.
Верховний Суд у постанові від 10.04.2020 у справі №1440/1967/18 вказав, що саме керівник підприємства з урахуванням результатів аналіз у поточної ситуації і їх істотності вирішує як класифікувати видатки. Тобто, керівництво підприємства визначає, які роботи вважаються поліпшенням об`єкта основних засобів, а які пов`язані з підтримкою їх в робочому стані. Залежно від цього видатки відображаються або як капітальні інвестиції з наступним збільшенням первісної вартості об`єкта основних засобів, або як видатки поточного періоду. Саме вид фактично здійсненого поліпшення визначає порядок обліку витрат підприємства на проведення такого. З наведеного випливає, що проведення поліпшення об`єкта передбачає вдосконалення конструкції, що забезпечує підвищення продуктивності об`єкта, який модернізується, сприяє розширенню його технологічних можливостей, досягненню економії ресурсів, покращення умов праці тощо. Здійснення ж ремонту полягає у частковому відновленні окремих об`єктів для підтримання їх робочому стані.
Водночас, Відповідачем жодним чином не доведено, що ремонтні роботи, які були здійснені підприємством, носили ознаки модернізації, модифікації, добудови або реконструкції(поліпшення).
Колегія суддів погоджується з висновком суду першої інстанції про те, що у чинному законодавстві щодо обліку основних засобів відсутні визначення капітальний або поточний ремонт, що надає можливість підприємству включати витрати по ремонту (капітальному та поточному) до поточних витрат.
…
Саме керівник підприємства, з урахуванням результатів аналізу поточної ситуації і їх істотності, вирішує як класифікувати видатки. Тобто, керівництво підприємства визначає, які роботи вважаються поліпшенням об`єкта основних засобів, а які пов`язані з підтримкою їх в робочому стані. Залежно від цього видатки відображаються або як капітальні інвестиції з наступним збільшенням первісної вартості об`єкта основних засобів, або як видатки поточного періоду. Саме вид фактично здійсненого поліпшення визначає порядок обліку витрат підприємства на проведення такого. З наведеного випливає, що проведення поліпшення об`єкта передбачає вдосконалення конструкції, що забезпечує підвищення продуктивності об`єкта, який модернізується, сприяє розширенню його технологічних можливостей, досягненню економії ресурсів, покращення умов праці тощо. Здійснення ж ремонту полягає у частковому відновленні окремих об`єктів для підтримання їх в робочому стані.
…
При цьому назва в актах виконаних робіт капітальний ремонт не може сама по собі бути єдиним і достатнім доказом проведення саме капітального ремонту і розгляду відповідних витрат як капітальних інвестицій, і мати наслідком обов`язкове врахування у складі амортизації основних засобів.
Таким чином, критерій розмежування поточного ремонту та поліпшення орендованого об’єкта ґрунтується насамперед на економічній суті здійснених робіт, а не лише на їх назві чи формальному документальному оформленні.
Характер виконаних заходів встановлюється шляхом комплексного аналізу первинних та інших документів, які оформляються внаслідок здійснення робіт. Тобто аналізу підлягають, зокрема, договір (разом із додатками до нього), технічне завдання, проєктна та кошторисна документація (за її наявності), акти приймання-передачі виконаних робіт (зокрема, й за формою КБ-2в), довідки про вартість виконаних робіт за формою КБ-3 (за їх наявності), дефектні акти, специфікації, а також інші документи, які містять опис змісту, обсягу та мети виконаних робіт.
Наказ керівника про проведення відповідних робіт також може бути складовою доказової бази і його зміст повинен оцінюватися у сукупності з іншими первинними документами, що підтверджують фактичний характер здійснених заходів.
Джерело: Консалтингова компанія White Consulting
Читайте більше:
Облікова політика для оренди: як правильно прописати тривалість операційного циклу у 2026 році
Надання фізособою майна в оренду: як декларувати та які податки сплачувати
Дата договору чи дата акту передачі майна: коли починати нараховувати оренду
Фізособа здає в оренду нерухоме майно юрособі або ж підприємцю: особливості нарахування ПДФО
Ремонт і поліпшення орендованого у фізособи ОЗ: облік та податки
Знищено поліпшення орендованої будівлі: як заповнити рядок 1.2.2 додатка РІ
Поліпшення орендованих основних засобів: як відображати витрати у податковому обліку
У матеріалі розглянуто податкові та комерційні ризики для підприємства, чиї водії через автоматизацію та специфіку роботи починають і завершують маршрути біля місця проживання (зберігаючи авто вдома), а не на стоянці підприємства. Проаналізовано позицію ДПС щодо кваліфікації таких поїздок як додаткового блага (ПДФО та військовий збір) та можливі проблеми при пошкодженні майна внаслідок воєнних подій. На основі норм ПКУ та судової практики доведено, що ризики можна мінімізувати, якщо чітко прописати виробничу необхідність і дозвіл на зберігання у Положенні про службові автомобілі та Наказі про закріплення авто, підтверджуючи економічну спрямованість на користь підприємства, а не особисті потреби працівника
Для визначення контролюючого органу, до якого юридична особа має подати декларацію з транспортного податку, місце реєстрації транспортного засобу підтверджують одночасно два документи. ДПС назвала свідоцтво про реєстрацію транспортного засобу (техпаспорт) та витяг з Єдиного державного реєстру транспортних засобів
МВС роз’яснило, як визначати необхідну кількість первинних (мобільних) або найпростіших укриттів на об’єктах із масовим перебуванням людей. Під час розрахунків потрібно враховувати не лише працівників і відвідувачів, а й пікове навантаження у вихідні, святкові дні та під час масових заходів. Також важливо оцінити доступність укриттів: радіус пішохідної доступності становить до 300 м для багатоповерхової забудови та до 500 м – для середньо- й малоповерхової
Цієї осені Україна традиційно перейде на зимовий час – у ніч на 25 жовтня 2026 року стрілки годинників потрібно буде перевести на одну годину назад. Розповідаємо, коли саме переводити годинник, як зміниться час та чи стане цей перехід останнім для України

В Україні набувають чинності нові правила цифрового виконавчого провадження, які значно розширюють можливості примусового стягнення боргів. Відтепер державні та приватні виконавці зможуть не лише автоматично арештовувати банківські рахунки, а й стягувати кошти з електронних гаманців, а банки та фінансові установи повинні реагувати на електронні запити виконавців упродовж однієї години
ТОВ має власний вантажний транспорт, перевезення здійснюються по Києву та Київській обл. Чи можемо ми виписувати подорожні листи не щоденно, а один раз на тиждень (на початку тижня)?
У матеріалі розглянуто податкові та комерційні ризики для підприємства, чиї водії через автоматизацію та специфіку роботи починають і завершують маршрути біля місця проживання (зберігаючи авто вдома), а не на стоянці підприємства. Проаналізовано позицію ДПС щодо кваліфікації таких поїздок як додаткового блага (ПДФО та військовий збір) та можливі проблеми при пошкодженні майна внаслідок воєнних подій. На основі норм ПКУ та судової практики доведено, що ризики можна мінімізувати, якщо чітко прописати виробничу необхідність і дозвіл на зберігання у Положенні про службові автомобілі та Наказі про закріплення авто, підтверджуючи економічну спрямованість на користь підприємства, а не особисті потреби працівника
ДПС роз’яснила, куди та в який спосіб подавати повідомлення про втрату, знищення або пошкодження майна й товарів унаслідок збройної агресії РФ. Документ подають до контролюючого органу за основним місцем обліку платника податків – у паперовій формі через центр обслуговування платників або в електронній формі через приватну частину Електронного кабінету з використанням форми J1329901 для юридичних осіб або F1329901 для фізичних осіб
Відпустка без збереження заробітної плати може впливати і на тривалість щорічної основної відпустки, і на розрахунок відпускних. Періоди, які не зараховуються до стажу для щорічної відпустки, зменшують кількість днів оплачуваного відпочинку, що накопичуються за робочий рік
Об’єднана палата Касаційного господарського суду у складі Верховного Суду в постанові від 2 жовтня 2026 року у справі №916/2880/25 роз’яснила наслідки передання всіх прав та обов’язків за договором фінансового лізингу новому лізингоодержувачу. Сам факт того, що попередній лізингоодержувач сплатив частину платежів, не створює автоматичного обов’язку нового лізингоодержувача повернути ці кошти на підставі ст. 1212 ЦК України
ДПС роз’яснила, за якими формами, у які строки та до якого органу подавати заявку-розрахунок про потребу в марках акцизного податку (МАП) і звіт про їх використання. Виробники та імпортери подають документи щомісяця в електронній формі до головного управління ДПС за місцем реєстрації: заявку на марки на два місяці наперед – за формою J/F1314303, звіт про використання придбаних у попередньому місяці марок – J/F1318202
ДПС роз’яснила, як визначати статус транспортного засобу – нового чи вживаного – для цілей оподаткування ПДВ за п. 189.3 ПКУ. Щоб автомобіль вважався новим, він має одночасно відповідати встановленим критеріям, зокрема вперше реєструватися в Україні, не мати реєстрації в інших державах і мати загальний наземний пробіг до 6000 км
ДПС пояснила, як заповнювати рядок «порядковий № за рік» у декларації з транспортного податку, якщо протягом року подаються звітна, звітна нова та уточнююча форми. Перша декларація отримує номер «01», друга – «02», а третя – «03», незалежно від типу декларації
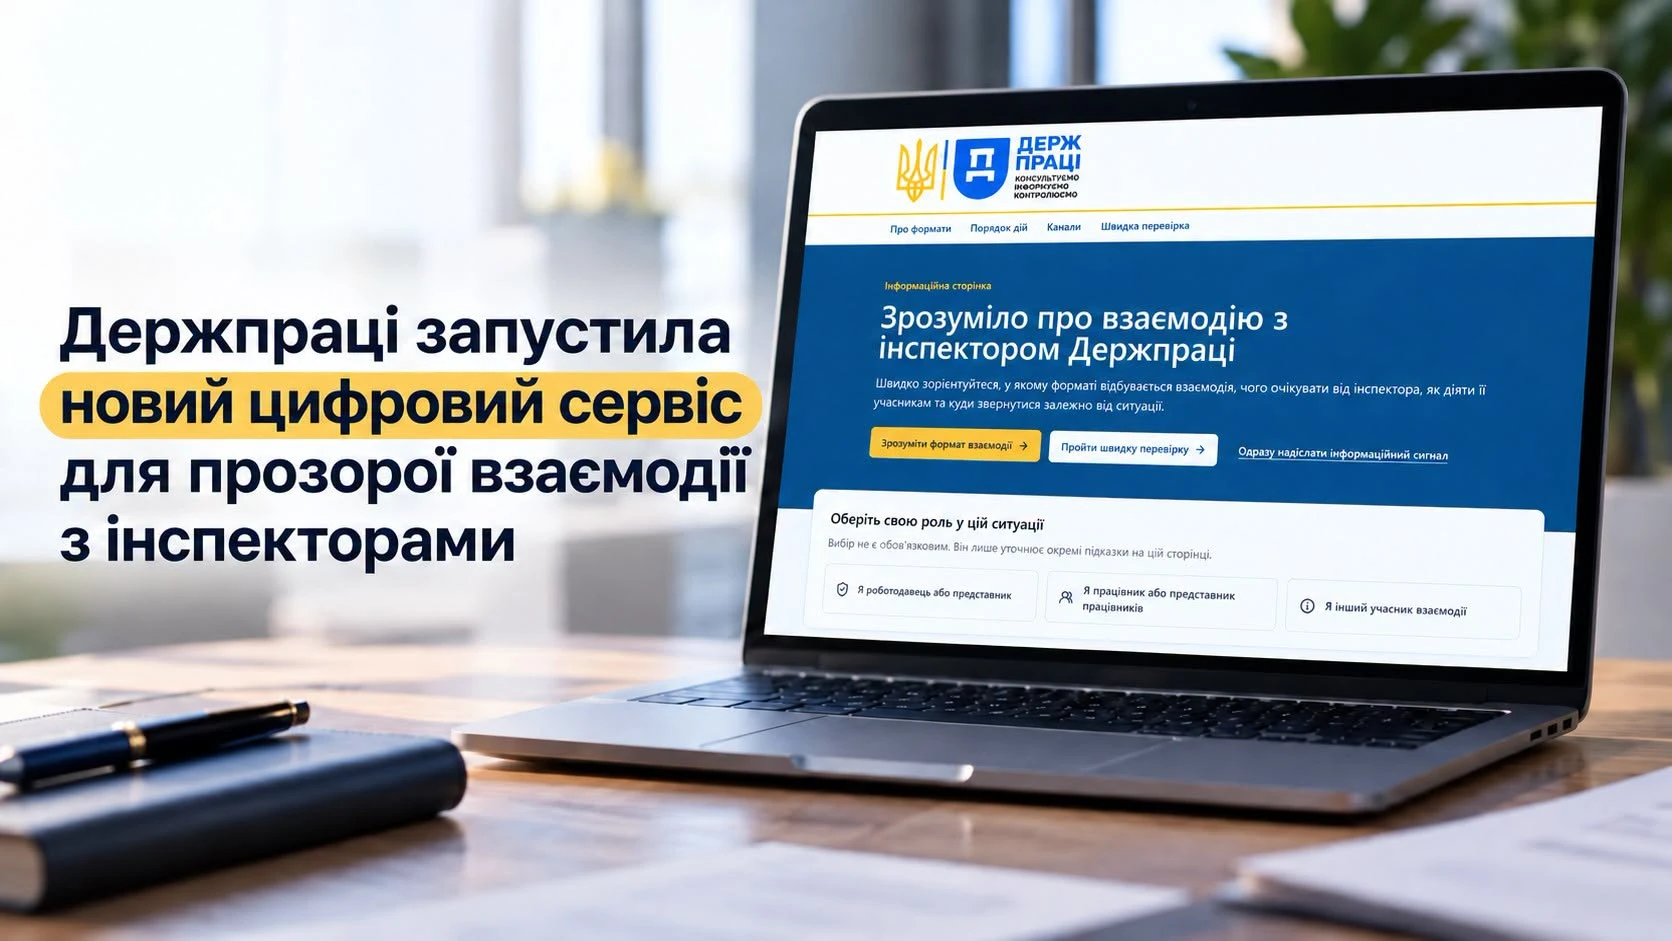
Держпраці запустила інформаційний портал, який допомагає працівникам і роботодавцям розібратися у процедурах взаємодії з інспекторами. На порталі можна дізнатися про відмінності між інформаційним відвідуванням і заходом державного контролю, пройти інтерактивну самоперевірку та надіслати інформаційний сигнал про проблемну ситуацію
Український ФОП живе та працює в Польщі: де сплачувати податки, як визначити податкове резидентство, чи можна користуватися Wise, Revolut і польськими рахунками та коли виникає обов’язок сплачувати PIT у Польщі. Розбираємо правила для ФОП у 2026 році, ризики подвійного оподаткування, CRS, валютний контроль і можливі сценарії роботи
Верховний Суд у постанові від 7 грудня 2023 року у справі №340/2175/21 підтвердив необхідність ураховувати раніше набутий ранг державного службовця під час переходу на посаду в органі місцевого самоврядування. У розглянутій справі посадовиці замість 4-го рангу присвоїли 11-й, однак суд залишив у силі рішення про присвоєння їй 4-го рангу посадової особи місцевого самоврядування та перерахунок зарплати з 3 жовтня 2019 року