

☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Як обліковувати ремонти та поліпшення орендованих у фізособи основних засобів без компенсації: правила ЦКУ, бухоблік, ПДВ, податок на прибуток, єдиний податок, ПДФО та військовий збір. Розглядаємо поточний і капітальний ремонт, невіддільні та віддільні поліпшення, амортизацію та податкові ризики
Оренда основних засобів у фізосіб (нерухомості, транспортних засобі тощо) – стандартна операція. Ремонти і поліпшення таких об’єктів – звична річ. Та чимало податкових ризиків існує у цих звичайних операціях. Щоб їх мінімізувати, варто врахувати деякі нюанси ще під час укладення договору або ж внесення змін до нього. Окрім того, доречно знати позицію податківців та заздалегідь продумати аргументи у разі спірних ситуацій.
Поговоримо про обліково-податкові наслідки у підприємства операцій з поліпшення (а до них типово податківці відносять й капітальні ремонти) об’єкта, що орендується у фізособи та закінчення договору чи його розірвання без компенсації їх вартості орендодавцем
Пригадаймо загальні правила Цивільного кодексу України (далі – ЦКУ), які регулюють ремонтно-поліпшувальні питання. Для зручності – наведемо їх у таблиці та додамо рекомендації.
Таблиця 1. Поділ обов’язків з ремонту орендованих ОЗ
№ з/п | Вид робіт | Хто проводить | Примітка | |
Орендар | Орендодавець | |||
1 | Поточний ремонт орендованого майна | За свій рахунок, якщо інше не встановлено договором або законом (ч. 1 ст. 776 ЦКУ) | Лише якщо обумовили договором чи цього вимагає закон (ч. 1 ст. 776 ЦКУ) | Якщо у договорі оренди нічого не прописано, то за замовчуванням поточний ремонт – це завдання орендаря провести за свій кошт. Якщо плануєте інші варіанти (наприклад, за компенсацію від орендодавця або ж проводитиме такий ремонт орендодавець з компенсацією чи без від орендаря) – це треба погоджувати в договорі |
2 | Капітальний ремонт | Лише якщо обумовили договором чи цього вимагає закон. А також у разі непроведення орендодавцем, що перешкоджало використанню речі (тоді має право на відшкодування вартості такого ремонту або зарахування в рахунок орендної плати (ч. 2 та ч. 3 ст. 776 ЦКУ) | За свій рахунок, якщо інше не встановлено договором або законом (ч. 2 ст. 776 ЦКУ) | Якщо у договорі оренди нічого не прописано, то за замовчуванням капітальний ремонт – це завдання орендодавця провести за свій кошт. А тому, якщо плануєте інші варіанти – прописуйте це у договорі або ж за потреби, вносьте у нього зміни. Бо інакше це трактуватиметься як «профінансовані» чужі витрати, тобто додаткове благо для фізособи орендодавця… Інша ситуація, коли це вимушений капремонт, проведений орендарем, бо неможливо використовувати за призначенням об’єкт, а орендодавець не проводить такий ремонт – тоді має право провести орендар і вимагати компенсацію (зарахування) |
3 | Поліпшення | За згодою орендодавця (ч. 1 ст. 778 ЦКУ). Якщо є згода – можна вимагати відшкодування чи зарахування в рахунок орендної плати | Якщо орендодавець дав згоду на поліпшення – орендар може вимагати компенсацію (ч. 1 ст. 778 ЦКУ, постанова ВГСУ від 12.05.2016 у справі №914/3306/15) | Якщо є згода орендодавця на проведення поліпшень (сюди ж суди відносять і капітальні ремонти) – орендар має право на відшкодування. Якщо такі поліпшення без компенсації, обумовлюйте це у договорі. Якщо орендар здійснить поліпшення (які неможливо відділити без пошкодження орендованого) без згоди орендодавця, він не має права на відшкодування їх вартості (ч. 5 ст. 778 ЦКУ). Крім того, у такому випадку орендодавець буде вправі зобов’язати орендаря повернути об’єкт оренди до попереднього стану |
Орендатор зобов`язаний своєчасно здійснювати ремонт орендованого транспортного засобу, полуприцепу, здійснювати витрати на технічне обслуговування автомобіля з метою підтримування у робочому стані автотранспортну за рахунок власних коштів (див. рішення Донецького окружного адмінсуду від 20.03.2024 у справі №200/4380/22).
Якщо сторони планують проводити зарахування витрат на ремонт / поліпшення в рахунок орендної плати, врегулюйте це в договорі. Зокрема передбачте:
Застереження: платникам єдиного податку не варто вдаватися до зарахування, адже проведення розрахунків в негрошовій формі загрожує втратою статусу єдинника та підвищеною ставкою оподаткування доходів отриманих в недозволеній формі розрахунків (п. 291.6, п. 293.4, п. 293.5, пп. 4 пп. 298.2.3 Податкового кодексу України, далі – ПКУ)
Законодавчі правила та договірні відносини прямо впливають:
та
Оскільки нормативні документи не містять чіткого розмежування поточних та капітальних ремонтів, будьте готові відстоювати правильність їх класифікації (див. постанову ВС від 06.11.2024 у справі №1740/1947/18, рішення Сумського окружного адмінсуду від 27.09.2023 у справі №480/2703/23).
Облік операції залежить від її суті. Наприклад, якщо ремонти, поліпшення орендар проводить за компенсацію від орендаря (чи то окремо отримання оплати, чи в зарахування орендних платежів) – відбувається фактично «постачання» робіт, тобто фіксується дохід від їх реалізації та відповідні податкові наслідки. Звернемо увагу, що у цій статті розглядаємо облік ремонтів та поліпшень без компенсації.
Бухоблік
Орендар проводить ремонт, поліпшення за свій рахунок без компенсації від орендодавця за умовами договору. Для бухгалтерського обліку важливо, для чого проводяться такі роботи орендарем, а саме – для підтримання, відновлення робочого стану або ж з метою отримати ріст економічних вигод.
Адже ремонти для підтримання (відновлення) робочого стану, які націлені на отримання первісно очікуваних економвигод, – це поточні витрати, вони не капіталізуються (НП(С)БО 16 «Витрати»).
А ось вартість поліпшень (мовимо про невіддільні поліпшення), що призводять до збільшення майбутніх економічних вигод, які первісно очікувалися від його використання (переобладнання, модернізація, реконструкція тощо), – капіталізуються. Вони утворюють окремий об’єкт інших необоротних активів і амортизуються (п. 4 р. ІІ НП(С)БО 14 «Оренда»). Обліковують поліпшення орендованих об’єктів на субрахунку 117 «Інші необоротні активи».
Таким чином, для бухгалтерського обліку слід чітко розмежовувати: проводилися
чи
Рішення про характер робіт приймає керівництво підприємства (п.п. 29–32 Методичних рекомендацій з бухгалтерського обліку основних засобів, затверджених наказом Мінфіну від 30.09.2003 №561). І варто рішення про характер робіт задокументувати, скажімо, в наказі.
Нагадаймо: економічною вигодою є потенційна можливість отримання підприємством грошових коштів від використання активів. До потенційної можливості отримання грошових коштів від використання активів також належить і можливість зменшення в результаті використання активів витрачання грошових коштів та їх еквівалентів (див. лист Мінфіну від 22.09.2010 №31-34020-20-27/25329)
Наприклад, орендар за свій кошт замінив розбите вікно в орендованому приміщенні без компенсації. Це відновлення робочого стану, такі роботи не призводять до росту економвигод, а покликані для отримання первісно очікуваних вигід від використання ОЗ, – вартість робіт відносимо до витрат залежно від цілей використання приміщення (виробниче, адмін, збутове тощо).
Скажімо, орендар вирішив утеплити фасад приміщення для економії витрат на опалення. Провів роботи з дозволу орендодавця, але обумовили, що без їх компенсації. Оскільки ціль поліпшень – ріст економвигод (економія коштів на опаленні потрапляє у це поняття), то їхня вартість буде обліковуватися на субрахунку 117 та амортизуватися протягом строку корисного використання (типово, не більше строку оренди самого приміщення).
А ось віддільні поліпшення цілком можуть розглядатися, як окремі об’єкти звичайних ОЗ. Адже орендар без шкоди самому об’єкту оренди може їх демонтувати і залишити собі.
Наприклад, в орендованому приміщені вирішили встановити систему відеонагляду. При цьому у разі закінчення (чи розірвання) договору оренди прийнято рішення її демонтувати та реалізувати. У такій ситуації система відеонагляду – окремий об’єкт групи «Машини та обладнання», який обліковується на субрахунку 104 (звісно, якщо вартість перевищує критерій для МНМА).
Таблиця 2. Обліку ремонтів та поліпшень орендованого ОЗ
у орендаря за свій кошт та без компенсації від орендодавця (суми умовні)
№ з/п | Зміст господарської операції | Бухгалтерський облік | Сума, грн | |
Дт | Кт | |||
Ремонт для підтримання або відновлення робочого стану без росту майбутніх економвигод | ||||
1 | Проведено ремонт орендованого ОЗ | 23, 91, 92, 93, 94 | 20, 22, 22, 65 тощо | 30000,00 |
685 | 10000,00 | |||
2 | Відображено податковий кредит за ремонтними роботами підрядника (за зареєстрованою у ЄРПН податковою накладною) | 641 | 685 | 2000,00 |
Поліпшення (дообладнання) з очікуваним ростом економвигод | ||||
3 | Проведено поліпшення орендованого ОЗ | 153 | 20, 22, 22, 65 тощо | 100000,00 |
685 | 20000,00 | |||
4 | Відображено податковий кредит за роботами підрядника з поліпшення об’єкта (за зареєстрованою у ЄРПН податковою накладною) | 641 | 685 | 4000,00 |
5 | Введено в експлуатацію поліпшення орендованого ОЗ після завершення робіт | 117 | 153 | 120000,00 |
Віддільні поліпшення (як окремий об’єкт, що залишається у власності орендаря) | ||||
6 | Проведено віддільне дообладнання орендованого ОЗ | 153 | 685 | 15000,00 |
152 | 685 | 35000,00 | ||
7 | Відображено податковий кредит за роботами підрядника з поліпшення об’єкта (за зареєстрованою у ЄРПН податковою накладною) | 641 | 685 | 10000,00 |
8 | Введено в експлуатацію МНМА | 112 | 153 | 15000,00 |
9 | Введено в експлуатацію об’єкт ОЗ | 104, 106, 109 тощо | 152 | 35000,00 |
ПДВ
Вхідний ПДВ за витратами на ремонти та поліпшення орендованих ОЗ потрапляє до податкового кредиту за податковою накладною, зареєстрованою у ЄРПН. Оскільки «споживає» результати таких робіт орендар, переконані, що це прямо пов’язано з його господарською діяльністю, адже безоплатно результати не передаються орендодавцю.
Застереження: якщо орендар проведе ремонтні роботи (наприклад, капітальний ремонт), за свій кошт, і при цьому це не було його обов’язком і компенсація не передбачена, то є ймовірність, що податківці уже на етапі завершення таких робіт будуть наполягати на негоспдіяльному характері і відповідно на компенсуючих податкових зобов’язаннях з ПДВ, якщо «на вході» було право на податковий кредит
Повторимося, якщо не розраховуєте на компенсацію, передбачайте у договорі, що ремонтні роботи – ваш обов’язок. Для прикладу, лист орендодавця з дозволом на проведення ремонтних робіт, які не передбачають втручання в зовнішні конструктивні елементи будівлі, без зміни внутрішніх несучих конструкцій, площі та функціонального призначення приміщення за власний рахунок орендаря без відшкодування орендодавцем понесених витрат на проведення ремонтних робіт без заліку таких витрат в рахунок оренди став у пригоді, зокрема і для цілей ПДВ. Суд сказав, що податкові накладні виписувати не треба (оскільки ТМЦ, використані для ремонту, – госпдіяльні) – постанова Третього апеляційного адмінсуду від 16.07.2024 у справі №280/1123/24.
Відмітимо: наслідки можливі при поверненні об’єкта оренди разом з поліпшеннями чи то при розірванні договору оренди, чи при його закінченні. Адже, існує усталена позиція ДПС щодо такої операції (див. в окремій статті). До речі, ПДВ-наслідки при поверненні орендованого ОЗ з поліпшеннями не залежать, чи відображало підприємство податковий кредит за ремонтними (поліпшуваними) витратами
Податок на прибуток
Податкові наслідки, як і у бухобліку, залежать від того, які роботи проводилися – ремонти чи поліпшення.
Ремонти орендованих ОЗ потрапляють до витрат, відповідно наслідки такі ж як у бухобліку. Ніяких різниць-коригувань немає. Як немає ніяких 10-відсоткових лімітів для таких операцій.
Лише для ремонтів негоспдіяльних ОЗ передбачено збільшення фінрезультату платниками, які використовують усі різниці (так звані «високодохідники», які мають за звітний рік дохід понад 40 млн грн) (п. 138.1 ПКУ). Так це не наша ситуація, адже орендовані ОЗ використовуються у господарській діяльності, тобто є госпдіяльними.
Важливо, не групи до якої потрапляв би сам об’єкт оренди (так було раніше – за давньої редакції ПКУ, яка діяла до 01.01.2015). І платники податку на прибуток, які використовують різниці, під час нарахування податкової амортизації зважають на мінімально допустимий строк корисного використання 12 років (листи ДФСУ від 04.08.2015 №16335/6/99-99-19-02-02-15, від 09.06.2016 №12788/6/99-99-15-02-02-15, лист ГУ ДФС у Запорізькій області від 25.05.2016 №1739/10/08-01-12-03-11, ІПК ГУ ДФС у м. Києві від 22.10.2018 №4501/ІПК/26-15-12-03-11, ІПК ДФСУ від 07.06.2019 №2598/6/99-99-15-02-02-15/ІПК).
Зверніть на це увагу, адже податківці можуть перерахувати суму амортизаційних різниць, якщо використано невідповідний мінімальний строк. Наприклад, схожу ситуацію розглядали в стінах суду: підприємство ремонти та поліпшення орендованих авто обліковувало на субрахунку 105 та строк корисного використання застосовувало 5 років. Щоправда, претензії податківців були до відсутності нотаріального посвідчення договору. Оскільки податківці не розшифрували суми своїх розрахунків, суд не визнав податкове повідомлення-рішення, тож висновок був на користь платника податків (див. рішення Донецького окружного адмінсуду від 20.03.2024 у справі №200/4380/22). Однак, якби податківці розписали суми знятих амортизаційних нарахувань, вочевидь, рішення могло бути й іншим…
Чи можна вдатися до прискореної амортизації поліпшень як групи 9 ОЗ?
Податківці проти. Тобто скорочені строки з п. 43-1 підрозд. 4 розд. ХХ ПКУ використати не вдасться у податковому обліку (ІПК ДПСУ від 01.06.2021 №2190/ІПК/99-00-21-02-02-06, ІПК ДПСУ від 24.01.2022 №113/ІПК/99-00-21-02-02-06).
Зауважте, якщо підприємство не використовує різниці із податку на прибуток (бо є «малодохідником» з доходом за звітний період не більше 40 млн грн і скористалося правом на відмову від різниць), то на мінімальні строки з ПКУ воно не зобов'язано зважати. Тобто самостійно для цілей бухобліку встановлює строк корисного використання такими поліпшеннями. Виняток – якщо добровільно у обліковій політиці для бухобліку вирішило орієнтуватися на податкові строки (п. 26 НП(С)БО 7 «Основні засоби»).
Єдиний податок
Для платника єдиного податку понесені витрати на ремонт чи поліпшення наразі ніякого впливу на базу оподаткування не чинять. Однак, важливо пам’ятати, що поліпшення (чи капремонти), які потрапили на субрахунок 117 – не окремий об’єкт ОЗ, який амортизується.
Застереження: якщо єдинник господарським способом проводить ремонти / поліпшення орендованих ним ОЗ, податківці часто запитують чи є відповідний КВЕД для такої діяльності (навіть не зважаючи на те, що ніякої компенсації таких робіт орендар не отримуватиме)
ПДФО та ВЗ
Оскільки орендодавець – фізособа (при цьому без статусу ФОП), то проводячи ремонти та поліпшення об’єкта, резонно закрадається думка про податкові ризики. Тому, дуже важливо, чи отримує дохід фізособа у вигляді робіт.
Підкреслимо, розглядаємо ремонти та поліпшення без компенсації. І найважливіше – це прописано в умовах договору.
Поточний ремонт, як правило, здійснюється за рахунок орендаря (ч. 1 ст. 776 ЦКУ). Він забезпечує його працездатність. Ніякого економічного ефекту від таких робіт орендодавець-фізособа не отримує. Тому витрати на поточний ремонт не потрапляють до оподатковуваного доходу фізособи-орендодавця. Відповідно не виникає об’єкт оподаткування ПДФО і військовим збором.
Щодо капітального ремонту, то за загальними правилами обов’язок здійснювати капремонт покладається на орендодавця, якщо інше не встановлено договором або законом (ч. 2 ст. 776 ЦКУ). Тому, якщо орендар провів капремонт, який мав би бути обов’язком орендодавця і проводитися за його кошт і компенсації за нього не вимагає, то фактично він профінансував витрати фізособи (читаємо «подарував» результати ремонту). І у цій ситуації виникатиме ризик оподаткування ПДФО та ВЗ, навіть не зважаючи на те, що акт приймання-передачі таких робіт не оформляється між сторонами. Тобто, податківці будуть наполягати, що у орендодавця-фізособи виникає дохід у вигляді додаткового блага (пп. «е» пп. 164.2.17 ПКУ). Такий дохід буде у натуральному виразі і обкладається ПДФО з застосуванням натуркоефіцієнта та ВЗ без натуркоефіцієнта.
Вважаємо, інша справа, якщо за умовами договору орендар взяв на себе витрати на капремонт (тобто як свій обов’язок). У такому разі він не фінансує витрати фізособи, а несе «свої» витрати за умовами договору. Або ж відновлює пошкоджений орендований об’єкт, наприклад, після ДТП, бо повернути має в стані, не гіршому ніж брав, з урахуванням природного зносу (ст. 779 ЦКУ). У такому разі, переконані, не має йтися про виникнення оподатковуваного доходу в фізособи. Одначе, податківці можуть бути й іншої думки. Варто заручатися індивідуальною ІПК в таких випадках.
Наприклад, в ІПК ДПСУ від 11.02.2020 №528/6/99-00-07-03-02-06/ІПК озвучено лояльний висновок:
враховуючи те, що обов’язок по відновленню об’єкту оренди, в якому сталася пожежа, покладено на орендаря, а також те, що об’єкт оренди після ремонту використовуватиметься таким орендарем для здійснення оподатковуваних операцій у межах своєї господарської діяльності до завершення строку договору оренди, то при купівлі ним товарів/послуг у разі проведення ремонтних робіт по відновленню такого об’єкту оренди орендар має право на податковий кредит без подальшого нарахування податкових зобов’язань згідно з підпунктом «г» пункту 198.5 статті 198 розділу V ПКУ.
Поліпшення орендованого ОЗ. Орендар має право їх провести у разі згоди орендодавця. Та навіть, якщо у договорі передбачити, що поліпшення без компенсації, – є ризик нарахування ПДФО та ВЗ. Щоправда, ключове питання – у якому періоді та на яку суму? Податківці вважають, що у періоді поліпшень на усю їх суму, як на додаткове благо фізособи, податковий агент (тобто у нашій ситуації – підприємство-орендар) має нарахувати ПДФО та ВЗ. Та є рішення суду, у яких звучить підхід – нараховувати під час передання таких поліпшень, тобто під час повернення об’єкта оренди з поліпшеннями (див. рішення Полтавського окружного адмінсуду від 09.01.2025 у справі № 440/10681/24).
Читайте більше:
Непридатні ОЗ і МНМА: що вигідніше списати чи продати
Облік оренди основних засобів у орендодавця: бухпроведення
Амортизація / консервація основних засобів: бухгалтерські проведення
Вибуття основних засобів: бухгалтерські проведення
Основний засіб замортизовано: алгоритм рішень для бухгалтера
Модернізація основних засобів: як правильно переглянути строки
ОЗ у зоні бойових дій: чи подавати 20-ОПП, як відобразити втрату корисності, чи амортизувати
Кабмін уточнив порядок отримання допомоги для догляду за дитиною «єЯсла», якщо за її призначенням звертається батько. Постановою №1403 від 11.11.2026 визначено, які додаткові документи він має подати, зокрема підтвердження виходу на роботу на умовах повного робочого часу та надання відпустки для догляду за дитиною. Водночас для окремих випадків – смерті матері, позбавлення її батьківських прав або проживання дитини з батьком за відповідним рішенням – передбачено винятки
Страховий стаж ФОП підтверджується не лише фактом реєстрації підприємницької діяльності, а насамперед документами про сплату внесків. Особливо важливе значення мають періоди до 01.01.2004, коли дані реєстру ще не були повністю цифровізовані. У таких випадках Пенсійний фонд враховує паперові підтвердження та архівні документи. Тому саме наявність належних доказів визначає, чи буде період діяльності зарахований до стажу
З 24 жовтня було внесено зміни в Перелік територій, на яких ведуться (велися) бойові дії або які тимчасово окуповані рф, активно використовують у роботі чимало роботодавців. Щоб кадровикам та бухгалтерам не довелося шукати інформацію серед понад 10 800 населених пунктів, ми створили зручний сервіс пошуку. Крім того, ми постійно відстежуємо всі зміни до Переліку та збираємо їх в окремій таблиці із зазначенням дат, номерів наказів і територій, яких вони стосуються
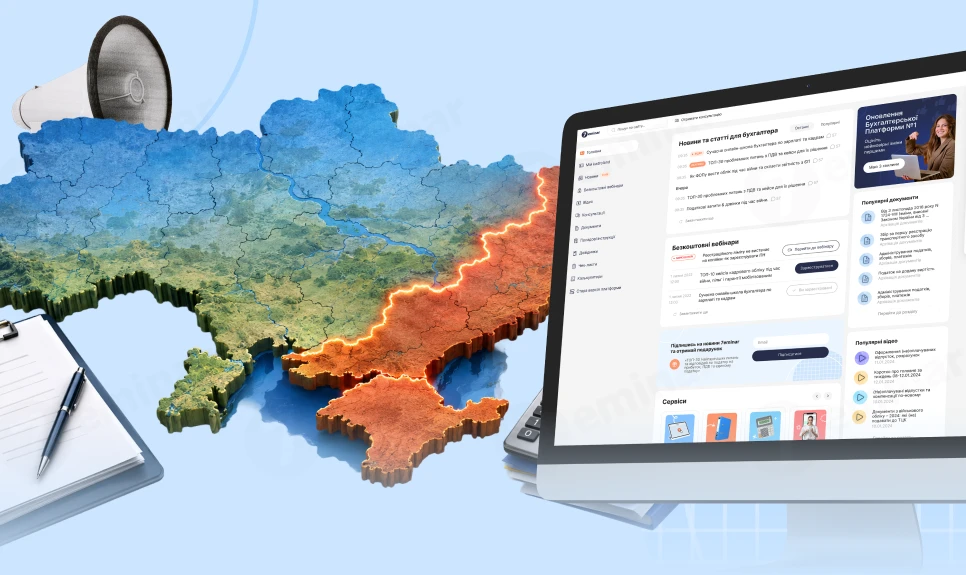
Мінвідновлення наказом від 24.10.2026 №2291 внесло зміни до Переліку територій, на яких ведуться або велися бойові дії чи які тимчасово окуповані РФ. Зміни стосуються Дніпропетровської, Донецької, Сумської, Харківської, Херсонської та Чернігівської областей
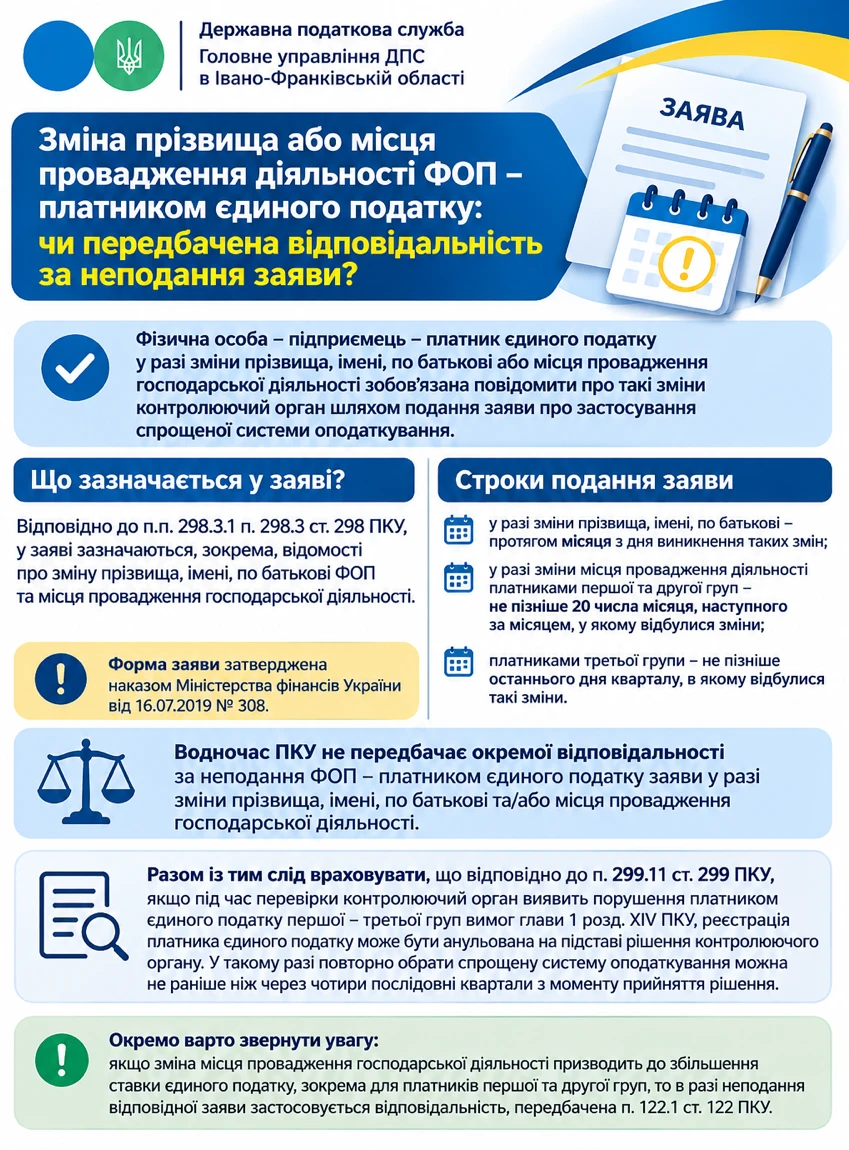
ФОП – платник єдиного податку повинен повідомляти ДПС про зміну прізвища, імені, по батькові або місця провадження господарської діяльності шляхом подання заяви про застосування спрощеної системи. Строки залежать від виду змін і групи платника: від одного місяця до останнього дня кварталу. Водночас ПКУ не встановлює окремого штрафу за неподання такої заяви. Однак якщо зміна місця діяльності впливає на ставку єдиного податку, несвоєчасне повідомлення може мати податкові наслідки
ДПС пояснила, як визначати строк перебування у власності нерухомості, право на яку набуте до 1 січня 2013 року, для цілей оподаткування доходу від її продажу. Якщо право було оформлене відповідно до законодавства, що діяло на момент його виникнення, строк володіння обчислюють із моменту набуття права власності, а не з дати пізнішого внесення відомостей до Державного реєстру. Це важливо для застосування передбачених п. 172.1 ПКУ умов звільнення доходу від оподаткування
У Верховній Раді зареєстрували законопроєкт №16224, який пропонує розширити пільгу з ПДВ для наземних роботизованих комплексів (НРК). Звільнення від податку планують поширити не лише на готові комплекси, а й на матеріали, складові, комплектуючі та запасні частини, необхідні для їх виробництва, ремонту й обслуговування. Пільга стосуватиметься визначених операцій за умови, що кінцевими отримувачами товарів будуть відповідні силові структури, військові формування або виконавці оборонних контрактів
З 1 вересня 2026 року Звіт про контрольовані операції подається за оновленою формою та новими електронними ідентифікаторами. Зокрема, змінено форми основного Звіту, Додатка та інформації про пов’язаних осіб. Водночас звіти за 2025 рік, подані за попередньою формою, залишаються чинними та не потребують повторного подання лише через оновлення звітності
Міністерство оборони підготувало кілька версій законопроєкту про строки військової служби. Наразі документ опрацьовують усередині уряду за участю військово-політичного керівництва. Про це повідомила заступниця міністра оборони Любов Галан під час години запитань до уряду у Верховній Раді. Водночас конкретних строків подання законопроєкту до парламенту вона не назвала
Мінекономіки повідомило про перебіг перегляду критеріїв, за якими підприємства отримують статус критично важливих. Водночас нардепка Ніна Южаніна звернула увагу на питання, які досі залишаються без відповідей: наскільки змінилися критерії, скільки підприємств уже втратили критичність і які квоти бронювання діятимуть для різних категорій бізнесу. На її думку, бізнесу потрібна не лише інформація про хід перегляду, а й оцінка його реальних наслідків для підприємств і працівників
ФОП, які проходять військову службу за мобілізацією або контрактом під час особливого періоду, мають право на податкові пільги. На час служби їх звільняють від нарахування та сплати ПДФО, єдиного податку й військового збору, а також від подання відповідної звітності. Розглянемо, у яких випадках декларація не потрібна, а коли потрібна та які додатки слід до неї включити
ФОП ніколи не подавав форму 20-ОПП. Чи потрібно зараз подавати її за всі об'єкти, починаючи з 2019 року? Якщо так, то які штрафи може накласти податкова? А якщо не подавати – то чи будуть штрафи?
Із 27 жовтня 2026 року діють нові вимоги до державної реєстрації юридичних осіб: реєстратор перевіряє наявність правових підстав для користування нерухомістю, адресу якої зазначають як місцезнаходження компанії. Якщо таких підстав немає, у реєстрації можуть відмовити. Водночас перевірка потрібна не в усіх випадках зміни адреси, а лише за фактичної зміни об’єкта нерухомості. Розглянемо, як працюють нові правила, які реєстри використовуватиме реєстратор та що варто врахувати нотаріусам і бізнесу
Кабмін постановою від 11.11.2026 №1403 змінив порядок фінансування програми «Пакунок школяра». Із постанови прибрали фіксовану суму допомоги – 5000 грн, однак саму виплату зберегли. З 1 січня 2027 року розмір допомоги визначатиметься законом про Державний бюджет на відповідний рік. Тож надалі сума допомоги залежатиме від бюджетних рішень
Восьмий апеляційний адміністративний суд підтвердив, що обов’язок подання інформації про наявність транспортних засобів і техніки, їх технічний стан, а також працівників, які на них працюють до ТЦК та СП є безумовним для керівників підприємств. Він не залежить ані від фактичної діяльності, ані від наявності техніки чи працівників. Навіть новостворені компанії повинні подавати звітність, у тому числі з нульовими показниками. Невиконання цього обов’язку тягне за собою адміністративну відповідальність і значні штрафи
Чи потрібно збільшувати фінансовий результат на 30% вартості безоплатно отриманих товарів або послуг від нерезидента, якщо його організаційно-правову форму чи державну реєстрацію неможливо встановити? ДПС роз’яснила, як у такій ситуації застосовувати різницю за пп. 140.5.4 ПКУ
Податкова не повідомила підприємство про дату, час і місце розгляду заперечень на акт перевірки – і це стало підставою для скасування податкових повідомлень-рішень. Верховний Суд наголосив: платник має право брати участь у розгляді своїх заперечень, а контролюючий орган зобов’язаний забезпечити таку можливість у порядку та строки, визначені п. 86.7 ПКУ. Порушення цієї процедури є самостійною підставою для скасування ППР незалежно від обґрунтованості висновків перевірки

З’ясуємо кому, в які строки та спосіб звітувати за формою №13-заг (місячна). Також підкажемо, як заповнити Звіт про надходження молочної сировини на перероблення й отримання з неї молочних продуктів і що буде за його неподання