

☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Фізична особа, яка раніше відмовилася від РНОКПП через релігійні переконання, але згодом змінила їх, може зареєструватися у ДРФО через представника. Для цього представник подає форму №1ДР та пред’являє паспорт довірителя або його чітку копію, власний документ, що посвідчує особу, і нотаріально посвідчену довіреність
У податківців запитали:
Чи може ФО, яка раніше через свої релігійні переконання відмовилася від прийняття РНОКПП та має в паспорті громадянина України у формі картки відмітку «відмова», у зв’язку зі зміною релігійних переконань отримати РНОКПП через представника?
Згідно з п. 12 розд. VIII Положення про реєстрацію фізичних осіб у Державному реєстрі фізичних осіб – платників податків, затвердженого наказом Мінфіну від 29.09.2017 №822 (далі – Положення №822) фізична особа, яка перебуває на обліку в окремому реєстрі ДРФО та через деякий час змінила свої переконання i бажає отримати PHOKПП:
Фізична особа – платник зобов’язана особисто або через представника подати до відповідного контролюючого органу Облікову картку за ф. №1ДР та пред’явити документ, що посвідчує особу, який містить необхідні для реєстрації реквізити (прізвище (за наявності), ім’я, по батькові (за наявності), дату народження, місце народження, місце проживання (за наявності), громадянство) (п. 1 розд. VII Положення №822).
Облікова картка за ф. №1ДР може бути подана через представника за наявності:
Враховуючи вищевикладене, фізична особа, яка раніше через свої релігійні переконання відмовилася від прийняття РНОКПП, однак згодом змінила свої релігійні переконання, може подати Облікову картку за ф. №1ДР та отримати документ, що засвідчує реєстрацію у ДРФО, через представника за умови:
пред’явлення документа, що посвідчує особу такого представника, та документа, що посвідчує особу довірителя (паспорта громадянина України у формі картки, в якому поле PHOKПП/RNTRC буде не заповненим), або його ксерокопії (з чітким зображенням), а також довіреності, засвідченої у нотаріальному порядку, на проведення реєстрації фізичної особи у ДРФО.
Джерело: ЗІР, Категорія: 116.09
Знищення первинних та інших документів на підприємстві
Заява написана на аркуші в клітинку: чи можна її прийняти
Ідентифікаційний код у паспорті-ID: де його зазначають та чи потрібна довідка
Зміна керівника не припиняє довіреність: Комісія скасувала відмову держреєстратора
Чи можна кадрові документи підписувати чорною і синьою ручкою одночасно: чи буде штраф
Для застосування положень міжнародного договору про уникнення подвійного оподаткування нерезидент має підтвердити свій статус податкового резидента відповідною довідкою, оформленою за правилами ст. 103 ПКУ. ДПС зазначає, що для довідок резидентів Грузії та Молдови потрібен апостиль, у тому числі в електронній формі, а договори про правову допомогу не звільняють від цієї вимоги
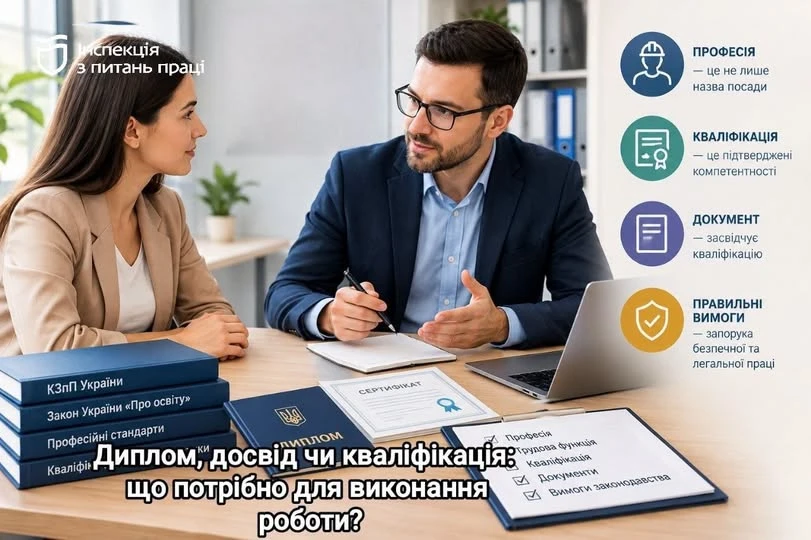
Досвід роботи, диплом або сертифікат після курсів не завжди означають наявність професійної кваліфікації, необхідної для конкретної роботи. Розбираємо, коли закон вимагає спеціальної кваліфікації, освіти, атестації чи допуску, що має перевірити роботодавець і які ризики виникають через неправильне визначення професії або трудової функції
Законодавство передбачає 5 видів інструктажів з пожежної безпеки, які проводять залежно від часу та обставин роботи. Розповідаємо, коли потрібен кожен із них, як оформлюють результати та як проводять і підтверджують інструктаж для дистанційних працівників
Експерт детально розібрав, як зміни до правил діловодства, запроваджені наказом Мін’юсту №667/5, вплинули на порядок зберігання персоніфікованих відомостей про заробітну плату працівників. У статті пояснено, які саме документи необхідно включати до відповідної справи, скільки їх зберігати та чому для об’єднаної звітності застосовується строк у 75 років. Окрему увагу приділено формату зберігання: чи достатньо електронних документів, коли обов’язково створювати паперові копії та як правильно організувати комбінований архів. Ви знайдете практичні рекомендації щодо формування паперових справ, структури електронного архіву, зберігання квитанцій ДПС і підготовки документів до перевірок або передачі в архів

Заперечення підпису працівником може створити проблеми з оформленням кадрових рішень. Розбираємо, як провести службове розслідування, скласти акт та що робити з наказом про відпустку залежно від того, чи скористався працівник нею
Помилки в додатку 4 (Д4) до декларації з ПДВ виправляють шляхом подання уточнюючого розрахунку разом із Д4 з відміткою «Уточнюючий». Для таблиць 1 і 2 показники, що виправляються, сторнують зі знаком «-», а правильні наводять у наступному рядку; у таблицях 3 і 4 зазначають одразу правильні показники
Форму Звіту про нарахування, обчислення та сплату внеску на підтримку працевлаштування осіб з інвалідністю затверджено наказом Мінфіну від 25 вересня 2026 року №453. ДПС повідомила, що електронні форми Звіту мають ідентифікатори J0500701 – для юридичних осіб та F0500701 – для фізичних осіб
Працівники-сумісники мають такі ж права на відпустки, як і працівники за основним місцем роботи. Тому додаткова соціальна відпустка за ст. 19 Закону «Про відпустки» надається і за основним місцем роботи, і за сумісництвом, у тому числі внутрішнім
З 1 жовтня 2026 року декларацію з податку на прибуток в електронному вигляді подають за оновленими формами з урахуванням змін, внесених наказом Мінфіну від 2 червня 2026 року №293. ДПС у ЗІР назвала 4 ідентифікатори
Підприємство постраждало внаслідок ракетного удару чи іншого обстрілу – важливо правильно зафіксувати збитки, оформити знищене майно та документи, врегулювати податкові й кадрові питання. Зібрали покроковий алгоритм для бізнесу після обстрілу: від первинної фіксації руйнувань і списання майна до отримання компенсації та взаємодії з контролюючими органами
Природна смерть працівника на території підприємства не означає автоматично, що стався нещасний випадок на виробництві. Роботодавець має належно оформити подію, а питання про причину смерті потребує медичного підтвердження та, за відповідних обставин, проведення розслідування; за його результатами комісія оформлює необхідні документи, зокрема акт за формою Н-1
З 2 до 15 жовтня 2026 року виробники з Одеської області можуть подати через ДАР заявки на підтримку від ФАО, якщо обробляють від 0,1 до 50 га або виробили від 225 до 10 000 літрів вина за останній сезон. Кожен відібраний учасник отримає підтримку в еквіваленті 3 000 доларів – частково грошима, частково ваучерами на сільськогосподарські ресурси
Проєкт оновлення Ліцензійних умов для автомобільних перевізників перебуває на фінальній стадії та вже направлений на погодження. Його ухвалення до листопада 2026 року є частиною євроінтеграційних зобов’язань України та однією з умов подальшого продовження «транспортного безвізу» з ЄС
Після проведення фізичної ідентифікації у режимі відеоконференцзв’язку Пенсійний фонд має ухвалити рішення про встановлення або невстановлення особи не пізніше ніж через 10 днів. Не пізніше трьох робочих днів після рішення інформація про результат з’являється в особистому кабінеті або надходить на електронну пошту, зазначену в заяві
Чи не буде порушенням ведення кадрових документів, якщо в погодженні наказу відповідальні особи будуть ставити підпис ручкою синього і чорного кольору в одному погодженні?
Комітет Верховної Ради з питань молоді і спорту рекомендував прийняти за основу альтернативний законопроєкт №15440-1 щодо вступної кампанії 2027 року. Запропонована модель передбачає обов’язкове тестування з української мови та історії України, а третій предмет вступник обиратиме самостійно
У 2027 році планують запустити загальнодержавний реєстр житла для внутрішньо переміщених осіб, який міститиме дані про житлові об’єкти та їх використання і буде інтегрований із базою даних ВПО. Система має допомогти державі та громадам точніше визначати потребу в соціальному житлі, планувати його відновлення чи будівництво та залучати фінансування, при цьому управління житловим фондом залишатиметься за громадами