

☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Чи потрібно утримувати ПДФО з доплат працівникам за роз’їзний або пересувний характер роботи? ДПС роз’яснила, що такі надбавки, передбачені трудовим або колективним договором, включаються до складу заробітної плати та оподатковуються ПДФО за ставкою 18%. Пояснюємо, чому ці виплати не звільняються від оподаткування
Чи обкладаються ПДФО доплати (надбавки) до посадових окладів працівників за роз’їзний (пересувний) характер роботи?
Головне управління ДПС в Одеській області повідомляє, що до загального місячного (річного) оподатковуваного доходу платника податку включаються доходи у вигляді заробітної плати, нараховані (виплачені) платнику податку відповідно до умов трудового договору (контракту) (п.п. 164.2.1 Податкового кодексу України, далі – ПКУ).
Під час нарахування доходів у формі заробітної плати база оподаткування визначається як:
Яка ставка ПДФО застосовується до доплати (надбавки) за роз’їзний (пересувний) характер роботи
Ставка податку становить 18 відс. бази оподаткування щодо доходів, нарахованих (виплачених, наданих) (крім випадків, визначених у пп. 167.2 – 167.5 ПКУ) у тому числі, але не виключно у формі:
Доплати (надбавки) до посадових окладів працівників за роз’їзний (пересувний) характер роботи у розмірах, передбачених трудовим або колективним договором, включаються до складу заробітної плати та оподатковуються у її складі ПДФО за ставкою 18%
Джерело: ДПС
Читайте більше:
Роз’їзний характер робіт: чи оподатковується ПДФО вартість проживання та проїзду
Добові при службових поїздках: судова практика
Надбавка за роз’їзний характер роботи: чи потрібно нараховувати ЄСВ
Оплата праці водіїв на підприємстві з урахуванням змін з 26 липня 2026 року
Оплата праці за дні перебування у відрядженні
Звільненим із військової служби ветеранам, які не працевлаштувалися протягом 60 днів, можуть запропонувати персональний супровід від Державної служби зайнятості. Відповідний проєкт постанови КМУ передбачає автоматичне інформування через Дію або SMS, допомогу з пошуком роботи, професійним навчанням, перекваліфікацією та започаткуванням власної справи
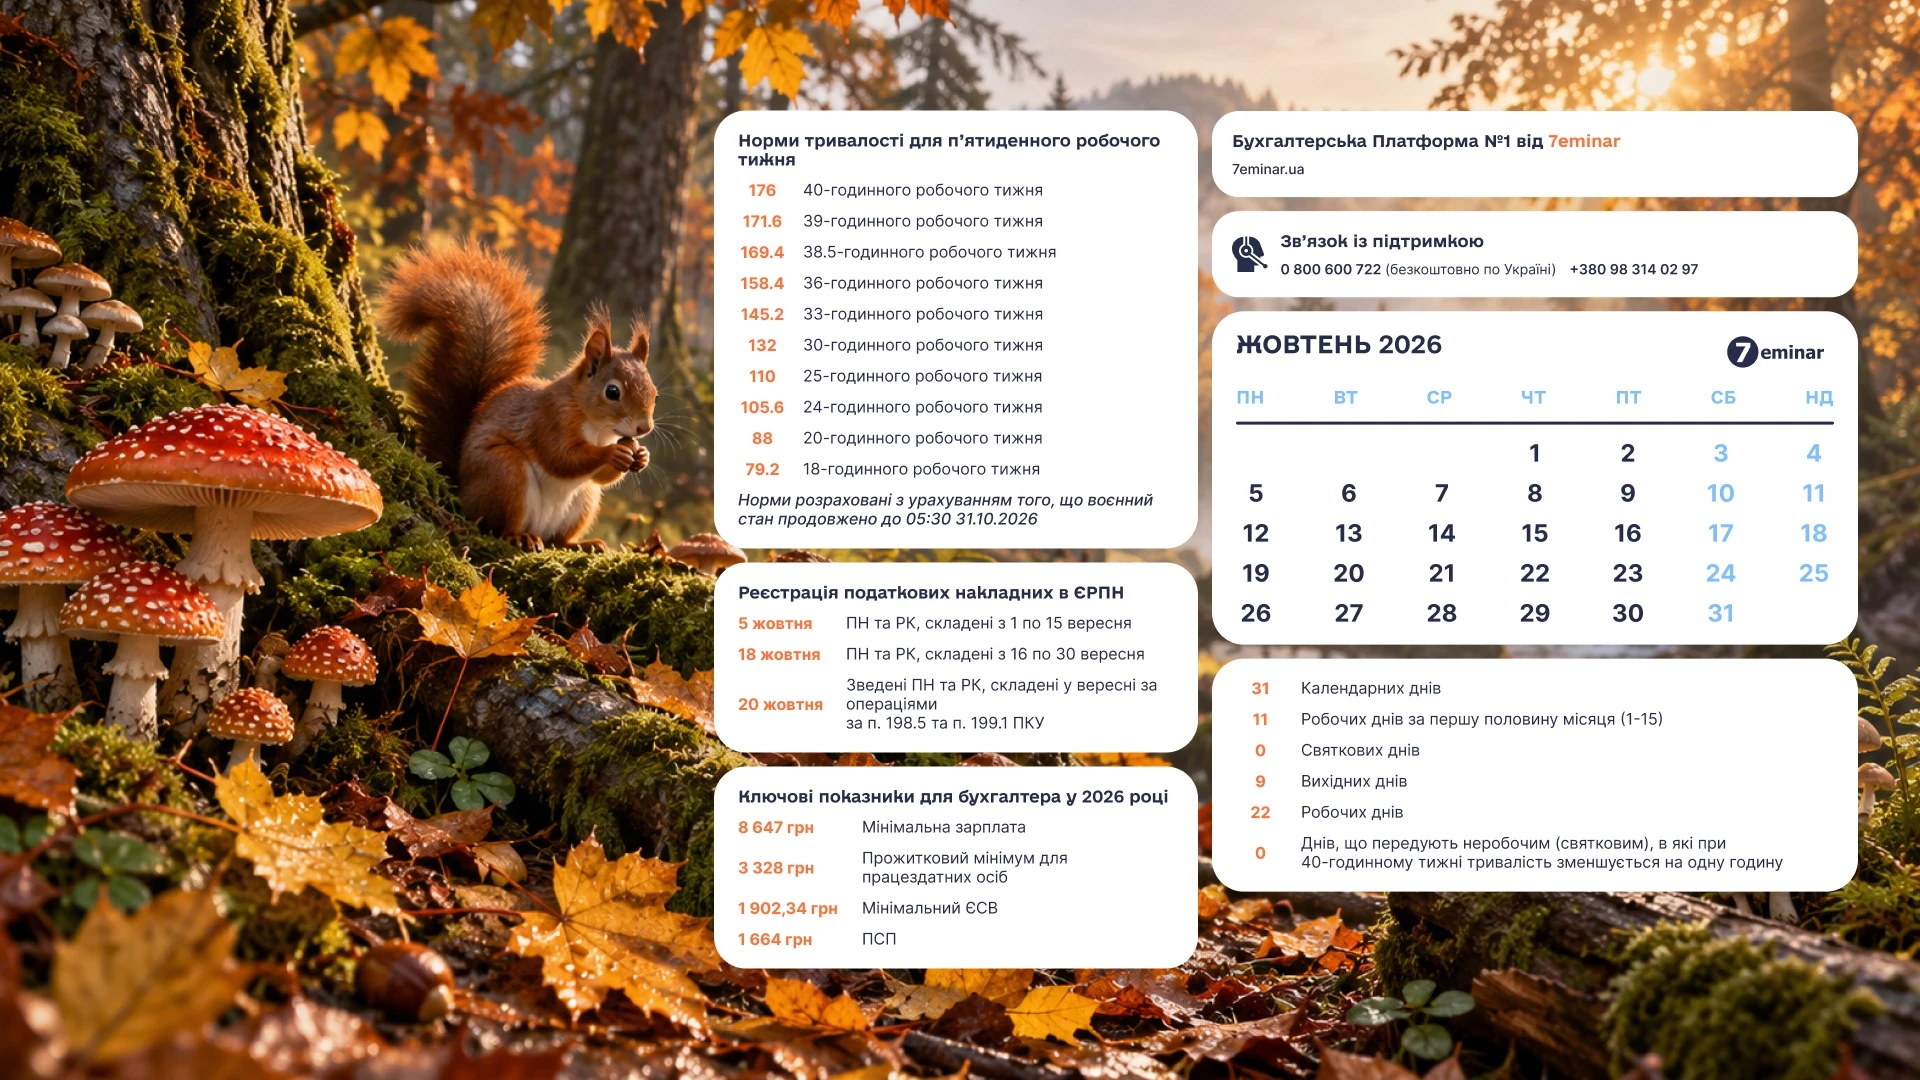
У жовтні 2026 року державним святом є День захисників і захисниць України, який припадає на 1 жовтня. Водночас через дію воєнного стану норми ст. 73 КЗпП про святкові та неробочі дні не застосовуються, тому 1 жовтня не є додатковим вихідним і для більшості працівників залишається робочим днем. Відповідно, при п’ятиденному робочому тижні норма робочого часу за 40-годинного тижня у жовтні становить 176 годин. Водночас роботодавці можуть самостійно встановлювати додаткові дні відпочинку, скорочений або гнучкий режим роботи, оформивши відповідне рішення
ФОПам варто завчасно перевірити податкові зобов’язання та документи перед завершенням ІІІ кварталу 2026 року. Підприємцям необхідно врахувати строки сплати ЄСВ і податків, подання декларації для 3 групи, перевірити зарахування платежів та дотримання граничного обсягу доходу. Окремо варто переглянути касову дисципліну, банківські операції, первинні документи, електронне листування з ДПС і вимоги фінансового моніторингу. Які саме кроки потрібно зробити ФОПу – розбираємо у практичному чеклісті
Якщо підприємство в періодах до 2025 року безоплатно надавало допомогу неприбутковим організаціям і розраховувало 4-відсоткове обмеження, під час уточнення декларації з податку на прибуток потрібно подати додаток БД. У ньому заповнюють таблиці 1 і 2, зазначаючи суму оподатковуваного прибутку, розмір ліміту та інформацію про отримувачів допомоги. Водночас показники 8-відсоткового благодійного ліміту за такі періоди не застосовуються
Розділ III Звіту №1-ОП призначений для відображення фактичних залишків продукції та товарів на кінець звітного періоду, однак ключовим є правильне розмежування їх за місцями зберігання та правом власності. У звіті потрібно показувати не лише власну (придбану) продукцію, а й товари, передані або отримані на відповідальне зберігання, із деталізацією за кожним місцем зберігання. При цьому такі залишки відображаються окремими рядками залежно від того, де саме вони знаходяться – у власних приміщеннях чи у контрагентів
Платникам рентної плати за спеціальне використання води важливо враховувати, у які звітні періоди разом із декларацією потрібно подавати дозвільні та інші підтвердні документи. Копію дозволу на спеціальне водокористування або інтегрованого довкіллєвого дозволу подають разом із першою декларацією, а надалі – у разі внесення змін до дозвільного документа. Водночас копія електронного звіту про використання води за формою №2ТП-водгосп подається разом із річною декларацією з рентної плати
Юридичні особи можуть реєструвати та видаляти термінали Starlink через портал Дія онлайн. Послуга доступна компаніям і відокремленим підрозділам, зареєстрованим у ЄДР понад рік. Для реєстрації потрібно вказати KIT-номер та UTID, а для більшості компаній діє ліміт до 10 терміналів. Критично важливі підприємства такого обмеження не мають
З 1 жовтня 2026 року змінюється практичний порядок продовження відстрочки через ЦНАП. Подати документи для продовження раніше наданої відстрочки за тією самою підставою можна буде, якщо до завершення її строку залишилося 30 календарних днів або менше. Розбираємо, коли звертатися до ЦНАПу, чим продовження відрізняється від переоформлення та які документи потрібно подати
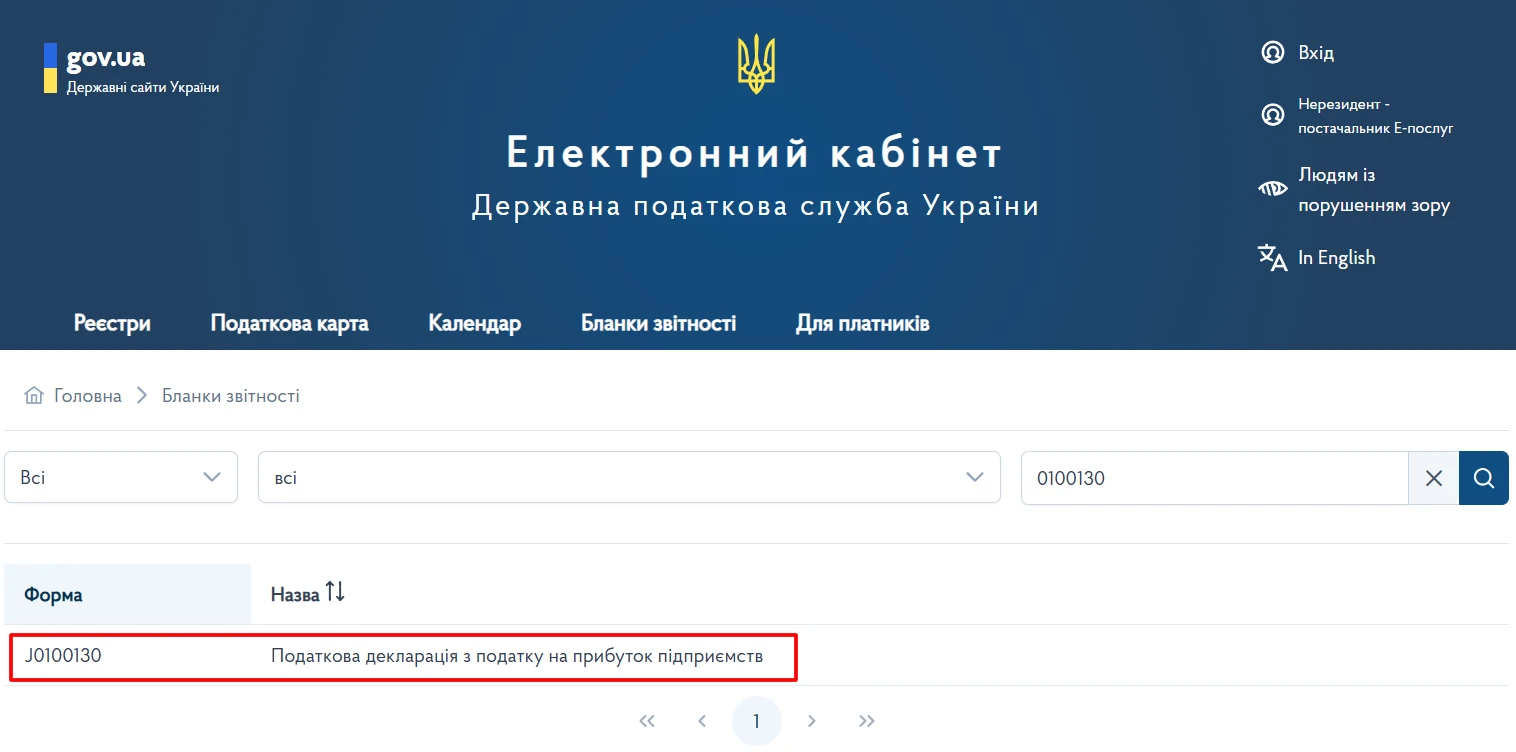
Мінфін у ІІ кварталі 2026 року кілька разів вносив зміни до форми декларації з податку на прибуток підприємств. З урахуванням правил п. 46.6 ПКУ оновлену форму потрібно застосовувати для звітності за період, що настає після періоду її оприлюднення, тобто вже за ІІІ квартал 2026 року. ДПС оприлюднила для розробників актуальну форму декларації та відповідні додатки з урахуванням наказів Мінфіну №186, №249 та №293. Отже, під час підготовки декларації за ІІІ квартал платникам варто перевірити, чи використовується саме оновлена форма та відповідні ідентифікатори
Якщо у працівника відпустка за графіком у жовтні, а він хоче піти у листопаді: 1) якими документами це оформити? 2) яка відповідальність, якщо б він написав лише заяву на відпустку у листопаді?
Верховний Суд роз’яснив порядок стягнення заборгованості із зарплати, середнього заробітку за час вимушеного прогулу та компенсацій після реорганізації роботодавця. Суд зазначив, що такі виплати має здійснювати правонаступник, а суми в судовому рішенні визначаються у брутто-розмірі – без попереднього віднімання податків і зборів. Водночас роботодавець під час фактичної виплати повинен утримати та перерахувати передбачені законодавством податки
Із 17 липня 2026 року діють оновлені форми Податкового розрахунку для юридичних осіб та ФОП/самозайнятих. Однією з важливих змін стала нова нумерація рядків: колишній рядок 103 тепер має номер 092. Розбираємо, кого потрібно включати до цього показника та чому працівники без нарахованої у звітному періоді зарплати до рядка 092 не потрапляють
Фахівці ДПС пояснили, з якого місяця заповнює рядок 085 заголовної частини Податкового розрахунку резидент Дія Сіті (крім резидента Дія Сіті, який одночасно має статус резидента Дефенс Сіті), який набув такий статус в середині місяця
Норматив працевлаштування осіб з інвалідністю тепер потрібно контролювати щоквартально та визначати, чи сплачувати цільовий внесок. Розберемо, який норматив має виконати роботодавець, як правильно розрахувати СКШП, кого враховувати, а кого - ні та на що звернути увагу, щоб не допустити порушень – розбираємо у публікації
ДЕСС оновила Перелік релігійних організацій, визнаних критично важливими для функціонування економіки: станом на 9 вересня до нього включено 11 220 юридичних осіб. Основною причиною невключення окремих організацій став неподаний або неприйнятий ДПС звіт про використання доходів за 2025 рік. Водночас частина організацій, які були у попередньому Переліку, не потрапила до нового через скориговані Мін’юстом відомості про дату їх включення до ЄДРПОУ
Шпалери для робочого столу бухгалтера на жовтень 2026 року – безкоштовні заставки з календарем, важливими датами, нормою робочого часу та строками реєстрації ПН і РК в ЄРПН. Обирайте один із чотирьох варіантів і завантажуйте безкоштовно
Кабінет Міністрів ухвалив постанову, згідно з якою українці продовжать сплачувати за електроенергію за тарифом 4,32 грн/кіловат-година. Це рішення діятиме до кінця жовтня 2026 року. Тож з 1 жовтня тариф залишається незмінним