

🤖 АІ-Консультант знає, де знайти
Статті, документи, шаблони та відповіді — за одним запитом.
Мобілізація не є відпусткою без збереження заробітної плати: за працівником продовжуються трудові відносини, а за роботодавцем зберігаються місце роботи та посада. Якщо мобілізованому працівнику роботодавець не нараховує виплат, у Додатку 1 відображаються дні перебування у трудових відносинах і нульові суми доходу та ЄСВ
Мобілізація працівника – це не відпустка «за власний рахунок». Проте для роботодавця така ситуація може створити парадокс: у звітності працівник залишається у трудових відносинах, але заробітна плата від роботодавця може не нараховуватися. Саме це іноді стає причиною запитань щодо правильності оформлення його відсутності.
Мобілізований працівник у звітності
Чому його можуть переплутати з працівником у відпустці без збереження зарплати?
Працівник, призваний на військову службу під час мобілізації, не пише заяву на відпустку без збереження заробітної плати.
Відповідно до статті 119 Кодексу законів про працю України (далі – КЗпП) за таким працівником на період військової служби зберігаються місце роботи та посада, а трудові відносини з роботодавцем продовжуються. Працівник увільняється від виконання роботи у зв’язку з призовом на військову службу.
Натомість відпустка без збереження заробітної плати є окремою підставою відсутності працівника на роботі та оформлюється відповідно до норм законодавства про відпустки.
Тому ототожнювати ці дві ситуації юридично є неправильним.
Звідки виникає плутанина?
Причина – у відсутності нарахувань.
Якщо мобілізованому працівнику роботодавець не здійснює жодних виплат, у Додатку 1 до Податкового розрахунку при цьому все одно має бути відображено, що особа продовжує перебувати у трудових відносинах.
ПФУ роз'яснює:
за відсутності добровільної виплати мобілізованому працівнику у Додатку 1 зазначаються, зокрема:
Тобто відсутність зарплати у звітності сама по собі не означає, що працівник перебував у відпустці без збереження зарплати.
Що важливо у Додатку 1?
Якщо мобілізований працівник не отримує виплат від роботодавця, у Додатку 1:
А якщо роботодавець добровільно виплачує кошти мобілізованому?
Тут звітність буде іншою. Якщо підприємство прийняло рішення про добровільну виплату мобілізованому працівнику, така виплата відображається у Додатку 1.
ПФУ рекомендує зазначати її, зокрема, у графах щодо:
Якщо така виплата за основним місцем роботи є меншою за мінімальну заробітну плату, виникає питання застосування мінімального страхового внеску. А для працівника з інвалідністю відповідної вимоги щодо доплати ЄСВ до мінімального розміру немає.
Чи потрапляє мобілізований працівник до 4ДФ?
Якщо працівнику нічого не нараховано і не виплачено, підстав для відображення доходу в 4ДФ немає.
Якщо ж роботодавець здійснює виплату, вона відображається у 4ДФ відповідно до її податкової природи та встановленої для неї ознаки доходу.
Тому правило просте:
Чи потрібно показувати мобілізацію у Додатку 5?
Сам факт мобілізації працівника не є кадровою подією, яку потрібно відображати у Додатку 5.
ПФУ окремо звертає увагу, що факт мобілізації працівника у Додатку 5 єдиної звітності не відображається.
Чому роботодавець може отримати лист від Держпраці?
Саме тут і виникає практична проблема.
Якщо інформаційні дані свідчать про наявність працівника у трудових відносинах, але протягом певного періоду відсутні нарахування заробітної плати, така інформація може потребувати додаткового з'ясування.
У результаті роботодавець може отримати повідомлення або лист із проханням пояснити причини відсутності нарахувань.
Джерело: Інспекція з питань праці та зайнятості населення Дніпровської міської ради
Читайте більше:
Розрахунок ЮО: у яких випадках заповнюють рядки 3.2.1, 3.3.1 та 3.4.1
Поворотна фінансова допомога у 4ДФ: як відображати в нових Розрахунках, – ДПС
Помер єдиний директор і засновник: хто подає звітність юридичної особи у 2026 році
Помилка «нецілісний пакет» у ДПС: чи ризикують платники штрафами? Є повідомлення від Medoc
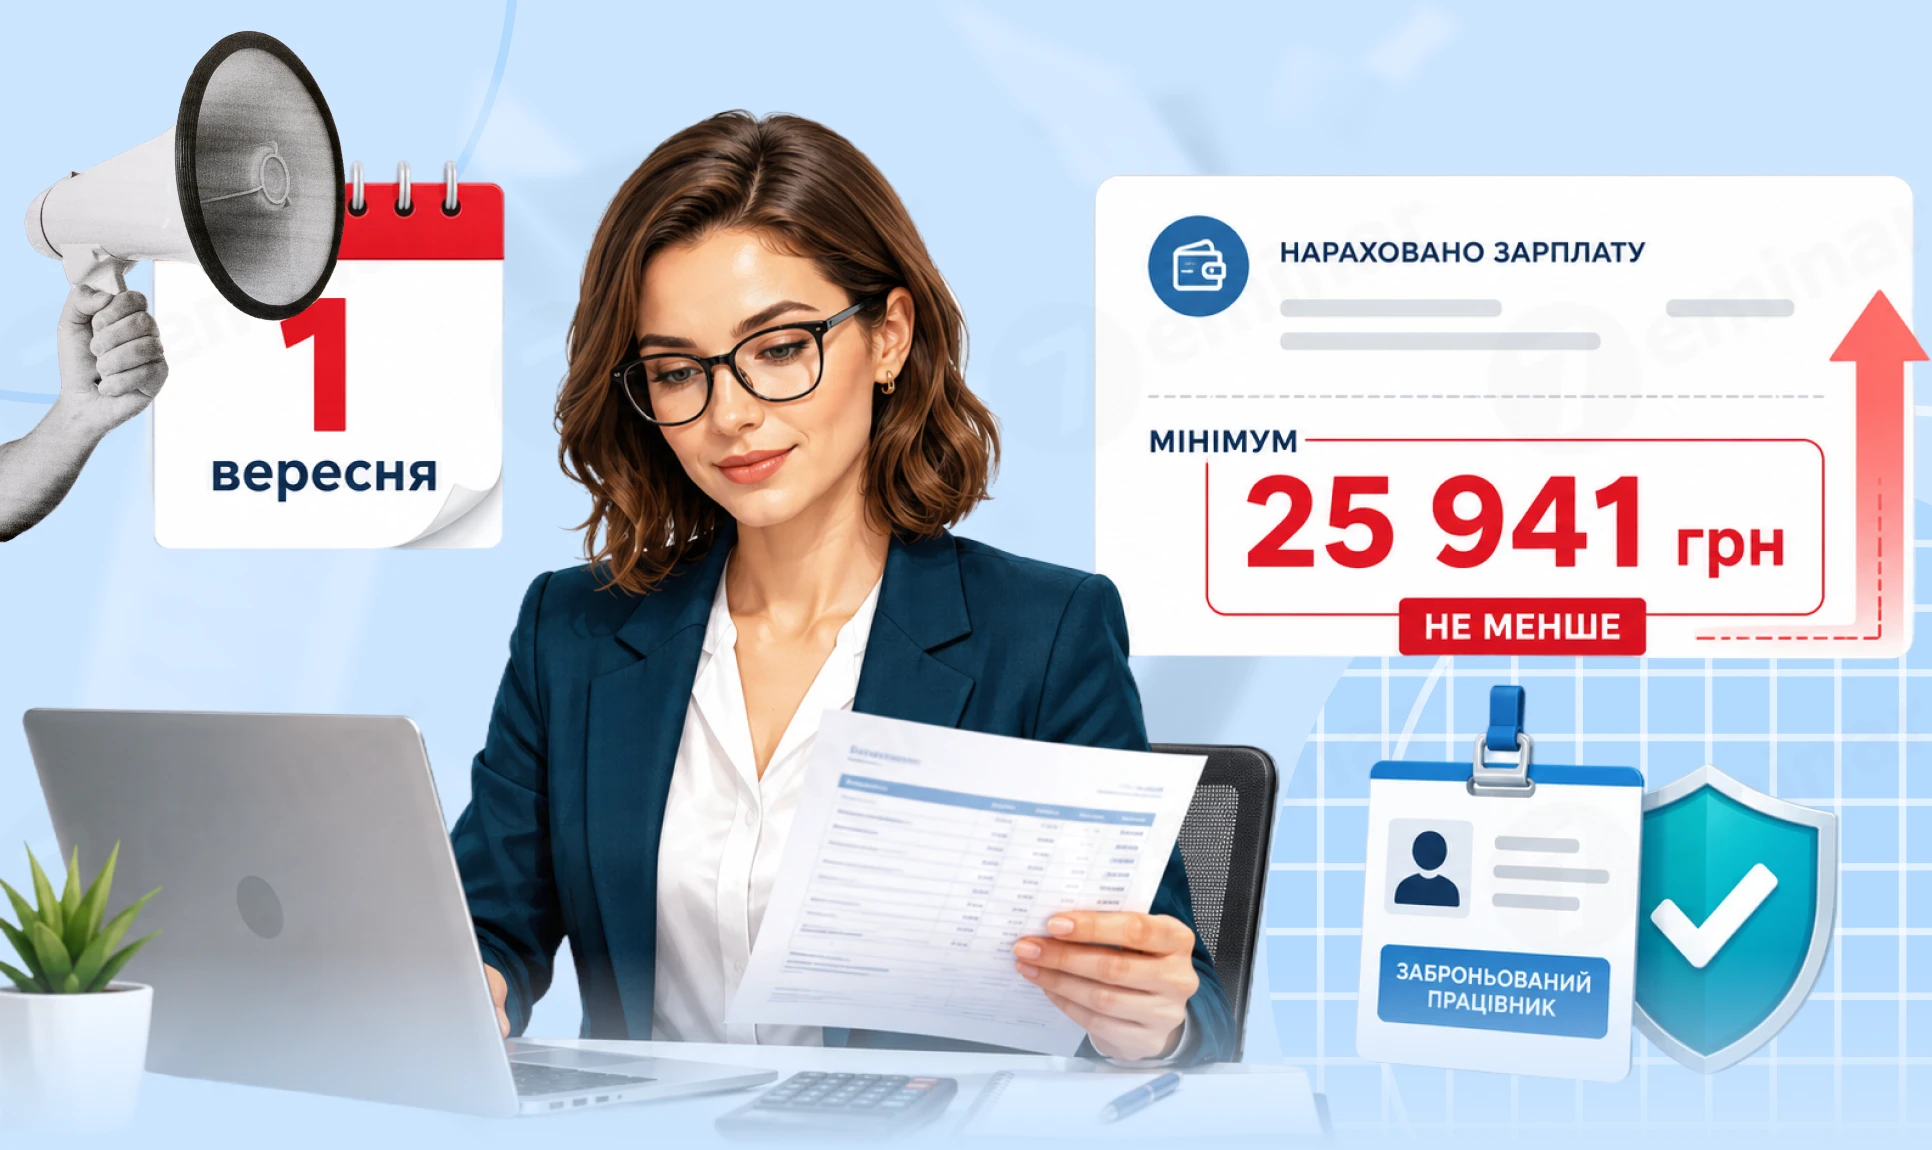
Із 1 вересня 2026 року набирають чинності ключові зміни до порядку бронювання військовозобов’язаних працівників, затверджені постановою КМУ №692. Зокрема, суттєво підвищуються зарплатні критерії як для бронювання працівників, так і залишаються чинними вимоги для отримання та збереження статусу критично важливого підприємства. Водночас для бізнесу, що працює на територіях бойових дій або тимчасово окупованих територіях, передбачено окремі, більш м’які вимоги щодо рівня заробітної плати
Призначення платежу є важливою підставою для визначення походження отриманого доходу та відповідності заявленим видам діяльності, дотримання умов перебування на тій чи іншій групі платника єдиного податку. Проте для визначення класифікації отриманого доходу необхідне комплексне вивчення усіх первинних документів, якими підтверджено здійснення господарської операції
ДПС пояснила, що якщо протягом місяця постачання товарів або послуг покупцю не здійснювалося, підстав для складання зведеної податкової накладної за п. 201.4 ПКУ немає. Якщо ж у такому місяці продавець отримав аванс за майбутні постачання, ПН на суму отриманих коштів складається у загальному порядку на дату отримання авансу
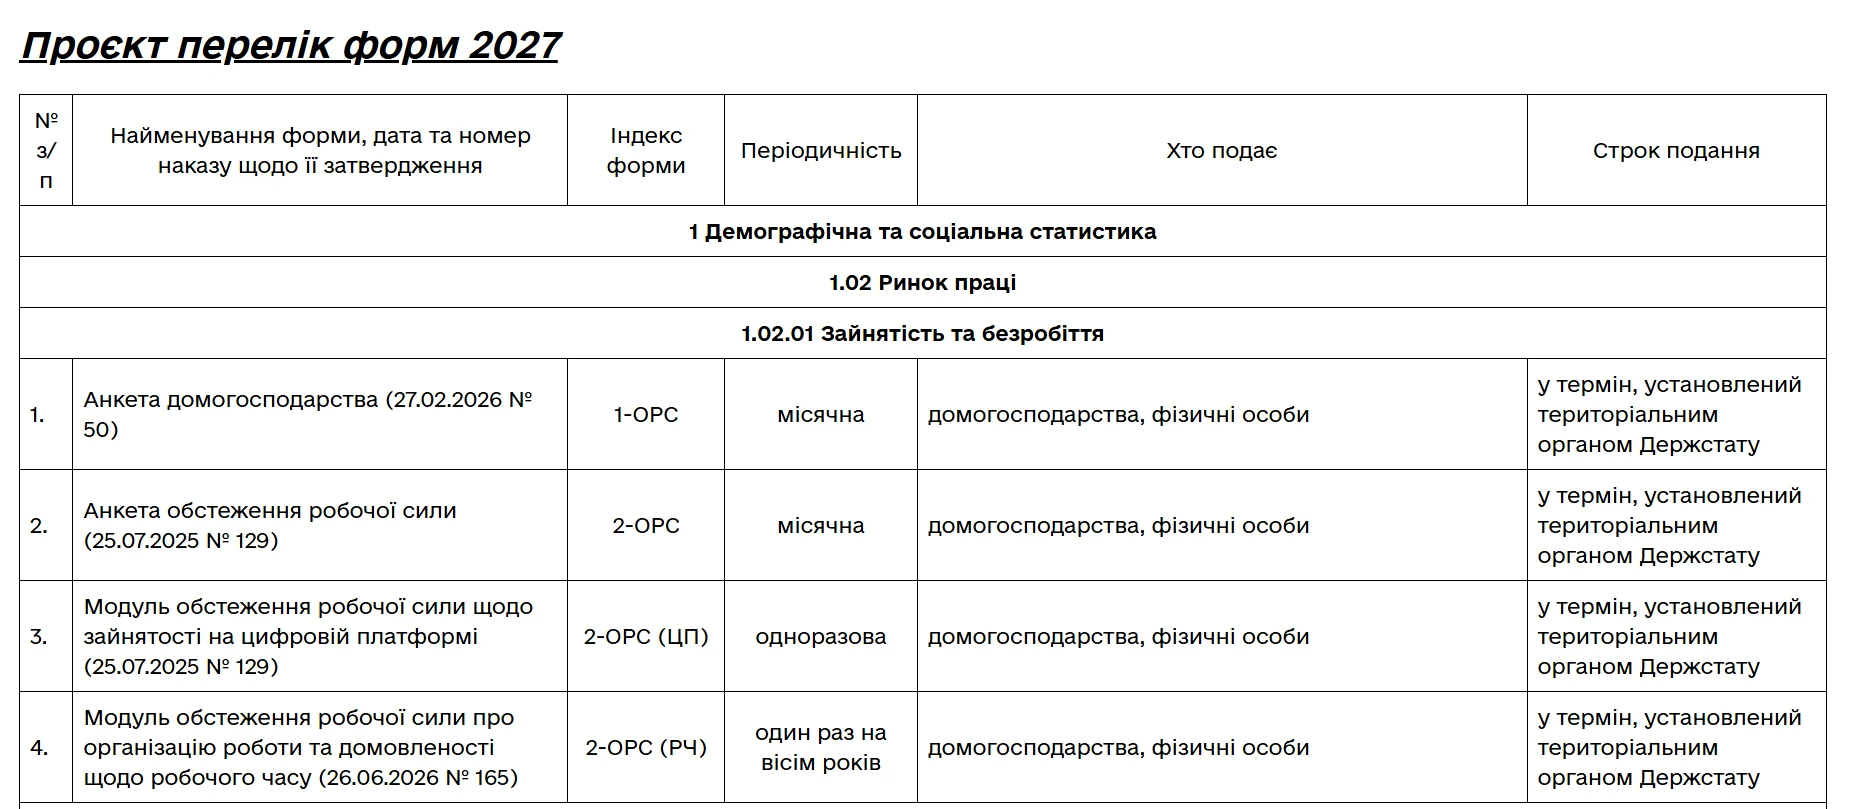
Держстат продовжує готувати та оприлюднювати проєкти державних статистичних спостережень на 2027 рік. Цього разу на офіційному вебсайті оприлюднено Проєкт відомостей по формах на 2027 рік. У документі можна знайти основні дані щодо кожної статистичної форми: її назву та реквізити наказу про затвердження, індекс, періодичність подання, перелік респондентів і встановлені строки звітування
ТОВ стало резидентом Дія Сіті та виконує критерій щодо середньомісячної зарплати (1200 євро). На підприємстві є працівники, чия зарплата перевищує або дорівнює 1200 євро, та працівники, чий дохід менший за 1200 євро. Чи застосовуються зменшені ставки оподаткування до всіх працівників незалежно від розміру їхньої індивідуальної зарплати?
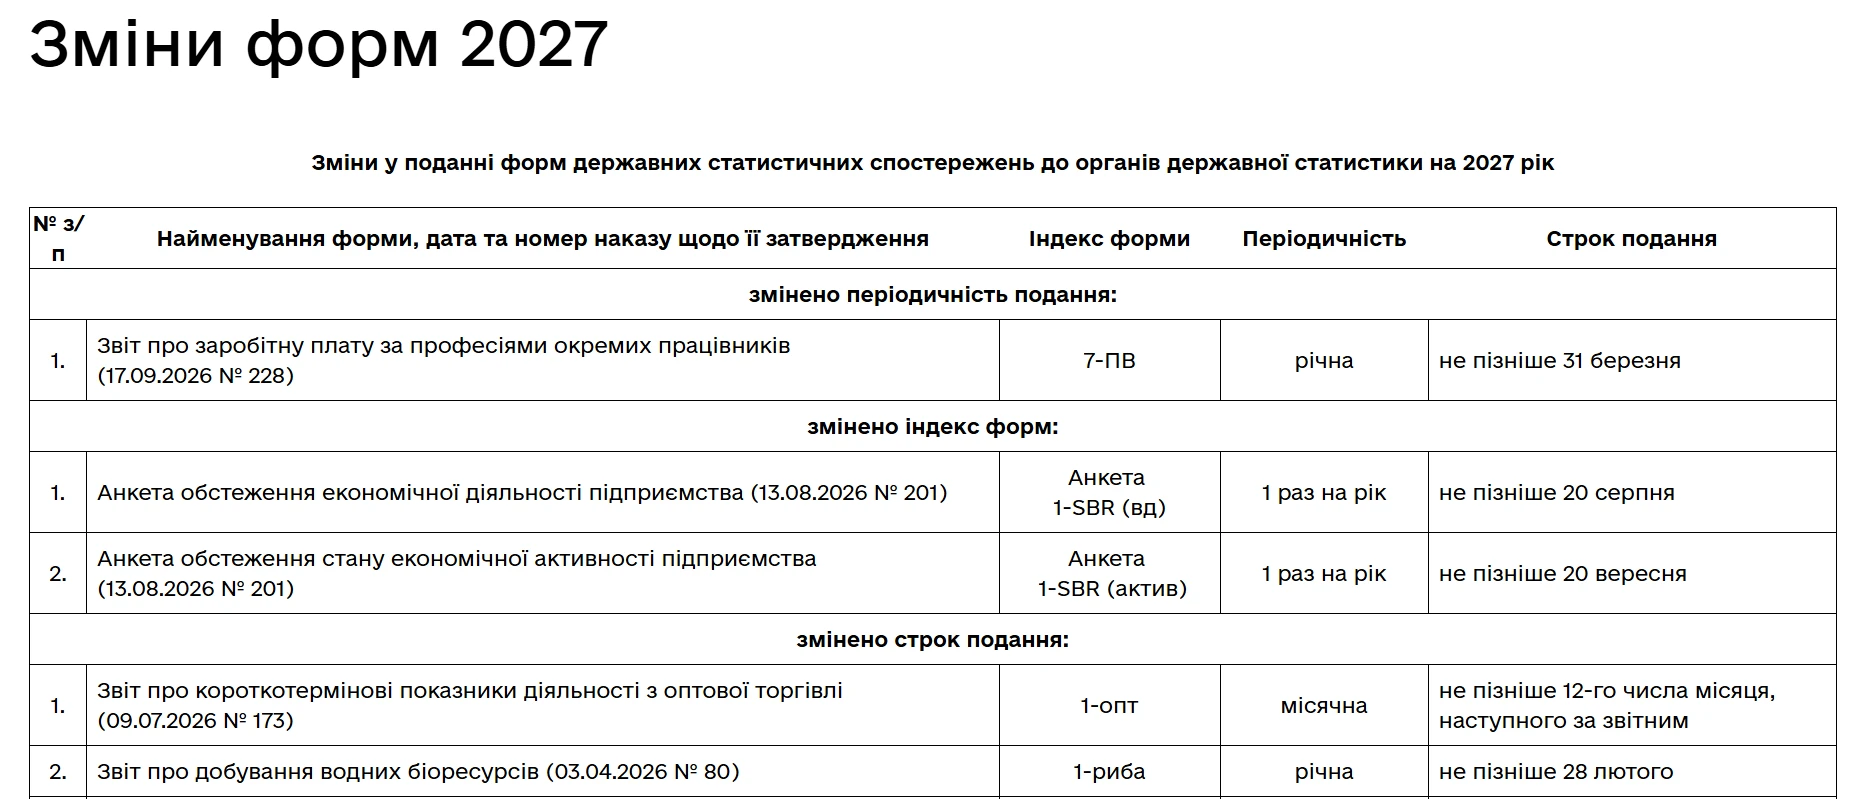
Держстат оприлюднив чергові зміни у поданні форм державних статистичних спостережень на 2027 рік. Зокрема, для окремих форм змінено періодичність або строки подання, чотири форми скасовано, натомість запроваджено вісім нових. Також оновлено 36 форм державних статистичних спостережень. Тож підприємствам варто заздалегідь перевірити, які статистичні форми вони подаватимуть у 2027 році та чи змінилися строки їх подання
ДПС зазначила, що юрособа – платник єдиного податку 3 групи, яка не є фінансовою установою та здійснює операції з ОВДП через ліцензованих посередників, може залишатися на спрощеній системі за умови дотримання вимог ПКУ. У разі продажу ОВДП на вторинному ринку або їх повного погашення доходом для цілей єдиного податку є вся сума коштів, що зараховується на рахунок товариства, з неї також сплачується військовий збір за ставкою 1%
ДПС зазначила, що будівля, зареєстрована у Державному реєстрі як «Будівля гуртожитку», не є об’єктом оподаткування податком на нерухомість. Тимчасове невикористання будівлі або використання окремих її приміщень у комерційних цілях, зокрема передача в оренду, саме по собі не змінює її статусу та не створює об’єкта оподаткування
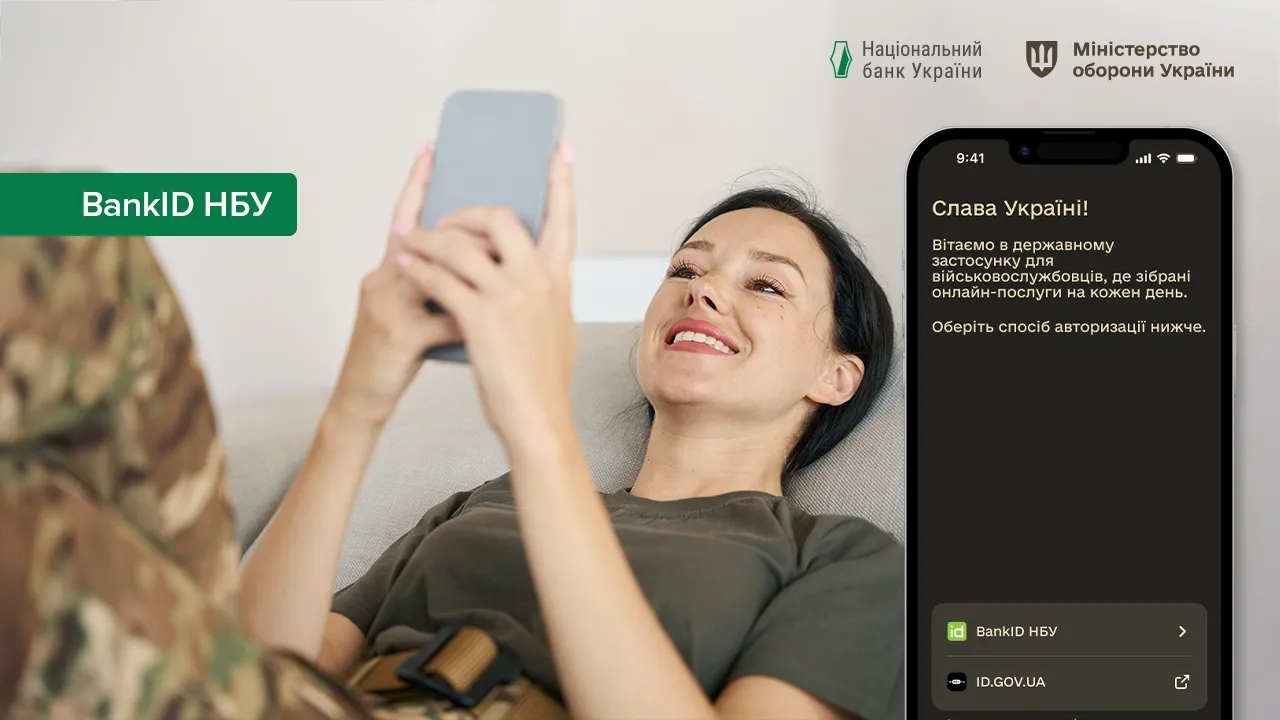
Мобільний застосунок «Армія+» напряму підключили до Системи BankID НБУ, тому військовослужбовці отримали ще один спосіб авторизації та зможуть швидше входити в застосунок. Раніше авторизація «Армія+» здійснювалася через інтегровану систему електронної ідентифікації порталу «Дія»
Несплата чергового платежу є підставою для прийняття органом ліцензування рішення про припинення дії безстрокової ліцензії. Право на здійснення відповідного виду діяльності припиняється з дати набрання чинності таким рішенням – на другий робочий день після дня його направлення ліцензіату
ДПС зазначила, що дивіденди, отримані юрособою – платником єдиного податку 3 групи від платника податку на прибуток, не включаються до доходу, якщо вони оподатковані відповідно до ПКУ. Якщо ж дивіденди не оподатковані у встановленому ПКУ порядку, отримувач включає всю їх суму до доходу для цілей єдиного податку
Для роботи з е-ТТН не потрібен окремий спеціальний КЕП: документ підписують уповноважені представники учасників перевезення власними чинними електронними підписами. Водій має використовувати власний електронний підпис, зокрема КЕП фізособи, КЕП працівника юрособи або, залежно від сервісу, Дія.Підпис, а передавати йому КЕП іншого працівника не можна
Із закінченням 3 кварталу 2026 року стартує звітна кампанія для платників єдиного податку. Експерт пояснив, як правильно ФОП та юрособам – платникам єдиного податку 3 групи скласти декларацію платника єдиного податку за «9 місяців 2026», які особливості її заповнення у різних випадках, а також порядок сплати єдиного податку та військового збору за 3 квартал 2026 року
Підйомну допомогу, яку військовослужбовець отримує при переїзді до нового місця служби в інший населений пункт, у додатку 4ДФ відображають за ознакою доходу «185». Щомісячну грошову компенсацію сум ПДФО, утриманих із такої допомоги, у 4ДФ не відображають
Якщо працівник здійснив донацію крові під час обідньої перерви та в цей день фактично працював, день донації табелюють як звичайний робочий день. Інший день відпочинку зі збереженням середнього заробітку оформлюють наказом на підставі статті 124 КЗпП, заяви працівника та довідки про донацію