

🤖 АІ-Консультант знає, де знайти
Статті, документи, шаблони та відповіді — за одним запитом.
Кабмін збільшив максимальний розмір пільгового кредиту на поповнення оборотного капіталу для підприємств оборонно-промислового комплексу зі 100 млн грн до 500 млн грн. Для підприємств із чинними державними контрактами ставка становитиме 5% річних, а для виробників без контрактів – від 5% до 10% залежно від суми кредиту
За ініціативи Міноборони розширено можливості пільгового кредитування для підприємств оборонно-промислового комплексу. Максимальний розмір кредиту на поповнення оборотного капіталу збільшено зі 100 млн грн до 500 млн грн.
Відповідну постанову ухвалив КМУ.
Нові умови дозволять українським виробникам залучати більше фінансування для:
Заступник Міністра оборони України Ганна Гвоздяр:
Зростання спроможностей українського ОПК безпосередньо залежить від доступу підприємств до достатнього фінансового ресурсу. Нові умови дають виробникам більше можливостей для безперебійного виконання державних контрактів, масштабування виробництва та нарощування випуску української зброї.
Умови пільгового кредитування залежать від:
Кредитування підприємств ОПК з чинними державними контрактами
Для підприємств, які на момент звернення за кредитом виконують державний контракт у сфері оборони, компенсаційна ставка становитиме 5% річних.
Такі виробники зможуть залучити до 500 млн грн на поповнення оборотного капіталу, однак не більше суми державного контракту, що перебуває у процесі виконання.
Це дозволить підприємствам отримувати необхідний фінансовий ресурс для закупівлі матеріалів і комплектуючих та забезпечення виробничого циклу ще до завершення виконання контракту й отримання оплати за поставлену продукцію.
Умови для підприємств оборонно-промислового комплексу без контрактів
Для підприємств, які на момент звернення за фінансуванням не виконують державний контракт у сфері оборони, компенсаційна ставка на поповнення оборотного капіталу залежатиме від розміру кредиту:
Для кредитів на інвестиційні цілі зберігається компенсаційна ставка до 5% річних. Ставка 5% річних також діятиме для договорів пільгового фінансового лізингу.
Джерело: Урядовий портал
Читайте більше:
З 1 вересня запрацюють нові правила грантової програми «Власна справа»
Державна підтримка аквакультури: заявки приймають до 1 листопада 2026 року
До 2,5 млн грн на розвиток бізнесу: стартує оновлена програма «Власна справа 2.0»
До 65% вартості проєкту: держава запускає програму прикладних досліджень для бізнесу
Бізнес може отримати до 30 тис. доларів: стартував новий грантовий конкурс до 30 вересня
Якщо працівник здійснив донацію крові під час обідньої перерви та в цей день фактично працював, день донації табелюють як звичайний робочий день. Інший день відпочинку зі збереженням середнього заробітку оформлюють наказом на підставі статті 124 КЗпП, заяви працівника та довідки про донацію
ДПС роз’яснила, що постачання співвиконавцем товарів оборонного призначення виконавцю державного контракту може звільнятися від ПДВ, якщо воно здійснюється в межах такого контракту з подальшим отриманням товарів замовником у сфері оборони. Водночас товари мають відповідати визначенню товарів оборонного призначення та класифікуватися за групами, товарними позиціями й підкатегоріями УКТ ЗЕД, зазначеними у пп. 4 п. 32 підрозд. 2 розд. ХХ ПКУ
ВС зазначив, що спір щодо неналежного виконання вже ухваленого судового рішення має вирішуватися в межах процедур судового контролю, а не шляхом подання нового адміністративного позову. Судова палата також відступила від висновку ВС від 30 квітня 2026 року у справі №340/7985/25
Законом про ЄСВ встановлено обов’язок для роботодавців нараховувати ЄСВ виходячи із мінімальної зарплати. Проте не завжди цю вимогу потрібно виконувати. В яких випадках та яким чином донараховувати ЄСВ до МЗП розберемо в наступній статті
Український фонд стартапів спільно з кластером Brave1 запускає грантову програму для розробників технологій протезування. Залежно від етапу розробки команди зможуть отримати до 2 млн грн на тестування ідей, до 4 млн грн на лабораторний зразок або до 8 млн грн на повноцінний прототип чи готовий виріб
Уряд зберіг щомісячну доплату 2 600 грн для вчителів на прифронтових територіях, які працюють очно або у змішаному форматі. Виплата передбачена для 23 600 учителів у 614 школах, а додаткові кошти також спрямують на повний розрахунок за фактично відпрацьований час у минулому навчальному році
Працівники, які використовують ручний електрифікований інструмент І класу, повинні мати ІІ групу з електробезпеки. Для роботи з інструментом ІІ та ІІІ класу достатньо І групи з електробезпеки; водночас для різних класів електроінструменту встановлені окремі вимоги щодо конструкції, ізоляції, заземлення та номінальної напруги
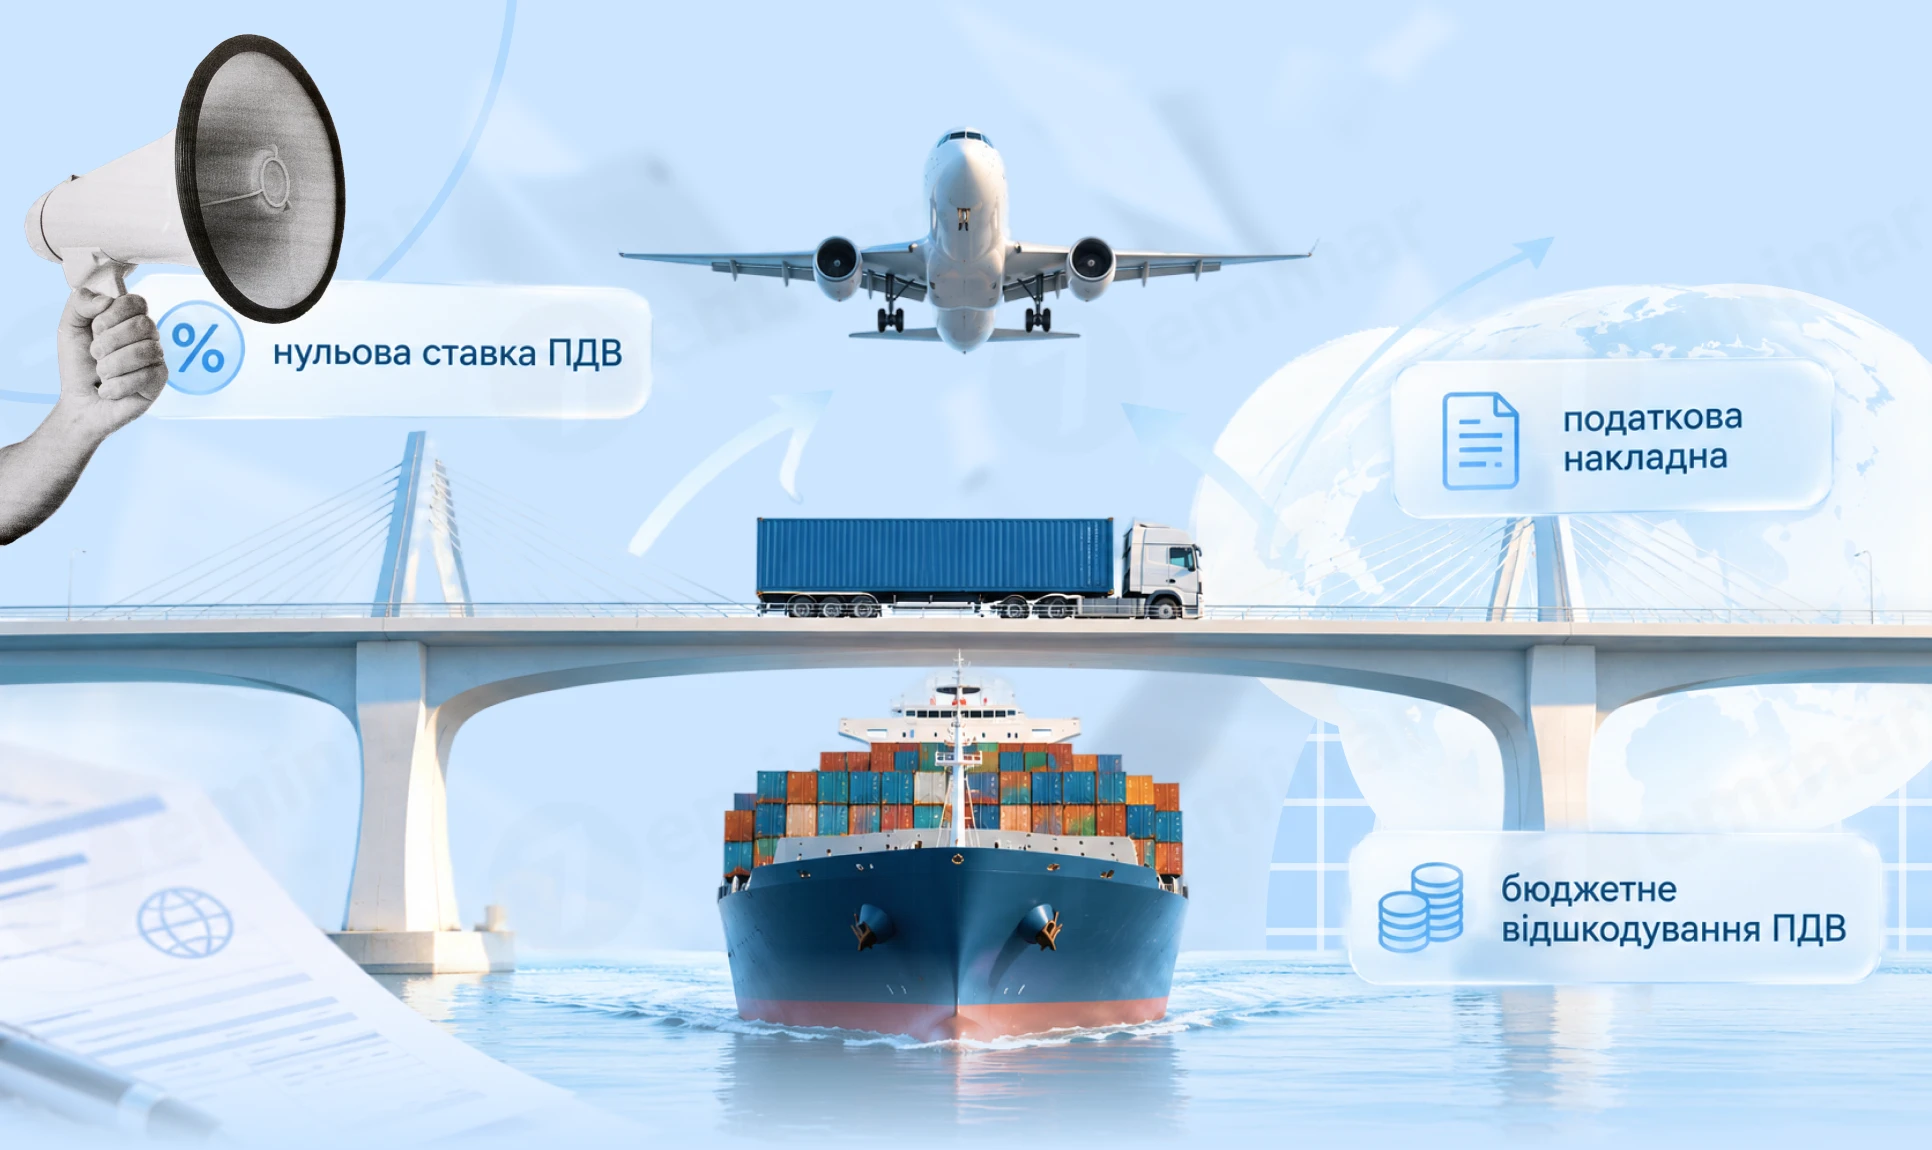
Оподаткування ПДВ експортних операцій має чимало нюансів. Розглянемо особливості оподаткування ПДВ звичайного експорту товарів (крім товарів-РЕЗ), зокрема, за яких умов можна застосувати нульову ставку ПДВ, чи обов’язково складати і реєструвати експортну податкову накладну (далі – ПН), як відобразити експортну операцію у декларації з ПДВ та заявити від’ємний ПДВ до відшкодування
Чи потрібна номенклатура справ компанії, якщо в штаті лише 15 працівників і немає окремих відділів? Так. Кількість працівників не звільняє юрособу від вимог до організації діловодства. Розбираємо, як скласти номенклатуру справ для невеликого підприємства, які розділи включити, як правильно називати справи та що врахувати під час затвердження

Податкова служба пояснила, як заповнювати декларацію з податку на прибуток підприємствам, які у третьому кварталі 2026 року втратили статус фінансової установи. Для різних звітних періодів застосовуються різні базові ставки, а за потреби платники можуть подати до декларації спеціальне доповнення відповідно до Податкового кодексу України

ФОП – платник єдиного податку 2 або 3 групи, який орендує сільськогосподарські угіддя, що належать фізичним особам та станом на 1 січня звітного року знаходилися в межах населеного пункту, не визначає МПЗ щодо таких земельних ділянок

У разі втрати, пошкодження або дострокового знищення Типової форми обліку доходів і витрат, ФОП на загальній системі оподаткування зобов'язана протягом п'яти днів письмово повідомити про це контролюючий орган за місцем обліку. Втрачену форму необхідно відновити протягом 90 календарних днів з дня, наступного за днем отримання повідомлення податковим органом

Верховний Суд у складі Касаційного адміністративного суду поставив крапку у податковому спорі щодо правомірності зупинення та відмови в реєстрації розрахунку коригування на повернення товару. Суд дійшов висновку, що відсутність належних первинних документів та розбіжності в датах є підставою для законної відмови з боку податкових органів.

Фізичні особи мають сплатити податок на землю протягом 60 днів з дати вручення ППР, яке контролюючі органи зобов’язані надіслати до 1 липня поточного року. У ППР вказуються кадастровий номер, площа ділянки, ставка та пільги. У разі переходу права власності на землю податок сплачують попередній і новий власник пропорційно часу володіння. Якщо ППР не було надіслано у встановлений строк, платник звільняється від відповідальності за прострочення

Іноземець, який працює та проживає в Україні, може скористатися податковою знижкою за навчання, якщо за результатами визначення статусу є податковим резидентом України. Сам факт наявності посвідки на тимчасове проживання не є єдиною умовою для такого статусу – враховуються місце проживання, постійне проживання, центр життєвих інтересів та строк перебування в Україні. Зокрема, про центр життєвих інтересів можуть свідчити місце постійного проживання сім’ї та економічні зв’язки особи з Україною. Отже, іноземець-резидент, який є платником ПДФО та відповідає іншим вимогам ПКУ, має право на податкову знижку за витратами на навчання

Якщо працівнику з інвалідністю нараховано лікарняні та заробітна плата за фактично відпрацьований час. Загальна сума більше мінімальної заробітної плати. Чи буде виконуватись умова про рівень заробітної плати працівнику з інвалідністю у 2026 році?

Запізнення або самовільний ранній вихід із роботи є порушенням трудової дисципліни, однак роботодавець не може карати працівника довільно. За такі порушення КЗпП передбачає дисциплінарні стягнення, зокрема догану або звільнення, але не грошовий штраф. Щоб стягнення було законним, роботодавцю необхідно належно зафіксувати порушення, витребувати письмові пояснення працівника та дотриматися встановлених строків і процедури