
☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
ФОП на загальній системі має враховувати особливості оподаткування коштів, отриманих від нерезидентів через Payoneer та Wise. Якщо кошти, отримані від здійснення зовнішньоекономічної діяльності, зараховані на рахунок, відкритий у системах Payoneer і WISE, та в подальшому перераховуються на рахунки, відкриті у банківських установах в Україні для здійснення підприємницької діяльності, то такі кошти включаються до доходу ФОП та оподатковуються у порядку, визначеному ст. 177 ПКУ
Чи включаються до доходу ФОП на загальній системі оподаткування кошти, отримані від нерезидентів на рахунок, відкритий у системах PAYONEER та WISE?
Розрахунки за зовнішньоекономічними операціями здійснюються виключно через рахунки в банках (Положення про заходи захисту та визначення порядку здійснення окремих операцій в іноземній валюті, затвердженого постановою Правління НБУ від 02.01.2019 №5).
Відповідно, передбачено, що грошові кошти від нерезидента за операціями резидента з експорту товарів підлягають зарахуванню на рахунок резидента в Україні в банку.
Одночасно ДПС зауважує, що PAYONEER – це міжнародна платіжна система, а WISE є міжнародною системою грошових переказів, тобто не вважаються рахунками, відкритими у банківських установах.
Порядок оподаткування доходів, отриманих ФОП на загальній системі оподаткування від провадження господарської діяльності встановлено ст. 177 Податкового кодексу України (далі – ПКУ), Згідно з якою об’єктом оподаткування є чистий оподатковуваний дохід, тобто різниця між загальним оподатковуваним доходом (виручка у грошовій та негрошовій формі) і документально підтвердженими витратами, пов’язаними з господарською діяльністю ФОП.
Якщо кошти, отримані від здійснення зовнішньоекономічної діяльності, зараховані на рахунок, відкритий у системах Payoneer і WISE, та в подальшому перераховуються на рахунки, відкриті у банківських установах в Україні для здійснення підприємницької діяльності, то такі кошти включаються до доходу ФОП та оподатковуються у порядку, визначеному ст. 177 ПКУ.
Разом з тим, якщо зазначені кошти залишаються на кінець звітного податкового періоду на рахунках, відкритих у системах Payoneer та WISE, тобто не зараховуються на рахунки, відкриті у банківських установах України для здійснення підприємницької діяльності, або зараховуються на рахунки в Україні, які відкриті для власних потреб, то такі кошти оподатковуються за правилами, встановленими для платників податків – фізичних осіб.
У разі якщо джерело виплат будь-яких оподатковуваних доходів є іноземним, сума такого доходу:
Джерело: ДПС
Читайте більше:
PayPal і ФОП у 2026 році: коли дохід оподатковується за ставкою 6%, а коли 23%
Іноземна податкова просить підтвердити дохід ФОП: що важливо знати
Валютний дохід ФОП у 2026 році: правила визнання, чи достатньо інвойса, Payoneer, Wise та PayPal
Коли ФОП може сформувати чек при продажі через Etsy, Shopify, PayPal та Payoneer: ІПК від ДПС
Суб’єкти господарювання, які здійснюють розрахункові операції, зобов’язані щоденно створювати фіскальні звітні чеки. У випадку настання форс-мажорних обставин такий чек має бути створений на РРО та / або ПРРО не пізніше наступного робочого дня до початку проведення розрахункових операцій на такому РРО та / або ПРРО
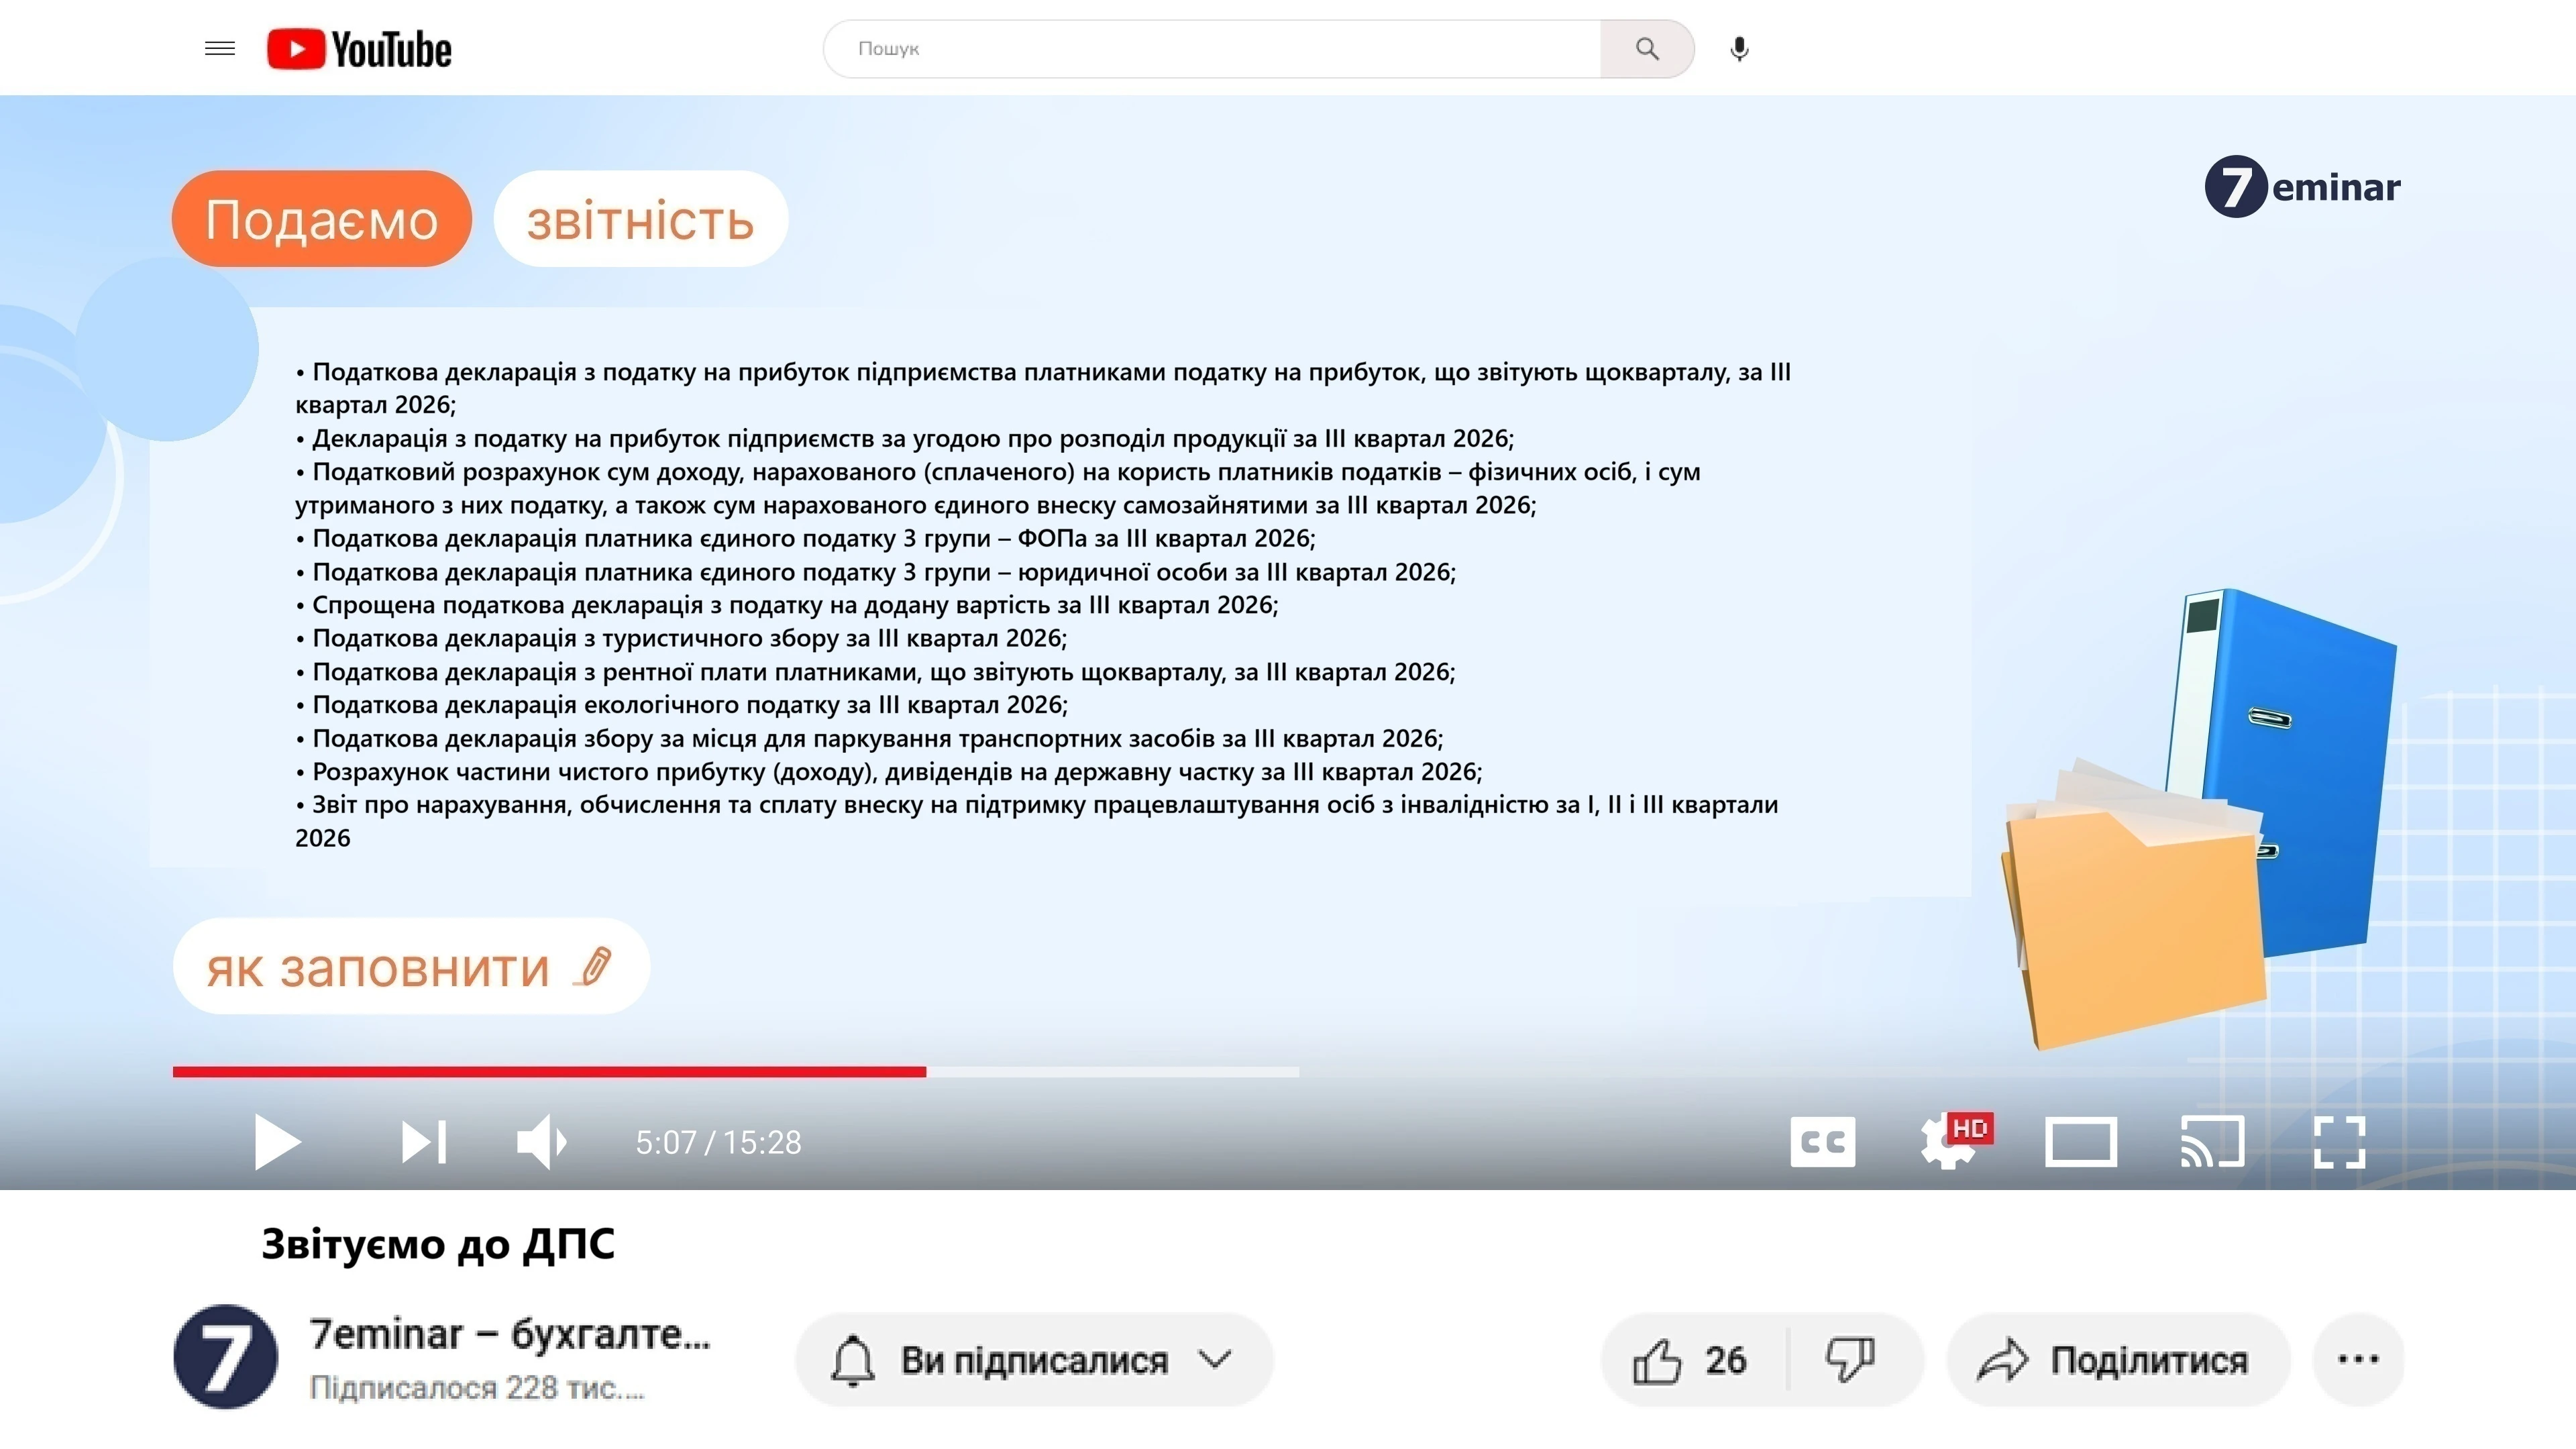
9 листопада 2026 року – останній день подання низки податкових декларацій і звітів за ІІІ квартал. Звітувати мають платники податку на прибуток, єдиного податку 3-ї групи, ПДВ, туристичного збору, рентної плати та інших податків і зборів. Зверніть увагу: декларацію з податку на прибуток та звіт про нарахування внеску на підтримку працевлаштування осіб з інвалідністю подаватимуть уперше за новими формами. Щоб не пропустити граничний строк, зібрали перелік звітності, яку потрібно подати за ІІІ квартал 2026 року
Після змін у правилах бронювання, запроваджених постановою КМУ №1328, Федерація роботодавців України звернулася до Мінекономіки з пропозиціями щодо вдосконалення процедури отримання та підтвердження статусу критично важливого підприємства. Серед ключових вимог бізнесу – скасувати обмеження за галузями, продовжити строк дії критичності для підприємств, чиї рішення спливають у листопаді–грудні, та запровадити двомісячний перехідний період у разі скасування критерію. Також ФРУ пропонує скоротити строки розгляду документів Координаційним центром, визначити чіткі підстави для відмови та запровадити принцип мовчазної згоди. Розглянемо, які зміни до правил бронювання пропонує бізнес
Державна податкова служба надала роз'яснення щодо порядку сплати та подання звітності з єдиного внеску на загальнообов’язкове державне соціальне страхування для підприємств, які провадять господарську діяльність в інших регіонах через орендовані чи власні приміщення за наявності найманих працівників
Як правильно рахувати кількість днів додаткової щорічної відпустки за особливий характер праці та чи віднімаються дні, коли працівник перебував на листку непрацездатності?
Виконавець виконував роботи за цивільно-правовим договором та керував навантажувачем, що належав підприємству, коли стався нещасний випадок. ВС пояснив, що сама власність підприємства на техніку не є достатньою підставою для відшкодування шкоди, якщо виконавець використовував її на підставі ЦПД
До 7 листопада 2026 року держоргани мають переглянути критерії, за якими підприємства отримують статус критично важливих. Постанова КМУ №1328 передбачає, що за результатами такого перегляду статус можуть скасувати підприємствам, які більше не відповідатимуть оновленим вимогам. Водночас раніше ухвалені рішення залишаються чинними протягом установленого строку, якщо їх не скасують. Розповідаємо, що змінюється для роботодавців і чи варто вже зараз готувати документи на отримання критичності
Верховна Рада ухвалила закон, який розширює перелік видів гуманітарної допомоги та коло її отримувачів і набувачів на період воєнного стану. Зокрема, гуманітарну допомогу зможуть отримувати підприємства залізничного транспорту, адміністрації морських портів, державні стивідорні компанії та окремі суб’єкти господарювання для забезпечення роботи пожежно-рятувальних підрозділів. Також розширюється перелік транспорту, техніки, обладнання та запчастин для підтримки автобусних маршрутів і міського електротранспорту. Розглянемо, хто зможе отримувати таку допомогу та на які потреби її дозволять використовувати
Питання проведення перевірок органами Держпраці завжди актуальні для роботодавців. У 2026 році відбулися певні зміни у законодавстві, які стосуються таких перевірок. У статті розглянемо, за якими правилами зараз мають проводитися перевірки органами Держпраці, та що саме змінилося у цьому питанні у 2026 році
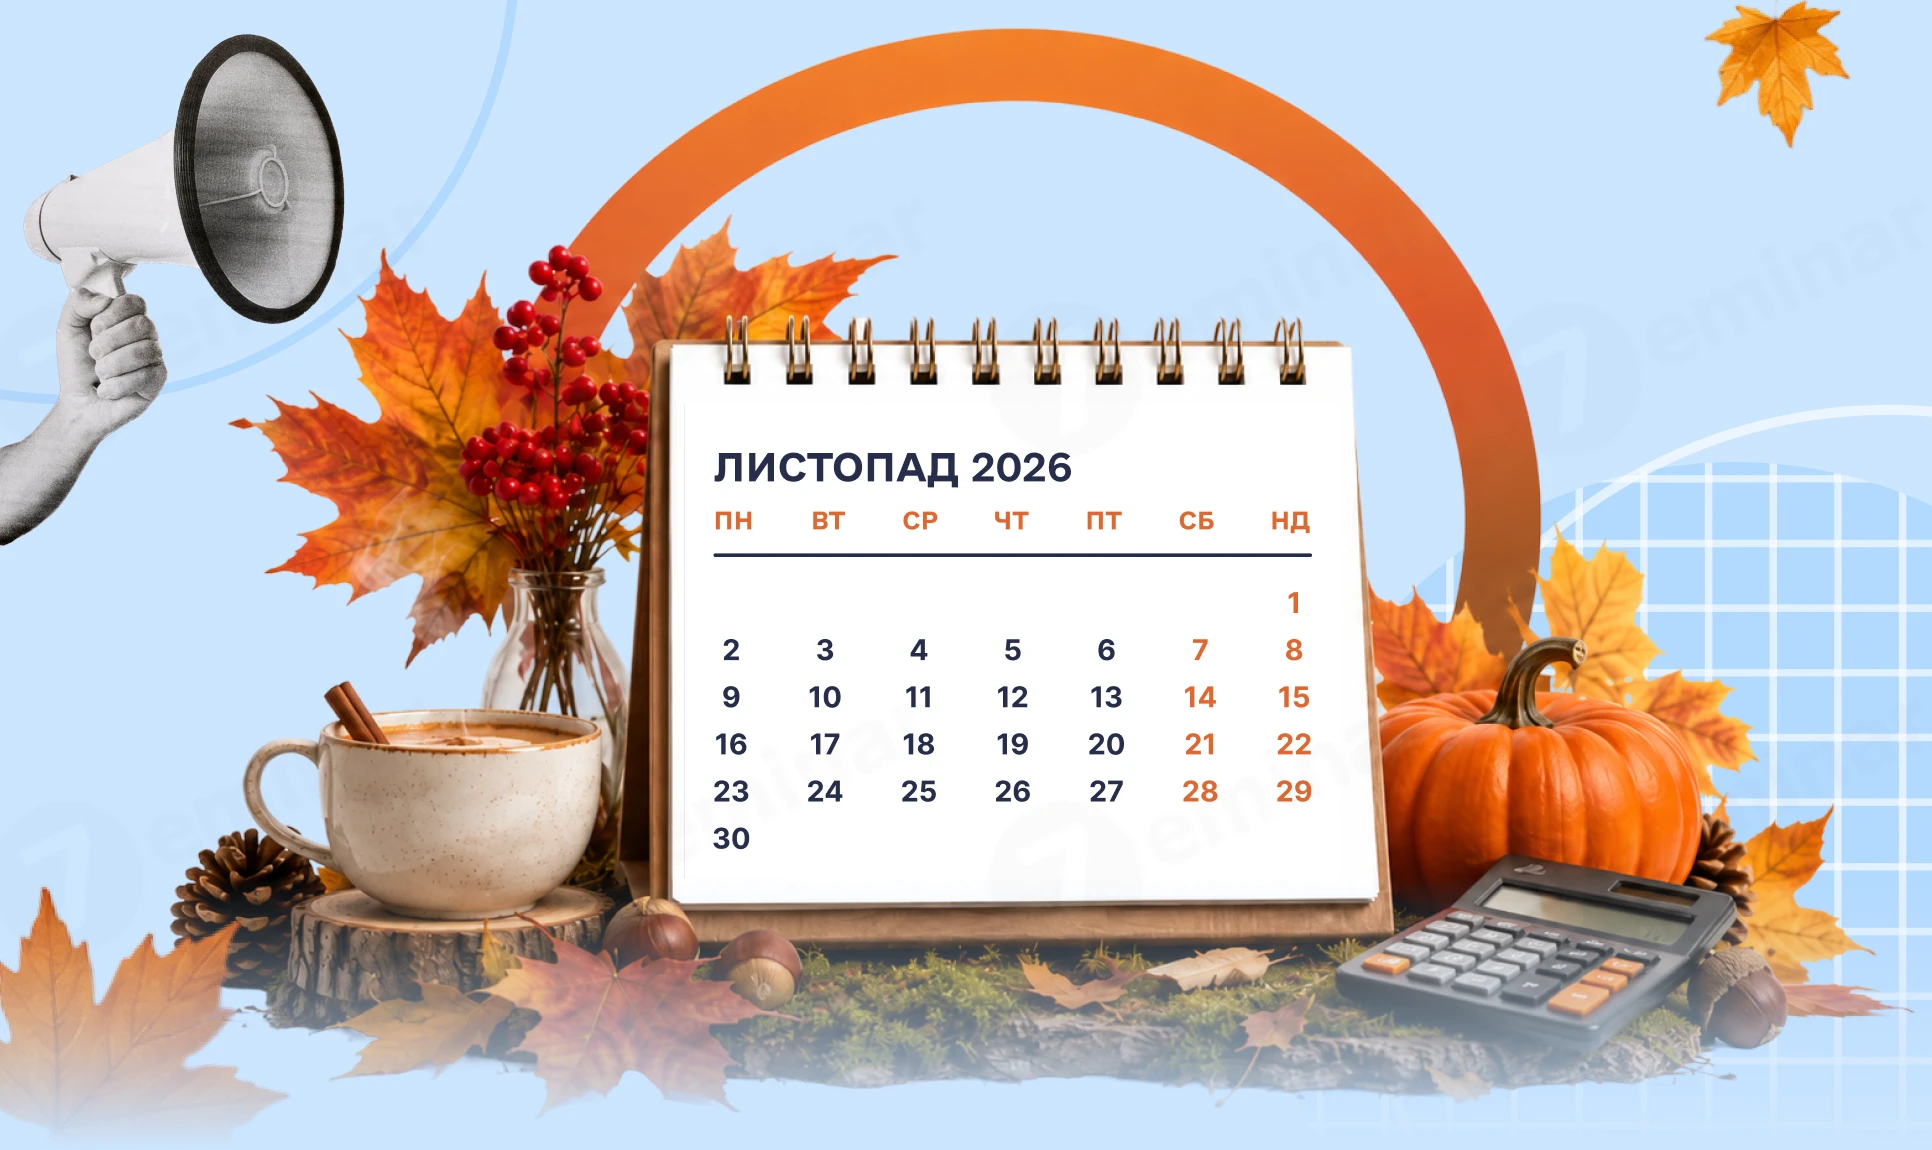
Підготували для вас календар бухгалтера з ключовими датами подання звітності, сплати податків і важливих бухгалтерських подій на листопад 2026 року. Збережіть собі, щоб нічого не забути – нагадаємо, коли подавати ПДВ-декларацію, єдиного податку, об'єднану звітність та сплачувати податки
Якщо орган місцевого самоврядування протягом року ухвалив та оприлюднив рішення про надання юридичній особі пільги із земельного податку, важливо правильно визначити період її застосування. За роз’ясненням ДПС, право на пільгу виникає з урахуванням строків, установлених відповідним рішенням, а звільнення від сплати податку починається з місяця, наступного за місяцем виникнення такого права
Державні органи, органи місцевого самоврядування, підприємства, установи та організації зобов’язані щомісяця до 5 числа повідомляти ТЦК та СП, органи СБУ або відповідні розвідувальні підрозділи про зміни в облікових даних працівників за місцем їх військового обліку
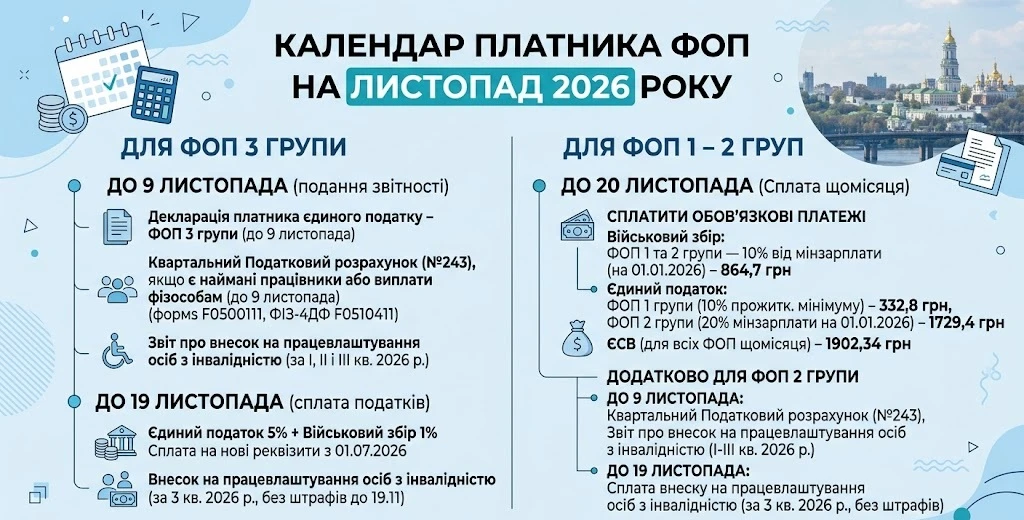
У листопаді 2026 року ФОП 1 – 3 груп мають подбати про сплату податків і внесків, а підприємці з найманими працівниками – ще й про подання звітності. Які декларації та звіти подати до 9 листопада, які платежі сплатити до 19 – 20 листопада та на що звернути увагу щодо внеску на працевлаштування осіб з інвалідністю – зібрали в одному матеріалі
Воєнний стан в Україні продовжено до лютого 2027 року і більшість військовозобов'язаних, які мають відстрочку від призову, зіткнуться з необхідністю її продовження вже у листопаді. Адвокатка Дар'я Тарасенко наводить детальну інструкцію як це зробити
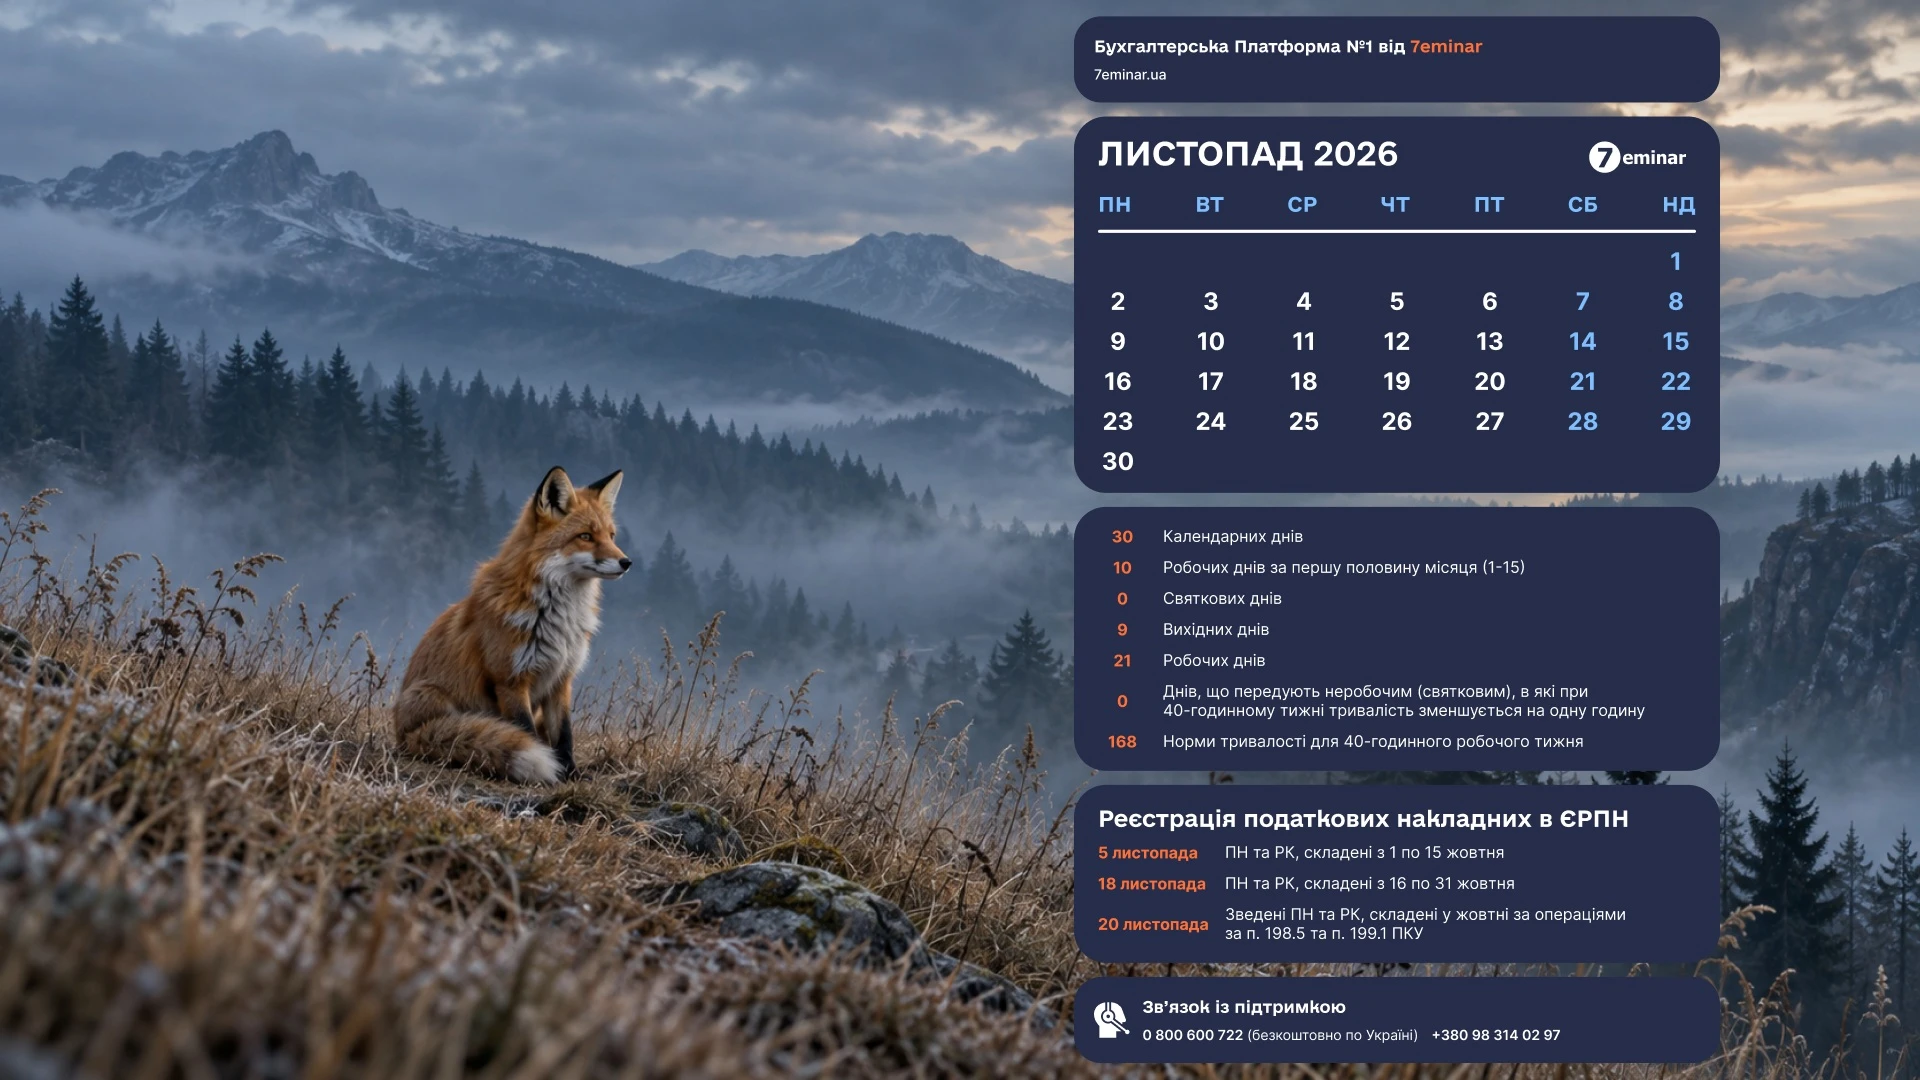
Шпалери для робочого столу бухгалтера на листопад 2026 року – безкоштовні заставки з календарем, важливими датами, нормою робочого часу та строками реєстрації ПН і РК в ЄРПН. Обирайте один із чотирьох варіантів і завантажуйте безкоштовно