Експерт
Марина СтьопінаНезалежний практикуючий експерт в сфері обліку ФОП, головний бухгалтер з понад 20-річним стажем, керівник сервісу «Особистий консультант»

🤖 АІ-Консультант знає, де знайти
Статті, документи, шаблони та відповіді — за одним запитом.
ФОП, який отримує оплату від нерезидентів в іноземній валюті, має правильно визначити момент виникнення доходу, курс для його перерахунку та підтвердити операцію документами. А якщо кошти надходять через Payoneer, Wise чи PayPal, виникають додаткові нюанси з їх оподаткуванням. Розберемо, коли визнавати валютний дохід ФОП, які документи потрібні та як працювати з міжнародними платіжними системами
ФОП на єдиному податку, який отримує оплату від нерезидентів в іноземній валюті, має правильно визначити момент виникнення доходу та суму, яка підлягає оподаткуванню. Особливо важливо не плутати момент отримання валюти, її подальший продаж та курсові коливання.
1. Коли ФОП визнає валютний дохід
Дохід визнається один раз – в момент отримання валюти на основний валютний рахунок ФОП (не розподільчий!)
Відповідно до п. 292.5 Податкового кодексу України (далі – ПКУ), дохід, виражений в іноземній валюті, перераховується у гривнях за офіційним курсом гривні до іноземної валюти, встановленим Національним банком України на дату отримання такого доходу.
Тому для визначення доходу важливий курс НБУ саме на дату зарахування коштів на основний валютний рахунок ФОП.
Для фіксації доходів використовуємо виписку по поточному валютному рахунку 2600. Щоб не помилитись, звертайте увагу на номер рахунку:
Важливо: орієнтуватися потрібно саме на дату фактичного зарахування валюти на основний валютний рахунок, а не на дату виставлення інвойсу, дату виконання робіт чи надання послуг або дату подальшого продажу валюти
2. Подальший продаж валюти та курсові різниці не збільшують дохід
Після того як валюту отримано та дохід визначено, подальші операції з цією валютою вже не впливають на базу оподаткування єдиним податком.
Зокрема, не потрібно повторно визначати дохід у момент продажу іноземної валюти. Також зміна валютного курсу після моменту отримання коштів не створює додаткового доходу для цілей єдиного податку.
ДПС у своїх роз'ясненнях зазначає, що позитивна різниця від продажу банком іноземної валюти за дорученням фізичної особи – підприємця не є доходом фізичної особи – підприємця – платника єдиного податку.
Так само ФОП не потрібно здійснювати перерахунок залишків іноземної валюти на рахунку за курсом НБУ на кінець звітного періоду. Такі залишки не створюють додаткового доходу чи витрат для цілей єдиного податку незалежно від коливань валютного курсу.
ФОП, на відміну від юридичних осіб, не розраховує курсові різниці для цілей оподаткування єдиним податком.
3. Яку суму включати до доходу, якщо банк утримав комісію
Окремої уваги потребує ситуація, коли банк утримує комісію із суми валютного платежу.
Доходом ФОП є сума коштів в іноземній валюті, визначена в договорі (контракті), перерахована у гривні за офіційним курсом НБУ на дату отримання валюти.
ДПС у ЗІР, категорія 107.01.03, зазначає, що у разі отримання за договором (контрактом) виручки в іноземній валюті за надані товари, роботи або послуги доходом ФОП – платника єдиного податку є сума коштів в іноземній валюті, визначена в договорі (контракті) та перерахована у гривні за офіційним курсом гривні до іноземної валюти, встановленим НБУ на дату отримання валюти.
Отже, сума доходу не зменшується на банківську комісію.
Розглянемо на прикладі:
Припустимо, у інвойсі зазначено суму 2800 USD. Після зарахування платежу банк утримав свою комісію, тому на основний валютний рахунок ФОП фактично надійшло 2765 USD.
У такому випадку для визначення доходу потрібно взяти саме 2800 USD, а не 2765 USD. Суму 2800 USD необхідно перерахувати у гривні за офіційним курсом НБУ на дату отримання валюти на основний валютний рахунок ФОП.
Саме отримана таким чином гривнева сума включається до доходу ФОП – платника єдиного податку.
Тобто банківська комісія не зменшує суму доходу, навіть якщо через її утримання на рахунок підприємця фактично надійшла менша сума іноземної валюти.
4. Як визнавати дохід у валюті, отриманий у системах Payoneer або Wise
Кошти, отримані від зовнішньоекономічної діяльності на Payoneer або Wise та перераховані протягом звітного періоду на рахунок ФОП в українському банку – включаються до доходу ФОП-єдинника.
Правила наступні:
Давайте розглянемо на прикладі, як ФОП визнавати дохід.
Так як 100 дол. США надійшли на Payoneer 20.07, то ФОП відображає дохід в гривні за курсом НБУ на дату надходження 20.07.2026.
Курс долара США на 20.07.2026 – 44,6676
Рахуємо суму доходу в гривні: 100 доларів* 44,6676=4466,76 грн.
Саме цю суму ФОП визнає доходом, включає в Книгу обліку доходів, декларацію по єдиному податку та оподатковує єдиним податком та військовим збором.
Щодо 90 доларів, які 21.07 надійшли на валютний рахунок у ПриватБанку, то повторно включати їх до доходу не потрібно, так як ці кошти вже були враховані в дохід на дату їх надходження на Payoneer.
Так само 4045 грн, які 22.07 надійшли на гривневий рахунок від автоматичного продажу валюти, повторно доходом не визнаються.
5. Як ФОП-єдиннику працювати з PayPal
Окремо варто звернути увагу на PayPal. На даний час відсутня можливість відкрити бізнес акаунт в PayPal. Приєднати до PayPal можна тільки особистий рахунок (картку) фізособи.
На початку 2022 року ще можна було під’єднати ключ карту ФОП до системи PayPal та отримувати кошти на рахунок ФОП, однак це тривало недовго. На цей час, бізнес-акаунти PayPal в Україні недоступні.
Тому якщо ключ карта ФОП не під’єднана до сервісу PayPal і кошти отримуються на особисту картку фізособи – ці кошти вважаються доходом фізичної особи і оподатковуються як дохід звичайної фізичної особи за правилами ПКУ – ПДФО (18%) та ВЗ (5%). Для декларування отриманого доходу фізособа подає декларацію про майновий стан та доходи.
Альтернативою PayPal для ФОП можуть бути міжнародні платіжні системи Payoneer та Wise. Вони дозволяють перераховувати отримані кошти на підприємницькі рахунки в українських банках.
Таким чином, при виборі платіжної системи ФОП варто заздалегідь перевірити можливість виведення коштів саме на підприємницький рахунок. Від цього залежить порядок оподаткування отриманого доходу.
При здійсненні зовнішньоекомічної діяльності у ФОП виникає багато запитань по оформленню документів. Розглянемо найчастіші з них.
ФОП 3 група надала послуги нерезиденту фізособі. Чи достатньо буде оформити інвойс на цю особу вказавши лише прізвище та ім'я, оскільки договір не укладався і паспортних даних немає?
Так, у цій ситуації ФОП може оформити на фізособу тільки інвойс, який буде виконувати роль і договору, і первинного документу.
Відповідно до ст. 6 Закону України від 16.04.1991 №959-XII «Про зовнішньоекономічну діяльність», для експорту послуг (крім транспортних) договір може бути укладений шляхом прийняття оферти, обміну електронними повідомленнями або, зокрема, шляхом виставлення інвойсу за надані послуги.
Тому відсутність окремого договору сама по собі не є проблемою. В інвойсі варто зазначити дані замовника, які у вас є, зокрема ім’я та прізвище фізичної особи-нерезидента, опис послуг, їх вартість, валюту, дату та інші реквізити, що дозволяють ідентифікувати операцію.
Отже, інвойс може бути достатнім документом для оформлення операції, оскільки для експорту послуг зовнішньоекономічний договір може укладатися шляхом виставлення рахунка (інвойсу), у тому числі в електронній формі.
ФОП – айті надає послуги закордонним замовникам. Чи можна не складати акт виконаних робіт? Чи достатньо інвойсу?
Так, для ЗЕД-операцій інвойс може замінити акт наданих послуг. Належно оформлений та оплачений інвойс може виконувати функцію первинного документа, якщо він містить необхідні реквізити та підтверджує конкретну господарську операцію.
Щоб інвойс міг використовуватися як первинний документ, він має містити обов’язкові реквізити, які дають змогу ідентифікувати господарську операцію та її учасників, зокрема:
Тобто самого факту наявності інвойсу недостатньо. Якщо ФОП планує використовувати його замість окремого акта, важливо подбати про належне заповнення всіх необхідних реквізитів і мати підтвердження його оплати.
Таку позицію неодноразово висловлювало Міністерство фінансів України. Зокрема, у листі від 16.02.2017 №31-11410-06-5/4339 зазначено, що належно оформлений рахунок-фактура (інвойс) може бути підставою для відображення в обліку господарської операції без складання акта приймання-передачі, але лише за умови його оплати, що підтверджується відповідними документами.
Аналогічну позицію Мінфін навів і в листі від 24.03.2023 №41010-06-5/7983.
Також інвойс як документ, що підтверджує операцію, визнають і податківці. У ЗІР, категорія 112.02, зазначено, що під час імпорту робіт, послуг, прав інтелектуальної власності та інших немайнових прав банк може завершити валютний нагляд, зокрема, після пред’явлення резидентом рахунка (інвойсу) без оформлення акта виконаних робіт (наданих послуг).
ФОП 3 група в ІТ сфері надає послуги іноземній фірмі. Договір складено двома мовами, а інвойси формуються англійською мовою. Чи потрібно перекладати інвойси на українську мову і чи потрібно нотаріально посвідчувати переклад?
Якщо замовником послуг є нерезидент, то ФОП може скласти одномовний інвойс мовою, зрозумілою іноземному замовнику.
Водночас, переклад інвойсів (рахунків-фактур) на українську мову є обов'язковим. Нотаріальне посвідчення перекладу не вимагається, достатньо завірення підписом перекладача або печаткою бюро перекладів.
Дані податкового обліку (в т.ч. і ФОП) базуються на даних первинних документів згідно з п. 44.1 ПКУ, і при перевірках звертають увагу на переклад первинних документів на українську мову, адже на це є пряма п. 1.4 Положення про документальне забезпечення записів у бухгалтерському обліку, затвердженого наказом Мінфіну від 24.05.1995 №88).
Найчастіше у ФОП 2 групи виникають два питання:
Чи дозволено ФОП 2 групи імпортувати товари в Україну та чи може він продавати товари іноземним покупцям на експорт?
Відповідаємо: може.
ФОП на 2 групі єдиного податку може імпортувати товари на територію України, чинне законодавство України не містить на це заборони.
Далі на території України Ви можете продавати їх будь-якому на підставі норм пп. 2 п. 291.4 ПКУ.
Експорт товарів ФОП 2 групи також може здійснювати. Підприємець має право постачати товари будь-яким покупцям, у тому числі іноземним контрагентам, оскільки п. 291.4 ПКУ не встановлює для ФОП 2 групи обмежень щодо експорту товарів.
Отже, ФОП 2 групи може здійснювати ЗЕД-операції, але потрібно враховувати не лише правила спрощеної системи, а й враховувати правила валютного нагляду.
Читайте більше:
ФОП отримує кошти на PayPal: як показати дохід та вивести гроші
Прийом валютних платежів через PAYONEER та WISE: ключові аспекти для ФОП-єдинника
Wise, Revolut, Payoneer: коли кошти стають доходом ФОП
ФОП отримує кошти на PayPal: як показати дохід та вивести гроші
Підприємство планує дарувати працівникам до дня народження квіти вартістю до 2000 грн. Чи потрібно вартість таких подарунків включати до заробітної плати працівника та нараховувати на неї ЄСВ? Яку ставку ЄСВ застосовувати до вартості квітів, подарованих працівнику з інвалідністю – 22% чи 8,41%?
За який період у 2026 році податкова може призначити перевірку ТОВ з податку на прибуток та ПДВ з урахуванням поновлення строків давності з 01.08.2023? Чи має право ДПС перевіряти 2020–2022 роки, якщо підприємство своєчасно подало звітність і не подавало уточнюючих декларацій?
Чи може посадовий оклад директора бути нижчим або дорівнювати окладу спеціалістів ІТ? Чи можуть спеціалісти ІТ мати однакові оклади, які перевищують оклад директора? Якщо з січня 2026 року оклад директора був меншим або однаковим з окладами ІТ-спеціалістів, чи можна з 1 вересня змінити штатний розпис і встановити директору вищий оклад? Чи не буде порушенням зміна окладів у вересневому штатному розписі та чи загрожує підприємству штраф за січень-серпень, якщо оклади підвищуються?
До початку нового навчального року школярам і студентам нагадали про основні правила кібергігієни. Серед них – використання складних паролів і двофакторної автентифікації, обережність із посиланнями та Wi-Fi-мережами, завантаження програм лише з офіційних джерел, резервне копіювання даних і перевірка інформації, яку надає штучний інтелект
Двоє людей з однаковим діагнозом можуть мати зовсім різні труднощі у повсякденному житті – від пересування до спілкування чи догляду за собою. Саме тому реабілітаційна команда оцінює не тільки порушення, а й збережені можливості, потреби та бар’єри, а потім разом із людиною визначає цілі допомоги
Агровиробники з 9 областей України можуть безкоштовно отримати зернові рукави для зберігання власного врожаю 2026 року. Заявки через Державний аграрний реєстр приймають з 28 серпня до 13 вересня, а пріоритет матимуть господарства, інфраструктура яких постраждала через бойові дії
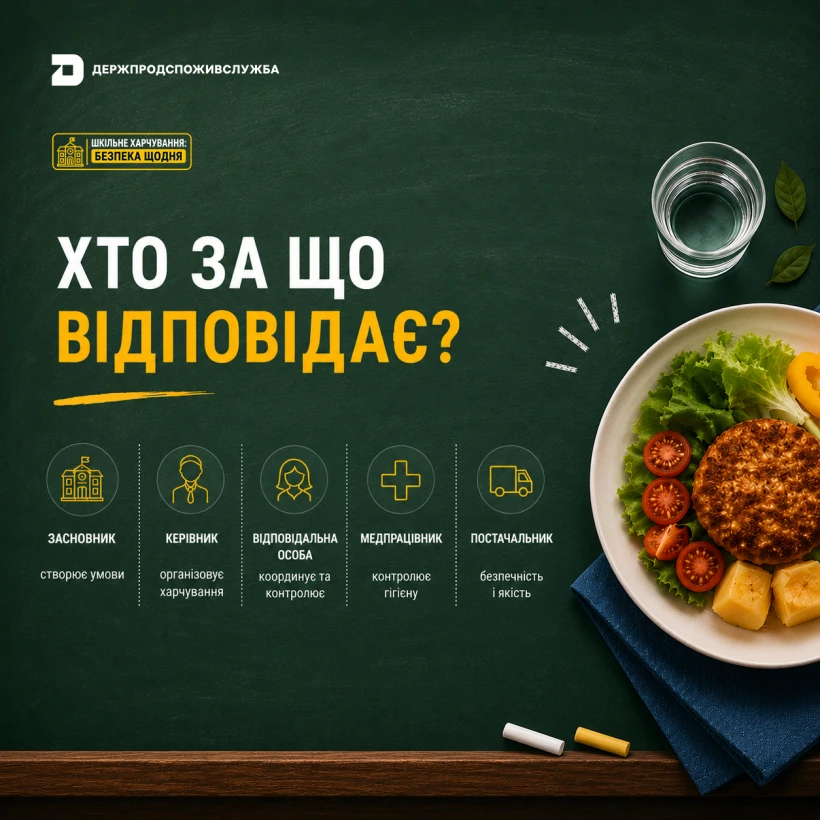
Безпека шкільного обіду залежить не від однієї людини, а від усього ланцюга – від закупівлі та приймання продуктів до їх зберігання, приготування і видачі. Держпродспоживслужба пояснила, хто саме відповідає за кожен етап та які функції виконує державний контроль
Якщо смерть людини настала на тимчасово окупованій території, факт смерті можна встановити через суд та на цій підставі провести державну реєстрацію смерті в Україні. Звернутися можуть члени сім’ї померлого, їхні представники та інші заінтересовані особи, а судовий збір у таких справах не сплачується
Операції з капітального ремонту гуртожитку можуть звільнятися від оподаткування ПДВ за п. 197.15 ПКУ, якщо одночасно виконуються встановлені умови щодо характеру робіт, статусу об’єкта та джерела їх фінансування. Зокрема, ремонтні роботи мають фактично належати до будівельно-монтажних робіт із будівництва або капітального ремонту житла, а гуртожиток – бути об’єктом житлової нерухомості. Вартість таких робіт також має оплачуватися державними коштами, які безпосередньо надходять на рахунок підрядника. УПК №397 не змінила цих правил, оскільки лише роз’яснює положення ПКУ та не є нормативно-правовим актом
Якщо працівник працює за основним місцем роботи, єдиний внесок сплачується не менше розміру, розрахованого для мінімальної заробітної плати. У випадку, коли працівник працює не за основним місцем роботи – єдиний внесок нараховується лише на суму нарахованого доходу
Кабінет Міністрів зареєстрував у Верховній Раді проєкт нового Трудового кодексу України №16010, який має замінити застарілу модель регулювання трудових відносин сучасними правилами. Документ передбачає більше договірності у відносинах працівника й роботодавця, ширші можливості для дистанційної та гнучкої роботи, а також оновлення гарантій для батьків, людей з інвалідністю та працівників старшого віку. Окрему увагу приділено захисту від підміни трудових відносин цивільно-правовими договорами, оплаті праці, робочому часу та праву на відпочинок. Новий підхід також посилює соціальний діалог і передбачає сучасні механізми врегулювання колективних трудових спорів
У вересні 2026 року ФОП мають врахувати кілька важливих податкових дедлайнів – від сплати військового збору, єдиного податку та ЄСВ до зміни системи оподаткування. ФОП 1–2 груп повинні сплатити військовий збір та єдиний податок за вересень до 18 вересня включно. Водночас 15 вересня спливає строк для переходу на спрощену систему або зміни групи з IV кварталу 2026 року. Тим, хто планує відмовитися від спрощеної системи з 1 жовтня, заяву необхідно подати до 21 вересня включно
Податківці роз’яснили, як діяти платнику податків у ситуації, коли об’єкт оподаткування придбали, але відчужили вже протягом перших 10 робочих днів. Чи потрібно подавати первинне повідомлення за ф. № 20-ОПП, а потім – повідомляти про його закриття?
ОЕСР оновила XML-схему обміну даними за стандартом CRS, передбачивши нові інформаційні поля для формування та передачі звітів про підзвітні фінансові рахунки. Перехід України на оновлену схему планується з 2027 року, тому фінансовим агентам варто заздалегідь підготувати свої системи до нових технічних вимог. Для цього також мають бути внесені відповідні зміни до національного Порядку заповнення та подання CRS-звітності
У разі припинення реалізації пального або спирту анулювання реєстрації здійснюється на підставі поданої заяви, яку контролюючий орган розглядає протягом трьох робочих днів
Податківці пояснили, що юридичні особи повинні сплачувати авансові внески з податку на нерухомість до 29 числа місяця, що настає за кварталом. Хоч у ПКУ зазначено «до 30 числа», норма тлумачиться так, що останній день сплати – саме 29-те
Правильно сформована структура власності є ключовою умовою для достовірного визначення кінцевих бенефіціарних власників, а її недоліки можуть стати причиною відмови у проведенні реєстраційних чи банківських процедур. Важливо не лише показати формальний розподіл часток, а й розкрити весь ланцюг володіння та механізми прямого й непрямого контролю аж до фізичної особи. Частка 25% і більше є важливим орієнтиром, однак сама по собі не визначає КБВ, адже вирішальний вплив може виникати через корпоративні договори, право голосу або фактичне управління. Особливу увагу потрібно приділяти багаторівневим структурам із іноземними компаніями та трастами
КМУ схвалив законопроєкт, який пропонує комплексні зміни до адміністрування ПДВ. Документ передбачає спрощення звітності для ФОП, нові правила складання податкових накладних, збільшення порогу для перевірок бюджетного відшкодування та запровадження квартального звітного періоду для підприємців – платників ПДВ