

☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Податківці роз’яснили, коли юридична особа або ФОП мають подати Розрахунок за період, у якому проводилася процедура припинення діяльності. Такий Розрахунок подається до завершення процедури державної реєстрації припинення юридичної особи або підприємницької діяльності ФОП
У податківців уточнили:
Податківці пояснили наступне.
Джерело: ЗІР, Категорія: 103.25
Читайте більше:
Копійки по зарплаті переносять на наступний місяць: як правильно показати в 4ДФ
ЄСВ не сходиться через округлення: ДПС пояснила, яку суму ставити в Розрахунку
ДПС пояснила особливості заповнення 4ДФ у разі звільнення працівника без виплат
Яку ознаку доходу застосовувати для аліментів у додатку 4ДФ у 2026 році: відповідь ДПС
Податківці пояснили, як заповнювати розрахунок ПДВ за відсутності договору з нерезидентом
У Мінекономіки обговорюють створення окремого фонду для підтримки бізнесу, на фінансування програм якого потрібно близько 6 млрд грн; одним із можливих джерел називають підвищення ПДВ з 20% до 21–21,5%, однак рішення поки не ухвалене. За концепцією Мінекономіки, фонд може запрацювати у січні 2027 року та компенсувати бізнесу збитки основних засобів у межах до $10 млн на одну юридичну особу

Запровадження внеску на підтримку працевлаштування осіб з інвалідністю суттєво змінило підхід до кола роботодавців і платників: тепер важливим є не лише факт використання найманої праці, а й чисельність працівників та виконання встановленого нормативу. У листі ДПС від 11.05.2026 №545/2/99-00-21-01-01-02 (а також в ЗІР) чітко визначено, що звітність про нарахування, обчислення та сплату внеску подається як роботодавцями, так і платниками внеску незалежно від кількості найманих осіб та виконання нормативу
Жінок-офіцерів під час ведення персонального військового обліку слід включати до третьої групи Списків, а не до першої. Саме таку позицію надало Міністерство оборони у відповідь на запит експертки Галини Казначей щодо відображення військовозобов’язаних жінок офіцерського складу

Ні, така сума не є об’єктом оподаткування. Водночас якщо сума поворотної фінансової допомоги не повертається протягом строку дії договору, то вона включається до складу доходів фізичної особи та оподатковується за правилами, встановленими для платників податків – фізичних осіб
Інвестиційний прибуток фізичної особи від операцій із цінними паперами, деривативами та корпоративними правами включається до оподатковуваного доходу, якщо для нього не передбачено звільнення. Фінансовий результат таких операцій платник визначає самостійно за підсумками календарного року та відображає у річній декларації про майновий стан і доходи. Окремі правила діють і при поверненні внеску до статутного капіталу: вихід учасника, зменшення статутного капіталу або ліквідація юридичної особи прирівнюються до продажу інвестиційного активу. Водночас юрособа-емітент відображає таку виплату фізособі у 4ДФ за ознакою доходу «112», а сам інвестиційний результат розраховує вже фізична особа

СГ, що використовують автономні системи опалення, є платниками екологічного податку за фактичні викиди і подають декларацію вперше за квартал, у якому такі викиди виникли, незалежно від дозволу на викиди

Отримання підприємством – платником єдиного податку коштів від девелопера за користування земельною ділянкою на умовах суперфіцію має податкові наслідки. Доходом юрособи є не лише плата за надання землі у користування, а й отримані компенсації витрат та податків, які оподатковуються єдиним податком третьої групи. Водночас передача земельної ділянки девелоперу може призвести до втрати права на пільгу із земельного податку

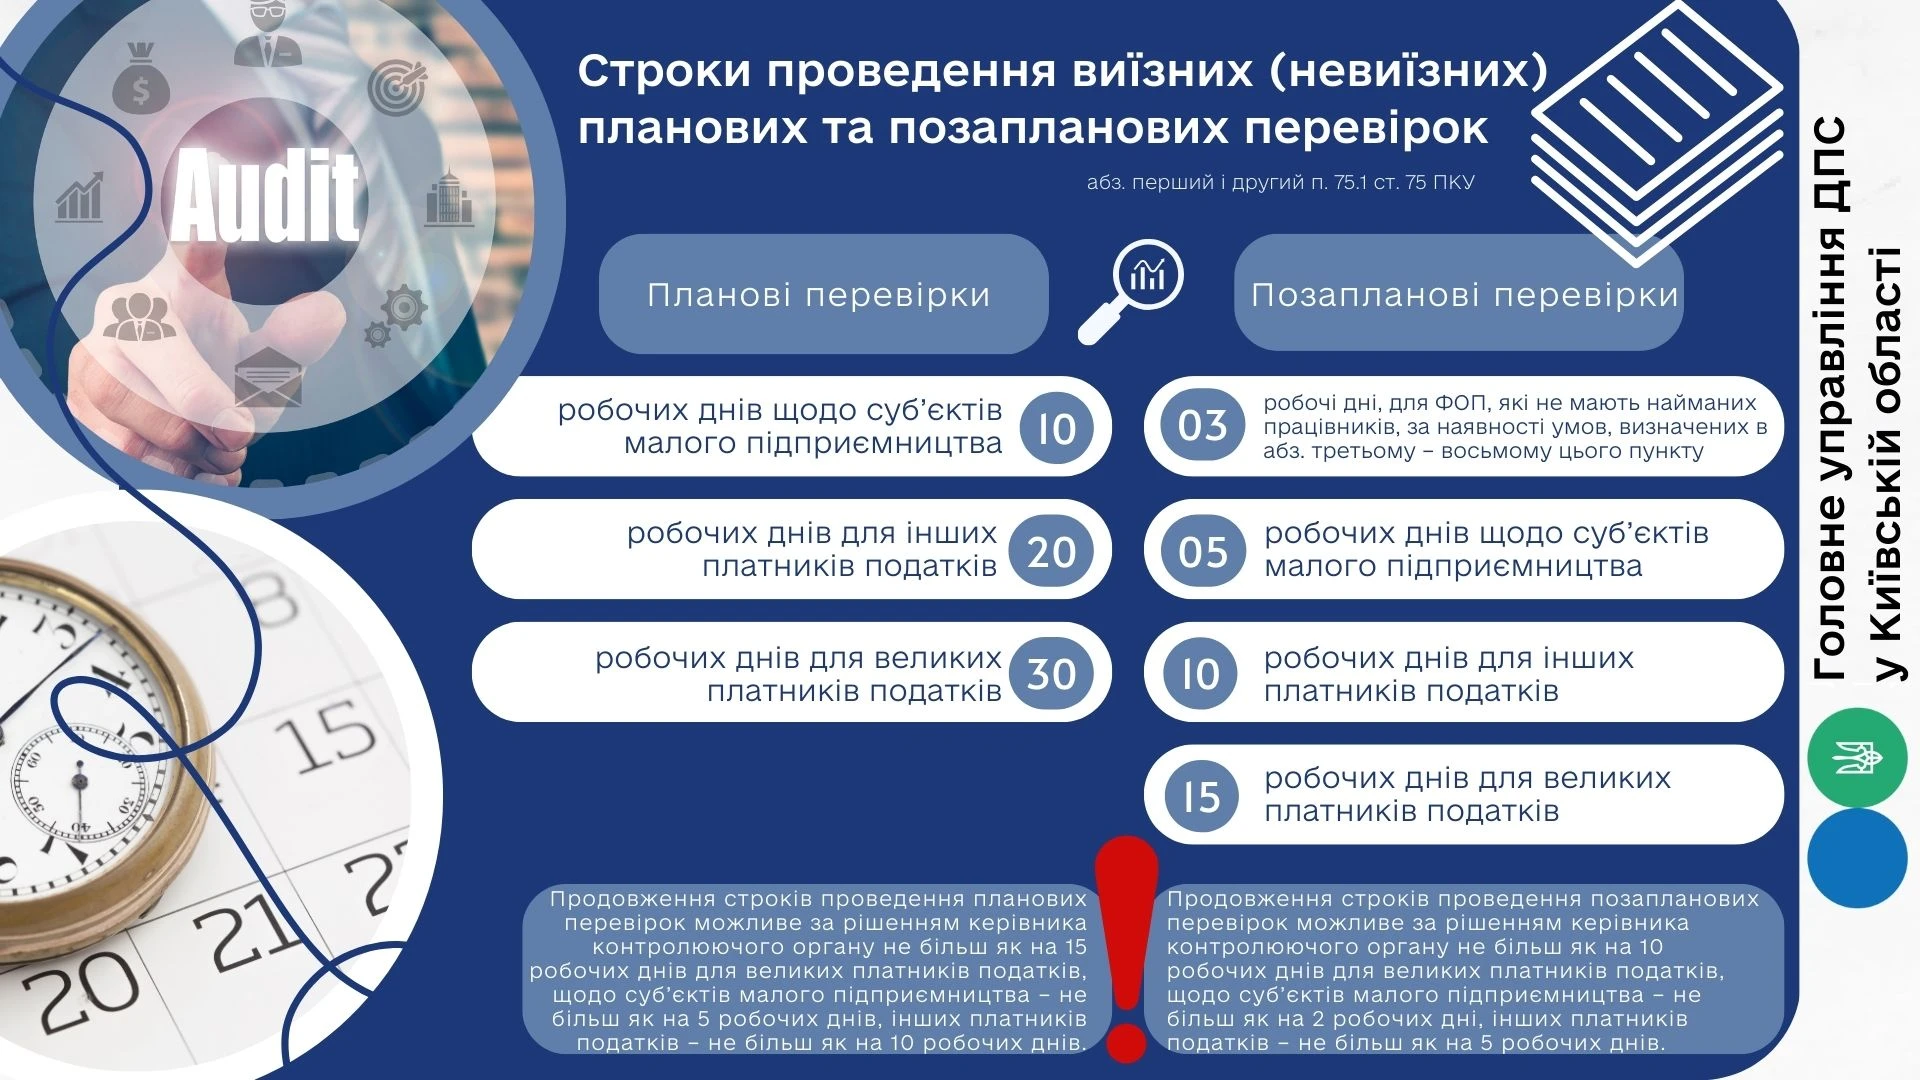
Тривалість перевірок залежить від типу платника податків: для великих платників встановлено до 30 днів, для малого бізнесу – до 10 днів, а для фізичних осіб-підприємців – до 5 днів, з можливістю продовження за рішенням керівника податкового органу. Позапланові перевірки також мають обмеження за строками та проводяться за певних умов, встановлених ПКУ
Якщо такі відносини за своєю сутністю є господарською діяльністю, та оформлені зовнішньоекономічним договором відповідно до якого проводяться операції з експорту та імпорту товарів, що передбачають розрахунки в грошовій формі (уключаючи розрахунки резидента з нерезидентом на території України), та здійснюються через уповноважений банк, то такі операції підпадають під валютний нагляд, який здійснює уповноважений банк
Верховний Суд розглянув спір про звільнення працівника в умовах воєнного стану та звернув увагу на вирішальне значення строку звернення до суду. У справі суди встановили порушення з боку роботодавця під час звільнення, однак працівник звернувся з позовом через кілька місяців після отримання копії наказу та не довів поважних причин пропуску місячного строку. У результаті поновити його на роботі не вдалося, а вимога про стягнення середнього заробітку як похідна від поновлення також не була задоволена

Працівника прийняли на роботу 22 липня 2026 року. Він пішов на лікарняний 29.07 по 05.08. Через кілька днів знову пішов на лікарняний 18.08–09.09. Який період і як порахувати лікарняні за серпень-вересень? Оклад 15000 грн

Профспілки закликають переглянути закладені у проєкті Держбюджету-2027 соціальні стандарти, вважаючи передбачені показники недостатніми для покриття реальної вартості життя. Під час онлайн-зустрічі з Мінфіном профспілкова сторона зазначила, що заплановані мінімальна зарплата 9546 грн та прожитковий мінімум для працездатних осіб 3691 грн не відповідають фактичним потребам населення. Натомість профспілки пропонують встановити прожитковий мінімум на рівні 11 989 грн, а мінімальну зарплату – не нижче 15 120 грн, орієнтуючись на 50% прогнозної середньомісячної зарплати

Реєстр «Оберіг» щодня перевірятиме дату народження та військове звання і за наявності відповідних підстав оновлюватиме статус. Для більшості військовозобов’язаних граничний вік становить 60 років, а для осіб вищого офіцерського складу – 65 років. Після виключення відстрочка або бронювання, якщо вони були, скасовуються автоматично, а новий статус можна буде побачити в «Резерв+»

Пенсійний фонд України затвердив постановою від 04.08.2026 №31-1 новий порядок взаємодії з медичними закладами та ФОП у разі виявлення необґрунтованих лікарняних. Документ визначає механізм надсилання повідомлень про порушення та вимог про компенсацію виплачених коштів. Також встановлюються чіткі строки реагування та відповідальність за невиконання таких вимог. Розглянемо, як саме діятиме новий порядок і які ризики він створює для бізнесу та медиків
Мінфін затвердив нову форму Звіту про нарахування, обчислення та сплату внеску на підтримку працевлаштування осіб з інвалідністю. Звіти про нарахування, обчислення та сплату внеску на підтримку працевлаштування осіб з інвалідністю за звітні періоди 2026 року, граничні строки подання яких настали до набрання чинності цим наказом, подаються протягом 40 календарних днів, що настають за останнім календарним днем звітного кварталу, в якому цей наказ набрав чинності