


Гарячі лекції та відповіді на запитання від лекторів – переглядайте у зручний час!
ВЕЛИКИЙ КВАРТАЛЬНИЙ СЕМІНАР вже доступний в записі!
Суми штрафних (фінансових) санкцій та пені, нараховані за наслідками перевірок контролюючими органами та іншими органами державної влади, визнаються витратами згідно з правилами бухгалтерського обліку при визначенні фінансового результату до оподаткування
Податківці пояснюють, що згідно з абзацом першим пп. 134.1.1 Податкового кодексу України (далі – ПКУ), об’єктом оподаткування податком на прибуток є прибуток із джерелом походження з України та за її межами, який визначається шляхом коригування (збільшення або зменшення) фінансового результату до оподаткування (прибутку або збитку), визначеного у фінансовій звітності підприємства відповідно до національних положень (стандартів) бухгалтерського обліку або міжнародних стандартів фінансової звітності, на різниці, які визначені відповідними положеннями ПКУ.
Отже, базою для розрахунку об’єкта оподаткування податком на прибуток є фінансовий результат до оподаткування, визначений відповідно до положень бухгалтерського обліку.
Підпунктом 140.5.11 ПКУ, встановлено, що фінансовий результат податкового (звітного) періоду збільшується на суму витрат від визнаних штрафів, пені, неустойок, відшкодування збитків, компенсації неодержаного доходу (упущеної вигоди), нарахованих відповідно до цивільного законодавства та цивільно-правових договорів, у тому числі у сфері зовнішньоекономічної діяльності, на користь осіб, які не є платниками податку (крім фізичних осіб, які є платниками податку на доходи фізичних осіб), та на користь платників податку, які оподатковуються за ставкою 0 відсотків відповідно до п. 44 підрозділу 4 розділу XX ПКУ, а також:
на суму штрафів, пені, нарахованих контролюючими органами та іншими органами державної влади за порушення вимог законодавства.
Цивільно-правова відповідальність є однією із форм (видів) юридичної відповідальності, суть якої полягає у примусовому впливі на порушника цивільних прав і обов’язків шляхом застосування щодо нього санкцій, які тягнуть за собою додаткові невигідні майнові наслідки, яка передбачена нормами Цивільного кодексу України (далі – ЦКУ) та інших актів цивільного законодавства.
З урахуванням ст.ст. 546, 549 ЦКУ, неустойкою (штрафом, пенею) визнається сума санкцій, яку учасник господарських відносин зобов’язаний сплатити у разі порушення ним правил здійснення господарської діяльності, невиконання або неналежного виконання господарського зобов’язання.
При цьому, ПКУ має власне визначення штрафної санкції (фінансової санкції, штрафу), якою у податкових відносинах вважається плата у вигляді фіксованої суми та/або відсотків, що справляється з осіб, що вчинили податкове правопорушення або порушення іншого законодавства, контроль за дотриманням якого покладено на контролюючі органи, а також штрафні санкції за порушення у сфері зовнішньоекономічної діяльності (пп. 14.1.265 ПКУ).
Джерело: ДПС
Читайте більше:
Виправлення помилок у декларації з податку на прибуток: загальні правила
Різниці при розрахунку податку на прибуток: коли застосовувати обов'язково
Податкова: коли можна не застосовувати коригування фінансового результату
Способи виправлення помилок минулих періодів у декларації з податку на прибуток
ТОП-10 помилок, які допускають бухгалтери при складанні та поданні декларації з податку на прибуток
6 жовтня 2026 року набрала чинності урядова постанова від 30.09.2026 №1214, якою затверджено Порядок надання одноразової цільової інвестиційної допомоги для забезпечення енергонезалежності суб'єктів мікропідприємництва та малого підприємництва. Чи можна отримати таку допомогу ФОПу 2 групи, у якого 2 найманих працівників, і що для цього потрібно?
Чи можна оголосити догану працівнику, який у загальному робочому чаті підрозділу нецензурно висловився на адресу керівника та систематично допускає образливі висловлювання щодо інших працівників, якщо Правилами внутрішнього трудового розпорядку передбачено обов’язок поважати колег, дотримуватися ділового етикету та не допускати дій, що принижують честь і гідність інших працівників? Який покроковий порядок оформлення дисциплінарного стягнення в такій ситуації та чи можна за повторні або систематичні порушення звільнити працівника?
Чи потрібно звіти про нарахування, обчислення та сплату внеску на підтримку працевлаштування осіб з інвалідністю друкувати і зберігати у паперовому вигляді? Чи достатньо в електронному у форматі?
Уряд спростив процедури проведення рубок для облаштування оборонних рубежів та інженерних споруд у прикордонних районах. Документи для видачі лісорубного квитка за визначених умов розглядатимуть протягом 2 робочих днів, а в невідкладних випадках на територіях активних бойових дій та інших визначених прикордонних територіях підрозділи сил оборони зможуть проводити рубки без квитка
Кабмін оновив порядок присудження ступеня доктора філософії, уточнивши процедури захисту дисертацій, розгляду порушень академічної доброчесності та позбавлення наукового ступеня. Зокрема, заклад на рік втратить право утворювати разові ради та присуджувати ступінь за відповідною спеціальністю, якщо буде встановлено визначені порушення; самоплагіат може призвести до незарахування публікацій і відмови в захисті без права повторного подання тієї самої дисертації
У 2026 році окремі пенсіонери, які працювали за визначеними професіями в сільській місцевості та продовжують там проживати, можуть отримати 100% пільгу на житлово-комунальні послуги, тверде й рідке пічне паливо та скраплений газ. Для цього необхідно мати щонайменше 3 роки відповідного стажу, працювати на пільговій посаді на момент виходу на пенсію та відповідати критерію доходу
Законопроєкт №16012 має дозволити приватизацію неприватизованого житла, яке визнали аварійним через війну, щоб мешканці могли оформити право власності та претендувати на компенсацію. Окремо законопроєкт №11444 передбачає усунення правових перешкод для отримання компенсації за нерухомість на територіях, непридатних для життя
За повідомленням Данила Гетманцева готують законопроєкт, який має гарантувати повну щомісячну виплату пенсії, призначеної або перерахованої за рішенням суду, незалежно від фінансування погашення заборгованості за минулі періоди. Старі борги держави пропонують виплачувати окремо, у встановленому порядку, не зменшуючи поточну пенсію
Перехід на єдиний податок не позбавляє права виправити звітність з податку на прибуток. Юрособа, яка змінила систему оподаткування, може подати декларацію за період перебування на загальній системі: з позначкою «звітна» – якщо декларацію не подавали, або «уточнююча» – якщо потрібно виправити раніше задекларовані показники. Обмежень щодо подання такої звітності через перехід на іншу систему оподаткування ПКУ не встановлює
Роботодавець не має права вимагати виконання роботи, якщо вона становить загрозу життю чи здоров’ю. Пояснюємо, як діяти під час тривоги та яка відповідальність може загрожувати керівнику за нехтування безпекою працівників
Мінрозвитку оновило Перелік територій, на яких ведуться або велися бойові дії чи які перебувають під тимчасовою окупацією РФ. Зміни стосуються Донецької, Одеської, Сумської, Харківської, Херсонської та Чернігівської областей. Станом на 16 жовтня наказ вже чинний
ДПС пояснила, як формується показник рядка 3 розділу І Розрахунку ЮО або Розрахунку ФОП / НПД, якщо через округлення підсумкові значення не збігаються. Показник формується автоматично на підставі підсумкових значень графи 20 відповідного додатка Д1, а сума ЄСВ до сплати має відповідати показнику рядка 7
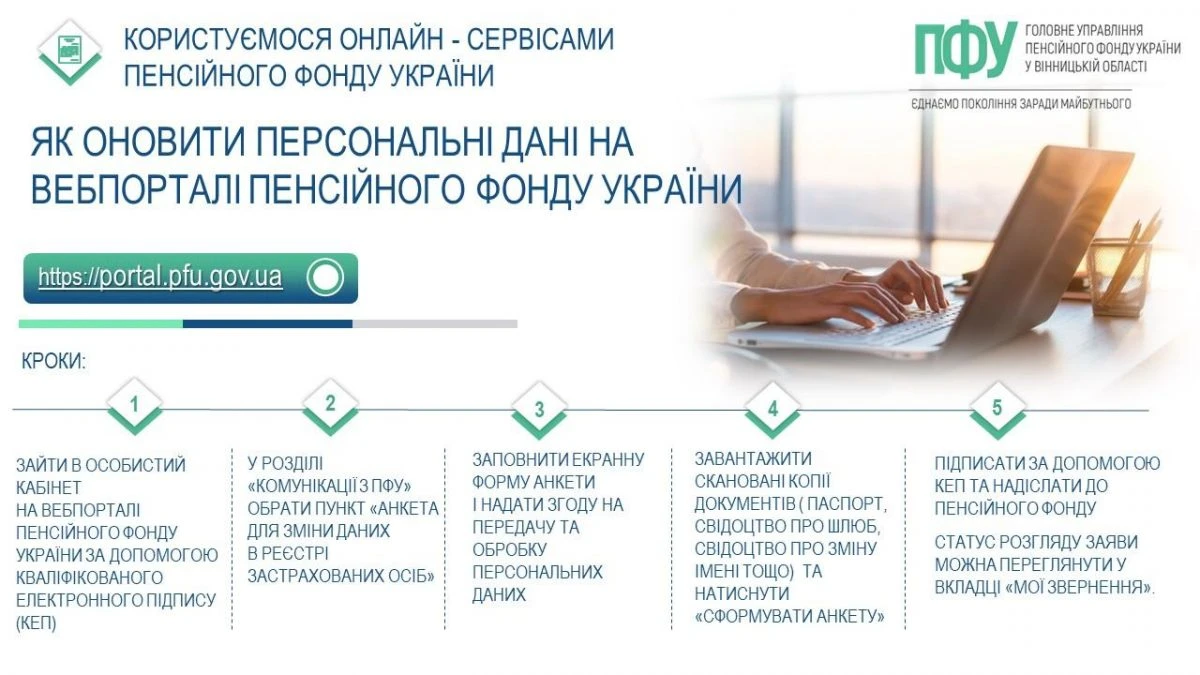
Пенсійний фонд України надає можливість оновити свої персональні дані в Реєстрі застрахованих осіб як особисто, так і дистанційно – через вебпортал ПФУ. Це зручно, особливо коли потрібно змінити прізвище, адресу чи інші відомості без відвідування сервісного центру. Для цього достатньо заповнити анкету, прикріпити сканкопії документів і підписати її КЕП
Період відпустки для догляду за дитиною до досягнення нею трирічного віку зараховується до страхового стажу, однак інформація про таку відпустку може бути відсутня у трудовій книжці та даних Реєстру застрахованих осіб. У такому разі підтвердити відповідний період можна на підставі даних роботодавця, зокрема копії наказу про надання відпустки. При цьому стаж зараховується як період, за який сплачено страхові внески виходячи з мінімального страхового внеску. Важлива умова – така відпустка надається особам, які перебувають у трудових відносинах із роботодавцем
Чи повинен ФОП мати печатку для ведення підприємницької діяльності? Чинне законодавство не встановлює такої вимоги. Печатка може використовуватися за бажанням підприємця, однак її відсутність не є порушенням і не обмежує право здійснювати господарську діяльність
З 16 жовтня діє оновлений Перелік територій, на яких ведуться (велися) бойові дії або які тимчасово окуповані рф, активно використовують у роботі чимало роботодавців. Щоб кадровикам та бухгалтерам не довелося шукати інформацію серед понад 10 800 населених пунктів, ми створили зручний сервіс пошуку. Крім того, ми постійно відстежуємо всі зміни до Переліку та збираємо їх в окремій таблиці із зазначенням дат, номерів наказів і територій, яких вони стосуються
Операції з імпорту послуг підлягають валютному нагляду так само, як і імпорт товарів, а граничний строк розрахунків після авансової оплати під час воєнного стану становить 180 календарних днів. Податківці нагадали, які документи підтверджують отримання послуг та які механізми можуть допомогти уникнути відповідальності у разі затримки їх виконання
Якщо немає сертифіката ТПП, платник має нарахувати податкові зобов’язання за п. 198.5 ПКУ та зареєструвати зведену податкову накладну. Якщо сертифікат отримано пізніше, можна скласти розрахунок коригування та звести показники накладної до нуля. Як відобразити коригування в декларації з ПДВ – роз’яснила ДПС у листі від 09.10.2026 № 8353/К/99-00-24-03-03-09