

☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
«Шоста кава в подарунок», бали за відгуки або накопичувальні знижки – це звична маркетингова стратегія, яка допомагає бізнесам будувати довгострокові відносини з клієнтами. Проте, для підприємців на спрощеній системі оподаткування така практика може створити серйозні проблеми під час податкової перевірки. У цій статті розберемо що саме бачить податкова у бонусах, де бізнес дійсно ризикує, а в яких випадках претензії податківців можна безпечно обійти за допомогою правильного оформлення документів
На сьогоднішній день використання лояльних для клієнтів маркетингових інструментів суб'єктами господарювання, які застосовують спрощену систему оподаткування, має суттєві податкові специфіки. ДПС традиційно консервативно підходить до трактування операцій із віртуальними балами та бонусами. У багатьох випадках контролюючі органи схильні кваліфікувати зарахування або використання бонусів як розрахунки у негрошовій формі.
Головною причиною виникнення податкових ризиків при застосуванні програм лояльності є вимога пункту 291.6 Податкового кодексу України (далі – ПКУ) щодо форми розрахунків для платників єдиного податку.
Платники єдиного податку першої-третьої груп повинні здійснювати розрахунки за відвантажені товари (виконані роботи, надані послуги) виключно в грошовій формі (готівковій та/або безготівковій).
Логіка контролюючих органів полягає в тому, що коли покупець отримує товар чи послугу, розраховуючись частково або повністю накопиченими бонусами (балами, віртуальними коштами), договірне зобов'язання погашається не грошима, а майновими правами чи умовними одиницями. Відповідно, податкові органи трактують таку операцію як розрахунок у негрошовій формі або бартер.
Податкові наслідки кваліфікації негрошового розрахунку
Якщо під час перевірки ДПС встановить факт здійснення негрошового розрахунку, це тягне за собою суворі санкції, визначені ПКУ:
У роз'ясненнях ДПС (зокрема, в ІПК від 16.07.2026 №4108/ІПК/99-00-24-03-03) наголошується: використання умовних бонусів для отримання знижки на майбутні покупки чи послуги розцінюється саме як механізм розрахунку в негрошовій формі, що позбавляє платника єдиного податку права перебувати на спрощеній системі.
Другим важливим аспектом застосування бонусних систем є питання оподаткування фізичних осіб – покупців ПДФО та військовим збором.
Згідно з пп. «е» п. 164.2.17 ПКУ, до загального місячного (річного) оподатковуваного доходу платника податку включається дохід, отриманий як додаткове благо у вигляді суми знижки зі звичайної ціни (вартості) товарів (робіт, послуг), індивідуально призначеної для такого платника.
Критерій персоналізації знижки
Вирішальним фактором для визначення того, чи є знижка оподатковуваним доходом (додатковим благом), є її характер:
Цей підхід підтверджується позицією ДПС, викладеною у низці консультацій (зокрема, ІПК від 16.04.2024р. №2108/ІПК/99-00-21-03-02).
Бухгалтерський та розрахунковий облік
Питання також полягає у тому, як операція відображається у первинних та розрахункових документах (чеках РРО/ПРРО, актах, накладних):
Щоб бізнес на спрощеній системі оподаткування міг використовувати програми лояльності та агентські схеми без податкових ризиків, необхідно дотримуватися чітких правил документообігу.
1. Зміна юридичної та облікової кваліфікації бонусів:
2. Затвердження публічних правил:
3. Коректне структурування агентських договорів:
Шаблони та зразки документів:
Програма лояльності для клієнтів
Публічний договір (оферта) на замовлення, купівлю-продаж і доставку товарів
Читайте більше:
Безкоштовне пиво у кав'ярні: чи можливі пастки акцій зі 100% знижкою для ФОП
Знижки та бонуси покупцям: облік у продавця
Отримання товару зі знижкою: чи виникає дохід
Чи треба вказувати у ПН знижки або надбавки до ціни
Реклама знижок: що має знати споживач та продавець
Розрахунки «бонусами» та сертифікатами: чи можна перебувати на ЄП
ДПС надала роз'яснення щодо порядку оподаткування ПДВ операцій зі списання (ліквідації) нематеріальних активів, які придбані без ПДВ, повністю замортизовані та більше не використовуються у господарській діяльності підприємства
ДПС повідомила, що будівельний вагончик, який використовується у господарській діяльності, може вважатися об’єктом оподаткування та підлягати відображенню у формі №20-ОПП. Водночас при застосуванні принципу укрупнення інформації окреме повідомлення про вагончик може не подаватися, якщо вже задекларована земельна ділянка, де він розміщений
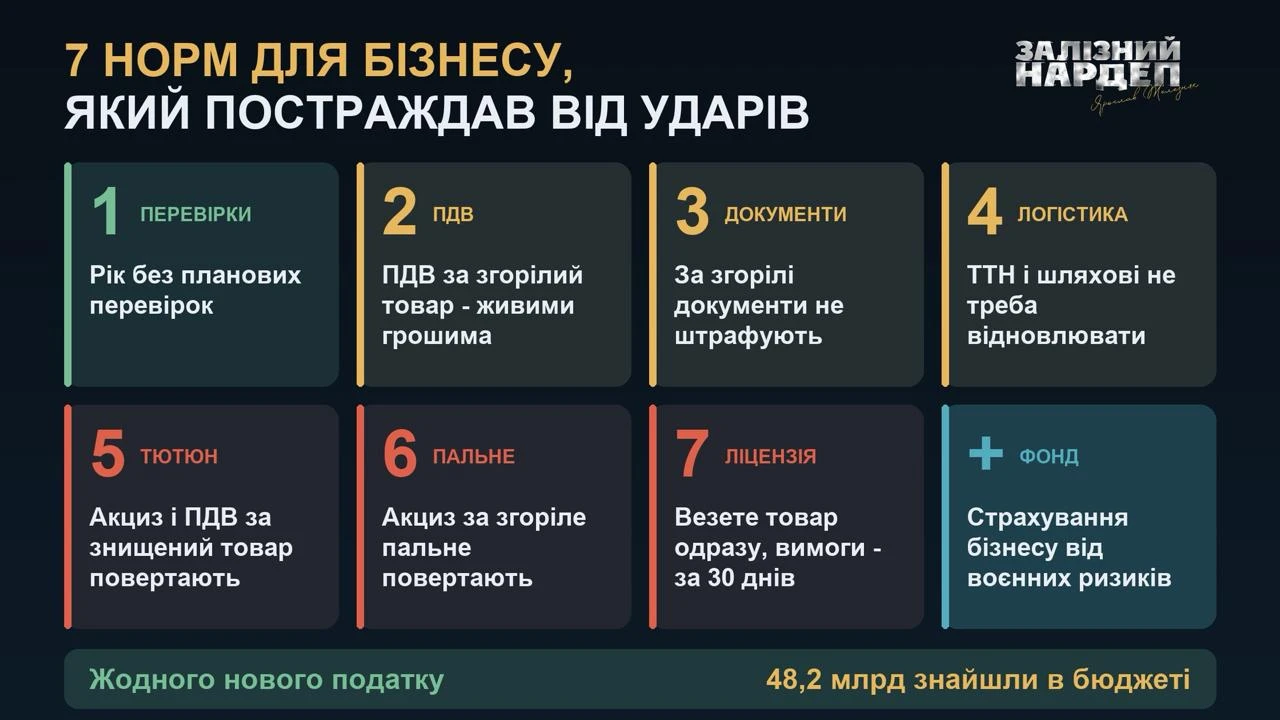
Нардеп Ярослав Железняк підготував законопроєкт із семи норм для підтримки бізнесу, який постраждав від російських ударів. Серед пропозицій – річний мораторій на планові перевірки, повернення ПДВ та акцизу за знищені товари й пальне, а також спрощення відновлення документів і перевезення вцілілих товарів зі зруйнованих приміщень. Крім того, депутат пропонує створити Фонд страхування бізнесу від воєнних ризиків без підвищення податків
Пошкодження або знищення виробничого об’єкта може стати підставою для підтвердження неможливості виконання податкових обов’язків не лише щодо юридичної особи загалом, а й щодо її окремого структурного підрозділу. Водночас знищення акцизного складу саме по собі не звільняє підприємство від усіх податкових обов’язків. Пояснюємо, як оцінюють такі обставини та які особливості передбачає Порядок №225
Міністерство економіки та довкілля України розробило проєкт наказу, який передбачає масштабне оновлення та уніфікацію форм документів, що складаються Держпраці під час заходів державного нагляду (контролю). Необхідність змін зумовлена приведенням нормативно-правової бази у відповідність до законів України
Помилки в роботі Електронного кабінету не завжди означають, що платник податків порушив законодавство. Податковий кодекс передбачає поняття методологічної помилки – невідповідності алгоритмів роботи кабінету нормам податкового законодавства. Пояснюємо, що саме вважається методологічною помилкою та чому це важливо для платників податків
У 2026 році загальний зарплатний критерій для бронювання працівників критично важливих підприємств становить 25 941 грн на місяць. Однак для його виконання враховують не всі виплати: виробничі премії, надбавки та доплати можуть увійти до зарплатного показника, а лікарняні залишаються спірним питанням. Роботодавцям важливо контролювати нараховану зарплату протягом усього строку бронювання, адже її зниження нижче встановленого рівня створює ризик анулювання відстрочки. Розглянемо, які виплати враховуються, які винятки передбачає законодавство та що потрібно перевірити підприємству
Державна податкова служба надала роз'яснення щодо оподаткування та амортизації нематеріальних активів (комп’ютерних програм), які використовуються у господарській діяльності платників податку на прибуток за МСФЗ, якщо строк дії ліцензії становить 70 років після смерті автора
Кабмін схвалив пакет законопроєктів, які мають наблизити українські правила захисту комерційної таємниці до стандартів ЄС. Документи визначають, як правомірно отримувати, використовувати й розкривати комерційну таємницю, а також передбачають нові механізми її захисту в суді та відшкодування збитків у разі порушень. Окремо пропонують змінити правовий статус комерційної таємниці, виключивши її з переліку об’єктів права інтелектуальної власності
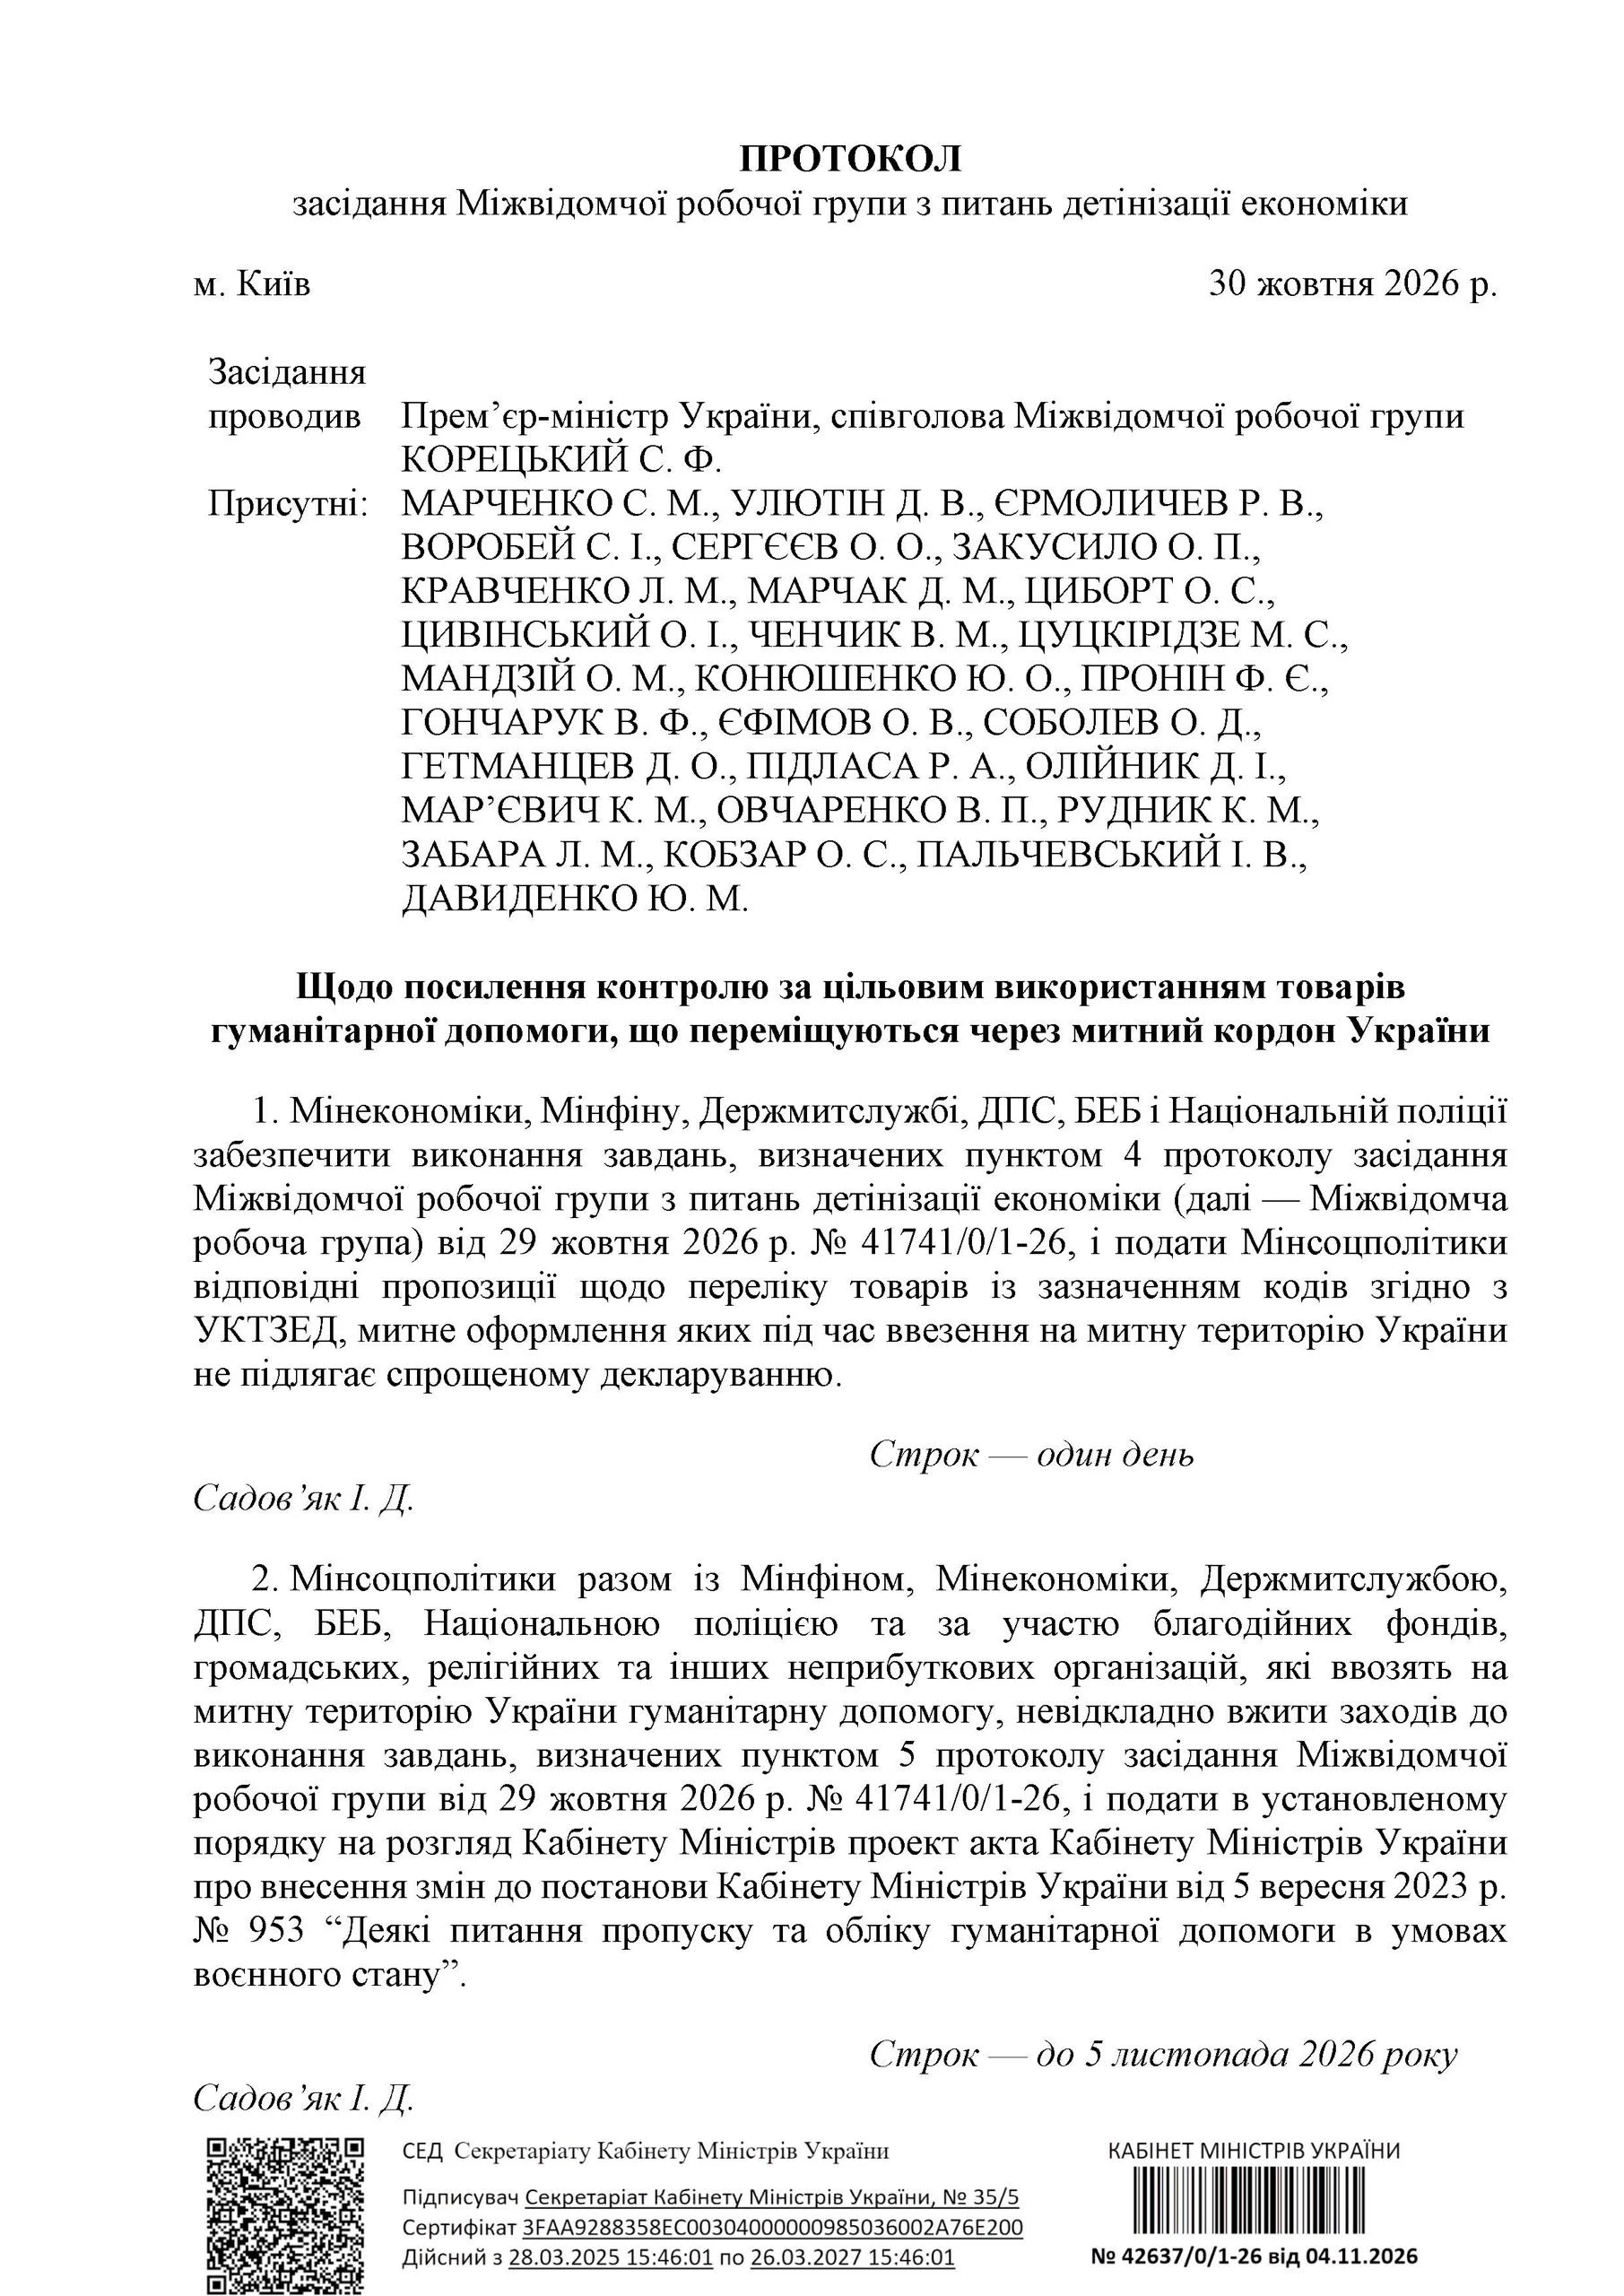
Міжвідомча робоча група визначила нові завдання для ДПС, Держмитслужби, БЕБ та інших органів у боротьбі з тіньовою економікою й ухиленням від сплати податків. Серед пріоритетів – припинення схем штучного дроблення бізнесу, протидія тіньовому імпорту та посилення контролю за гуманітарною допомогою. Також планують створити спільний аналітичний кабінет податкової, митниці та БЕБ для відстеження руху товарів. Основні заходи мають виконати до 13 листопада – 1 грудня 2026 року, а окремі завдання – протягом семи днів
У статті розглянули, як ФОП правильно звільнити найманих працівників у разі припинення діяльності: підстави звільнення, строки попередження, виплату вихідної допомоги та проведення остаточного розрахунку. Пояснили, які документи потрібно оформити в день звільнення, як подати Податковий розрахунок та уникнути штрафів. Окремо розібрали фінансові питання перед закриттям ФОП: перевірку заборгованостей, сплату єдиного податку, військового збору та ЄСВ, нюанси пільг, подання ліквідаційної звітності, закриття РРО/ПРРО, форми №20-ОПП і підприємницьких рахунків
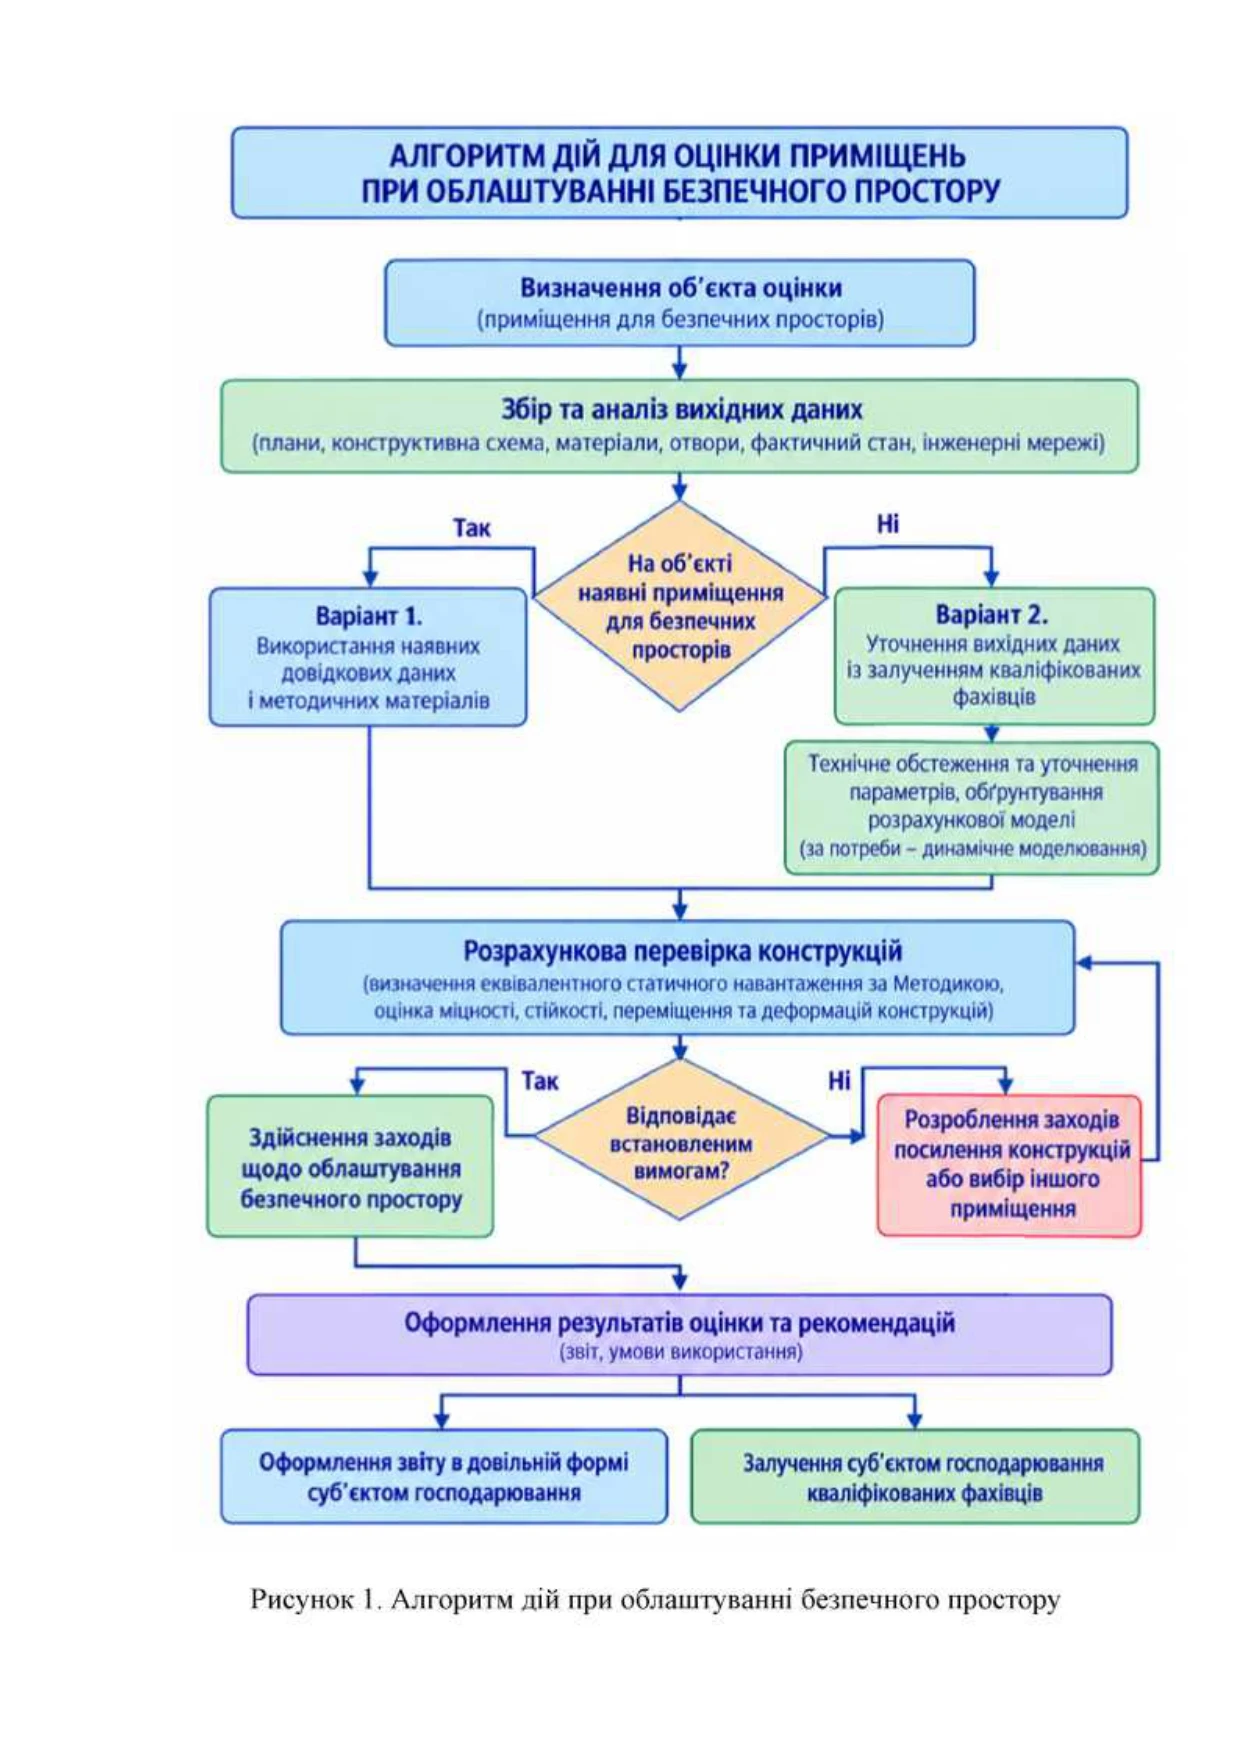
ДСНС оприлюднила методичні рекомендації щодо облаштування безпечних просторів на підприємствах. Документ визначає, хто відповідає за їх створення, як обрати придатне приміщення та які технічні вимоги врахувати для захисту працівників і відвідувачів від вибухової хвилі та уламків. Зокрема, рекомендують надавати перевагу підвальним і цокольним приміщенням, а безпеку простору підтверджувати розрахунками та документувати відповідним звітом
Оновлення критеріїв критичності та перегляд лімітів бронювання змушують роботодавців оцінити, чи збережеться статус критично важливого підприємства та чи не втратять працівники бронювання. Адвокат Ганна Лисенко радить не чекати офіційного перегляду, а вже зараз перевірити підстави отримання критичності, актуальність документів і використану квоту
Чи потрібно подавати Звіт про внесок за працевлаштування осіб з інвалідністю, якщо на ТОВ є лише директор, який перебуває у відпустці без збереження зарплати, а у ФОП є один найманий працівник, який також перебуває у відпустці без збереження зарплати?

ФОП – платник єдиного податку третьої групи, який продає товари за договором комісії як комісіонер, має включати до доходу не всю суму коштів, що надійшла на його рахунок, а лише комісійну винагороду. Цей самий підхід застосовується і для визначення граничного обсягу доходу, який дає право залишатися на третій групі єдиного податку
31 жовтня для більшості військовозобов’язаних завершилась дія чинної відстрочки від мобілізації. Закінчення строку автоматично впливає на електронний військово-обліковий документ (Е-ВОД), і працівники повинні оновити дані у «Резерв ІD». Роботодавці, у свою чергу, зобов’язані внести зміни до списків персонального військового обліку протягом 5 днів