

☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Отримання товару зі знижкою від юридичної особи не завжди означає виникнення оподатковуваного доходу у фізособи. Вирішальним є характер знижки: якщо вона доступна всім покупцям або певному колу клієнтів на однакових умовах, її сума не включається до оподатковуваного доходу. Якщо ж знижку персонально надано конкретній фізособі, сума такої знижки вважається додатковим благом та оподатковується ПДФО і військовим збором. При цьому податки нараховуються саме на суму індивідуальної знижки, а не на всю вартість придбаного товару. У разі надання персональної знижки юридична особа як податковий агент самостійно утримує та перераховує податки до бюджету
У податківців запитали:
Який порядок оподаткування доходу ФО при отриманні товару зі знижкою звичайної ціни (вартості) від ЮО?
До складу загального місячного (річного) оподатковуваного доходу платника ПДФО включається дохід, отриманий як додаткове благо у вигляді вартості безоплатно отриманих товарів (робіт, послуг), визначеної за правилами звичайної ціни, а також суми знижки звичайної ціни (вартості) товарів (робіт, послуг), індивідуально призначеної для такого платника податку, крім сум, зазначених у пп. 165.1.53 Податкового кодексу України (далі – ПКУ)(пп. «е» пп. 164.2.17 ПКУ).
Враховуючи викладене, при отриманні товару зі знижкою звичайної ціни (вартості), сума знижки включається до загального місячного (річного) оподатковуваного доходу платника податку виключно у випадку, якщо дана знижка носить індивідуальний (персональний) характер.
Якщо знижка поширюється на будь-якого платника податку та не є індивідуальною, то сума такої знижки не включається до загального місячного (річного) оподатковуваного доходу платника податку
При цьому, не включається до загального місячного (річного) оподатковуваного доходу платника податку сума знижки звичайної ціни (вартості) при продажу (відчуженні) на користь платника податків житлової нерухомості, набутої у власність внаслідок звернення стягнення на таке майно за договорами іпотеки, що забезпечує кредит, наданий в іноземній валюті.
Якщо магазин або компанія встановили знижку для всіх покупців або для певного кола клієнтів на однакових умовах, така знижка не вважається доходом людини і не оподатковується.
Наприклад, це можуть бути: сезонний розпродаж, акція «-20% на весь товар», або знижка, яка доступна всім власникам дисконтної картки чи інша публічна пропозиція, якою може скористатися будь-який покупець за визначених умов.
Інша ситуація, коли знижку надали персонально конкретній людині.
Якщо товар продають фізичній особі дешевше його звичайної вартості і така знижка має індивідуальний характер, сума знижки вважається додатковим благом та включається до оподатковуваного доходу людини.
Такий дохід оподатковується:
Тобто оподатковується не вся вартість придбаного товару, а саме сума персональної знижки.
Наприклад: магазин проводить акцію: товар, який раніше коштував 10 тис. грн, продає його тепер всім покупцям за 8 тис. грн. Така знижка не оподатковується. А якщо ж ціну до 8 тис. грн знизили персонально лише для конкретного покупця, різниця у 2 тис. грн є його додатковим благом і підлягає оподаткуванню.
Отже, орієнтир простий: загальна знижка для покупців – це не дохід, а персональна знижка конкретній людині – оподатковуваний дохід.
Чи потрібно покупцеві сплачувати чи декларувати
Якщо персональну знижку надає юридична особа, вона як податковий агент нараховує, утримує та перераховує до бюджету належні податки. Покупцеві самостійно сплачувати їх та подавати річну декларацію лише через отримання такої знижки не потрібно.
Джерело: ДПС
Читайте більше:
Знижки та бонуси покупцям: облік у продавця
Розрахунки «бонусами» та сертифікатами: чи можна перебувати на ЄП
Форми та засоби оплати: що зазначати у цих реквізитах фіскального чеку
По договору оренди автомобіля зазначено, що орендна плата нараховується з розрахунку ______ гривень за 1 повний місяць користування Об`єктом оренди. Сторони домовилися наприкінці жовтня повернути автомобіль з оренди. Так як 31.10.2026 це субота, вихідний день, то акт приймання-передачі авто з оренди оформлюємо 30.10.2026. Але орендодавець наполягає на сплаті орендної плати за повний місяць, так як 31.10.2026 субота. Підкажіть, будь ласка, чи правий в даному випадку орендодавець? Як оформити акт, можливо щось прописати в додатковій угоді, щоб сплатити за повний місяць і в акті показати 1 послугу повністю, але щоб не було ризиків для орендаря, і щоб не виводити у вихідний день директора для передачі автомобіля.

Чи може ФОП – платник єдиного податку 4-ї групи отримати довідку про суму доходів за рік? ДПС пояснила, чому така інформація не відображається в річній декларації платника єдиного податку 4-ї групи та які відомості містить така декларація

На підприємстві виплата зарплати передбачена 15 та 30 (31) числа. Якщо зарплату за першу половину місяця виплатити 13.11, за другу половину місяця – 30.11, тоді порушується термін 16 днів між виплатами? Як правильно діяти в таких ситуаціях?

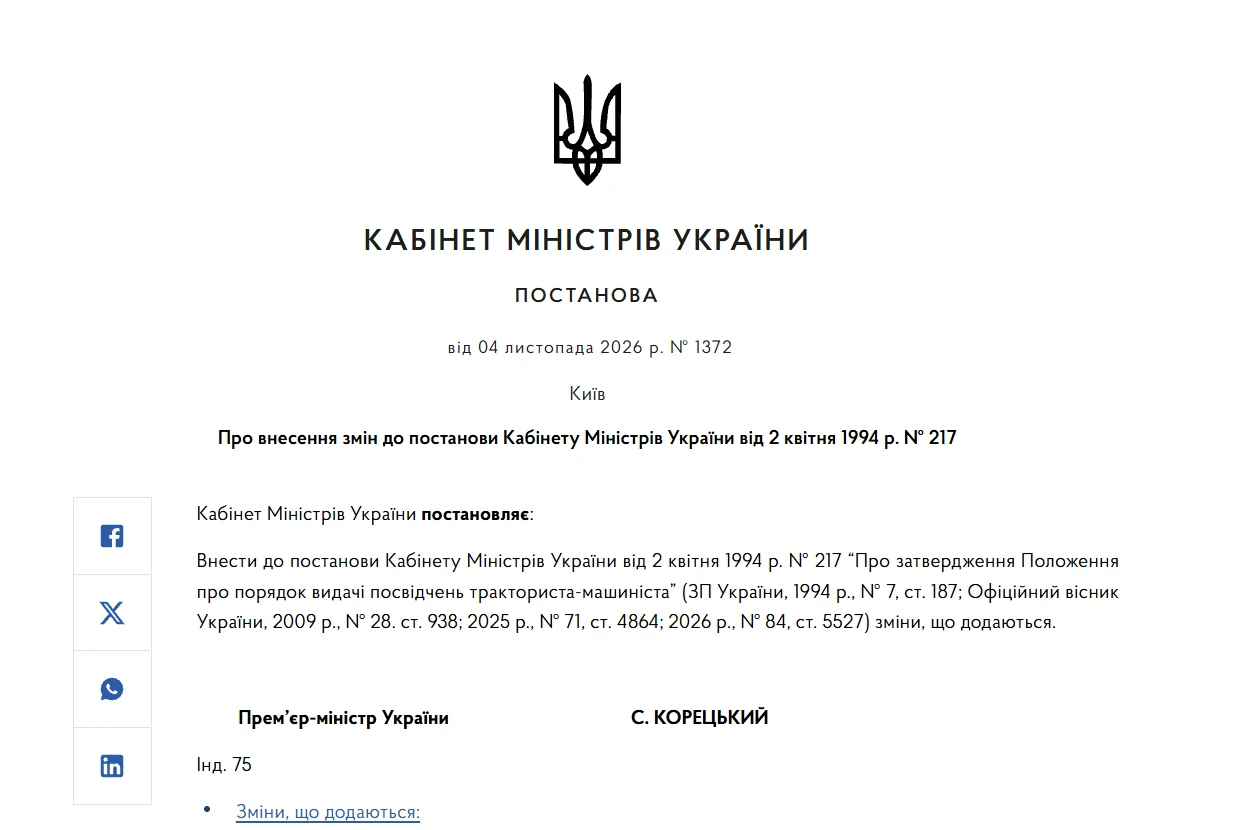
Кабмін спростив порядок підвищення кваліфікації трактористів-машиністів і видачі їм посвідчень. Відтепер для отримання додаткових категорій сільськогосподарської техніки не потрібно мати щонайменше рік стажу роботи, а в разі нескладання іспиту тракторист зможе зберегти чинне посвідчення. Розглянемо, які категорії можна буде отримати за спрощеною процедурою та скільки вона діятиме
10 листопада 2026 року Верховна Рада ухвалила за основу законопроєкт №14327-д, який передбачає зміни у фінансовому моніторингу та наближення української платіжної системи до стандартів ЄС. Серед ключових новацій – підготовка до приєднання України до SEPA, підвищення порога обов’язкового фінмоніторингу з 400 тис. грн до еквівалента 10 тис. євро та створення реєстру рахунків і сейфів. Водночас документ передбачає збереження банківської таємниці щодо залишків і руху коштів, а також незмінність штрафів за порушення. Розповідаємо, що саме може змінитися для громадян, підприємців і фінансових установ

Роботодавець не може прив’язувати виплату зарплати до того, коли замовник перерахує кошти за виконані роботи чи надані послуги. Закон зобов’язує виплачувати працівникам зарплату в установлені строки та в повному обсязі незалежно від надходження оплати від клієнтів. Що робити працівнику, якщо зарплату затримують, – пояснюємо далі
Користувачів судових електронних сервісів попередили про можливі тимчасові перерви в роботі судових електронних сервісів 12.11.2026 з 20:00 до 23:59. У зазначений період Кабінет Електронного суду буде недоступний. У ДП «Інформаційні судові системи» просять врахувати цю інформацію під час планування роботи із сервісами

Підкажіть, будь ласка, ФОП 3 гр. 5%, мобілізували в листопаді 2025, за 2025 рік декларацію ЄП здали і податки сплатили. ФОП може не сплачувати єдиний податок і військовий збір? Як скористатись пільгою і повернути сплачені податки, адже кошти на рахунок ФОП заходили
Після звільнення з підприємства зникає підстава для бронювання, але статус у «Резерв+» може ще певний час відображатися як чинний. Чи можна користуватися таким бронюванням і чи має ТЦК право мобілізувати працівника? Вирішальне значення має не лише інформація в застосунку, а й те, чи анульовано бронювання в установленому порядку та які відомості внесено до реєстру «Оберіг». Розбираємо, як перевірити статус, що вимагати від колишнього роботодавця та як діяти, якщо дані не оновилися
ФОП на загальній системі оподаткування ставить бізнес на паузу і звільняє працівників. У нього залишається працівниця, яка перебуває у відпустці для догляду за дитиною до досягнення нею 3-х років. Чи потрібно буде надалі подавати щоквартальний Податковий розрахунок із заповненням показника середньооблікової кількості працівників?
Ліцензія на роздрібну торгівлю алкоголем, тютюновими виробами або рідинами для електронних сигарет прив’язана до конкретного місця провадження діяльності. Якщо суб’єкт господарювання переносить торгівлю на нову адресу, чинна ліцензія не переноситься автоматично – на нове місце потрібно отримати окрему ліцензію. Розбираємо правила ліцензування та плату за такі ліцензії

Якщо ФОП на загальній системі оподаткування змінює податкову адресу через зміну адміністративного району, він подає річну податкову декларацію за новим місцезнаходженням. Проте сплата ПДФО та військового збору здійснюється за попереднім місцем реєстрації до кінця поточного бюджетного року. Це правило дозволяє уникнути плутанини з розподілом податкових надходжень між бюджетами
З 1 січня 2027 року зміниться система державної підтримки дітей з інвалідністю, осіб з інвалідністю з дитинства та їхніх родин. Закон №4955-IX передбачає нову базову величину для розрахунку соціальної допомоги – щонайменше 4000 грн, збільшення виплат і надбавок на догляд. Також запровадять нові соціальні послуги, зокрема раннє втручання та тимчасовий відпочинок для батьків. Загальний еквівалент державної підтримки родини залежно від потреб становитиме від 20 до 71 тис. грн на місяць
Якщо податковий агент нарахував оподатковуваний дохід, але не виплатив його платнику податку, військовий збір, який підлягає утриманню з цього доходу, повинен бути перерахований до бюджету не пізніше 30 календарних днів, наступних за місяцем нарахування доходу
Продаж автомобіля може оподатковуватися за новими правилами: законопроєкт №16037-д запроваджує правило 183 днів для застосування нульової ставки при першому продажу та 5% – при другому. Якщо авто перебувало у власності менше 183 днів, дохід пропонують оподатковувати за ставкою 18%. Також із 1 січня 2027 року для податкових накладних при постачанні транспортних засобів стане обов’язковим зазначення VIN-коду
Державна податкова служба України надала індивідуальну податкову консультацію щодо порядку відображення в бухгалтерському та податковому обліку коштів, які надходять комісіонеру від клієнтів (комітентів) на закупівлю імпортного товару та сплату митних платежів
Податківці пояснили, якою буде відповідальність за неподання або несвоєчасне подання платником податків податкової звітності (крім звіту про контрольовані операції та / або документації з трансфертного ціноутворення, тощо) відповідно до ст. 120 ПКУ (від 340 до 1020 грн)

Чи потрібно подавати разом із декларацією з податку на прибуток усі додатки, навіть якщо операцій для їх заповнення не було? ДПС пояснює: додатки, у яких відсутні показники, подавати не потрібно. Водночас фінансова звітність є невід’ємною частиною декларації, а інформацію про додатки, які фактично подаються, слід зазначити у відповідній таблиці декларації
Перша квитанція надходить платнику протягом двох годин з моменту отримання електронного документа ДПС або протягом перших двох годин наступного операційного дня. Друга квитанція формується не пізніше наступного робочого дня після першої квитанції та підтверджує прийняття або відхилення документа. Якщо перша квитанція не надійшла, документ вважається не отриманим контролюючим органом