


☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Увійти або зареєструватися
Основні засоби, МНМА
20.07.2026
Простій, консервація чи невиробничий статус: три помилки, які можуть позбавити права на податкову амортизацію
Якщо основний засіб тимчасово не працює, важливо правильно визначити його статус. Наприклад, об’єкт може простоювати, перебувати на консервації або бути невиробничим. Для податкового обліку це різні ситуації. Розберімося на прикладі трьох поширених помилок під час розрахунку податкової амортизації
- Помилка №1. Тимчасовий простій не робить основний засіб невиробничим
- Помилка №2. Розраховувати податкову амортизацію без урахування правил бухобліку
- Помилка №3. Плутати простій із консервацією
- Які документи перевірити
- Висновки
Помилка №1. Тимчасовий простій не робить основний засіб невиробничим
Не підлягають податковій амортизації витрати на придбання або самостійне виготовлення невиробничих основних засобів, а також витрати на їх ремонт, реконструкцію, модернізацію чи інші поліпшення.
Невиробничими вважають основні засоби, які не призначені для використання в господарській діяльності платника податку. Також Податковий кодекс України (далі – ПКУ) забороняє нараховувати амортизацію за період невикористання основних засобів у господарській діяльності у зв’язку з їх консервацією.
Отже, визначальним є призначення об’єкта, а не сам факт його невикористання протягом певного періоду. Тимчасове припинення експлуатації основного засобу в господарській діяльності не означає автоматичної зміни напряму його використання.
Якщо основний засіб призначений для використання в господарській діяльності, не переведений на консервацію, а нарахування амортизації за правилами бухгалтерського обліку протягом періоду тимчасового простою не припиняється, такий об’єкт продовжують амортизувати й у податковому обліку.
Підтверджують це і податківці. Див., наприклад, роз’яснення у ЗІР, категорія 102.05.
Як бачимо, підхід податківців досить лояльний. Підтверджується він і в індивідуальних роз’ясненнях.
Наприклад, в ІПК від 09.05.2025 №2579/ІПК/99-00-21-02-02 ІПК ДПС розглянула ситуацію, коли виробничі основні засоби тимчасово не використовували через пошкодження.
Податківці дійшли висновку: якщо основні засоби призначені для використання в господарській діяльності, не законсервовані, а нарахування бухгалтерської амортизації за НП(С)БО не припиняється, їх можна амортизувати в податковому обліку відповідно до пункту 138.3 ПКУ.
Схожий підхід ДПС застосовує й до основних засобів, які тимчасово не використовуються через арешт. Так, в ІПК від 04.01.2024 №38/ІПК/99-00-21-02-02 ІПК податківці розглянули ситуацію із залізничними вагонами. Якщо вагони призначені для використання в господарській діяльності, але тимчасово не експлуатуються через арешт, а бухгалтерська амортизація протягом цього періоду не припиняється, такі основні засоби продовжують амортизувати в податковому обліку.
Помилка №2. Розраховувати податкову амортизацію без урахування правил бухобліку
Податкову амортизацію розраховують відповідно до НП(С)БО або МСФЗ з урахуванням обмежень, установлених Податковим кодексом. Тому висновок про можливість нарахування податкової амортизації під час простою не можна робити окремо від бухгалтерського обліку.
Далі розглянемо правила для підприємств, які застосовують національні стандарти бухгалтерського обліку.
Пункт 23 НП(С)БО 7 «Основні засоби» (далі – НП(С)БО 7) передбачає, що амортизацію призупиняють на період:
- реконструкції;
- модернізації;
- добудови;
- дообладнання;
- консервації.
Звичайного простою або тимчасового припинення експлуатації об’єкта в цьому переліку немає. Тому саме по собі невикористання обладнання в окремому місяці не є підставою для припинення бухгалтерської амортизації.
За пунктом 29 НП(С)БО 7 амортизацію нараховують щомісячно. При застосуванні прямолінійного методу, методів зменшення залишкової вартості, прискореного зменшення залишкової вартості та кумулятивного методу відсутність роботи обладнання в окремому місяці сама по собі не впливає на нарахування амортизації.
Окремо потрібно перевірити виробничий метод.
За виробничого методу місячна сума амортизації дорівнює добутку фактичного місячного обсягу продукції, робіт або послуг і виробничої ставки амортизації.
Тому якщо фактичний обсяг продукції, робіт або послуг за місяць дорівнює нулю, нульовою буде й сума амортизації. Це не означає, що об’єкт став невиробничим. Нульова сума амортизації є наслідком формули виробничого методу, а не зміни призначення активу.
Також врахуйте, що за загальними методами нарахування амортизації припиняють починаючи з місяця, наступного за місяцем:
- вибуття об’єкта основних засобів;
- переведення його на реконструкцію;
- модернізацію;
- добудову;
- дообладнання;
- консервацію.
За виробничого методу амортизацію припиняють із дати, що настає за датою вибуття об’єкта основних засобів.
Отже, перед розрахунком податкової амортизації бухгалтеру потрібно перевірити:
- чи зберігається господарське призначення об’єкта;
- чи не переведений об’єкт на консервацію, реконструкцію, модернізацію, добудову або дообладнання;
- чи не припинено нарахування його амортизації в бухгалтерському обліку.
Саме підприємство ухвалює управлінське рішення щодо подальшого використання основного засобу. Воно може залишити об’єкт у складі виробничих активів, які тимчасово не експлуатуються, або за наявності підстав оформити його консервацію.
Однак підприємство не може довільно припинити бухгалтерську амортизацію лише через те, що об’єкт певний час не працює. Потрібно керуватися підставами, установленими НП(С)БО 7.
Разом із тим не можна виключати, що тривале невикористання основних засобів може зацікавити податківців. Тому підприємству важливо мати документи, які підтверджують причини простою, збереження господарського призначення активу та намір надалі використовувати його в господарській діяльності.
Помилка №3. Плутати простій із консервацією
Підпункт 138.3.1 ПКУ прямо встановлює: амортизацію не нараховують за період невикористання основних засобів у господарській діяльності у зв’язку з їх консервацією.
Простій і консервація не є тотожними поняттями.
За пунктом 2 Положення про порядок консервації основних виробничих фондів підприємств, затвердженого постановою КМУ від 28.10.1997 №1183 (далі – Положення №1183):
консервація – це комплекс заходів, спрямованих на довгострокове, але не більш як трирічне зберігання основних фондів у разі припинення виробничої та іншої господарської діяльності з можливістю подальшого відновлення їх функціонування.
При цьому Положення №1183 є обов’язковим для підприємств, які мають стратегічне значення для економіки і безпеки держави, а також для підприємств, заснованих на державній власності. Для інших підприємств воно має рекомендаційний характер.
Тому фактична відсутність роботи об’єкта ще не означає, що його переведено на консервацію. Потрібно перевірити, чи приймало підприємство відповідне рішення та чи оформило зміну статусу об’єкта.
Для інших, зокрема приватних, підприємств рішення про консервацію приймає саме підприємство. Дату, з якої основні засоби вважаються законсервованими, визначає власник або уповноважений ним орган.
Під час консервації:
- податкову амортизацію не нараховують відповідно до підпункту 138.3.1 ПКУ;
- бухгалтерську амортизацію призупиняють відповідно до пункту 23 НП(С)БО 7;
- за загальними методами нарахування бухгалтерської амортизації припиняють із місяця, наступного за місяцем переведення об’єкта на консервацію.
Отже, простій – це фактичне тимчасове невикористання об’єкта, яке саме по собі не змінює його статусу. Консервація – це окремо оформлене рішення підприємства, яке має конкретні бухгалтерські й податкові наслідки.
Які документи перевірити
ПКУ не встановлює спеціального закритого переліку документів для підтвердження виробничого або невиробничого статусу основного засобу.
Водночас із документів підприємства має бути зрозуміло:
- для якої діяльності придбано об’єкт;
- коли та з якою метою його ввели в експлуатацію;
- чому він тимчасово не використовується;
- чи зберігається намір надалі використовувати його в господарській діяльності;
- чи приймалося рішення про консервацію;
- який метод амортизації застосовують до об’єкта.
Залежно від ситуації такими документами можуть бути:
- розпорядчий акт про введення об’єкта в експлуатацію;
- інвентарна картка та інші документи аналітичного обліку основних засобів;
- наказ або розпорядження про тимчасове припинення експлуатації;
- документи, що підтверджують причини простою, пошкодження, арешту або відсутності доступу до об’єкта;
- наказ або рішення про консервацію;
- акт прийняття об’єкта на консервацію;
Для оформлення консервації підприємство також може враховувати рекомендації Положення №1183, зокрема щодо техніко-економічного обґрунтування, проєкту консервації та акта про прийняття основних засобів на консервацію.
Це не встановлений ПКУ окремий обов’язковий пакет документів, а доказова база, яка має підтверджувати фактичне призначення та статус активу.
Висновки
- Тимчасово непрацюючий основний засіб не стає невиробничим автоматично. Ключовим критерієм є його призначення для використання в господарській діяльності.
- У період належно оформленої консервації податкову амортизацію не нараховують, а бухгалтерську – призупиняють.
- Тому бухгалтеру потрібно чітко розмежовувати:
- невиробниче призначення основного засобу;
- тимчасовий простій;
- належно оформлену консервацію.
- Саме правильне визначення статусу об’єкта, дотримання правил бухгалтерського обліку та належне документальне оформлення допоможуть обґрунтувати податкову амортизацію під час перевірки.
Читайте більше:
Мінімальні строки амортизації в податковому обліку: коли починати розраховувати
Амортизація програмного забезпечення: як обліковувати безстрокові ліцензії
Амортизація / консервація основних засобів: бухгалтерські проведення
Методи амортизації МНМА: чи можна одночасно застосовувати 50/50 та 100%
Продаж основних засобів після прискореної амортизації: податкові наслідки
Порядок амортизації безоплатно отриманих активів
Амортизація: бухгалтерський та податковий аспекти її нарахування
Мінікурси на тему:
Основний засіб не введений в експлуатацію: три правила безпечного обліку
Перевірки, штрафи
19.10.2026
ДПС надіслала запит за вже перевірений період: чи можна послатися на акт перевірки
Підприємство 4 група ЄП пройшло позапланову перевірку з 2019 по 1 кв.2026 року включно. Наразі від податкової надійшов запит який стосується декларації за 2025 р. Чи правомірно буде надати відповідь, що акт перевірки по даному періоду вже є і що податковий період закрито
Звільнення, скорочення
19.10.2026
Чи повинен роботодавець стежити за статусом мобілізованого працівника, який зник безвісти
Як роботодавцю дізнатися, чи загинув мобілізований працівник, який тривалий час вважається безвісти зниклим, і чи буде відповідальність за несвоєчасне припинення трудових відносин у разі його смерті?
Охорона праці
19.10.2026
Як оцінити безпечність укриття на підприємстві: нові методичні матеріали МВС
МВС оприлюднило методику розрахунку вибухового навантаження для проєктування укриттів. Документ допоможе підприємствам враховувати вплив повітряної ударної хвилі під час розробки об’ємно-планувальних рішень і визначення безпечних просторів для працівників. Також наведено окремі розрахунки для випадків вибуху на відстані 5 і 10 метрів та методику для жовтого рівня небезпеки. Як бізнесу використовувати ці матеріали під час облаштування укриттів?
Бронювання, критичність
19.10.2026
Нові правила бронювання працівників: яким буде фінальний текст постанови
Попри доопрацювання урядової постанови, залишаються питання до роботи координаційного центру, участі силових органів та можливого затягування процедури отримання критичності. За словами нардепа, чинні рішення про критичність мають залишитися чинними, а працівників із відстрочкою з інших підстав не виключатимуть із квоти бронювання. Водночас Железняк застерігає: після перегляду критеріїв частині підприємств можуть поставити умову відповідати новим вимогам, інакше вони ризикують втратити статус
ЄСВ
19.10.2026
Пенсія по втраті годувальника і ЄСВ: чи є звільнення для ФОП
Отримання пенсії у зв’язку з втратою годувальника саме по собі не звільняє ФОП від сплати єдиного внеску за себе. Законодавство чітко визначає перелік підстав для такого звільнення, і цей вид пенсії до них не належить. Водночас підприємець може не сплачувати ЄСВ, якщо досяг пенсійного віку
Єдиний податок
19.10.2026
ФОП перевищив ліміт доходу у 2026 році: чи можна залишитися на єдиному податку у 2027 році
ФОП перевищив граничний обсяг доходу у 2026 році – чи зможе він залишитися на спрощеній системі оподаткування у 2027 році? Це залежить від групи єдиного податку та суми отриманого доходу. Пояснюємо, за яких умов підприємець збереже право на спрощену систему та коли перевищення ліміту може вплинути на податковий статус наступного року
Бронювання, критичність
19.10.2026
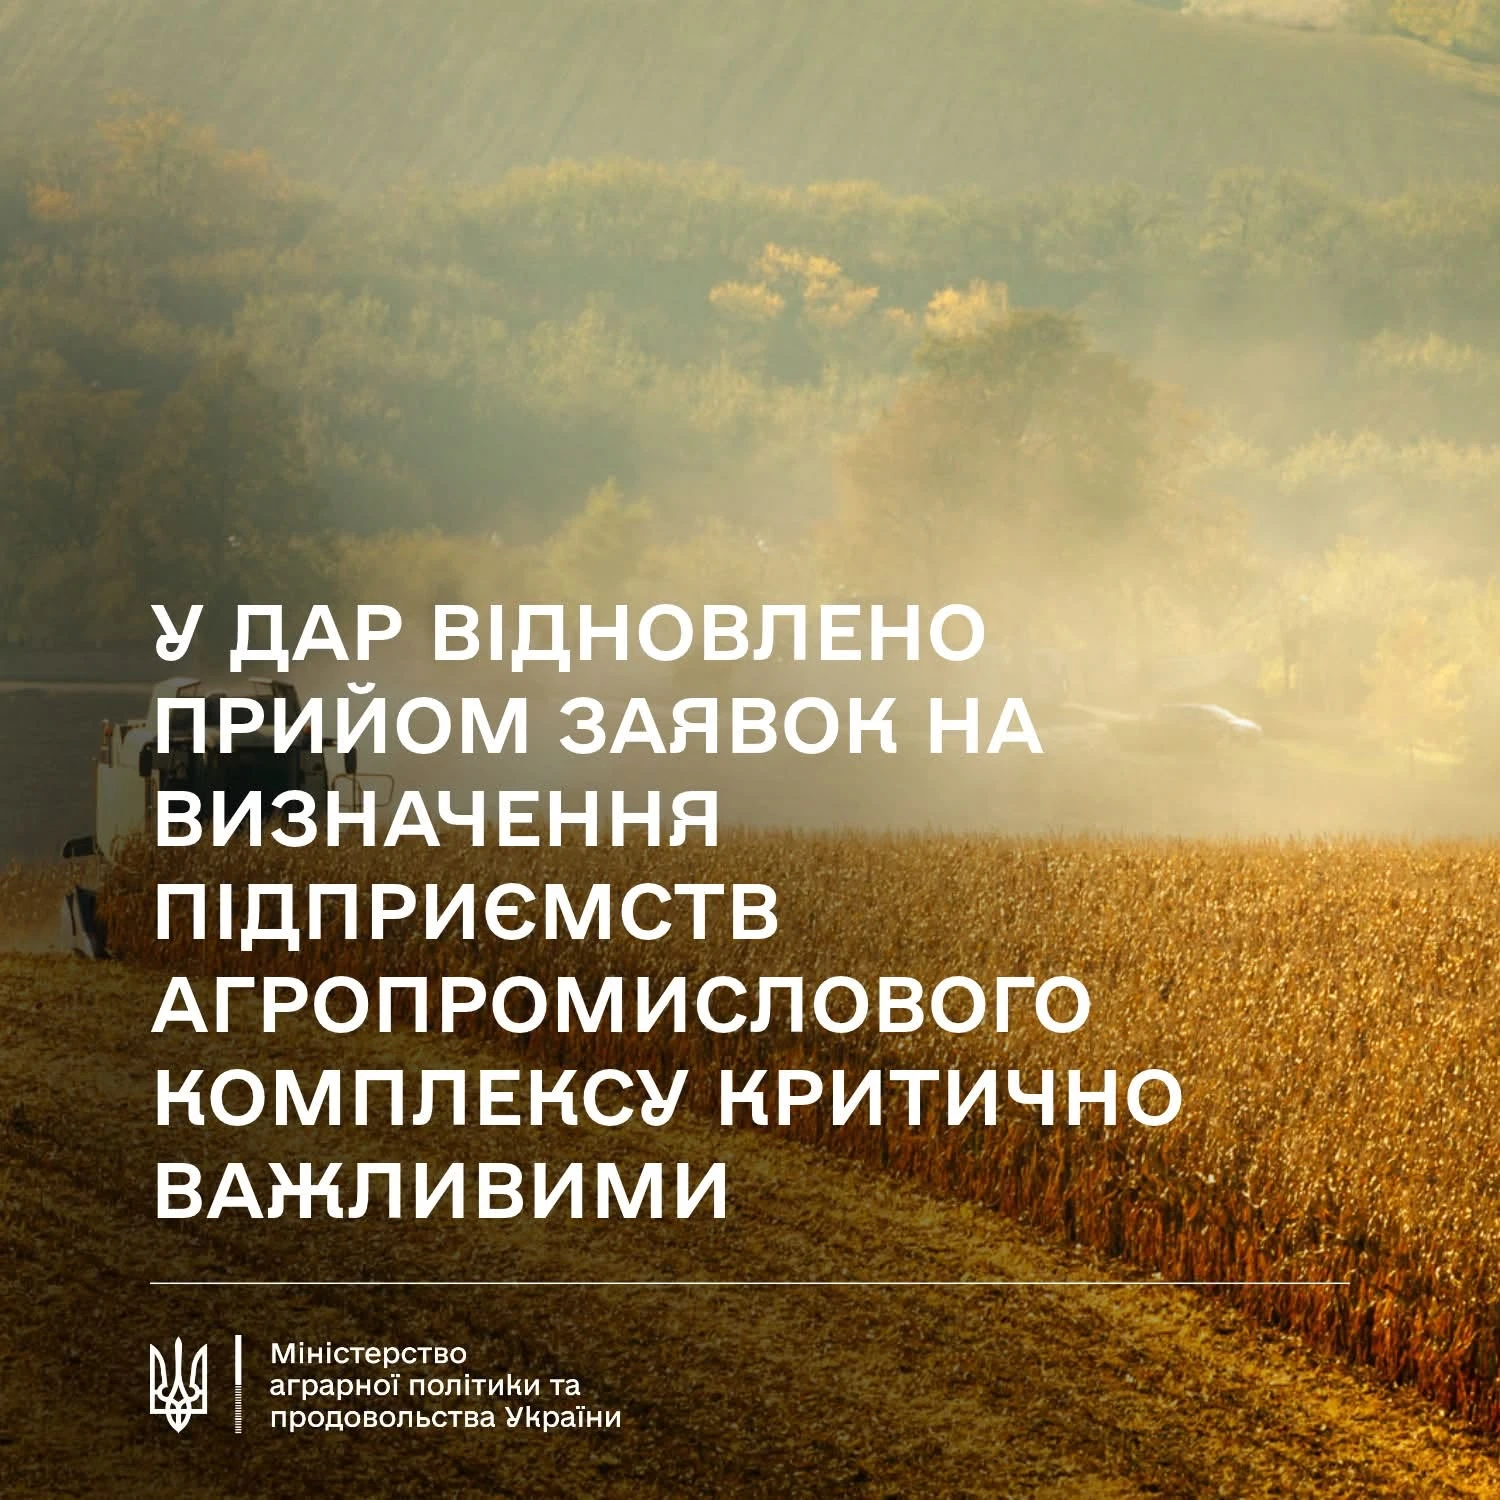
Бронювання аграріїв: з 19 жовтня відновлено прийом заявок на критичність через ДАР
Агропідприємства знову можуть подавати заявки на отримання статусу критично важливих через Державний аграрний реєстр (ДАР). Прийом заявок відновлено з 19 жовтня 2026 року за оновленими галузевими критеріями Мінагрополітики. Перед поданням заявки підприємствам варто перевірити відповідність новим вимогам
Пенсія, соцпільги
19.10.2026
Новий закон про ВПО набирає чинності 22 жовтня: що зміниться для переселенців
З 22 жовтня 2026 року набирає чинності новий Закон про забезпечення прав і свобод ВПО: замість довідки підтвердженням взяття на облік буде витяг, але раніше видані довідки залишаться чинними. Розповідаємо, чи потрібно міняти стару довідку, у які строки повідомляти про переїзд або повернення, за яких умов можуть зняти з обліку та що буде з виплатами для переселенців
ФОП
19.10.2026
ФОП-загальники, не пропустіть 20 квітня, 20 липня та 20 жовтня: строки сплати ПДФО
ФОП на загальній системі оподаткування сплачують авансові платежі з ПДФО до 20 числа місяця, що настає за кожним календарним кварталом. Авансовий платіж за IV квартал не розраховується та не сплачується. Для ФОП, які торгують пальним у роздріб, передбачено окремий щомісячний авансовий внесок за кожне місце торгівлі
Бронювання, критичність
19.10.2026
Постанову про зміни у бронюванні фіналізують на цьому тижні: Прем'єр-міністр
13 жовтня Уряд схвалив із доопрацюванням постанову про нові правила бронювання військовозобов’язаних. У фінальній редакції прибрали норму, яка передбачала виключення працівників із відстрочкою з бази для розрахунку 50% бронювання. Водночас ідею створення Координаційного центру при Кабміні, який впливатиме на надання та скасування статусу критично важливого підприємства, залишили. В інтерв’ю BBC News Україна Прем’єр-міністр України Сергій Корецький заявив, що цього тижня будуть фіналізовані зміни до системи бронювання

Податок на прибуток
19.10.2026
Операції з контрагентами з ТОТ: чи потрібно коригувати фінансовий результат
Операції з контрагентами, зареєстрованими на тимчасово окупованих територіях, мають серйозні юридичні обмеження. Правочини з такими суб’єктами господарювання є нікчемними, а переказ коштів між ТОТ та іншою територією України заборонений. Водночас за такими операціями різниці для коригування фінансового результату до оподаткування податком на прибуток не виникають
Відстрочки, ВЛК
19.10.2026
Нова підстава для відстрочки від мобілізації: хто може нею скористатись
Перелік осіб, які мають право на відстрочку від мобілізації, розширено. Скористатися новою підставою можуть члени Національного агентства із забезпечення якості вищої освіти та працівники його секретаріату, якщо вони мають науковий ступінь і працюють в Агентстві за основним місцем роботи на умовах повної зайнятості. Пояснюємо, які документи потрібно підготувати, куди звертатися та як дізнатися про результат розгляду заяви
Особи з інвалідністю
19.10.2026
Повний гід з виконання «інвалідного» нормативу 2026 році: штрафи, внески та звітність
З 2026 року правила працевлаштування осіб з інвалідністю для роботодавців суттєво змінилися. Закон №4219 запровадив новий підхід до розрахунку нормативу, звітності та відповідальності, який потребує особливої уваги на практиці. Тепер виконання нормативу перевіряється щоквартально, а замість штрафів запроваджується цільовий внесок. Окремі новації викликають багато запитань: кого включати до нормативу, як рахувати внесок і які штрафи загрожують за порушення. Цей матеріал – підбірка ключових роз’яснень і аналітики від редакції, яка допоможе роботодавцям зорієнтуватися в нових правилах 2026 року
Охорона праці
19.10.2026
Що повинен зробити роботодавець перед рейсовим виїздом транспорту: пояснює Держпраці
Фахівці Держпраці роз'яснили ключові вимоги до експлуатації транспортних засобів під час міжміських поїздок. У новині йдеться про обов'язки роботодавця щодо технічного стану авто, інструктажу та організації поїздки, а також про відповідальність самих водіїв
Дивіденди
19.10.2026
Продаж корпоративних прав після внесення торгової марки: як оподатковується інвестиційний прибуток
Державна податкова служба України опублікувала індивідуальну податкову консультацію щодо оподаткування операцій, коли фізична особа вносить права на торгову марку до статутного капіталу товариства в обмін на корпоративні права, а в подальшому планує продати цю частку за грошові кошти. Податківці детально розписали особливості формування витрат та розрахунку інвестиційного прибутку за такими операціями
Цільове фінансування
19.10.2026
Зимова підтримка 2026 – 19 400 грн допомоги: подавайте заяви до 30 жовтня 2026 року
Українці, які проживають на територіях активних бойових дій або в межах 50 км від фронту чи держкордону, зможуть отримати 19 400 грн зимової допомоги. Виплата передбачена для вразливих категорій населення, зокрема пенсіонерів, людей з інвалідністю, ВПО, багатодітних та одиноких батьків, а цього року програму поширять і на мешканців багатоквартирних будинків. Прийом заявок з 1 вересня до 30 жовтня 2026 року, а подавати їх залежно від переліку громади потрібно через ПФУ, ЦНАП або орган місцевого самоврядування

