


☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Підприємство замінило двері в орендованому офісному приміщенні. Вартість нових дверей разом із монтажем становить 37 500 грн. Підкажіть, будь ласка, як правильно відобразити в бухгалтерському обліку таку господарську операцію?
👆 Таке питання надійшло до сервісу «Особистий Консультант», наші експерти ретельно працювали над ним та надали вичерпну відповідь🕵️:
Оскільки двері є невід'ємними атрибутами будівлі, витрати на заміну цих елементів розглядають як витрати на поточний ремонт.
Це підтверджується п. 15 НП(С)БО 7 «Основні засоби», затвердженого наказом Мінфіну від 27.04.2000 №92, та п. 33 Методичних рекомендацій рекомендацій з бухгалтерського обліку основних засобів, затверджених наказом Мінфіну від 30.09.2003 №561.
Заміна дверей не призводить до збільшення майбутніх економічних вигід від використання приміщення, такі витрати не визнаються окремим необоротним активом і не формують об'єкт поліпшення орендованого майна.
У бухгалтерському обліку вартість дверей та витрати на їх встановлення включаються до складу витрат того періоду, в якому виконано роботи. Для офісного приміщення такі витрати, як правило, відносять на адміністративні витрати.
Наприклад:
Якщо двері та монтаж зазначені в одному акті або рахунку без окремого виділення вартості матеріалів і робіт, суму можна віднести безпосередньо до адміністративних витрат: Дт 92 Кт 631.
Джерело: 7еminar
Читайте більше:
Холодильник для кухні в офісі: чи можна визнати виробничим основним засобом
Чайник, мікрохвильовка, кавомашина, кондиціонер в офіс: податкові нюанси для бізнесу
Купили кавомашину для офісу? Як правильно оформити в обліку та отримати податковий кредит
Купили кавоварку з додатковою страховкою: бухгалтерський облік
Кабмін підтримує системне підвищення оплати праці медичних працівників, а підвищення зарплат визначено одним із пріоритетів бюджетного запиту МОЗ на 2027 рік. МОЗ та НСЗУ наразі опрацьовують необхідні параметри фінансування, а остаточні показники залежатимуть від держбюджету та програми медичних гарантій на 2027 рік
ДПС пояснила, що кошти, які електропостачальник виплачує фізособі за електроенергію з альтернативних джерел, вироблену за «зеленим» тарифом понад обсяг місячного споживання домогосподарства, включаються до оподатковуваного доходу. Такий дохід оподатковується 18% ПДФО та 5% військового збору і відображається у додатку 4ДФ
Норматив працевлаштування осіб з інвалідністю тепер розраховують за календарний квартал: 1 робоче місце – для роботодавців із 8–25 працівниками, а понад 25 – 4% середньооблікової чисельності. За певних умов одну працевлаштовану особу з інвалідністю можна зарахувати як двох, а за невиконання нормативу під час воєнного стану сплачується 50% розрахованого цільового внеску
МОН пояснило, як формуватиметься зарплата педагогів після переходу на нову систему: для вчителів шкіл вона становитиме 16,6–37 тис. грн нарахованими залежно від посади, стажу, навантаження та інших виплат. Доплата 2 600 грн включається до посадового окладу, а надбавка за престижність для педагогів шкіл становитиме 20–30% окладу
МОН пояснило, як працюватиме нова система оплати праці педагогічних і науково-педагогічних працівників у 2026 році: з 1 січня посадові оклади підвищено на 30%, а з 1 вересня нова система передбачає ще 20% і більше. Для закладів, що фінансуються з місцевих бюджетів, перехід із 1 вересня рекомендований урядом і залежить від рішення засновника та можливостей місцевого бюджету, тоді як для закладів із державним фінансуванням перехід є обов’язковим
Держмитслужба запустила онлайн-сервіс, за допомогою якого можна перевірити, чи міститься IMEI мобільного телефону в даних його митного оформлення в Україні. Відомості про IMEI під час декларування телефонів подаються з 4 вересня 2026 року, а сам сервіс не перевіряє гарантію, блокування оператором чи наявність пристрою серед викрадених
15 вересня Президент Володимир Зеленський провів онлайн-зустріч із представниками аграрного сектору, під час якої Всеукраїнська Аграрна Рада запропонувала тимчасово зупинити перевірки бізнесу, продовжити пільгове кредитування за програмою «5-7-9%» до 2028 року та переглянути умови державних портфельних гарантій
З 16.09.2026 набирає чинності новий закон, який змінює підходи до державного регулювання генетично модифікованих організмів і продукції з ГМО. Документ передбачає нову процедуру державної реєстрації, створення Державного реєстру ГМО, оновлені правила маркування, моніторингу та державного контролю

ПСП зменшує оподатковуваний дохід працівника, але застосовується лише до зарплати та за одним місцем її нарахування. Є випадки, коли навіть за наявності зарплати працівник не може скористатися податковою соціальною пільгою
Отримати одноразову допомогу у розмірі 19 400 грн на підготовку до зими. Програма передбачає підтримку найбільш вразливих домогосподарств, зокрема сімей із дітьми, людей з інвалідністю, пенсіонерів, ВПО та багатодітних родин. Цього року допомога буде доступна не лише мешканцям приватних будинків, а й жителям багатоквартирних будинків. Очікується, що прийом заявок триватиме з 1 вересня до 30 жовтня, а виплати здійснюватимуть у міру формування списків отримувачів
Витрати на відрядження працівника не завжди є його оподатковуваним доходом: важливі вид витрат, їх зв’язок із відрядженням та наявність підтвердних документів. Без ПДФО можна компенсувати документально підтверджені витрати на проїзд, проживання, страхування та інші необхідні витрати, передбачені правилами відрядження. Водночас алкоголь, тютюнові вироби, чайові та плата за видовищні заходи мають окремі правила оподаткування. Тож перед відшкодуванням витрат на відрядження варто перевірити документи та визначити, чи включається конкретна сума до оподатковуваного доходу працівника
Якщо працівник самостійно оплатив профілактичний медогляд до працевлаштування, а роботодавець після прийняття на роботу компенсував ці витрати, така виплата вважається додатковим благом та оподатковується. Водночас для обов’язкового медогляду окремих категорій працівників діють інші правила: якщо витрати безпосередньо несе роботодавець, вони не включаються до оподатковуваного доходу
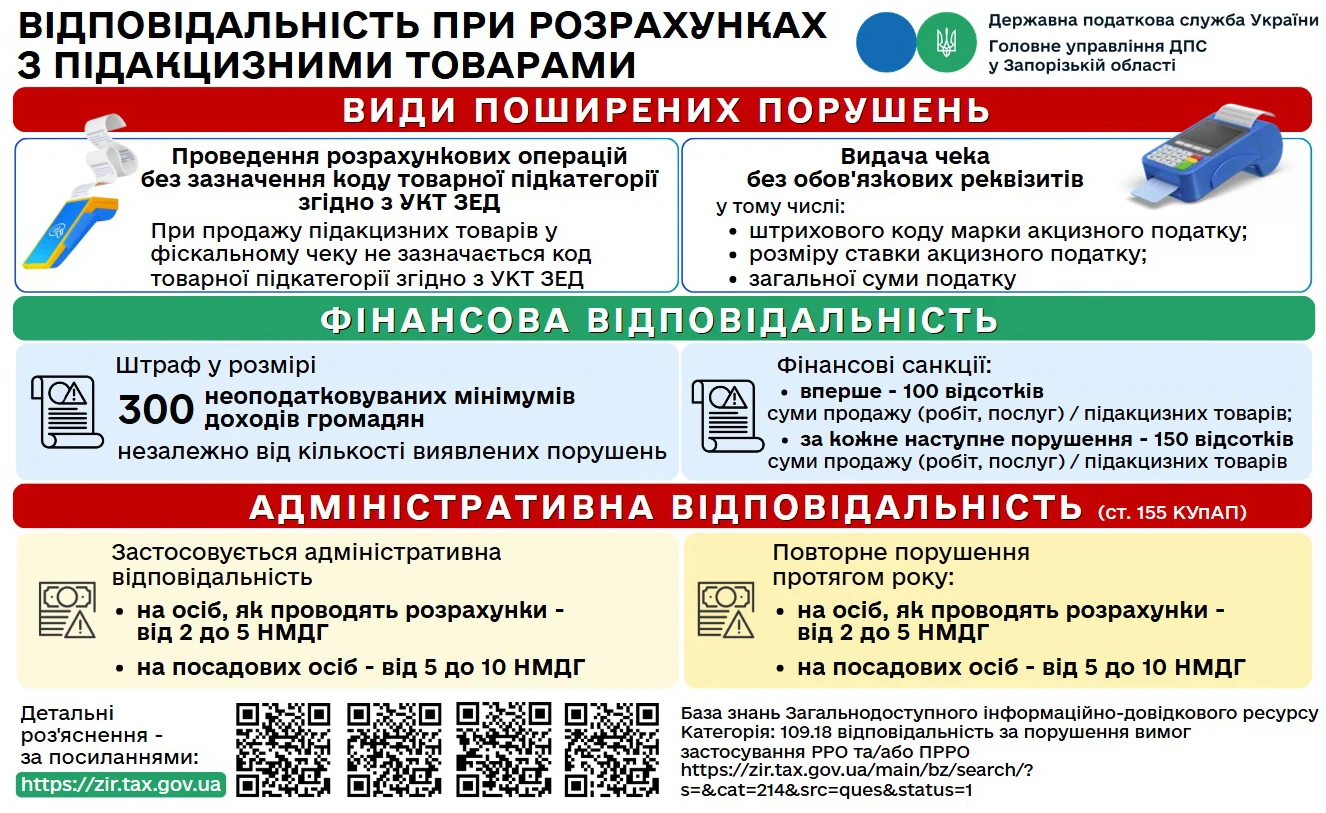
Продаж підакцизних товарів в Україні вимагає суворого дотримання правил застосування РРО/ПРРО, зокрема обов’язкового програмування товарів із зазначенням коду УКТ ЗЕД, ціни та кількості. Порушення цих вимог може призвести не лише до значних фінансових санкцій, а й до адміністративної відповідальності посадових осіб
Працівник може використовувати власний автомобіль під час службового відрядження, а роботодавець – компенсувати витрати на придбані паливно-мастильні матеріали. Водночас така компенсація має податкові наслідки для працівника та підприємства. За наведеним роз’ясненням, відшкодована вартість ПММ включається до оподатковуваного доходу працівника як додаткове благо та оподатковується ПДФО і військовим збором. Крім того, на суму компенсації роботодавець має нарахувати ЄСВ
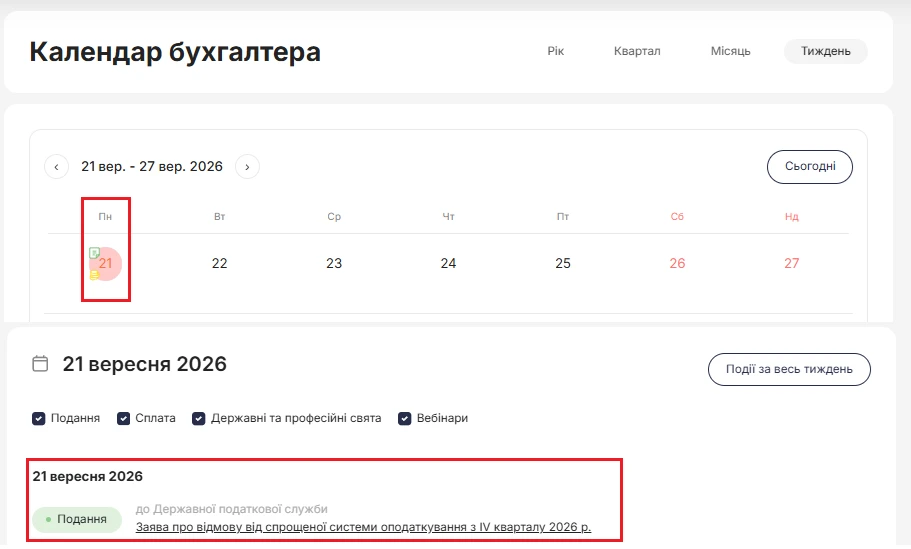
Суб’єкти господарювання, які бажають відмовитися від спрощеної системи оподаткування з 1 жовтня 2026 року, мають подати відповідну заяву до контролюючого органу не пізніше 21 вересня (включно). Заява може бути подана особисто, поштою, електронними засобами чи через державного реєстратора. Подані заяви не можна відкликати
Якщо податкова накладна / розрахунок коригування була зареєстрована постачальником в ЄРПН після реорганізації платника податку – покупця шляхом приєднання, правонаступник такого платника податку не має права на включення такої податкової накладної / розрахунку коригування до податкового кредиту
Податкова соціальна пільга дозволяє зменшити суму податку на доходи фізичних осіб, утримуваного із зарплати працівника. Вона застосовується лише за одним місцем роботи та діє з моменту подання працівником відповідної заяви і підтвердних документів

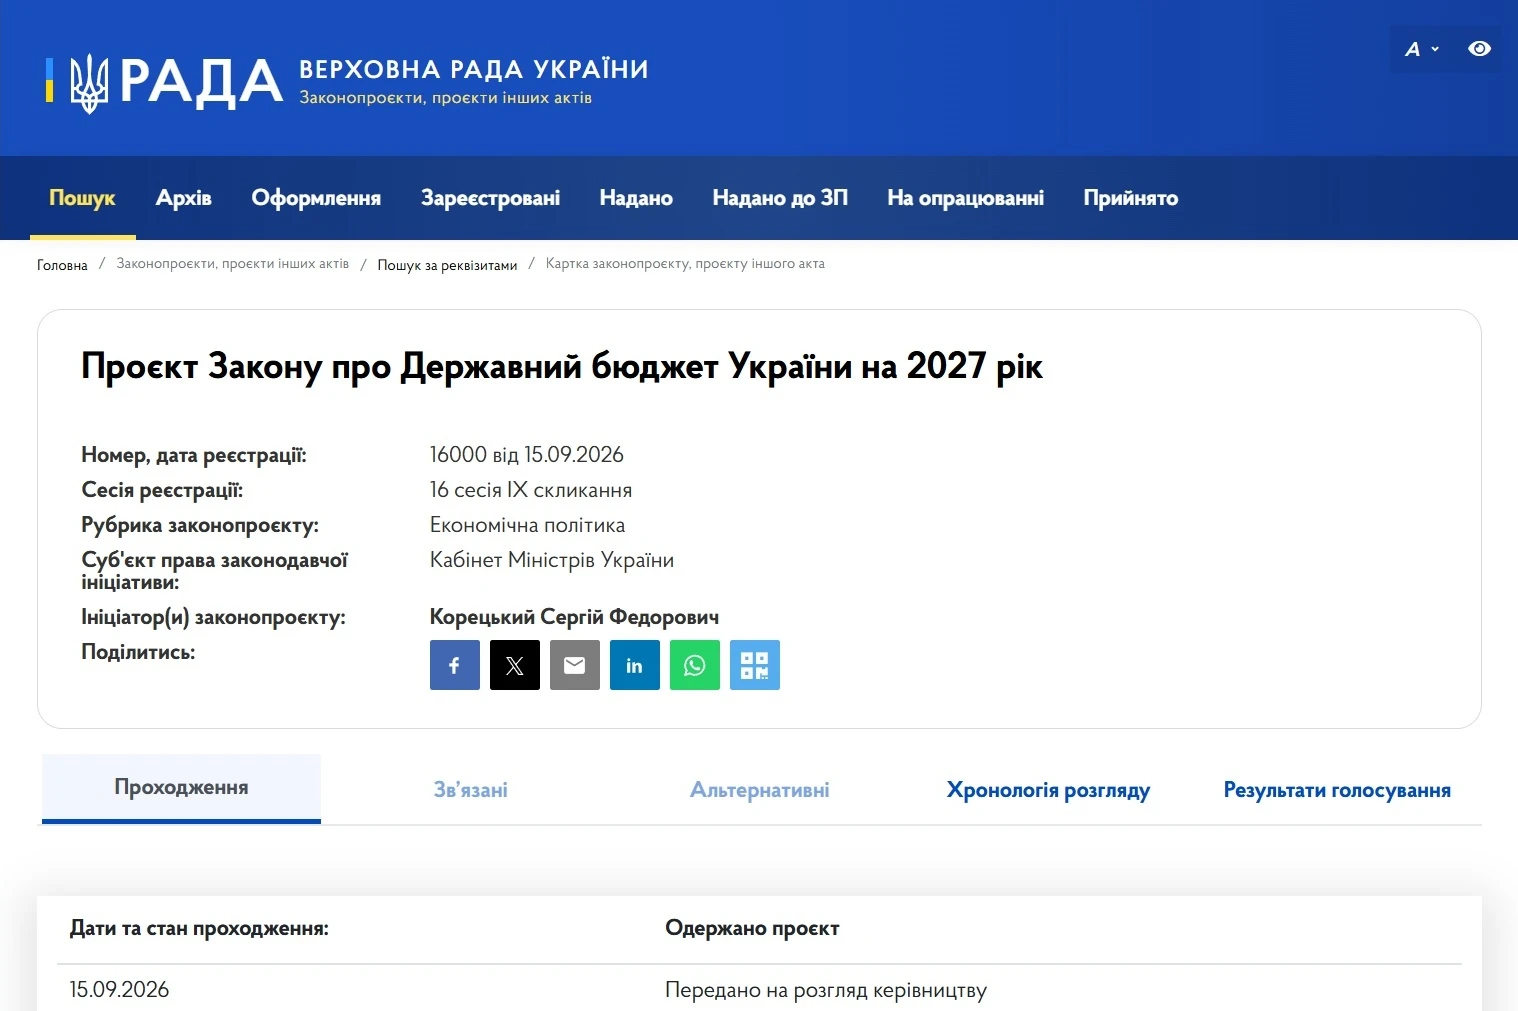
Проєкт Державного бюджету України на 2027 рік зареєстровано у Верховній Раді 15 вересня, а 16 вересня його представив народним депутатам Міністр фінансів. Документ стане основою для подальшого парламентського розгляду та підготовки до першого читання. До 1 жовтня депутати й комітети мають подати свої пропозиції, після чого Бюджетний комітет розгляне правки та підготує проєкт до голосування. Розгляд у першому читанні має відбутися не пізніше 20 жовтня, а друге читання – завершитися до 20 листопада
Міністерство аграрної політики та продовольства України затвердило нові Критерії визначення підприємств, установ та організацій, які мають важливе значення для галузей національної економіки в особливий період. Відповідний наказ від 02 вересня 2026 року було зареєстровано в Міністерстві юстиції України 04 вересня 2026 року за № 1210/46604. Документ набирає чинності з 18 жовтня 2026 року