


Зарядіть робочі будні!
До передплати даруємо портативний павербанк!
У податковій службі пояснили, що поле «Код нерезидента в країні резиденції» у додатку ПН до декларації з податку на прибуток заповнюється лише за наявності відповідної інформації. Якщо таких даних немає, поле можна залишити порожнім або проставити прочерк під час подання паперової звітності
У податківців запитали:
Як заповнюється поле «Код нерезидента в країні резиденції» додатка ПН до Податкової декларації з податку на прибуток підприємств у разі відсутності інформації про код нерезидента?
Податківці пояснили наступне.
У додатку ПН до Декларації зазначаються такі відомості про нерезидента:
Поле «Код нерезидента в країні резиденції» додатка ПН до Декларації заповнюється за наявності інформації про код нерезидента, у разі відсутності інформації – поле не заповнюється або заповнюється з прокресленням (при поданні у паперовому вигляді).
Джерело: ЗІР, Категорія: 102.20.02
Читайте більше:
Остання декларація ФОП 4-ї групи: строки і заповнення
Новий критерій пов’язаності: використовуйте код 517 у Звіті про контрольовані операції
Повернення коштів від ФОП за запчастини, чи треба відображати це в Податковому розрахунку
Звіт про транспортні засоби до ТЦК: як подати до 19 червня та чи буде штраф за неподання у 2025 році
Постанова КМУ №1078 запроваджує нову систему оплати праці педагогічних і науково-педагогічних працівників та визначає оклади для окремих непедагогічних посад у закладах освіти. Водночас загального підвищення зарплат для всіх непедагогічних працівників освіти документ не передбачає. Зміни стосуються, зокрема, головних бухгалтерів, непедагогічних заступників керівників, керівників планово-фінансових відділів і помічників вихователів. Окремо визначено нові підходи до розрахунку окладів педагогів, керівників закладів освіти, працівників центрів професійного розвитку та інклюзивно-ресурсних центрів
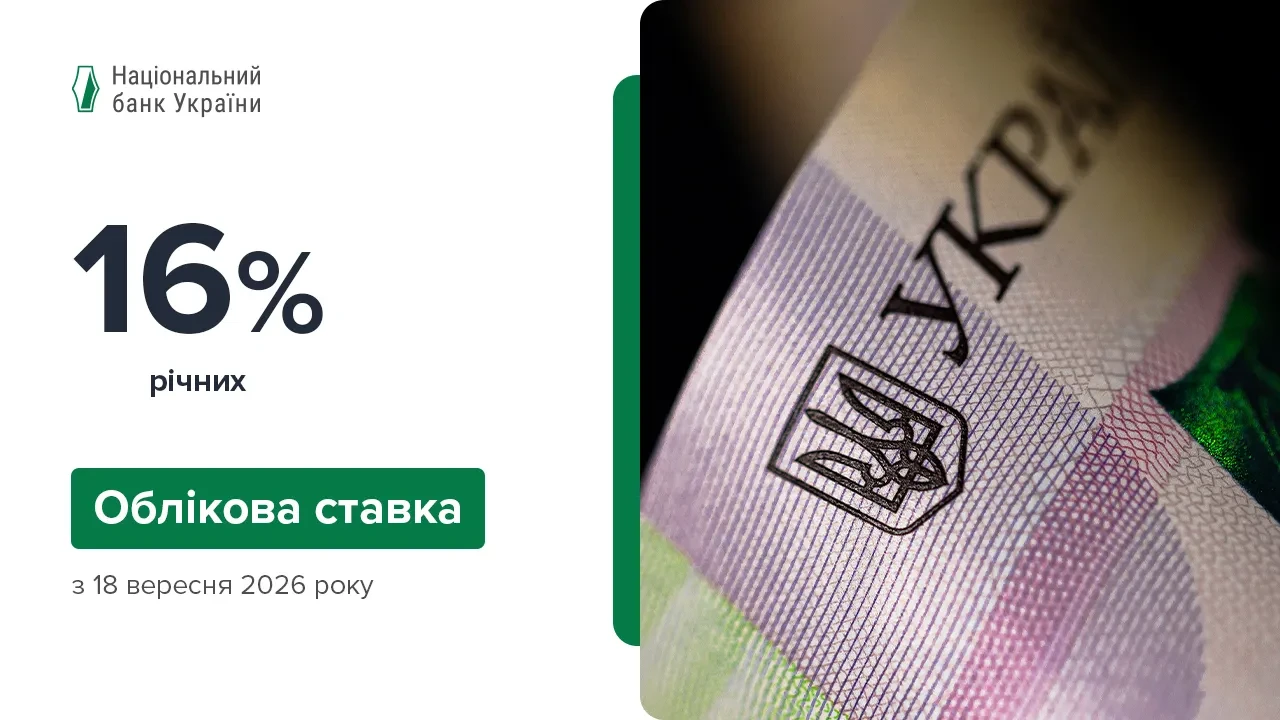
Для підтримання привабливості гривневих активів, стійкості валютного ринку, контрольованості очікувань та поступового приведення інфляції до цілі 5% на горизонті політики Правління Національного банку України вирішило підвищити облікову ставку на 0,5 в. п. до 16%
Верховний Суд оприлюднив огляд практики Касаційного адміністративного суду щодо процедурних порушень під час призначення та проведення податкових перевірок. У ньому систематизовано судові позиції щодо оформлення наказу, повідомлення платника, дотримання підстав і меж перевірки та правових наслідків порушення встановленої процедури. Також розглянуто питання допустимості акта перевірки як доказу, подання первинних документів разом із запереченнями та обов’язку контролюючого органу розглянути такі заперечення
Держпраці роз’яснює суб’єктам господарювання, що включення підприємства до річного плану заходів державного нагляду на 2026 рік саме по собі не означає обов’язкового проведення планової перевірки. В умовах воєнного стану діють обмеження на проведення планових і позапланових заходів державного нагляду, за винятком визначених законодавством випадків. Водночас Держпраці зобов’язана формувати та оприлюднювати річний план відповідно до вимог законодавства
ДПС оприлюднила проєкт наказу Мінфіну, яким пропонується оновити Порядок надання довідки про відсутність заборгованості з платежів за наказом №733. Зміни мають привести документ у відповідність до чинного законодавства та передбачають, зокрема, оновлення термінології й технічне коригування форм заяви та довідки. У документах планують уточнити правила зазначення податкового номера, паспортних даних, власного імені та прізвища фізособи. У разі ухвалення наказ набере чинності з дня його офіційного опублікування
У Верховній Раді зареєстровано законопроєкт №16079, який пропонує змінити правила проходження служби та проведення атестації посадових осіб податкових органів. Документ передбачає конкурсний відбір керівника центрального органу, що реалізує державну податкову політику, із п’ятирічним строком призначення та проведенням зовнішньої оцінки ефективності його роботи. Також пропонується законодавчо закріпити складові оплати праці податківців, встановити мінімальні посадові оклади та окремий коефіцієнт для фахівців із кібербезпеки. Окремий блок змін стосується одноразової атестації працівників податкових органів, яку планують проводити у дві черги
ДПС роз’яснила, як підтверджувати добові під час одноденних службових відряджень, зокрема коли працівник їде службовим автомобілем у відкриту місцевість. Відсутність проїзних документів або відмітки приймаючої сторони сама по собі не виключає можливості підтвердити фактичне перебування у відрядженні. Для цього може використовуватися сукупність первинних документів: наказ про відрядження, подорожній лист із маршрутом, звіт про відрядження та документи про виконання виробничих завдань
Мінекономіки запропонувало оновити правила технічних оглядів і випробувань машин, механізмів та обладнання підвищеної небезпеки. Проєкт передбачає чіткіший розподіл між експертними та спеціалізованими організаціями, нові вимоги до їхньої компетентності та оформлення результатів інспекцій. Серед запропонованих змін – можливість не проводити первинний техогляд обладнання, яке вже пройшло необхідні випробування під час підтвердження відповідності технічним регламентам, а також визначення періодичності оглядів не рідше одного разу на два роки, якщо інший строк не встановлений нормативами чи виробником
Самозайнята особа – ФОП або фізособа, яка провадить незалежну професійну діяльність, – може делегувати іншій особі право підписувати податкову звітність в електронному вигляді. Для цього необхідно належним чином оформити представництво та повідомити контролюючий орган про підписувача, якому надано відповідні повноваження. Повідомлення подається в електронній формі за встановленою формою та містить інформацію про особу, якій делеговано право підпису. Для самозайнятих осіб використовується форма з ідентифікатором F13911хх
З 1 липня ДПС змінила реквізити рахунків для сплати військового збору. Так, у 2026 році для сплати військового збору використовуються різні реквізити залежно від категорії платника (фізичні особи, військовослужбовці, юридичні особи, декларанти). Деталі та рахунки для сплати доступні на офіційних вебсайтах ДПС. Як повідомляють наші підписники, то нові рахунки вже активні та зарахування відбуваються у штатному режимі
ВРУ прийняла закон який змінює підхід держави до підтримки дітей з інвалідністю та людей з інвалідністю з дитинства. Документ спрямований не лише на підвищення виплат, а й на створення комплексної системи допомоги родинам – із цифровими сервісами, послугами підтримки та можливістю гідного життя без зайвої бюрократії. 15.09.2026 року Президент підписав законопроєкт: він набирає чинності з дня, наступного за днем його опублікування, та вводиться в дію з 1 січня 2027 року

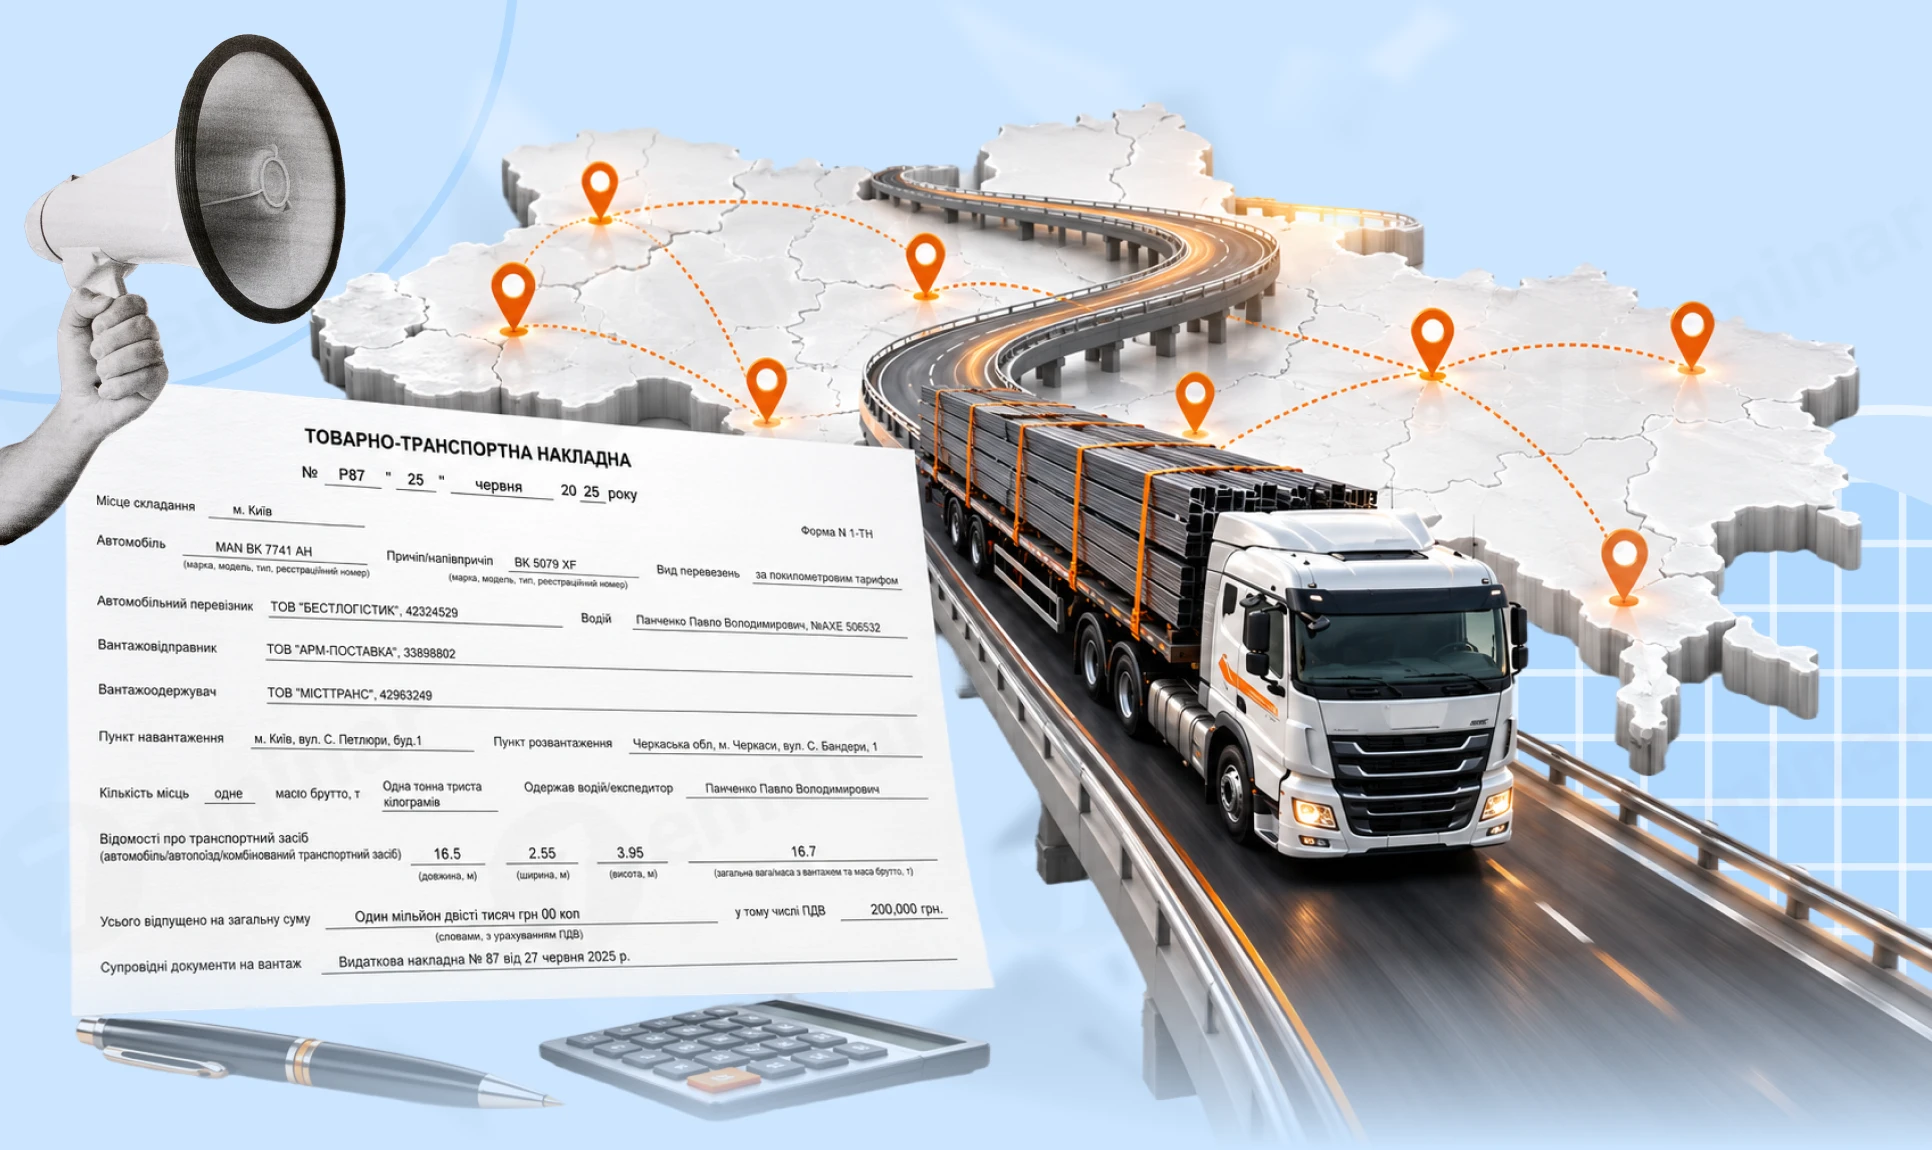
Транспортна первинна документація – обов’язковий елемент діяльності кожного перевізника. Склад документів залежить від виду перевезення: вантажного чи пасажирського, внутрішнього чи міжнародного, а для вантажних перевезень – також від виду вантажу. Окремі вимоги встановлені, зокрема, для перевезення небезпечних вантажів, до яких належить пальне. У статті розглянемо, які документи оформлює та зберігає перевізник і які документи повинен мати водій під час рейсу. З’ясуємо особливості документального оформлення внутрішніх і міжнародних вантажних перевезень, регулярних та нерегулярних пасажирських перевезень, перевезень на таксі та перевезень пального. Також розглянемо, як документувати роботу автомобіля та обліковувати витрати і доходи від надання транспортних послуг
Е-лікарняний формується автоматично в Електронному реєстрі листків непрацездатності на підставі медичного висновку та за умови ідентифікації пацієнта як застрахованої особи. Після створення медичного висновку працівник може отримати два СМС: перше – від Е-Health, друге – від Пенсійного фонду щодо сформованого е-лікарняного. Водночас повідомлення про відкриття лікарняного може не надійти через неактуальний номер телефону, відсутність даних про застраховану особу або помилки в облікових даних
Мобілізація підприємця – не причина автоматично перекреслювати договір, але й не чарівна кнопка «вибачте, нічого не зроблю». Розберемо, що відбувається із зобов’язаннями підприємця після призову, коли можна залучити іншу особу, як прописати форс-мажор, повідомлення та розірвання договору, що робити з авансом, результатом роботи, документами й доступами. Матеріал стане у пригоді замовникам і самим ФОПам, які хочуть домовитися про ризики ще до того, як вони перетворяться на спір
З 17 вересня 2026 року розширено податкові та митні пільги для товарів оборонного призначення. Зокрема, від ввізного мита та ПДВ звільняється імпорт складових для виробництва оборонних товарів, які постачаються для потреб сил безпеки й оборони незалежно від джерела фінансування. Окремі пільги передбачені для ввезення та постачання в Україні квадроциклів і мотовсюдиходів для потреб сил безпеки та оборони – без сплати ввізного мита, ПДВ та акцизного податку. Зміни запроваджені законами №4967-IX та №4968-IX від 3 вересня 2026 року

Сума компенсації за працевлаштування внутрішньо переміщених осіб, яка надається фізичній особі з Фонду загальнообов’язкового державного соціального страхування на випадок безробіття, оподатковується за загальними правилами, встановленими ПКУ для платників податку - фізичних осіб. При цьому, така сума не включається до загального місячного (річного) оподатковуваного доходу платника податку, тобто не оподатковується ПДФО та військовим збором
Чи можна перевести працівника за виробничою необхідністю, без його згоди, на таку ж саму посаду, але в інший структурний підрозділ, який знаходиться в іншому населеному пункті?