



🚨КВЕД-2027: що зміниться для Вашого бізнесу?
Коди NACE 2.1-UA оновлено 08.10.2026! Дізнайтеся, який новий код відповідатиме Вашому КВЕДу
Працевлаштування, переведення
10.09.2026
Неповний робочий час у 2026 році: як правильно оформити, оплатити працю та нарахувати ЄСВ
Неповний робочий час у 2026 році: як правильно оформити, оплатити працю та нарахувати ЄСВ. Розглянемо підстави для встановлення неповного робочого часу, оформлення заяви та наказу, відображення у штатному розписі й табелі, розрахунок зарплати та доплату ЄСВ до мінімального внеску. Наведемо практичні приклади та покажемо, як заповнити Д1
- Підстави встановлення неповного робочого часу
- Документальне оформлення неповного робочого часу
- Неповний робочий час: штатний розпис і табель обліку робочого часу
- Оплата праці за неповного робочого часу
- Висновки
Підстави встановлення неповного робочого часу
Нормальна (повна) тривалість робочого часу працівників не може перевищувати 40 годин на тиждень (ст. 50 Кодексу законів про працю, далі – КЗпП).
Неповний робочий час передбачає меншу норму тривалості робочого часу, яка визначається при укладенні колективного договору.
Проте за угодою між працівником і власником або уповноваженим ним органом може встановлюватись як при прийнятті на роботу, так і згодом неповний робочий день або неповний робочий тиждень.
Неповний робочий час може встановлюватися як за ініціативою працівника, так і за ініціативою роботодавця у таких випадках:
1) за угодою сторін трудових відносин (ч. 1 ст. 56 КЗпП);
2) у зв'язку зі змінами в організації виробництва і праці (ч. 3 ст. 32 КЗпП).
3) певним категоріям працівників за їх бажанням (ч. 1 ст. 56, ст. 186-1, ст. 172 КЗпП), серед яких:
- вагітні жінки;
- жінки, яка має дитину віком до чотирнадцяти років;
- жінки, які мають дитину з інвалідністю, в тому числі таку, що знаходиться під її опікуванням;
- жінка, яка здійснює догляд за хворим членом сім'ї відповідно до медичного висновку;
- батько, який виховує дітей без матері (у тому числі якщо вона на тривалому лікуванні);
- особи з інвалідністю.
У листі Мінсоцполітики від 29.03.2007 №713/19/71-07 були вказані варіанти встановлення неповного робочого часу шляхом зменшення:
- тривалості щоденної роботи. Наприклад, робота щодня з понеділка по п’ятницю з 09.00 год до 13.00 год;
- кількості днів роботи протягом тижня. Наприклад, робота у понеділок, середу та п’ятницю з 09.00 год до 18.00 год;
- одночасно і кількості годин роботи протягом дня, і кількості робочих днів протягом тижня. Наприклад, робота у понеділок, середу та п’ятницю з 09.00 год до 14.00 год.
Зверніть увагу! Працівникам, які працюють на умовах неповного робочого часу, відпустки надаються повної тривалості, і оплата періоду тимчасової непрацездатності здійснюється на загальних підставах
Документальне оформлення неповного робочого часу
Про встановлення неповного робочого часу працівник може попросити в заяві при прийнятті на роботу, а може написати заяву згодом – з проханням встановити йому неповний робочий час.
За бажанням працівника, згідно з його заявою та за погодженням з роботодавцем, йому встановлюється неповний робочий час відповідно до наказу. В заяві обов’язково потрібно прописати як буде працювати робітник: години роботи, дні роботи тощо (зразки заяв та наказів наведені нижче).
Важливо! У заяві про прийняття на роботу працівнику потрібно вказувати повний оклад за посадою (з поміткою – пропорційно відпрацьованому часу), на яку він приймається, і який зазначений в штатному розписі підприємства
Неповний робочий час: штатний розпис і табель обліку робочого часу
При відображенні штатної чисельності працівників у штатному розписі підприємства треба зважати на рекомендації, які прописані в пп. 2.4.3 Інструкції зі статистики кількості працівників, затвердженої наказом Держстату від 28.09.2005 №286:
До облікової кількості включаються штатні працівники, які прийняті або переведені за ініціативою адміністрації на роботу на неповний робочий день або неповний робочий тиждень. В обліковій кількості ці працівники враховуються за кожний календарний день як цілі одиниці, включаючи неробочі дні тижня, що обумовлені при зарахуванні на роботу.
Отже, працівники, які працюють за основним місцем роботи на умовах неповного робочого часу, до штатної чисельності зараховуються як повна штатна одиниця.
В табелі обліку робочого часу для кодування роботи в режимі неповного робочого часу (дня, тижня) передбачений код «РС» або цифровий код «02» (див. лист Мінпраці від 03.03.2008 №42/13/133-08).
Оплата праці за неповного робочого часу
Згідно з нормою ст. 56 КЗпП працівнику, який працює на умовах неповного робочого часу, оплата праці провадиться пропорційно відпрацьованому часу або залежно від виробітку.
Приклад 1
З 1 червня 2026 року працівника прийнято на роботу на умовах неповного робочого дня тривалістю 4 години з 09:00 до 13:00 щодня з понеділка по п’ятницю – 4 години на день 5 днів на тиждень. Посадовий оклад за штатним розписом – 18 000 грн.
У червні відпрацьовано 88 годин при нормі робочого часу 176 годин.
Заробітну плату обчислюємо наступним чином: 18 000 грн : 176 год × 88 год = 9 000 грн.
Якщо працівник на умовах неповного робочого часу отримує зарплату за фактично відпрацьований час у розмірі менше за розмір мінімальної зарплати, то ЄСВ слід нарахувати у розмірі мінімального внеску за умови перебування у трудових відносинах повний календарний місяць або відпрацювання всіх робочих днів звітного місяця (п. 5 ст. 8 Закону України від 08.07.2010 №2464-VI «Про збір та облік єдиного внеску на загальнообов'язкове державне соціальне страхування»)
Це правило стосується працівників за основним місцем роботи, які не є особами з інвалідністю. А якщо йдеться про оплату праці зовнішнього сумісника, який працює на умовах неповного робочого часу, то ЄСВ у розмірі 22% відсотка застосовуються до фактичної бази нарахування незалежно від її розміру.
Приклад 2
У вересні 2026 року Кондратюк Василю Васильовичу (основне місце роботи, неповний робочий час) нараховано зарплату 5 000 грн. (ЄСВ – 1 100 грн).
Оскільки база нарахування ЄСВ не перевищує розмір мінімальної заробітної плати у вересні (8 647 грн), слід провести доплату до мінімального страхового внеску: (8 647 грн – 5 000 грн) х 22% = 802,34 грн.
У додатку Д1 Податкового розрахунку дані щодо заробітної плати цього працівнику будуть відображені наступним чином:
Зразок (фрагмент Д1 за вересень 2026 року)
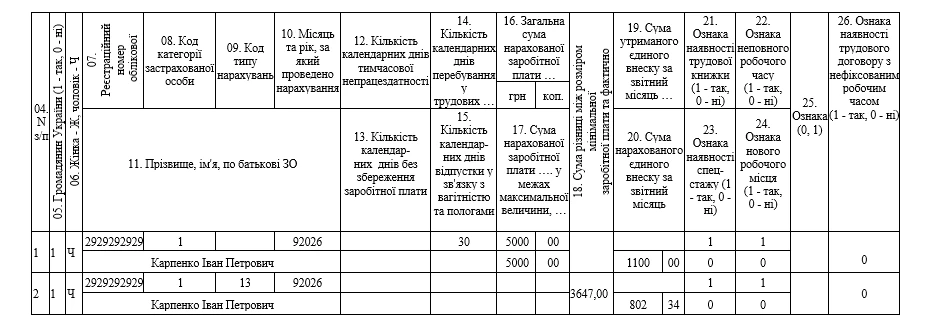
Зверніть увагу! Ознака «неповний робочий час» (графа 22 додатку Д1) проставляється у разі, якщо особа працює:
- неповний робочий день (тобто зменшення тривалості щоденної роботи на обумовлену кількість годин);
- неповний робочий тиждень (зберігається нормальна тривалість робочого дня, але зменшується кількість робочих днів на тиждень);
- поєднання неповного робочого дня і неповного робочого тижня (наприклад, тривалість робочого дня – 5 годин при 4 робочих днях на тиждень).
Висновки
- Проте за угодою між працівником і власником або уповноваженим ним органом може встановлюватись як при прийнятті на роботу, так і згодом неповний робочий день або неповний робочий тиждень.
- Працівникам, які працюють на умовах неповного робочого часу, відпустки надаються повної тривалості, і оплата періоду тимчасової непрацездатності здійснюється на загальних підставах.
- Якщо працівник на умовах неповного робочого часу отримує зарплату за фактично відпрацьований час у розмірі менше за розмір мінімальної зарплати, то ЄСВ слід нарахувати у розмірі мінімального внеску за умови перебування у трудових відносинах повний календарний місяць або відпрацювання всіх робочих днів звітного місяця
Шаблони та зразки документів:
Заява про прийняття за основним місцем роботи на умовах неповного робочого дня
Заява про прийняття за основним місцем роботи на умовах неповного робочого тижня
Заява директора про встановлення неповного робочого дня
Заява про переведення на іншу посаду на умовах неповного робочого дня
Заява про прийняття на роботу за сумісництвом на умовах неповного робочого часу
Заява про приймання на роботу з виконанням роботи вдома з неповним робочим днем
Наказ про прийняття на роботу на умовах неповного робочого дня
Наказ про встановлення неповного робочого часу за заявою працівника
Наказ про прийняття на роботу директора за основним місцем на умовах неповного робочого дня
Наказ про запровадження дистанційної роботи на умовах неповного робочого дня
Наказ про переведення на іншу посаду на умовах неповного робочого дня
Наказ про встановлення директору неповного робочого дня
Читайте більше:
Алгоритм оформлення працівника на неповну зайнятість
Неповний робочий день: за згодою або на вимогу працівника
Чи зазначати частину окладу в наказі про прийняття при неповній зайнятості
Зразки заяви та наказу про встановлення працівнику неповного робочого часу
Податкова та фінзвітність
02.11.2026
Декларація з плати за землю: яку суму орендної плати зазначати – за договором чи автоматичним розрахунком
Під час заповнення декларації з плати за землю можуть виникати розбіжності між сумою орендної плати, визначеною за умовами договору, та сумою, яку система автоматично розраховує з урахуванням площі ділянки й нормативної грошової оцінки. ДПС роз’яснила, яку суму слід відображати в декларації та на які норми ПКУ орієнтуватися
ПДВ
02.11.2026
Реєстрація ПН та РК: строки, штрафи
Реєстрація податкових накладних та розрахунків коригування є обов’язковою для всіх постачальників послуг чи товарів, на які нараховують ПДВ. Порушення цього обов’язку загрожує штрафними санкціями. Крім того, саме зареєстрована ПН є підставою для отримання податкового кредиту – суми, на яку платник ПДВ має можливість зменшити податкове навантаження. Розглянемо порядок та строки реєстрації ПН/РК, відповідальність за їх недотримання
Ліквідація госпсуб'єкта
02.11.2026
Смерть ФОП: як відбувається зняття з податкового обліку та хто погашає його борги
У разі смерті ФОП, оголошення її померлою або визнання безвісно відсутньою зняття з податкового обліку відбувається на підставі відомостей з ЄДР про державну реєстрацію припинення підприємницької діяльності. Датою зняття з обліку є дата отримання контролюючим органом відповідних відомостей з ЄДР. Якщо запис про припинення ще не внесено, але податківці отримали від спадкоємців копію свідоцтва про смерть, вони передають її державному реєстратору для вжиття необхідних заходів. Водночас податкові зобов’язання та борг померлого ФОП можуть перейти до спадкоємців – у межах вартості успадкованого майна та пропорційно їхній частці у спадщині
Аліменти
02.11.2026
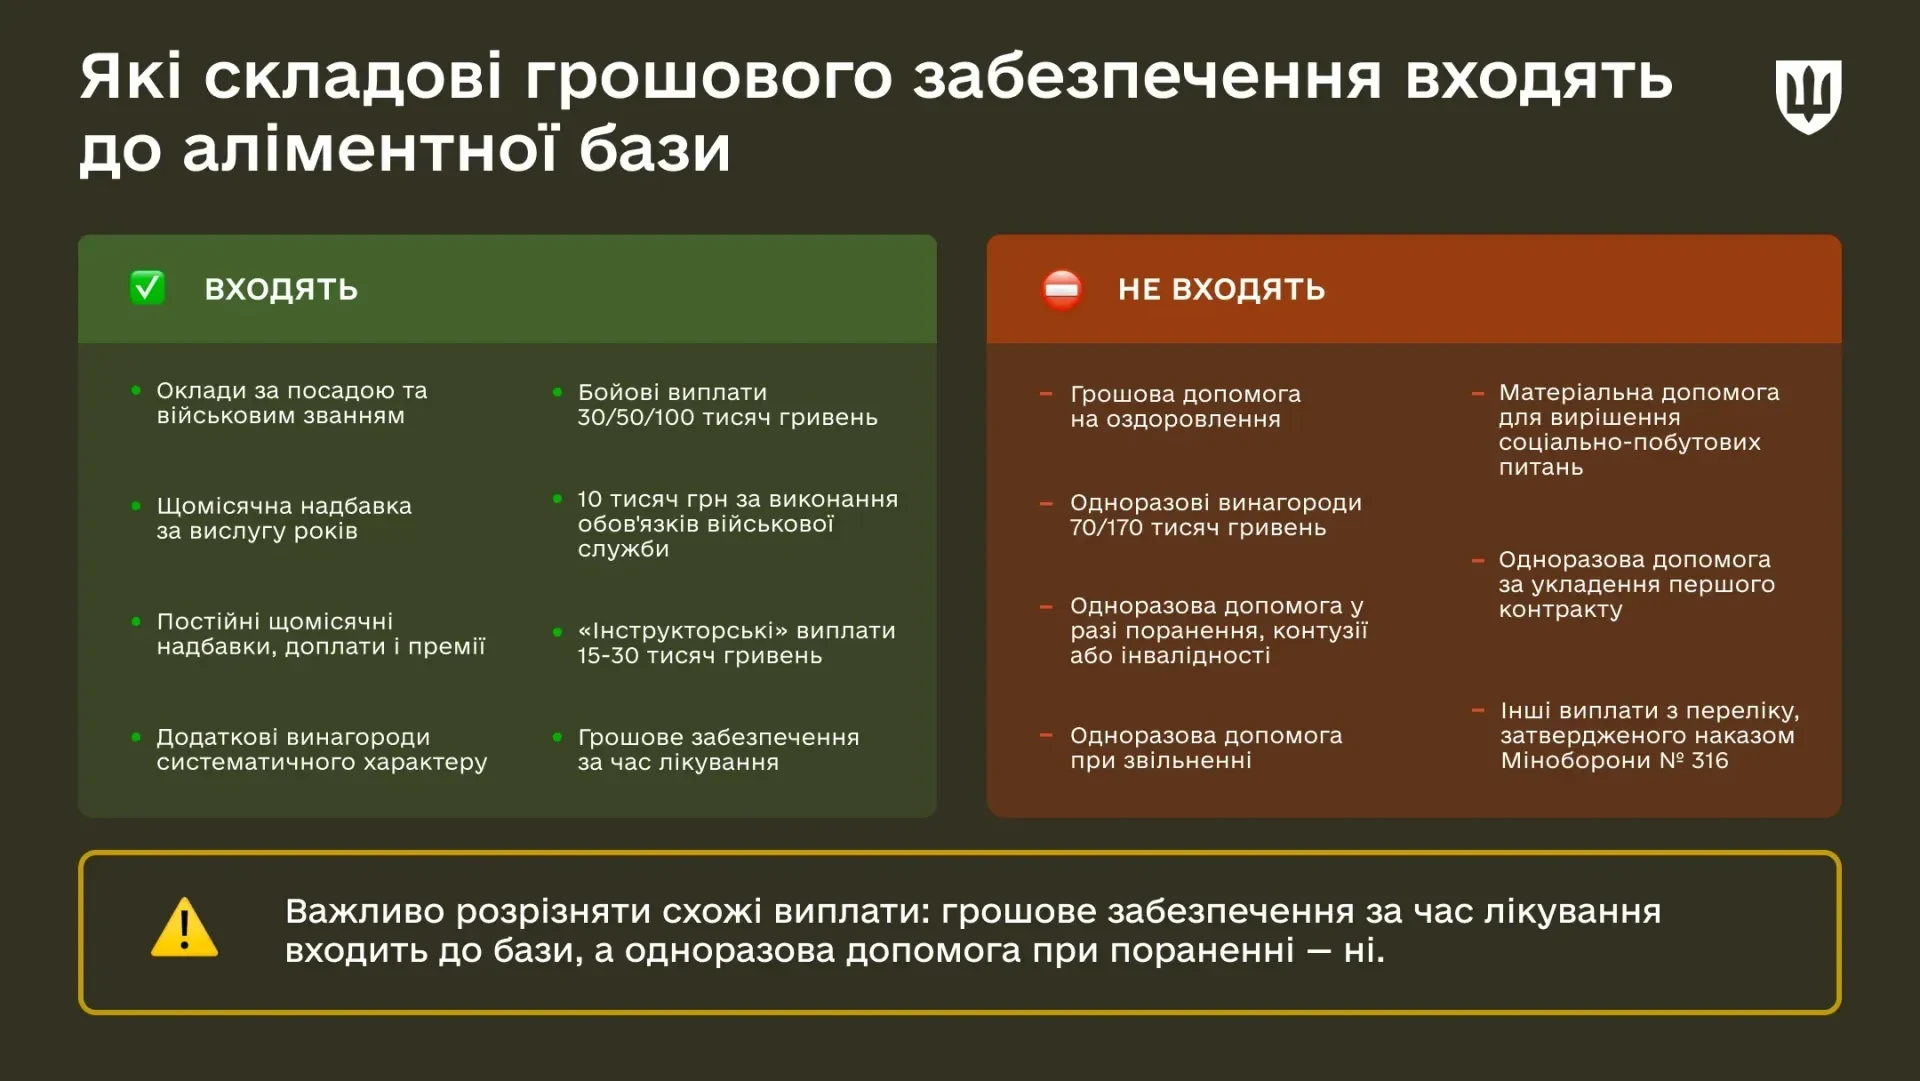
Бойові 30К/50К/100К та інші винагороди: чи стягують із них аліменти
Аліменти з військовослужбовців утримують із більшості видів грошового забезпечення, зокрема посадового окладу, надбавок, премій і регулярних додаткових винагород. Це стосується й бойових виплат, тоді як окремі одноразові та цільові допомоги до аліментної бази не включаються. Міноборони роз’яснило, з яких саме виплат стягуються аліменти, як визначається їхній розмір залежно від кількості дітей та які є способи оформити утримання без звернення до суду
Особи з інвалідністю
02.11.2026
Оцінювання повсякденного функціонування: Кабмін змінив правила встановлення інвалідності
Кабмін оновив порядок оцінювання повсякденного функціонування особи, за результатами якого встановлюють інвалідність. Зміни охоплюють строки встановлення інвалідності, умови її безстрокового визначення, порядок повторного оцінювання та оскарження рішень експертних команд. Також розширено можливості заочного оцінювання, проходження процедури за місцем лікування, використання телемедицини та підтримки осіб під час оцінювання. Розглянемо 18 ключових нововведень, які варто знати пацієнтам, лікарям і експертним командам

Працевлаштування, переведення
02.11.2026
ФОП і сімейний бізнес: чи можна залучати родичів без офіційного працевлаштування
Родинні зв'язки не звільняють ФОП від обов'язку оформлювати трудові відносини. Якщо члени сім'ї фактично працюють продавцями чи виконують іншу постійну роботу, їх необхідно офіційно працевлаштувати. Інакше підприємцю можуть загрожувати попередження, штрафи та адміністративна відповідальність
Індексація, компенсація
02.11.2026
Пошкоджено акцизний склад або знищено підакцизні товари: які документи має зібрати платник
Пошкодження або знищення майна внаслідок бойових дій може унеможливити своєчасне виконання податкових обов’язків, зокрема щодо складання та реєстрації акцизних накладних і подання електронних документів. У таких випадках платник може скористатися правилами, передбаченими пп. 69.1 підрозд. 10 розд. ХХ ПКУ, але за умови належного документального підтвердження неможливості виконання обов’язків. Важливо довести не лише факт пошкодження чи знищення майна, а й те, як саме ці обставини завадили виконати конкретний податковий обов’язок
ФОП
02.11.2026
ФОП на єдиному податку змінив групу протягом року: заповнення декларації за 2026 рік + зразок
Зміна групи єдиного податку – звична практика для багатьох ФОП. Але саме на цьому моменті підприємці найчастіше й помиляються: не враховують усі нюанси переходу та звітування. І як наслідок – виникають штрафи, уточнення та зайві нерви. У цій статті розберемо ключові моменти та типові помилки при переході, як правильно заповнити декларацію у 2026 році у разі зміни групи протягом року та наведемо зразок заповнення


ФОП
02.11.2026
ФОП з липня перейшов з 3 групи на 2: чи потрібно наростаючим підсумком подавати декларацію за 9 місяців
ФОП з 01.07.2026 перейшов з 3 групи ЄП на 2 групу. Подана декларація по єдиному податку за півріччя 2026 року як для ФОП 3 групи. Чи потрібно подавати цю декларацію за 9 місяців 2026 наростаючим підсумком? Чи тепер тільки річну декларацію подавати?

Охорона праці
02.11.2026
Бізнес зможе працювати без укриття під час жовтого рівня загрози після 4 грудня: у ВРУ зареєстровано постанову №16207
У Верховній Раді зареєстровано постанову про перегляд обмежень на роботу бізнесу під час жовтого рівня повітряної загрози. Документ зобов’язує Кабмін протягом трьох календарних днів переглянути правила, зокрема дозволити підприємствам працювати без облаштування укриттів за умови добровільної письмової згоди працівників. Водночас кожен працівник матиме право будь-коли припинити роботу та перейти до укриття, а роботодавці повинні й надалі забезпечувати оповіщення, інструктажі та заходи безпеки
Перевірки, штрафи
02.11.2026
Як правильно подати заяву на повернення коштів до Укртрансбезпеки
Повернення помилково або надмірно сплачених коштів до бюджету – поширена ситуація для перевізників та інших суб’єктів господарювання. Укртрансбезпека нагадує, що для отримання коштів необхідно подати правильно оформлену заяву та підтвердні документи. Важливо дотриматися встановленої структури заяви й подати її або поштою, або в електронному вигляді з накладанням КЕП

Зміни у законодавстві
02.11.2026
Що зміниться з 1 листопада 2026 року: ключові новації для бухгалтерів і роботодавців
Нові рахунки для акцизу, три звіти щодо працевлаштування осіб з інвалідністю, декларація з прибутку за новою формою, дедлайни для ПФУ, ТЦК і Держпраці, зміни для ФОП, субсидій, перевізників та медоглядів. У листопаді бухгалтеру й роботодавцю доведеться стежити одразу за десятками дат: 1, 5, 9, 13, 14, 18, 19, 20 і 30 листопада, а також за дедлайном до 1 грудня. Зібрали головне в одному матеріалі – що зміниться, що потрібно подати, сплатити або перевірити та які строки не можна пропустити
Акцизний податок
02.11.2026
Уряд оновив порядки ведення реєстрів податкових та акцизних накладних: що змінилося для бізнесу в коментарі від експерта
Кабінет Міністрів України затвердив постанову від 28 жовтня 2026 №1335, якою вніс важливі зміни до Порядку ведення Єдиного реєстру податкових накладних (ЄРПН) та Порядку ведення Єдиного реєстру акцизних накладних (ЄРАН). Нововведення узгоджують роботу реєстрів із Законом України «Про публічні електронні реєстри» та оптимізують їхню технічну взаємодію з іншими держсистемами
Пільги
02.11.2026
Земельний податок і орендна плата: які території дають право на податкову пільгу
Платники податків можуть не нараховувати та не сплачувати земельний податок і орендну плату за земельні ділянки державної та комунальної власності, розташовані на територіях активних бойових дій або тимчасово окупованих територіях. Водночас право на пільгу залежить від категорії території та дат початку і завершення бойових дій чи окупації, зазначених у відповідному Переліку. Розглянемо, якими нормативними актами затверджено Перелік, які території дають право на пільгу та за який період плата за землю не нараховується
Пільги
02.11.2026
Звільнення від сплати за землю знову діє з 1 січня 2026 року: як уточнити зобов'язані у листопаді 2026 року в роз'ясненні від ДПС
У 2026 році продовжує діяти звільнення від плати за землю за ділянки, на яких розташовувалася житлова або нежитлова нерухомість, знищена внаслідок російської збройної агресії. Відповідні зміни передбачає Закон №4903-IX, який набрав чинності 23 жовтня 2026 року. Звільнення застосовується за умови внесення відомостей про знищене майно та земельну ділянку до відповідного Державного реєстру. Розглянемо, на який період і площу ділянок поширюється пільга та як скоригувати вже задекларовані зобов’язання за 2026 рік
Акцизний податок
02.11.2026
Коли реєструємо податкові накладні та розрахунки коригування у листопаді 2026 року: календар від редакції
Граничними днями для реєстрації ПН та РК за першу та другу половину жовтня 2026 року будуть 5 (четвер) та 18 (середа) листопада. У ці дні реєструйте ПН / РК протягом усього дня

