🤖 АІ-Консультант знає, де знайти
Статті, документи, шаблони та відповіді — за одним запитом.
Працевлаштування, переведення
10.09.2026
Неповний робочий час у 2026 році: як правильно оформити, оплатити працю та нарахувати ЄСВ
Неповний робочий час у 2026 році: як правильно оформити, оплатити працю та нарахувати ЄСВ. Розглянемо підстави для встановлення неповного робочого часу, оформлення заяви та наказу, відображення у штатному розписі й табелі, розрахунок зарплати та доплату ЄСВ до мінімального внеску. Наведемо практичні приклади та покажемо, як заповнити Д1
- Підстави встановлення неповного робочого часу
- Документальне оформлення неповного робочого часу
- Неповний робочий час: штатний розпис і табель обліку робочого часу
- Оплата праці за неповного робочого часу
- Висновки
Підстави встановлення неповного робочого часу
Нормальна (повна) тривалість робочого часу працівників не може перевищувати 40 годин на тиждень (ст. 50 Кодексу законів про працю, далі – КЗпП).
Неповний робочий час передбачає меншу норму тривалості робочого часу, яка визначається при укладенні колективного договору.
Проте за угодою між працівником і власником або уповноваженим ним органом може встановлюватись як при прийнятті на роботу, так і згодом неповний робочий день або неповний робочий тиждень.
Неповний робочий час може встановлюватися як за ініціативою працівника, так і за ініціативою роботодавця у таких випадках:
1) за угодою сторін трудових відносин (ч. 1 ст. 56 КЗпП);
2) у зв'язку зі змінами в організації виробництва і праці (ч. 3 ст. 32 КЗпП).
3) певним категоріям працівників за їх бажанням (ч. 1 ст. 56, ст. 186-1, ст. 172 КЗпП), серед яких:
- вагітні жінки;
- жінки, яка має дитину віком до чотирнадцяти років;
- жінки, які мають дитину з інвалідністю, в тому числі таку, що знаходиться під її опікуванням;
- жінка, яка здійснює догляд за хворим членом сім'ї відповідно до медичного висновку;
- батько, який виховує дітей без матері (у тому числі якщо вона на тривалому лікуванні);
- особи з інвалідністю.
У листі Мінсоцполітики від 29.03.2007 №713/19/71-07 були вказані варіанти встановлення неповного робочого часу шляхом зменшення:
- тривалості щоденної роботи. Наприклад, робота щодня з понеділка по п’ятницю з 09.00 год до 13.00 год;
- кількості днів роботи протягом тижня. Наприклад, робота у понеділок, середу та п’ятницю з 09.00 год до 18.00 год;
- одночасно і кількості годин роботи протягом дня, і кількості робочих днів протягом тижня. Наприклад, робота у понеділок, середу та п’ятницю з 09.00 год до 14.00 год.
Зверніть увагу! Працівникам, які працюють на умовах неповного робочого часу, відпустки надаються повної тривалості, і оплата періоду тимчасової непрацездатності здійснюється на загальних підставах
Документальне оформлення неповного робочого часу
Про встановлення неповного робочого часу працівник може попросити в заяві при прийнятті на роботу, а може написати заяву згодом – з проханням встановити йому неповний робочий час.
За бажанням працівника, згідно з його заявою та за погодженням з роботодавцем, йому встановлюється неповний робочий час відповідно до наказу. В заяві обов’язково потрібно прописати як буде працювати робітник: години роботи, дні роботи тощо (зразки заяв та наказів наведені нижче).
Важливо! У заяві про прийняття на роботу працівнику потрібно вказувати повний оклад за посадою (з поміткою – пропорційно відпрацьованому часу), на яку він приймається, і який зазначений в штатному розписі підприємства
Неповний робочий час: штатний розпис і табель обліку робочого часу
При відображенні штатної чисельності працівників у штатному розписі підприємства треба зважати на рекомендації, які прописані в пп. 2.4.3 Інструкції зі статистики кількості працівників, затвердженої наказом Держстату від 28.09.2005 №286:
До облікової кількості включаються штатні працівники, які прийняті або переведені за ініціативою адміністрації на роботу на неповний робочий день або неповний робочий тиждень. В обліковій кількості ці працівники враховуються за кожний календарний день як цілі одиниці, включаючи неробочі дні тижня, що обумовлені при зарахуванні на роботу.
Отже, працівники, які працюють за основним місцем роботи на умовах неповного робочого часу, до штатної чисельності зараховуються як повна штатна одиниця.
В табелі обліку робочого часу для кодування роботи в режимі неповного робочого часу (дня, тижня) передбачений код «РС» або цифровий код «02» (див. лист Мінпраці від 03.03.2008 №42/13/133-08).
Оплата праці за неповного робочого часу
Згідно з нормою ст. 56 КЗпП працівнику, який працює на умовах неповного робочого часу, оплата праці провадиться пропорційно відпрацьованому часу або залежно від виробітку.
Приклад 1
З 1 червня 2026 року працівника прийнято на роботу на умовах неповного робочого дня тривалістю 4 години з 09:00 до 13:00 щодня з понеділка по п’ятницю – 4 години на день 5 днів на тиждень. Посадовий оклад за штатним розписом – 18 000 грн.
У червні відпрацьовано 88 годин при нормі робочого часу 176 годин.
Заробітну плату обчислюємо наступним чином: 18 000 грн : 176 год × 88 год = 9 000 грн.
Якщо працівник на умовах неповного робочого часу отримує зарплату за фактично відпрацьований час у розмірі менше за розмір мінімальної зарплати, то ЄСВ слід нарахувати у розмірі мінімального внеску за умови перебування у трудових відносинах повний календарний місяць або відпрацювання всіх робочих днів звітного місяця (п. 5 ст. 8 Закону України від 08.07.2010 №2464-VI «Про збір та облік єдиного внеску на загальнообов'язкове державне соціальне страхування»)
Це правило стосується працівників за основним місцем роботи, які не є особами з інвалідністю. А якщо йдеться про оплату праці зовнішнього сумісника, який працює на умовах неповного робочого часу, то ЄСВ у розмірі 22% відсотка застосовуються до фактичної бази нарахування незалежно від її розміру.
Приклад 2
У вересні 2026 року Кондратюк Василю Васильовичу (основне місце роботи, неповний робочий час) нараховано зарплату 5 000 грн. (ЄСВ – 1 100 грн).
Оскільки база нарахування ЄСВ не перевищує розмір мінімальної заробітної плати у вересні (8 647 грн), слід провести доплату до мінімального страхового внеску: (8 647 грн – 5 000 грн) х 22% = 802,34 грн.
У додатку Д1 Податкового розрахунку дані щодо заробітної плати цього працівнику будуть відображені наступним чином:
Зразок (фрагмент Д1 за вересень 2026 року)
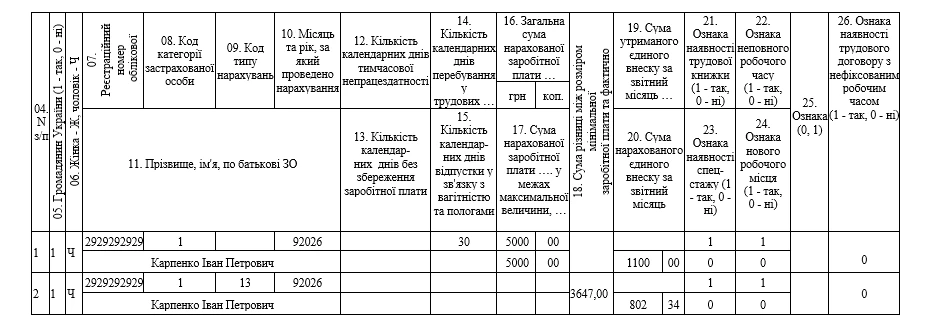
Зверніть увагу! Ознака «неповний робочий час» (графа 22 додатку Д1) проставляється у разі, якщо особа працює:
- неповний робочий день (тобто зменшення тривалості щоденної роботи на обумовлену кількість годин);
- неповний робочий тиждень (зберігається нормальна тривалість робочого дня, але зменшується кількість робочих днів на тиждень);
- поєднання неповного робочого дня і неповного робочого тижня (наприклад, тривалість робочого дня – 5 годин при 4 робочих днях на тиждень).
Висновки
- Проте за угодою між працівником і власником або уповноваженим ним органом може встановлюватись як при прийнятті на роботу, так і згодом неповний робочий день або неповний робочий тиждень.
- Працівникам, які працюють на умовах неповного робочого часу, відпустки надаються повної тривалості, і оплата періоду тимчасової непрацездатності здійснюється на загальних підставах.
- Якщо працівник на умовах неповного робочого часу отримує зарплату за фактично відпрацьований час у розмірі менше за розмір мінімальної зарплати, то ЄСВ слід нарахувати у розмірі мінімального внеску за умови перебування у трудових відносинах повний календарний місяць або відпрацювання всіх робочих днів звітного місяця
Шаблони та зразки документів:
Заява про прийняття за основним місцем роботи на умовах неповного робочого дня
Заява про прийняття за основним місцем роботи на умовах неповного робочого тижня
Заява директора про встановлення неповного робочого дня
Заява про переведення на іншу посаду на умовах неповного робочого дня
Заява про прийняття на роботу за сумісництвом на умовах неповного робочого часу
Заява про приймання на роботу з виконанням роботи вдома з неповним робочим днем
Наказ про прийняття на роботу на умовах неповного робочого дня
Наказ про встановлення неповного робочого часу за заявою працівника
Наказ про прийняття на роботу директора за основним місцем на умовах неповного робочого дня
Наказ про запровадження дистанційної роботи на умовах неповного робочого дня
Наказ про переведення на іншу посаду на умовах неповного робочого дня
Наказ про встановлення директору неповного робочого дня
Читайте більше:
Алгоритм оформлення працівника на неповну зайнятість
Неповний робочий день: за згодою або на вимогу працівника
Чи зазначати частину окладу в наказі про прийняття при неповній зайнятості
Зразки заяви та наказу про встановлення працівнику неповного робочого часу
ПДВ
06.10.2026
Медичні послуги та ПДВ: чи впливає придбання медвиробів за ставкою 7% або 20%
ДПС роз’яснила особливості застосування звільнення від ПДВ до косметологічних послуг, які надаються за медичними показаннями в межах лікувального процесу. Підтвердження наявності медичних показань та вимоги до медичної документації належать до компетенції МОЗ. Водночас придбання ліків і медвиробів зі ставкою ПДВ 7% або 20% саме по собі не позбавляє права на ПДВ-пільгу за такими послугами
ПДВ
06.10.2026
ПН понад рік: чи можна включити до податкового кредиту, – пояснює ДПС
Податківці пояснили, що податковий кредит за ПН зберігається протягом 365 днів від дати її складання. Якщо ПН зареєстрована в ЄРПН пізніше року, покупець не може включити її до податкового кредиту за новий звітний період
Політика, економіка
06.10.2026
Опалювальний сезон-2026: коли в будинках почнуть вмикати опалення
Опалювальний сезон в Україні зазвичай розпочинається в жовтні, але єдиної дати для всіх громад немає. Основним орієнтиром є середньодобова температура: якщо протягом трьох діб вона тримається нижче +8°C, громади можуть ухвалювати рішення про початок опалення. Першими зазвичай підключають лікарні, дитсадки та школи
ФОП
06.10.2026
ФОП-загальники, не пропустіть 20 квітня, 20 липня та 20 жовтня: строки сплати ПДФО
ФОП на загальній системі оподаткування сплачують авансові платежі з ПДФО до 20 числа місяця, що настає за кожним календарним кварталом. Авансовий платіж за IV квартал не розраховується та не сплачується. Для ФОП, які торгують пальним у роздріб, передбачено окремий щомісячний авансовий внесок за кожне місце торгівлі
Цільове фінансування
06.10.2026
Компенсація будівельним організаціям за воєнні збитки: що пропонує Кабмін
Для будівельних підприємств пропонують запровадити нові механізми компенсації воєнних збитків. Проєкт постанови КМУ передбачає компенсацію вартості пошкодженої або знищеної спеціальної будівельної техніки, а також 100% компенсацію страхових премій за страхування життя і здоров’я працівників – у межах 2 млн грн на підприємство на рік. Страхування стосуватиметься працівників, які виконують роботи на територіях підвищеного ризику
Єдиний податок
06.10.2026
ТОВ 3 групи отримало 500 євро за послуги: як порахувати дохід, якщо 200 євро обміняли на гривні, а 300 залишилися на рахунку
ТОВ 3 група отримали оплату за надані послуги 500 євро 17.09.2026 року. 25.09.2026 обміняла 200 євро на гривні. На 30.09.2026 на валютному рахунку залишилися 300 євро. Як порахувати дохід ТОВ за такими операціями?

Охорона праці
06.10.2026
Медогляди працівників: як скласти списки та який штраф за неподачу до Держпраці
Ми раніше проводили медогляди працівників, але списки до Держпраці не подавали. Протягом якого часу Держпраці може накласти штраф за таке порушення? Якщо ми цього року подамо списки належним чином у відповідні строки, для нас це спонукає перевірку Держпраці і накладання штрафу? До Держпраці потрібно подавати списки всіх працівників, чи тільки тих, які працюють зі шкідливими умовами праці?
ПДВ
06.10.2026
ФОП-платників ПДВ можуть перевести на квартальну звітність та інші зміни: Комітет рекомендував альтернативний №16037-д
КМУ схвалив законопроєкт, який пропонує комплексні зміни до адміністрування ПДВ. Документ передбачає спрощення звітності для ФОП, нові правила складання податкових накладних, збільшення порогу для перевірок бюджетного відшкодування та запровадження квартального звітного періоду для підприємців – платників ПДВ. 6 жовтня 2026 року на своєму засіданні Комітет рекомендував прийняти за основу та в цілому доопрацьований законопроєкт №16037-д
Відстрочки, ВЛК
06.10.2026
Хто має право на відстрочку від мобілізації у 2026 році
Під час загальної мобілізації не всі військовозобов'язані підлягають призову. Закон України «Про мобілізаційну підготовку та мобілізацію» визначає перелік категорій громадян, які мають право на відстрочку або не підлягають мобілізації через сімейні обставини, стан здоров'я близьких, навчання, професійну діяльність чи інші передбачені законом підстави
Особи з інвалідністю
06.10.2026
Перевірки Держпраці вже у листопаді: 7 помилок у розрахунку нормативу для осіб з інвалідністю
У листопаді 2026 року Держпраці може почати перевірки щодо нормативу робочих місць для працевлаштування осіб з інвалідністю. І найцікавіше: проблема може бути не в тому, що у вас немає працівників з інвалідністю. Ви можете мати такого працівника, бути впевненими, що норматив виконали, – і все одно отримати питання під час контролю. Причина – помилки в самому розрахунку. Тому зараз саме час перевірити свої 4%. Розберемо 7 точок контролю, де роботодавці найчастіше помиляються
Єдиний податок
06.10.2026
ФОП-єдинник і КВЕД 90.01: чи можна артисту виступати на концертах
ФОП – платник єдиного податку 3 групи може працювати за КВЕД 90.01, якщо здійснює діяльність як самостійний артист – виступає на сцені, бере участь у концертах чи інших заходах за запрошенням організаторів. Водночас обмеження спрощеної системи поширюється на організацію та проведення гастрольних заходів, якою ФОП займатися як єдинник не може

ПДВ
06.10.2026
З 1 липня 2027 року ПДВ на міжнародні посилки: Комітет рекомендує у ІІ читанні законопроєкти №16051-1 та №15460
10 вересня Комітет схвалив пакет законопроєктів щодо оподаткування міжнародних посилок. Документи передбачають ПДВ на імпортні посилки від 0 євро, нові правила для маркетплейсів та збереження пільги для некомерційних відправлень до 45 євро. Додатково законопроєкти передбачають спрямування надходжень від ПДВ з міжнародних поштових та експрес-відправлень до спеціального фонду Державного бюджету для забезпечення потреб Збройних Сил України. 16 вересня 2026 року Рада підтримала альтернативні законопроєкти №16051-1 та №15460, а 6 жовтня Комітет схвалив до ІІ читання ці законопроєкти

Податкова та фінзвітність
06.10.2026
ФОП оформлює пенсію: як подати Декларацію та Додаток 1 протягом року
ФОП – платники єдиного податку 1–3 груп у разі призначення пенсії можуть подати Декларацію єдинника з позначкою «Довідково» та Додатком 1. У ньому зазначають дані про нарахований дохід і ЄСВ за період від завершення попереднього звітного періоду до місяця подання заяви на пенсію включно. Водночас тип Додатка 1 «Уточнююча» для призначення пенсії не застосовується

Звільнення, скорочення
06.10.2026
Поновлення на роботі після незаконного звільнення: Верховний Суд змінив підхід
Верховний Суд змінив підхід до поновлення незаконно звільнених працівників. Суд не може поновити працівника на іншій рівнозначній посаді або зобов’язати роботодавця змінити штатний розпис, адже визначення штатної чисельності та організаційної структури належить до компетенції роботодавця. Водночас працівник має бути поновлений саме на тій роботі, яку він обіймав до незаконного звільнення

Особи з інвалідністю
06.10.2026
Звіт про внесок на працевлаштування осіб з інвалідністю: хто має подавати, – пояснює ДПС
З 25 вересня 2026 року діє затверджена Мінфіном форма звіту про нарахування, обчислення та сплату внеску на підтримку працевлаштування осіб з інвалідністю. Звіт необхідно подавати роботодавцям та платникам внеску на підтримку працевлаштування осіб з інвалідністю

Е-сервіс
06.10.2026
Електронний суд не працюватиме 06.10.2026 року з 20:00 до 23:59: в чому причина
Користувачів судових електронних сервісів попередили про можливі тимчасові перерви в роботі судових електронних сервісів 06.10.2026 з 20:00 до 23:59. У зазначений період Кабінет Електронного суду буде недоступний. У ДП «Інформаційні судові системи» просять врахувати цю інформацію під час планування роботи із сервісами


Звільнення, скорочення
06.10.2026
Розрахунок при звільненні: чи можна виплатити зарплату на рахунок іншої особи
Чи може роботодавець перерахувати остаточний розрахунок при звільненні не на рахунок працівника, а на картку іншої особи? Така виплата можлива за особистою письмовою заявою працівника із чітким дорученням і банківськими реквізитами отримувача. Розбираємо, які вимоги потрібно виконати та як правильно документально оформити таку виплату

Перевірки, штрафи
06.10.2026
Відповідальність за діяльність без обліку платника ЄСВ у 2026 році: пояснює ДПС
Особи, які провадять незалежну професійну діяльність, є платниками ЄСВ і мають стати на облік у контролюючому органі. Якщо особа не подала заяву про взяття на облік або зробила це несвоєчасно, на неї можуть накласти штраф 10 НМДГ, а також застосувати санкції за несплату ЄСВ чи порушення звітності. Окремо передбачена адміністративна відповідальність – від 30 до 40 НМДГ, а за повторне порушення – до 50 НМДГ
Форма №20-ОПП
06.10.2026
Штрафи за неподання ф. №20-ОПП: скільки доведеться заплатити порушникам
Платники податків зобов’язані повідомляти податкові органи про всі об’єкти оподаткування та об’єкти, пов’язані з господарською діяльністю, шляхом подання форми №20-ОПП. Така заява подається протягом 10 робочих днів після створення, реєстрації або відкриття відповідного об’єкта. Неподання або порушення строків подання 20-ОПП є податковим правопорушенням і тягне за собою фінансову відповідальність. Розмір штрафів залежить від статусу платника та може застосовуватися окремо за кожне порушення