


☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Увійти або зареєструватися
Благодійність, волонтерство
28.05.2026
Благодійна допомога неприбутковій організації: податкові ризики та оподаткування
Благодійна допомога на навчання виглядає благородно, але податкова нерідко бачить у ній приховану оплату освітніх послуг – а це вже зовсім інші ризики та наслідки. Розбираємо, які податкові питання виникають у навчального закладу та у батьків, хто стає податковим агентом і як правильно оформити такі операції
- Чи може приватний навчальний заклад отримувати благодійну допомогу
- Чи потрібно складати податкову накладну
- Чи виникає ПДФО та військовий збір
- Найбільші ризики та помилки
Сьогодні розберемо дуже непросту, але вже досить поширену ситуацію для приватних навчальних закладів. Коли меценат або благодійник хоче допомогти дітям і перераховує кошти школі чи іншому закладу освіти для часткової компенсації вартості навчання.
І начебто все виглядає правильно та благородно. Але на практиці тут одразу виникає цілий клубок податкових питань. Чи може неприбутковий навчальний заклад взагалі отримувати таку допомогу? Чи не втратить він статус неприбутковості? Чи потрібно складати податкову накладну? І найголовніше – чи не виникне у батьків або дітей додатковий оподатковуваний дохід із ПДФО та військовим збором?
Бо дуже часто те, що всі називають благодійністю, податкова може побачити як приховану оплату навчання. А це вже зовсім інші наслідки, інші податки і зовсім інші ризики.
Тому у цьому відео ми простими словами розберемо, де проходить межа між реальною благодійною допомогою та оплатою освітніх послуг, які ризики бачить податкова, хто стає податковим агентом і як правильно оформити такі операції, щоб не отримати проблеми під час перевірки.
Чи може приватний навчальний заклад отримувати благодійну допомогу
Давайте почнемо з головного питання:
Чи може приватний навчальний заклад, який має статус неприбуткової організації, отримати гроші від мецената для часткової оплати навчання дітей?
На перший погляд, усе виглядає досить просто. Закон України від 05.09.2017 №2145-VIII «Про освіту» прямо дозволяє закладам освіти отримувати добровільні внески, пожертви та благодійну допомогу від фізичних і юридичних осіб. Тобто сама по собі благодійна допомога – абсолютно законна.
Але далі починається найцікавіше. Податкова дивиться не лише на назву платежу, а на суть операції. І тут виникає головний ризик: чи не є така благодійна допомога фактично прихованою оплатою навчання.
Особливо ризиковано це виглядає у ситуації, коли є конкретний меценат, конкретна дитина і конкретна сума компенсації. Наприклад, коли благодійник перераховує 50 тисяч гривень, а саме на цю суму конкретній родині зменшують оплату за навчання. У такому випадку податкова може сказати: це не благодійність, а фактична оплата освітніх послуг.
І тут виникає вже набагато серйозніше питання – ризик втрати статусу неприбуткової організації. Тому що Податковий кодекс України (далі – ПКУ) вимагає, щоб неприбуткова організація використовувала свої доходи виключно для статутної діяльності, а не для отримання прибутку чи розподілу доходів між окремими особами.
Ба більше, сама податкова у своїх роз’ясненнях (Додаток до листа ДПС) дуже обережно ставиться до приватних закладів освіти. Вона прямо зазначає, що якщо навчання здійснюється на платній основі та діяльність має ознаки підприємництва, то виникає питання, чи може такий заклад взагалі залишатися неприбутковим.
Тому в таких ситуаціях дуже важливе правильне оформлення документів. Має бути договір благодійної пожертви, внутрішні положення про програми підтримки учнів, рішення керівництва про надання допомоги. І головне – кошти мають виглядати саме як благодійність, а не як замаскована оплата навчання.
Фактично податкова завжди буде аналізувати не одну окрему операцію, а всю конструкцію в цілому. Вона дивитиметься на статут, порядок фінансування закладу, договори з батьками, призначення платежів і навіть на те, чи є прямий зв’язок між благодійником та учнем.
Тому відповідь тут така: так, отримувати благодійну допомогу можна, але лише за умови дуже акуратного документального оформлення і розуміння всіх податкових ризиків.
Чи потрібно складати податкову накладну
Тепер поговоримо про ПДВ. Це одне з найпоширеніших питань у таких ситуаціях.
Коли навчальний заклад отримує благодійну допомогу грошима, у бухгалтерів одразу виникає питання: а чи потрібно складати податкову накладну?
І тут хороша новина – у звичайній ситуації податкова накладна не складається.
Чому? Тому що ПДВ виникає лише тоді, коли є постачання товарів або послуг (п. 185.1 ст. 185 ПКУ). А згідно з частиною першою ст. 6 Закону України від 05.07.2012 №5073-VI «Про благодійну діяльність та благодійні організації» благодійна пожертва у грошовій формі не є постачанням. Це просто передача коштів без отримання товару чи послуги у відповідь.
Тобто якщо меценат просто перераховує гроші як благодійну допомогу, така операція не є об’єктом оподаткування ПДВ. А отже, податкова накладна не складається.
Але тут знову є дуже важливий нюанс. Якщо податкова побачить, що ці кошти фактично є оплатою навчання конкретної дитини, тоді ситуація може кардинально змінитися. У такому випадку контролюючі органи можуть спробувати перекваліфікувати благодійний внесок у звичайну оплату освітніх послуг.
І тоді вже можуть виникнути питання і щодо ПДВ, і щодо правильності оформлення всієї операції.
Саме тому недостатньо просто написати в платіжці слово «благодійність». Важливо, щоб уся структура операції підтверджувала, що це справді благодійна допомога, а не прихована оплата навчання.
Тому основне правило тут дуже просте: якщо це реальна благодійна пожертва у грошовій формі – ПДВ немає і податкова накладна не складається.
Чи виникає ПДФО та військовий збір
А тепер найболючіше питання у всій цій історії:
Чи виникають податки у дитини або її батьків, якщо вартість навчання частково компенсується за рахунок благодійної допомоги?
І тут позиція податкової доволі жорстка.
Податкова вважає, що коли конкретній людині індивідуально зменшують вартість навчання, то вона фактично отримує додаткове благо. А додаткове благо – це вже оподатковуваний дохід (п. 164.2 ст. 164 ПКУ).
Простими словами це виглядає так. Якщо навчання коштує 120 тисяч гривень, але родина платить лише 70 тисяч, тому що ще 50 тисяч компенсував меценат, то податкова може сказати: ці 50 тисяч – це дохід сім’ї.
І саме з цього доходу потрібно сплатити ПДФО та військовий збір.
Ставка тут стандартна: 18% ПДФО (п. 167.1 ст. 167 ПКУ) і 5% військового збору (ст. 163 ПКУ). Тобто фактично 23% від суми компенсації.
Причому найцікавіше те, що гроші дитина чи батьки фізично можуть навіть не отримувати на руки. Але для податкової це все одно вважається доходом у вигляді додаткового блага.
І тут виникає ще одне важливе питання:
Хто має платити ці податки?
Податковим агентом у такій ситуації буде саме приватний навчальний заклад (п. 18.1 ст. 18 ПКУ). Саме він повинен: нарахувати дохід, утримати податки, сплатити їх до бюджету і відобразити все у звітності.
І на практиці це створює дуже багато проблем. Тому що заклад має знайти джерело для сплати податків із доходу, який фактично ніхто не отримував грошима.
Саме тому такі схеми потрібно дуже уважно прораховувати ще до моменту запуску. Бо іноді податкове навантаження виявляється набагато більшим, ніж очікували учасники процесу.
І головне – не можна просто ігнорувати це питання. Тому що під час перевірки податкова дуже легко донараховує ПДФО, військовий збір, штрафи та пеню.
Тому якщо заклад працює з компенсацією вартості навчання через благодійну допомогу, питання оподаткування додаткового блага потрібно аналізувати одним із перших
Найбільші ризики та помилки
У таких схемах головна проблема зазвичай не в самій благодійній допомозі, а в тому, як саме вона оформлена.
Дуже багато закладів думають, що достатньо просто назвати платіж «благодійним внеском», і це автоматично вирішує всі питання. Але для податкової важлива не назва, а реальна економічна суть операції.
І найбільша помилка – це коли благодійність фактично замінює оплату навчання.
Наприклад, коли батькам прямо говорять: офіційно навчання коштує одну суму, але якщо буде благодійний внесок від третьої особи, то платити можна менше. Для податкової це дуже небезпечна історія.
Ще одна серйозна помилка – коли є прямий зв’язок між благодійником та конкретною дитиною. Чим очевидніший цей зв’язок, тим вищий ризик перекваліфікації операції.
Також багато закладів не мають внутрішніх документів: положень про програми підтримки учнів, порядку надання допомоги, рішень комісій або керівництва. А під час перевірки саме такі документи часто стають ключовими.
І окрема проблема – це ігнорування ПДФО та військового збору. Дуже часто заклади вважають, що якщо гроші йдуть не батькам, а напряму закладу освіти, то податків немає. Але податкова мислить інакше.
Тому головний висновок тут дуже простий: у таких операціях критично важливе не лише саме право на благодійну допомогу, а й правильна побудова всієї моделі фінансування та документального оформлення.
Читайте більше:
Неприбуткова організація та ПДВ: чи входить благодійна допомога в ліміт 1 млн грн
Чи втрачає благодійна організація неприбутковий статус через адмінвитрати
Благодійність під час війни: зміни до ПКУ щодо ПДФО та податку на прибуток
Благодійна допомога та ПДВ: чи можна передати комп’ютери школі без сплати податку
Які документи підтверджують надання благодійної допомоги: роз’яснення податкової
Оподаткування благодійної допомоги, якщо вона надається через іншу організацію
ФОП
11.10.2026
Реєстрація потужностей Держпродспоживслужби та медогляд для кондитера-ФОП 2 групи на дому у 2026 році
Планується реєстрація ФОП 2 група, діяльність кондитерська справа на дому. Чи потрібно реєструвати виробничі потужності, якщо діяльність буде вестись на дому за адресою реєстрації ФОП? Чи потрібна медична книжка?
Сумісництво, суміщення
11.10.2026
Надання та оплата додаткового дня відпочинку за донацію крові працівнику-суміснику у 2026 році
Працівник надав довідку за донацію крові. Він працює за сумісництвом на дочірньому підприємстві. Коли він візьме цей день відпустки за основним місцем роботи, чи можна таку відпустку надати за сумісництвом?
Державний нагляд
11.10.2026
Заборона на куріння в громадських місцях: що передбачає законодавство України
В Україні закон забороняє куріння тютюнових виробів, використання електронних сигарет, кальянів і пристроїв для нагрівання тютюну в низці громадських місць. Обмеження поширюються, зокрема, на заклади охорони здоров’я й освіти, ресторани, державні установи, громадський транспорт, зупинки, вокзали, ліфти та дитячі майданчики
Працевлаштування, переведення
11.10.2026
Ринок праці у 2026 році: як змінюються навчання, пошук роботи та вимоги роботодавців
У 2026 році ринок праці змінюють п’ять тенденцій: персоналізоване навчання, активніше використання штучного інтелекту, глобальна мобільність, розвиток м’яких навичок і короткі перерви для відновлення концентрації. Служба зайнятості розповіла, як ці зміни впливають на пошук роботи, професійне навчання та підходи роботодавців
Медицина
11.10.2026
Очне протезування за Програмою медичних гарантій: куди звертатися та як отримати послугу у 2026 році
Військові та цивільні, які зазнали травм очей унаслідок війни, можуть безоплатно пройти обстеження, лікування та очне протезування за Програмою медичних гарантій. Допомогу надають 29 регіональних і 9 екстериторіальних медзакладів
Дозвілля
11.10.2026
Отруєння грибами: 5 правил безпечного збирання, купівлі та приготування
Дикорослі гриби потребують особливої обережності під час збирання, купівлі та приготування, адже помилка може призвести до серйозного отруєння. Розповідаємо, яких правил дотримуватися, чому не варто купувати гриби на стихійних ринках і що перевірити на упаковці та в умовах зберігання продукту
Судова практика
11.10.2026
Не пропустити судове засідання: де перевірити дату, час і стан розгляду справи
Дізнатися дату й час судового засідання, перевірити стан розгляду справи та знайти оприлюднене судове рішення можна онлайн. Пояснюємо, як користуватися «Дією», сервісами порталу «Судова влада України» та Єдиним державним реєстром судових рішень, а також що робити, якщо потрібної інформації немає
Е-сервіс
10.10.2026
Бронювання в Дії недоступне: портал на технічних роботах 10 жовтня
Увечері 10 жовтня 2026 року портал Дія став тимчасово недоступним через технічні роботи, тоді як мобільний застосунок продовжив працювати у звичайному режимі. Команда сервісу повідомила, що працює над відновленням порталу
Особи з інвалідністю
10.10.2026
Медзаклади, перевірте норматив 2%! Офіційна позиція Мінсоцполітики!
Для закладів охорони здоров'я Закон №875 передбачає спеціальний норматив працевлаштування осіб з інвалідністю – 2%. Але чи означає це, що медзаклад із середньообліковою кількістю штатних працівників від 8 до 25 осіб за квартал може мати нульовий норматив?
ФОП
10.10.2026
ФОП переказав гроші на особисту картку: як їх повернути на рахунок без повторного оподаткування
ФОП – платник єдиного податку на протязі 2026 року перераховувала на свою особисту картку кошти з призначенням «Дохід, з якого виплачено податки». Зараз ФОП хоче повернути частину цих коштів на рахунок ФОП. З яким призначенням платежу повернути кошти на підприємницький рахунок, щоб вони повторно не потрапили до доходу та річного ліміту єдиного податку? Як довести, що це повернення раніше знятих з рахунку коштів?
Заробітна плата
10.10.2026
Розрахункові листи працівникам у 2026 році: чи можна надавати раз на місяць та які штрафи за їх відсутність
Чи обов'язково видавати працівникам розрахункові листи у 2026 році? Чи є відповідальність, якщо роботодавець не видає працівникам розрахункові листи? Їх потрібно видавати під кожну виплату чи один раз на місяць?
Бронювання, критичність
10.10.2026
Бронювання працівників оборонних підприємств: Мінекономіки пропонує ліміт у 85%
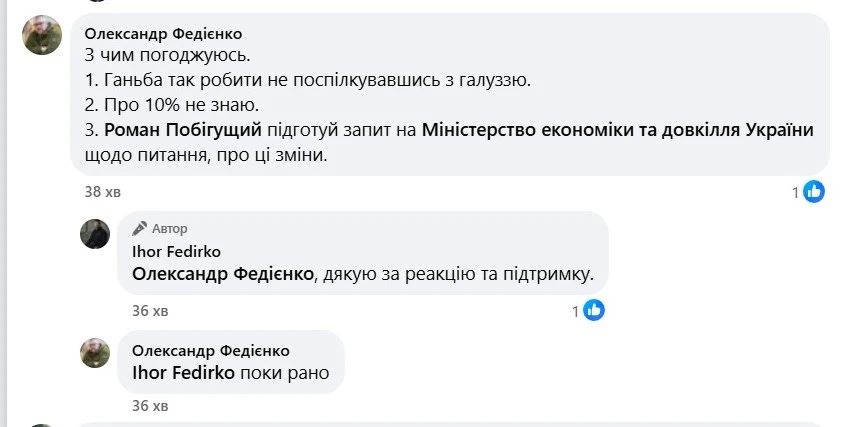
Мінекономіки, за інформацією волонтера Ігоря Федірка, запропонувало обмежити бронювання працівників критично важливих підприємств оборонно-промислового комплексу до 85% замість 100%. Проєкт постанови надійшов на погодження до Міноборони. Представники галузі наголошують, що виробництву зброї потрібні додаткові працівники, а можливі зловживання варто перевіряти на рівні конкретних підприємств. Це питання вже зацікавило народного депутата Олександра Федієнка, який готує запит до Мінекономіки
Заборгованість
10.10.2026
Єдине житло боржника: з 23 жовтня 2026 року поріг захисту зросте до 50 МЗП
Пояснено,чому наявність боргу не означає автоматичного продажу квартири чи будинку. З 23 жовтня 2026 року поріг захисту єдиного житла збільшиться з 20 до 50 мінімальних зарплат – у 2026 році це 432 350 грн: якщо сума стягнення не перевищує цей розмір, стягнення на єдине житло та земельну ділянку під ним не здійснюватиметься
Державний нагляд
10.10.2026
7 225 грн за одну форель: Держрибагентство нагадало про заборону вилову
Із 10 жовтня 2026 року до 1 березня 2027 року заборонено вилов струмкової форелі (пструга) у водоймах Закарпатської, Івано-Франківської, Львівської та Чернівецької областей. За кожну незаконно виловлену особину передбачено відшкодування збитків у розмірі 7 225 грн, а порушникам також може загрожувати адміністративна або кримінальна відповідальність
Зміни у законодавстві
10.10.2026
Колективне управління авторськими правами: Мінекономіки готує зміни до законодавства
Мінекономіки доопрацьовує законопроєкт щодо вдосконалення колективного управління майновими авторськими та суміжними правами. Серед пріоритетів – прозорість роботи організацій колективного управління (ОКУ), обґрунтовані тарифи, посилення державного нагляду, врегулювання спорів і своєчасна виплата винагород правовласникам
Е-сервіс
10.10.2026
«Я не робот» – пастка для користувачів: CERT-UA попередила про вірус
CERT-UA повідомила про масштабну кампанію UAC-0277 із використанням техніки ClickFix: лише у вересні 2026 року фахівці виявили понад 100 скомпрометованих вебресурсів. Через підроблену перевірку Cloudflare користувачів Windows спонукають самостійно виконати команду, що призводить до зараження комп’ютера шкідливим ПЗ
Е-сервіс
10.10.2026
Європротокол у Дії: як оформити ДТП без виклику патрульних
Якщо в ДТП брали участь лише два автомобілі, немає потерпілих і пошкодженого іншого майна, а водії тверезі, мають чинні поліси ОСЦПВ та погоджуються щодо обставин пригоди, Європротокол можна оформити через застосунок Дія. Для цього потрібно перевірити дані, додати інформацію про ДТП, фото та схему, а потім підписати документ Дія.Підписом
Військовий облік
09.10.2026
«Вас розшукує ТЦК» у «Резерв+» за чинної відстрочки: що пояснили в Міноборони
У «Резерв+» може з’явитися повідомлення «Вас розшукує ТЦК» навіть за наявності чинної відстрочки від мобілізації. У Міноборони пояснюють: сповіщення може свідчити про зафіксоване порушення правил військового обліку та переданий до Нацполіції запит на доставлення до ТЦК. Відстрочка не звільняє від відповідальності за порушення правил військового обліку

