


Плани перевірок ПФУ на IV квартал — уже в сервісі!
Плани областей ще оновлюються — перевіряйте сервіс регулярно!
У ДПС зазначили, що платником екологічного податку за викиди забруднюючих речовин є суб’єкт господарювання, який фактично здійснює діяльність із використанням стаціонарного джерела забруднення. Якщо таке джерело передано в оренду, обов’язок зі сплати податку покладається на орендаря
ГУ ДПС у м. Києві повідомляє, що платниками екологічного податку є, зокрема, суб’єкти господарювання та постійні представництва нерезидентів, під час провадження діяльності яких на території України і в межах її континентального шельфу та виключної (морської) економічної зони здійснюються, зокрема:
Оскільки викиди забруднюючих речовин в атмосферне повітря стаціонарним джерелом забруднення є результатом провадження господарської діяльності суб’єкта господарювання, який взяв в оренду таке стаціонарне джерело забруднення, то:
платником екологічного податку за викиди забруднюючих речовин в атмосферне повітря таким стаціонарним джерелом забруднення є орендар.
Джерело: ДПС
Читайте більше:
Фактичний обсяг викидів для екологічного податку: звідки брати дані
Екоподаток за викиди, що здійснюють генератори: чи є об'єкт оподаткування
Чи сплачується екоподаток за об’єкти на окупованих та прифронтових територіях
Чи є платником екологічного податку спецпідприємство, яке здійснює збирання відходів
Відсутні об’єкти для оподаткування екологічним податком або знищені: чи повідомляти ДПС
Якщо комунальне підприємство має право бронювати 100% працівників, але кількість заброньованих перевищує запропонованих до бронювання, які очікувати наслідки?
Для ФОП, які продають товари через Інтернет, важливо правильно визначити дату отримання доходу, адже саме вона визначає звітний період для оподаткування. Якщо розрахунок через термінал підтверджується фіскальним чеком, доходом вважається сума на дату, зазначену в чеку. Водночас під час продажу товарів із використанням сервісів Нова Пей, Розетка Пей або Нової пошти, коли покупець оплачує товар при отриманні, датою доходу є дата зарахування коштів на рахунок ФОП
В Україні підготували Рамку фінансових компетентностей підприємців, суб’єктів мікро- та малого бізнесу – практичний орієнтир для розвитку фінансової грамотності бізнесу. Документ охоплює компетентності, необхідні для започаткування, ведення, розвитку та забезпечення фінансової стійкості підприємства, і враховує різні етапи розвитку бізнесу. Рамка складається з чотирьох основних блоків: фінансові послуги, управління та планування фінансів, ризики й страхування та фінансовий ландшафт. Підприємці можуть використовувати її для самооцінки, виявлення прогалин у знаннях і навичках та формування індивідуального плану подальшого навчання
У ФОПа, який ліквідується, одна з працівниць на даний момент перебуває у відпустці по вагітності та пологам (18.10.2026 ця відпустка закінчується). Звільнятися вона не хоче ні за власним бажанням, ні за угодою сторін. Як бути в такій ситуації, щоб це було правомірно? В законі написано, що ФОП може звільнити її у разі працевлаштування на інше місце, але ця вимога не здійсненна

У Верховній Раді зареєстровано законопроєкт №16096, який передбачає новий механізм фінансового стимулювання посередників у працевлаштуванні внутрішньо переміщених осіб (ВПО). Суб’єкти господарювання, які допомогли ВПО знайти роботу за трудовим договором, зможуть отримати одноразову виплату в розмірі трьох мінімальних зарплат, розподілену на два етапи. Якщо особу працевлаштовано в галузі з дефіцитом робочої сили, суму збільшуватимуть із коефіцієнтом 1,2 або 1,5. Для отримання коштів необхідно буде підтвердити факт працевлаштування, безперервну зайнятість протягом шести місяців та сплату ЄСВ
Цієї осені Україна традиційно перейде на зимовий час – у ніч на 25 жовтня 2026 року стрілки годинників потрібно буде перевести на одну годину назад. Розповідаємо, коли саме переводити годинник, як зміниться час та чи стане цей перехід останнім для України

30 вересня 2026 року є граничним строком сплати низки податкових зобов’язань за червень 2026 року для платників податків та зборів. Зокрема, цього дня завершується строк сплати ПДВ, ПДФО та військового збору з нарахованого, але не виплаченого доходу, а також земельного податку, орендної плати за землю, акцизного податку та рентної плати для окремих категорій платників. Для зручності платників кожен податок супроводжується окремою статтею-інструкцією із роз’ясненнями щодо бази оподаткування, ставок, строків сплати та відповідальності за порушення
Для укладення трудового договору працівник не обов’язково має надавати саме паперову трудову книжку. Відповідно до ст. 24 КЗпП України, під час працевлаштування потрібно пред’явити паспорт або інший документ, що посвідчує особу, а також трудову книжку за наявності або відомості про трудову діяльність із реєстру застрахованих осіб. Якщо людина працевлаштовується вперше, вона має право вимагати оформлення трудової книжки
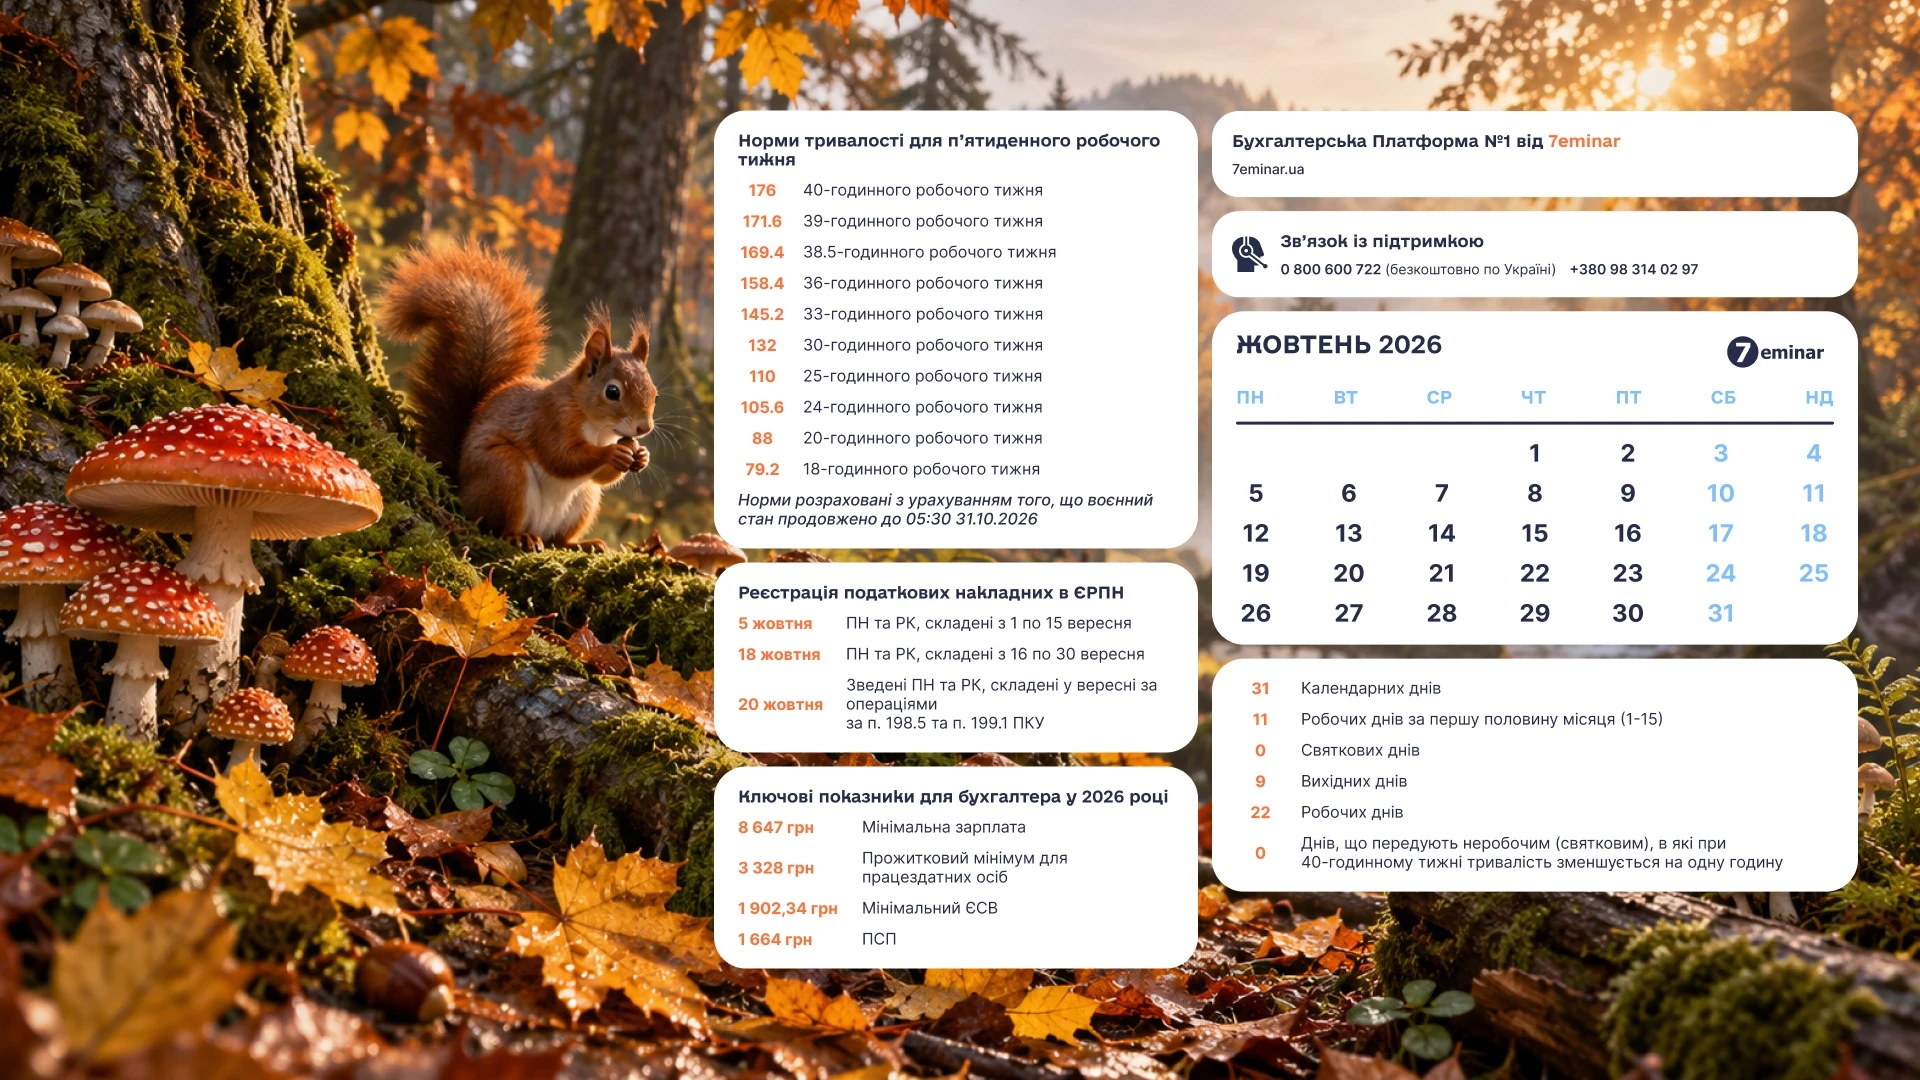
У жовтні 2026 року державним святом є День захисників і захисниць України, який припадає на 1 жовтня. Водночас через дію воєнного стану норми ст. 73 КЗпП про святкові та неробочі дні не застосовуються, тому 1 жовтня не є додатковим вихідним і для більшості працівників залишається робочим днем. Відповідно, при п’ятиденному робочому тижні норма робочого часу за 40-годинного тижня у жовтні становить 176 годин. Водночас роботодавці можуть самостійно встановлювати додаткові дні відпочинку, скорочений або гнучкий режим роботи, оформивши відповідне рішення
Шпалери для робочого столу бухгалтера на жовтень 2026 року – безкоштовні заставки з календарем, важливими датами, нормою робочого часу та строками реєстрації ПН і РК в ЄРПН. Обирайте один із чотирьох варіантів і завантажуйте безкоштовно
З 2026 року правила працевлаштування осіб з інвалідністю для роботодавців суттєво змінилися. Закон №4219 запровадив новий підхід до розрахунку нормативу, звітності та відповідальності, який потребує особливої уваги на практиці. Тепер виконання нормативу перевіряється щоквартально, а замість штрафів запроваджується цільовий внесок. Окремі новації викликають багато запитань: кого включати до нормативу, як рахувати внесок і які штрафи загрожують за порушення. Цей матеріал – підбірка ключових роз’яснень і аналітики від редакції, яка допоможе роботодавцям зорієнтуватися в нових правилах 2026 року