
🚨КВЕД-2027: що зміниться для Вашого бізнесу?
Коди NACE 2.1-UA оновлено 08.10.2026! Дізнайтеся, який новий код відповідатиме Вашому КВЕДу
Експерт пояснює, чому ФОП на 2 групі може втратити спрощену систему через онлайн-послуги клієнтам за кордоном. Розглянуто ризики міжнародних оплат, позицію ДПС та як правильно оформити документи, щоб уникнути донарахувань і штрафів
Сучасний консалтинг, навчання та сфера ментального здоров'я стрімко мігрували в онлайн. Сьогодні для психолога, нутриціолога чи фітнес-тренера ноутбук та доступ до інтернету – це повноцінний офіс. Більшість таких фахівців реєструються ФОПами та обирають другу групу єдиного податку. Здавалося б, фіксована ставка податку, відсутність складної звітності та мінімум бюрократії створюють ідеальні умови для роботи. Проте за фасадом цієї простоти прихована серйозна податкова міна уповільненої дії, пов'язана зі статусом ваших клієнтів. Один необачний переказ з-за кордону може призвести до анулювання статусу платника єдиного податку та шалених донарахувань. Розберімось, де проходить тонка межа між легальною роботою та податковим правопорушенням.
Податкове законодавство України створювалося в часи, коли послуга переважно передбачала фізичний контакт між виконавцем та замовником (наприклад, ремонт взуття чи стрижка в перукарні). З переходом у діджитал-формат межі стерлися, але норми Податкового кодексу України (далі – ПКУ) залишилися консервативними.
Для підприємця, який консультує по відеозв’язку або продає доступ до авторського марафону, немає жодного значення, де фізично знаходиться його клієнт. Але для інспектора ДПС ця інформація є критичною. Проблема полягає в специфічних обмеженнях 2 групи єдиного податку щодо кола контрагентів. Розглянемо цю ситуацію під мікроскопом податкової аналітики.
Фундаментальне правило для 2 групи ЄП закладено в підпункті 2 пункту 291.4 ПКУ. Ця норма чітко регламентує, що ФОП на другій групі має право надавати послуги виключно двом категоріям суб'єктів:
Мета такого обмеження очевидна – держава перекрила можливість підприємствам на загальній системі штучно формувати витрати через розрахунки зі «спрощенцями», які сплачують фіксований податок незалежно від обсягу доходу.
Отже, якщо ваш клієнт – юридична особа на загальній системі, ФОП-загальносистемник або навіть незалежний професіонал (що підтверджується постановою Верховного Суду від 12.11.2020 у справі №826/247/16, де суд виключив нотаріусів та адвокатів з категорії «населення» при отриманні ними послуг для професійної діяльності), надання їм послуг є прямим порушенням.
Але якщо ви працюєте зі звичайними людьми (фізичними особами), чи означає це автоматичну приналежність їх до «населення»?
На жаль, ні.
ПКУ не містить визначення поняття «населення». За усталеною практикою, у разі відсутності визначення в ПКУ, фіскальні органи звертаються до загальноприйнятої юридичної термінології.
Згідно з позицією ДПС, яка неодноразово дублювалася в Базі знань (зокрема, категорія 107.05 ЗІР), «населення» – це сукупність людей, які перебувають у межах даної держави і підлягають її юрисдикції. Сюди входять громадяни України, іноземці та особи без громадянства, але за однієї критичної умови: вони повинні фізично перебувати на території України під час отримання послуги.
Звідси випливає жорсткий висновок: надання онлайн-послуг (консультацій, уроків) громадянам, які знаходяться за межами України (навіть якщо це українські біженці чи експати), розцінюється податківцями як надання послуг особам, що не є населенням України.
Чи має значення громадянство?
Ні. Якщо іноземець приїхав до Києва і замовив вашу онлайн-консультацію, сидячи в готелі, ви дієте легально. Це підтверджується ще старим, але досі концептуально актуальним листом Міндоходів від 14.01.2014 №464/5/99-99-19-01-01-10, де зазначалося, що ПКУ не встановлює обмежень щодо тривалості перебування іноземця в Україні для отримання послуг.
Головний критерій – територіальна присутність клієнта в Україні в момент споживання послуги.
У податкової немає інструментів для відстеження IP-адрес ваших клієнтів у реальному часі. Їхній головний і найпотужніший інструмент аналізу – це ваша банківська виписка.
Відповідно до роз’яснення податківців в ЗІР категорії 107.01.06, підприємець зобов'язаний мати первинні документи, що розкривають джерела походження доходів.
Оцінка ризиків при перевірці виписки виглядає наступним чином:
1. Низький ризик: внутрішньоукраїнські перекази. Якщо всі транзакції на ваш рахунок надходять з рахунків з українським IBAN (починається на «UA»), податківці з імовірністю 99% класифікують цих платників як «населення». Презумпція полягає в тому, що власник українського рахунку перебуває в Україні. Додаткових розслідувань тут зазвичай не проводять.
2. Високий ризик: міжнародні транзакції.
Ситуація кардинально змінюється, якщо у виписці з'являються:
Для інспектора це «червоний прапорець». Податкова автоматично припускає, що послуга була надана нерезиденту за межами України. Мало того, якщо ви виводите кошти з власного акаунту Payoneer на рахунок ФОП, ДПС вимагатиме повну деталізацію інвойсів з самої платформи Payoneer. Якщо там фігурують іноземні замовники – ви втрачаєте спрощену систему. А не переведені в Україну залишки на таких системах взагалі можуть оподаткувати як дохід звичайної фізичної особи (ПДФО 18% + ВЗ 5%).
Оскільки презумпція невинуватості в податковому праві працює специфічно, саме підприємцю доведеться доводити, що особа, яка здійснила оплату з іноземної картки, на момент консультації перебувала в Україні (що є цілком реальним життєвим сценарієм).
Для цього необхідно вибудувати багаторівневу документальну оборону.
Рівень 1: Публічний договір (Оферта)
Відповідно до ст. 634 Цивільного кодексу України (далі – ЦКУ), ви можете розробити договір приєднання.
Згідно з абзацом першим статті 634 ЦКУ, договором приєднання є договір, умови якого встановлені однією зі сторін у формулярах або інших стандартних формах, який може бути укладений лише шляхом приєднання другої сторони до запропонованого договору в цілому. Друга сторона не може запропонувати свої умови договору.
Розмістіть на своєму сайті або в соціальних мережах публічну оферту, де окремим, чітко виділеним пунктом зазначте:
Послуги за цим Договором надаються виключно фізичним особам, які перебувають на території України. Здійснюючи акцепт даного Договору (шляхом оплати послуг), Замовник гарантує та підтверджує своє фізичне перебування на території України в момент отримання послуги.
Рівень 2: Технічна ідентифікація
Реалізуйте на етапі запису на консультацію чи оплати спеціальну форму (чекбокс), де клієнт власноруч вказуватиме своє П.І.Б. та ставитиме відмітку, яка підтверджує його знаходження в Україні. Цей електронний слід варто зберігати як доказову базу.
Рівень 3: Первинна документація (Інвойси)
Мінфін у своєму листі від 24.03.2023 №41010-06-5/7983 чітко вказав, що належним чином оформлений та оплачений рахунок-фактура (інвойс) має силу первинного документа і замінює акт наданих послуг.
Якщо ви працюєте за післяоплатою, формуйте інвойси, в яких обов'язково вказуйте реквізит: «Місце надання/отримання послуг: Україна».
У разі 100% передоплати класичний інвойс втрачає статус первинного документа, що підтверджує виконання. Тут у нагоді стануть або підписані за допомогою ЕЦП Акти наданих послуг (що складно реалізувати на потоці), або використання проформ-інвойсів з обов'язковим посиланням на ваш договір публічної оферти (ст. 634 ЦКУ), про який ми говорили вище.
Надання онлайн-послуг на 2 групі єдиного податку – це ходіння по лезу ножа, якщо ви не контролюєте географію своїх фінансових надходжень, особливо на сьогоднішній момент, коли більшість українців вимушено виїхали за кордон.
Резюмуючи, варто виділити наступне:
Читайте більше:
ФОП-єдинник надає послуги онлайн фізичним особам: чи потрібні акти виконаних робіт
КВЕД для ФОП на єдиному податку: що перевіряє ДПС і чим загрожують порушення
Коли ФОПу загрожує втрата статусу платника єдиного податку?!
Постанова КМУ №1328 змінила правила бронювання військовозобов’язаних і викликала занепокоєння Спілки українських підприємців (СУП). Найбільші ризики для бізнесу – можливе скасування чинного статусу критично важливого підприємства через зміну критеріїв, триваліша процедура його отримання та додаткові підстави для відмови у збільшенні квоти бронювання. СУП закликає уряд передбачити перехідний період, прозорі правила та гарантії для підприємств, які добросовісно виконують вимоги

Верховна Рада підтримала поправку, яка передбачає штраф у розмірі 170 тис. грн для представників ТЦК за незаконну постановку на військовий облік осіб, які не підлягають такому обліку. За словами народного депутата Дмитра Разумкова, поправку підтримали 249 парламентарів. Водночас він наголошує, що це лише один із кроків для захисту прав громадян, і закликає розглянути інші законопроєкти щодо відповідальності працівників ТЦК та порушень під час мобілізаційних заходів

Ідея 100% бронювання працівників в обмін на направлення частини персоналу до війська викликала занепокоєння профспілок. У Конфедерації вільних профспілок України застерігають: без чітких критеріїв та гарантій захисту новий механізм може стати інструментом тиску на працівників, які відстоюють свої трудові права. Профспілки вимагають прозорих правил бронювання, недопущення дискримінації та залучення представників працівників до обговорення змін

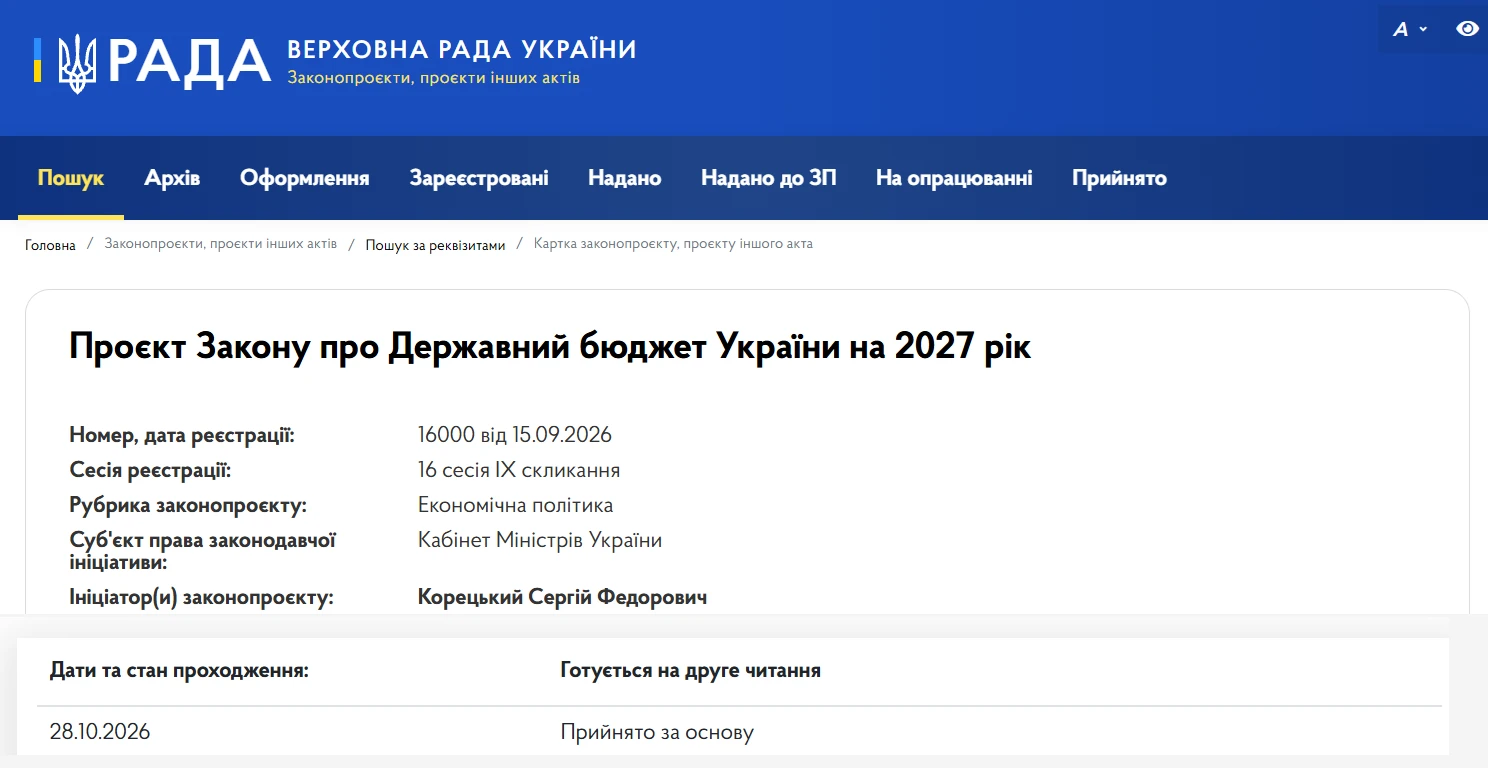
28 жовтня 2026 року ВРУ прийняла у І читанні законопроєкт №16000 «Про Державний бюджет України на 2027 рік», де розміри мінімальної зарплати, прожиткового мінімуму та базових соціальних стандартів повністю співпадають із раніше затвердженою Бюджетною декларацією. Відповідно передбачено підвищення мінімальної заробітної плати до 9546 грн та прожиткового мінімуму для працездатних осіб до 3691 грн уже з 1 січня 2027 року. Ці показники безпосередньо вплинуть на розмір єдиного податку, військового збору, ЄСВ та граничних лімітів доходу для ФОП. Розрахували, скільки сплачуватимуть підприємці різних груп у 2027 році та наскільки зросте податкове навантаження порівняно з 2026 роком

У 2026 році змінилися правила звіряння з ТЦК та СП. З 27 червня підприємствам потрібно узгоджувати дату звіряння, а звіряння з ТЦК, де перебувають на військовому обліку працівники, завершити до 1 грудня. Розбираємо, як провести звіряння військового обліку у 2026 році: від пошуку графіка та внутрішньої перевірки до звіряння з ТЦК і документального оформлення результатів

28 жовтня 2026 року ВРУ прийняла у І читанні законопроєкт №16000 «Про Державний бюджет України на 2027 рік», де розміри мінімальної зарплати, прожиткового мінімуму та базових соціальних стандартів повністю співпадають із раніше затвердженою Бюджетною декларацією. Зокрема цим документом пропонується збільшити розміри мінзарплати та прожиткового мінімума. Проте ці показники, особливо мінімальна зарплата впливає на нараховану заплату працівникам і виконання вимоги зарплати не менше мінімальної. На які показники 2027 року можемо орієнтуватися вже зараз? Про це у статті нижче

Добові витрати є однією з ключових складових витрат на відрядження, що не потребують документального підтвердження та виплачуються працівнику за кожен день перебування у відрядженні. Їх розмір для цілей оподаткування прив’язаний до мінімальної заробітної плати, встановленої законом на 1 січня відповідного року. Згідно з показниками із законопроєкту №16000 про Держбюджет-2027, очікується зростання мінімальної зарплати до 9 546 грн. Отже, у 2027 році прогнозований розмір добових зросте до 954,60 грн
У 2027 році сплата ЄСВ для фізичних осіб-підприємців залишається обов'язковою, проте суми внесків суттєво зміняться через зростання мінімальної заробітної плати. У статті розглянемо, якими будуть нові розміри єдиного внеску, хто має право на пільги та в які терміни потрібно сплачувати ЄСВ у 2027 році
28 жовтня 2026 року Верховна Рада прийняла у ІІ читанні законопроєкт №16013, спрямований на посилення захисту громадян від шахрайства з платіжними інструментами та банківськими рахунками. Документ передбачає кримінальну відповідальність за незаконне отримання доступу до рахунків, використання чужих платіжних даних, а також передачу рахунків та платіжних інструментів для вчинення злочинів. Зміни покликані протидіяти поширенню так званих дроп-рахунків, які використовують у шахрайських та інших злочинних схемах
Бюджетна декларація на 2027–2029 роки та законопроєкт про Держбюджет-2027 містять ключові соціальні показники, які впливатимуть на розрахунок низки платежів і виплат. Зокрема, з 1 січня 2027 року мінімальну зарплату планують встановити на рівні 9 546 грн. Від цього показника залежатимуть, зокрема, окремі платежі у сфері виробництва та обігу алкоголю, тютюну, рідин для е-сигарет і пального
З 1 січня 2026 року діють нові правила підтримки працевлаштування осіб з інвалідністю. Роботодавці, у яких середньооблікова кількість працівників становить 8 і більше осіб, мають виконувати норматив робочих місць для працевлаштування осіб з інвалідністю або сплачувати відповідний внесок. Його розмір залежить від середньомісячної зарплати та кількості невиконаних нормативних місць. Водночас закон передбачає винятки для окремих роботодавців і зменшення внеску на період воєнного стану. Розглянемо, хто має сплачувати внесок, як його розрахувати та хто звільняється від сплати
28 жовтня 2026 року ВРУ прийняла у І читанні законопроєкт №16000 «Про Державний бюджет України на 2027 рік», де розміри мінімальної зарплати, прожиткового мінімуму та базових соціальних стандартів повністю співпадають із раніше затвердженою Бюджетною декларацією. Серед ключових показників – нові розміри прожиткового мінімуму для різних соціальних і демографічних груп населення. Від цього показника залежить не лише розмір окремих соціальних виплат, а й податкова соціальна пільга, граничний дохід для її застосування та неоподатковувана благодійна допомога
28 жовтня 2026 року ВРУ прийняла у І читанні законопроєкт про Держбюджет на 2027 рік, де розміри мінімальної зарплати, прожиткового мінімуму та базових соціальних стандартів повністю співпадають із раніше затвердженою Бюджетною декларацією. Документ передбачає підвищення мінімальної заробітної плати вже з 1 січня 2027 року до 9 546 грн, що автоматично вплине на десятки важливих фінансових показників. Зміняться розміри ЄСВ, трудових штрафів, лімітів доходу для ФОП-єдинників, ставок єдиного податку та військового збору, а також порядок індексації зарплати. Водночас працівники зможуть побачити, скільки фактично отримають «на руки» після сплати податків, а роботодавці – як зростуть їхні витрати на оплату праці. Розглянемо, які ключові зміни можуть чекати бізнес і працівників у 2027 році
У законопроєкті про Держбюджет-2027, ухваленому Верховною Радою в першому читанні, передбачено основні соціальні стандарти на 2027 рік. Зокрема, з 1 січня 2027 року мінімальна зарплата має становити 9 546 грн, а посадовий оклад працівника І тарифного розряду ЄТС – 3 819 грн. Також визначено розмір прожиткового мінімуму та правила індексації зарплати. Розглянемо, які показники закладено в бюджетний законопроєкт і що вони означають для роботодавців та працівників
У 2027 році зміняться розміри мінімальних і максимальних аліментів на дітей, якщо відповідні показники будуть затверджені в Держбюджеті. Проєкт бюджету передбачає підвищення прожиткового мінімуму для дітей до 6 років до 3 124 грн, а для дітей від 6 до 18 років – до 3 895 грн. Відповідно, гарантований мінімум аліментів становитиме 50% прожиткового мінімуму, а граничний максимальний розмір – 10 прожиткових мінімумів. Розмір аліментів залежатиме також від того, як його визначено рішенням суду, виконавчим документом або договором між батьками
Прогнозне підвищення мінімальної заробітної плати до 9 546 грн з 1 січня 2027 року вплине не лише на оплату праці, а й на розміри фінансових санкцій для роботодавців. Оскільки більшість трудових штрафів прив'язані до мінімальної зарплати, їх суми автоматично зростуть. Зокрема, за неоформленого працівника роботодавцю може загрожувати штраф понад 95 тис. грн. Також збільшаться санкції за порушення строків виплати зарплати, мінімальних державних гарантій та інших вимог трудового законодавства
28 жовтня 2026 року ВРУ прийняла у І читанні законопроєкт №16000 «Про Державний бюджет України на 2027 рік», де розміри мінімальної зарплати, прожиткового мінімуму та базових соціальних стандартів повністю співпадають із раніше затвердженою Бюджетною декларацією. Згідно законопроєкту передбачено мінзарплату на рівні 9546 грн і прожитковий мінімум для працездатних осіб – 3691 грн вже з 1 січня 2027 року. Саме від цих показників залежать ставки єдиного податку для ФОП, граничні ліміти доходу для перебування на спрощеній системі, а також розмір військового збору для підприємців. У разі затвердження таких показників підприємцям доведеться працювати за новими фінансовими орієнтирами вже з початку 2027 року. Розглянемо, якими можуть бути ставки єдиного податку, ліміти доходу та військовий збір для ФОП
28 жовтня 2026 року ВРУ прийняла у І читанні законопроєкт №16000 «Про Державний бюджет України на 2027 рік», де розміри мінімальної зарплати, прожиткового мінімуму та базових соціальних стандартів повністю співпадають із раніше затвердженою Бюджетною декларацією. У 2027 році неоподатковувана вартість негрошових подарунків становитиме 2 386,5 грн на місяць. Якщо сума перевищує цей поріг, роботодавець утримує 18% ПДФО (з «натуральним» коефіцієнтом) та 5% військового збору
Із січня 2027 року на індексацію чекає черговий «перезапуск»: сума індексації, яка складеться у грудні 2026 року, у новий рік не перейде. Розберемо, що саме передбачає проєкт Держбюджету-2027, з якого місяця почнеться новий відлік та чи може комерційне підприємство зберегти працівникам виплати після «обнулення»
У 2027 році базова ПСП становитиме 1 845,50 грн, а граничний розмір доходу для її застосування – 5170 грн. Водночас для окремих категорій платників податку передбачено підвищені розміри пільги – 150% або 200% від базової величини. Ми підготували зручну таблицю з усіма розрахунками та умовами застосування відповідно до законопроєкту №16000 «Про Державний бюджет України на 2027 рік», де розміри мінімальної зарплати, прожиткового мінімуму та базових соціальних стандартів повністю співпадають із раніше затвердженою Бюджетною декларацією