


☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Що потрібно для закриття ТОВ на загальній системі оподаткування, без ПДВ?
👆 Таке питання надійшло до сервісу «Особистий Консультант», наші експерти ретельно працювали над ним та надали вичерпну відповідь🕵️:
Для закриття ТОВ на загальній системі оподаткування (неплатник ПДВ) потрібно пройти процедуру добровільної ліквідації: прийняти рішення учасників, повідомити державного реєстратора, провести розрахунки з кредиторами, подати ліквідаційну звітність і зареєструвати припинення юридичної особи в ЄДР.
Учасники товариства приймають рішення про добровільну ліквідацію на загальних зборах. Таке рішення оформлюється протоколом, у якому визначають ліквідатора або ліквідаційну комісію та встановлюють строк для пред’явлення вимог кредиторами. Відповідно до ст. 105 Цивільного кодексу України (далі – ЦКУ) цей строк не може бути меншим ніж два місяці і більшим ніж шість місяців з дня оприлюднення повідомлення про ліквідацію.
Після прийняття рішення необхідно подати державному реєстратору документи для внесення до Єдиного державного реєстру запису про перебування юридичної особи у стані припинення. Порядок державної реєстрації припинення юридичної особи визначено Законом України від 15.05.2003 №755-IV «Про державну реєстрацію юридичних осіб, фізичних осіб – підприємців та громадських формувань». Після внесення такого запису розпочинається ліквідаційна процедура.
Ліквідатор або ліквідаційна комісія проводить інвентаризацію активів і зобов’язань, виявляє кредиторів, стягує дебіторську заборгованість та здійснює розрахунки з кредиторами. Якщо на підприємстві є працівники, їх звільняють із дотриманням вимог законодавства про працю, передбачених Кодексом законів про працю України. Після завершення розрахунків закриваються банківські рахунки підприємства, крім одного, який використовується для завершення ліквідаційних розрахунків.
Під час ліквідації підприємство повинно подати податкову звітність. Останній звітний період для платника податку на прибуток визначається з початку звітного року до дати внесення запису про припинення до ЄДР (пп. 137.4.3 Податкового кодексу України, далі – ПКУ). За цей період подається декларація з податку на прибуток із позначкою «ліквідаційна». Початок процедури ліквідації є підставою для проведення документальної позапланової перевірки контролюючим органом відповідно до пп. 78.1.7 ПКУ.
Після завершення розрахунків з кредиторами ліквідатор складає ліквідаційний баланс, який затверджується учасниками товариства. Ведення бухгалтерського обліку і складання фінансової звітності під час ліквідації здійснюється відповідно до Закону України від 16.07.1999 №996-XIV «Про бухгалтерський облік та фінансову звітність в Україні».
На завершальному етапі державному реєстратору подається заява про державну реєстрацію припинення юридичної особи та документи про передачу документів до архівної установи для зберігання. Після внесення до ЄДР запису про припинення юридичної особи підприємство вважається ліквідованим, а його права та обов’язки припиняються без правонаступництва відповідно до ст. 104 ЦКУ.
Джерело: 7еminar
Читайте більше:
Помер засновник і директор ТОВ: хто подає звітність і як діяти підприємству
Що потрібно для закриття ТОВ на загальній системі оподаткування без ПДВ
Закриття ТОВ на ТОТ без директора та документів: чи є спрощена процедура
Покроковий алгоритм закриття товариства з обмеженою відповідальністю (ТОВ)
З 1 вересня 2026 року для визначення підприємства критично важливим та для бронювання окремого працівника застосовується зарплатний критерій у розмірі трьох мінімальних заробітних плат. Такі зміни передбачені постановою КМУ №692. Мінекономіки заявляє, що під час підготовки змін проаналізувало понад 12 тисяч підприємств, які мали статус критично важливих, і не прогнозує масової втрати цього статусу. За оцінкою відомства, потенційно вимога щодо зарплати може вплинути на 3 – 5% бізнесу
ФОПи на єдиному податку мають враховувати у складі доходу не лише кошти, отримані від реалізації товарів чи послуг. До оподатковуваного доходу також включається вартість безоплатно отриманих товарів, робіт або послуг, якщо вони відповідають визначеним Податковим кодексом критеріям. Для визначення вартості таких активів застосовуються звичайні ціни
Інвентаризація грошових коштів у касі та на банківських рахунках: як провести перевірку, що має перевірити комісія, які документи оформити та як відобразити результати в бухгалтерському обліку. Розглядаємо порядок інвентаризації каси, перевірку залишків на рахунках, оформлення Акта, а також облік надлишків і нестач готівки
Українські резиденти мають право відкривати рахунки в іноземних фінансових установах та проводити через них валютні операції. Податкове та валютне законодавство не встановлює для юридичних осіб – резидентів окремого обов’язку повідомляти ДПС про відкриття власного рахунку в іноземному банку. Також не потрібно окремо інформувати податкову про виконання зовнішньоекономічних контрактів через такий рахунок
AI-Консультант 7eminar: як працює, що вміє та як користуватися контекстним режимом. Дізнайтеся, як ставити запитання, шукати статті, новини, документи й шаблони, зберігати чати в теках, друкувати та експортувати відповіді. Пояснюємо, як працює контекстний AI-Консультант для роботи з конкретними матеріалами 7eminar
Податкова звітність в електронному вигляді повинна бути підписана КЕП посадових осіб платника податків у визначеній послідовності. Податківці пояснили, хто саме накладає підпис та електронну печатку, як це відбувається для юросіб, ФОП і фізичних осіб, а також що робити підприємству, якщо посада головного бухгалтера відсутня або вакантна та чи потрібно в такому випадку подавати заяву за формою №1-ОПП

Податковий кодекс передбачає окремі штрафи за неподання або несвоєчасне подання Звіту про контрольовані операції та документації з трансфертного ціноутворення. Розмір санкцій залежить від характеру порушення та може визначатися як у фіксованій кількості прожиткових мінімумів, так і у відсотках від суми контрольованих операцій. Окремі штрафи передбачені й за подальше неподання документів після спливу встановленого строку. При цьому сплата штрафу не звільняє платника від обов’язку подати відповідний Звіт або документацію
Реєстрація РРО передбачає не лише подання заяви за формою №1-РРО, а й правильне зазначення даних про господарську одиницю, де використовуватиметься касова техніка. Перед поданням заяви потрібно переконатися, що відповідний об’єкт уже відображений у формі №20-ОПП. Особливу увагу слід приділити ідентифікатору об’єкта оподаткування: він має збігатися у формах №1-РРО та №20-ОПП

Бухгалтери повідомляють про випадки неприйняття декларацій з ПДВ із причиною «Нецілісний пакет», хоча всі необхідні документи та позначки були сформовані належним чином. Частина платників після повторного подання отримала квитанції про прийняття, однак у деяких випадках друга квитанція надійшла вже після граничного строку. На цьому тлі виникає питання, чи можуть платникам нарахувати штраф за несвоєчасне подання звітності та як довести, що причиною затримки був технічний збій. Експерти радять зберігати квитанції, листування та офіційні повідомлення ДПС, які можуть підтвердити технічні проблеми
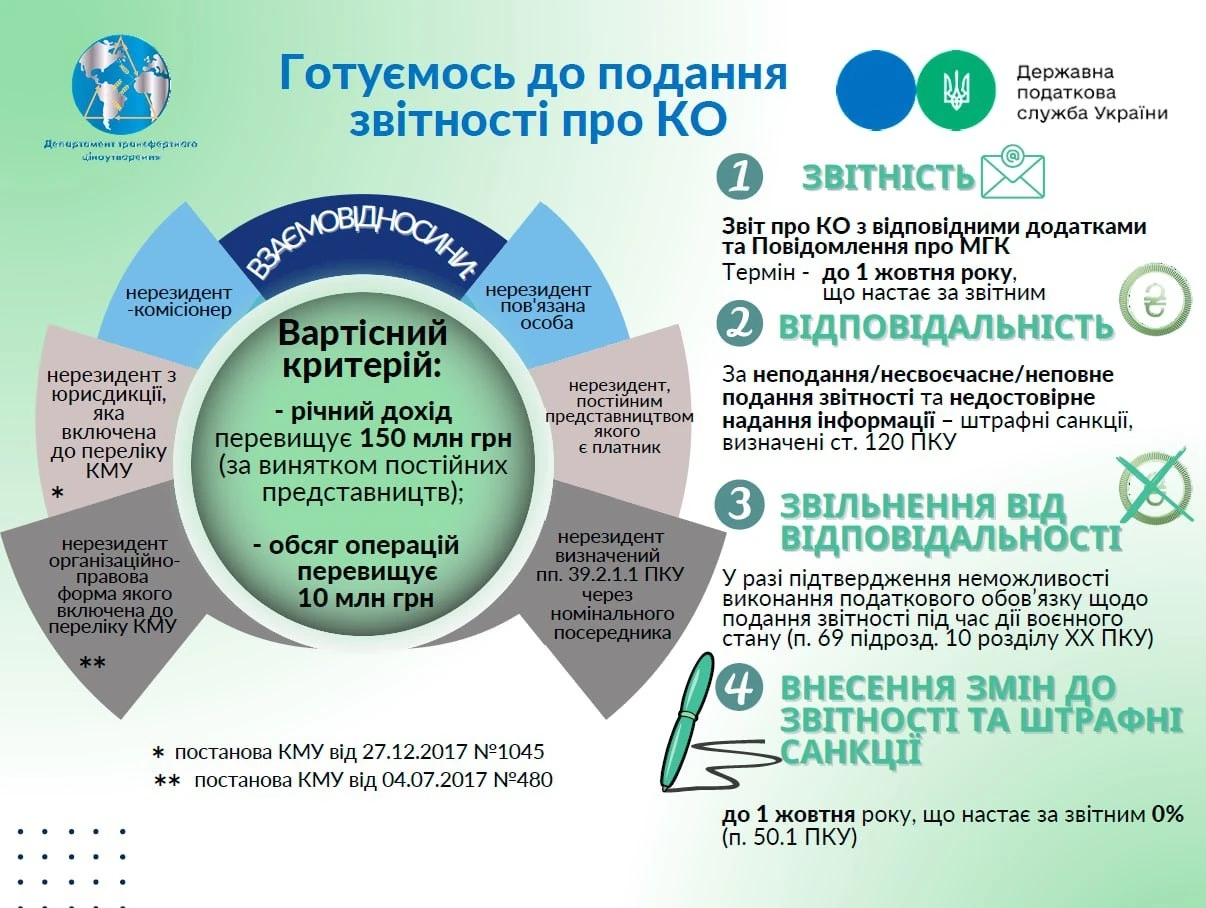
Платники податків, які здійснювали контрольовані операції, зобов’язані подавати звітність до 1 жовтня року, що настає за звітним. Відтак граничний термін подання Звіту про контрольовані операції та Повідомлення про участь у міжнародній групі компаній за 2025 рік – 30 вересня 2026 року
Пенсійний фонд України може перевіряти доходи пенсіонерів під час призначення житлових субсидій, пільг на оплату комунальних послуг та окремих видів соціальної допомоги. Така перевірка не стосується призначення самої пенсії – інформація про доходи потрібна для визначення права людини на додаткову державну підтримку. ПФУ може запитувати відомості про доходи та підтвердні документи, зокрема й у пенсіонерів, які перебувають за кордоном та отримують там пенсію
Податковий статус українців, які тривалий час живуть за кордоном, визначається не лише кількістю днів перебування в Україні. Значення мають постійне житло, центр життєвих інтересів, сімейні та економічні зв’язки, а за наявності подвійного резидентства – положення відповідної міжнародної угоди. Під час вебінару експерти також звернули увагу на проблеми підтвердження зміни резидентства, виконання обов’язків щодо КІК та використання довідок і документів як доказів. Водночас Мінфін працює над оновленням законодавчих правил визначення податкового резидентства, зокрема обговорюється роль критерію 183 днів
Податкова служба надала роз'яснення для неприбуткових організацій, які втратили гуманітарну допомогу через військові дії. У разі знищення майна, його вартість слід відобразити в Додатку ГД до Звіту як розподілену гуманітарну допомогу, замінивши реквізити акта передачі на реквізити акта про знищення
Наше під-во хоче підписати Договір з новим клієнтом. Перевіряємо його через opendatabot. «Компанія знаходиться в «чорному» списку АМКУ з 27.03.2026». Що це означає? Які наслідки для нас, якщо ми будемо працювати з таким клієнтом? Наскільки небезпечно?
ФОПам варто завчасно перевірити податкові зобов’язання та документи перед завершенням ІІІ кварталу 2026 року. Підприємцям необхідно врахувати строки сплати ЄСВ і податків, подання декларації для 3 групи, перевірити зарахування платежів та дотримання граничного обсягу доходу. Окремо варто переглянути касову дисципліну, банківські операції, первинні документи, електронне листування з ДПС і вимоги фінансового моніторингу. Які саме кроки потрібно зробити ФОПу – розбираємо у практичному чеклісті
ДПС роз’яснила порядок застосування штрафних санкцій у разі виявлення під час камеральної перевірки заниження податкового зобов’язання з єдиного податку ФОП – платником єдиного податку третьої групи. Штраф застосовується відповідно до пунктів 123.1–123.3 Податкового кодексу України, у тому числі якщо суму єдиного податку платник фактично сплатив у повному обсязі

Розбираємо правила складання загального графіка та окремого графіка «чорнобильських» відпусток для подання до ПФУ. Розповідаємо, кого включати, які дані зазначити та чому графік «чорнобильських» відпусток на 2027 рік потрібно подати до ПФУ не пізніше 30 жовтня 2026 року