


Доступ до всіх відеокурсів всього за 99 грн/міс. 💸
Екслюзивний доступ до пакета «Базовий» тільки для Вас!
Отримали дохід за незареєстрованим КВЕД? Дізнайтесь, які податкові ризики чекають на платників єдиного податку та як уникнути штрафів. У статті розглянуто наслідки надходження коштів за «чужим» КВЕДом, три робочі сценарії повернення коштів або легалізації доходу, судову практику та поради щодо правильного додавання КВЕДів для безпечного ведення бізнесу
У динамічному світі ведення бізнесу в Україні підприємці часто діють на випередження. Спочатку виникає блискуча ідея, потім знаходиться клієнт, підписується договір, і ось на рахунок вже «падають» перші кошти. І саме в цей момент бухгалтер чи сам підприємець з жахом усвідомлює: в Єдиному державному реєстрі (ЄДР) та, що ще важливіше, у Реєстрі платників єдиного податку відсутній відповідний КВЕД. Ситуація складна, але не безнадійна. У статті розібрано чим загрожує така ситуація підприємцю та які існують шляхи виходу з цієї податкової пастки.
Для багатьох підприємців КВЕД здається простою статистичною формальністю. Проте з погляду податкового законодавства, особливо коли йдеться про спрощену систему оподаткування, КВЕД – це ваш дозвіл на отримання доходу за конкретним напрямком.
Згідно з нормами Податкового кодексу України (далі – ПКУ), перебування на спрощеній системі вимагає суворого дотримання правил гри. Одне з найголовніших правил – здійснювати лише ті види діяльності, які внесені до Реєстру платників єдиного податку.
Якщо ж кошти надійшли за діяльність, якої немає у вашому «податковому паспорті», механізм фіскальних санкцій запускається автоматично. Дата надходження коштів на рахунок для ФОП – це дата виникнення доходу.
Згідно з п. 292.6 ПКУ, датою отримання доходу платника єдиного податку є дата надходження коштів платнику єдиного податку у грошовій (готівковій або безготівковій) формі, дата підписання платником єдиного податку акта приймання-передачі безоплатно отриманих товарів (робіт, послуг). Для єдинника третьої групи, який є платником ПДВ, датою отримання доходу є дата списання кредиторської заборгованості, за якою минув строк позовної давності.
Отже, грати з датами актів виконаних робіт, сподіваючись, що «ми підпишемо їх після додавання КВЕД» – марна справа. Податкова дивиться на банківську виписку
Якщо ФОП на єдиному податку (найчастіше це стосується 2-ї та 3-ї груп) отримує дохід від незареєстрованого виду діяльності, настають два невідворотні наслідки:
Для підприємців на загальній системі оподаткування ситуація трохи м'якша: ставка податку (ПДФО 18% + ВЗ 5%) не змінюється. Проте залишається ризик адміністративного штрафу за здійснення діяльності без належної державної реєстрації змін.
Отже, сталася прикрість: кошти на рахунку, а КВЕДу немає.
Що може зробити досвідчений бухгалтер, щоб захистити бізнес?
Маємо три основні робочі сценарії, кожен з яких вимагає оперативності.
Варіант 1: повернення коштів як «помилково зарахованих»
Це найбільш надійний, «чистий» і безпечний з погляду податкових наслідків варіант. Якщо помітили проблему одразу, кошти треба повернути. Суть у тому, що кошти повертаються контрагенту з призначенням платежу:
Повернення помилково зарахованих коштів згідно з платіжною інструкцією №... від...
Адже згідно з роз'ясненнями ДПС (ЗІР, категорія 107.01.03), помилкові кошти не є доходом ФОП-єдинника, якщо вони були повернуті. Але тут теж не без «але». Повернути кошти треба виключно в межах одного звітного періоду. У разі, якщо повернення помилково зарахованих коштів на розрахунковий рахунок відбулося в наступному звітному періоді, то такий ФОП-єдинник повинен врахувати їх у складі доходу. При цьому перерахунок доходу у звітному періоді, в якому відбулось їх повернення, здійснюється лише за умови наявності документів підтверджуючих помилкове зарахування коштів, зокрема, письмового пояснення надавача платіжних послуг про їх помилкове зарахування.
Тобто, найкраще зробити повернення в межах одного звітного періоду (кварталу)
Для цього потрібно ось що:
Варіант 2: зміна призначення платежу листуванням між сторонами
Цей варіант підходить, якщо специфіка вашої співпраці з клієнтом дозволяє «підігнати» платіж під той КВЕД, який у вас вже є. Наприклад, вам заплатили за «Розробку програмного забезпечення» (КВЕД 62.01 - якого у вас немає), але у вас є КВЕД 63.11 «Оброблення даних, розміщення інформації на веб-вузлах і пов'язана з ними діяльність». Якщо суть послуги можна перекваліфікувати без порушення бізнес-логіки, діємо так.
Це підтверджують листи НБУ від 09.06.2011 №25-111 / 1438-7141, від 26.09.2005 №25-113 / 1506-9580 (пор. 046391400). Згідно з ними, питання внесення змін до реквізиту «Призначення платежу» після зарахування коштів на рахунок одержувача необхідно вирішувати в порядку, погодженому між платником і одержувачем коштів
Для цього потрібно ось що:
Всі первинні документи (договір, рахунок, акт виконаних робіт) повинні бути оформлені виключно на ту послугу, яка вказана у виправленому призначенні платежу.
Врахуйте, цей спосіб не можна застосовувати, якщо послуги кардинально різні (наприклад, замість продажу металобрухту ви пишете «консультаційні послуги», а податкова під час зустрічної звірки побачить товарно-транспортні накладні на метал). Суть операції має відповідати документам
Варіант 3: зміна суті договору на «Аванс за майбутні поставки»
Якщо повернути кошти неможливо, а перекваліфікувати послугу не виходить, можна тимчасово змінити юридичну природу платежу.
Для цього потрібно ось що:
Якщо не застосували жоден із превентивних рятувальних сценаріїв і податкова виявила порушення (зазвичай це відбувається під час документальної перевірки), суперечка може дійти до суду.
Позиція податкових органів непохитна: факт надходження коштів на рахунок із «чужим» призначенням платежу є достатньою підставою для зняття зі спрощеної системи (анулювання реєстрації платника єдиного податку за рішенням контролюючого органу).
Суди у таких справах часто стають на бік податківців, якщо платник не може надати беззаперечних доказів, що операція мала інший характер. Однак, судова практика Верховного Суду (наприклад, постанови у справах №826/14354/18, №813/1826/17) свідчить про те, що наявність лише банківської виписки без аналізу первинних документів (договорів, актів) не завжди є достатньою підставою для висновків контролюючого органу. Суди наголошують, що визначальною є фактична суть господарської операції.
Саме тому грамотно оформлені листи про уточнення платежу або договори на поворотну фіндопомогу є вашим «залізним» щитом у суді.
Позиція податкової непохитна та неодноразово наголошувалась. Наприклад, у ЗІР категорії 107.01.02
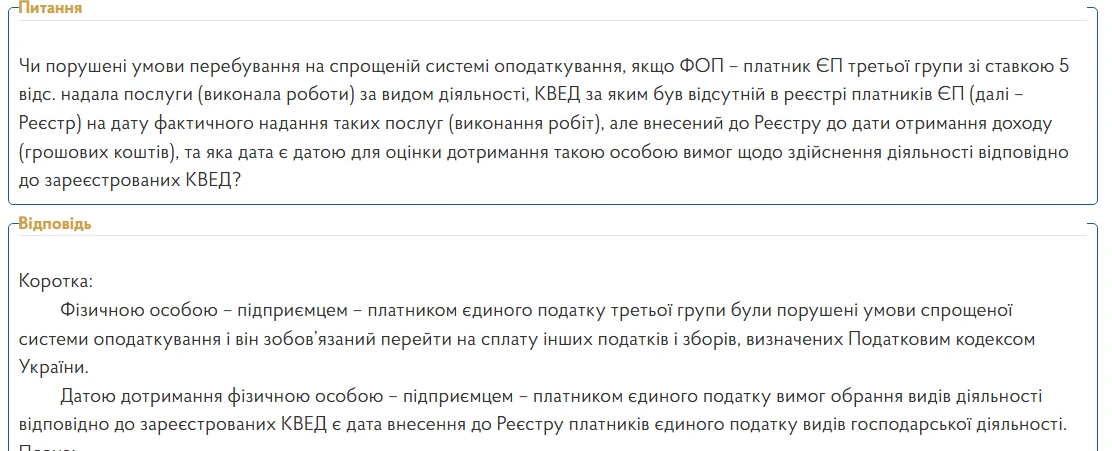
Проте, навіть тут є лазівка, на яку може спиратись підприємець у крайньому разі.
Законодавство вимагає наявність КВЕДу в Реєстрі платників єдиного податку, але не встановлює вимоги щодо моменту його додавання. Якщо послуги надавались (роботи виконувались) і КВЕД був доданий у межах одного податкового періоду, формально, порушення немає. Законодавство не вимагає відповідності конкретної дати надання послуг (виконання робіт) на наявність КВЕДу на ту саму дату.
Радимо при реєстрації ФОП або ТОВ, додавати КВЕДи із запасом. Закон не обмежує у кількості зареєстрованих видів діяльності.
Якщо займаєтесь маркетингом, додайте також PR, рекламні агентства, обробку даних, дослідження кон'юнктури ринку тощо. За зайві КВЕДи податки не платяться, але вони можуть врятувати ситуацію.
Проводьте аудит договорів до виставлення рахунку. Бухгалтер (або юрист) повинен бачити договір та інвойс до того, як він піде клієнту. Звірка предмета договору з витягом з Реєстру платників єдиного податку займає 2 хвилини, але економить тисячі гривень.
Також врахуйте правило «дати реєстрації». Пам'ятайте: КВЕД вважається легітимним для єдинника не з дати подання заяви державному реєстратору, і навіть не з дати появи в ЄДР. Він дає право на дохід лише після внесення змін до Реєстру платників єдиного податку. Так, це майже одразу, проте трапляються випадки затримки, що можуть призвести до небажаних наслідків.
Читайте більше:
Бухгалтер ФОП: КВЕД, договори, фінмоніторинг, звіти та штрафи
ФОП спочатку надав послугу, а потім додав КВЕД: що каже закон
Де знайти КВЕД в Е-кабінеті платника податків
З 11 вересня реєстр «Оберіг» автоматично виключатиме з військового обліку осіб, які досягли граничного віку перебування на ньому. Система щодня перевірятиме дату народження та військове звання: для більшості військовозобов’язаних граничний вік становить 60 років, а для вищого офіцерського складу – 65 років. Водночас автоматичне виключення не скасовує відповідальності за порушення правил військового обліку, вчинені раніше

Для розрахунку виплат у зв’язку з нещасним випадком на виробництві, або професійним захворюванням, зазвичай, враховується середня заробітна плата за 12 календарних місяців роботи, що передують місяцю настання страхового випадку, а за меншого стажу – за фактично відпрацьований час

Для працівників з інвалідністю законодавство передбачає додаткові гарантії щодо щорічних та соціальних відпусток. Зокрема, у перший рік роботи вони можуть отримати щорічну відпустку повної тривалості до завершення шестимісячного строку безперервної роботи – за власним бажанням. Також тривалість основної щорічної відпустки залежить від групи інвалідності, а відпустка без збереження зарплати надається обов’язково в установлених законом межах

ДПС роз’яснила, як підтвердити дату отримання покупцем розрахунку коригування до податкової накладної, що передбачає зменшення суми компенсації. ПКУ не встановлює окремого документа чи універсального механізму фіксації такої дати, тому самі дані комерційної програми, зокрема M.E.Doc, не визначені як беззаперечний доказ. Водночас під час обміну через сервіс SWinED ДПС фіксує факт отримання розрахунку коригування покупцем, а платник може подавати й інші документи та відомості на підтвердження дати отримання

Мінфін запропонував оновити Положення №88 щодо документального забезпечення записів у бухгалтерському обліку. Проєкт наказу передбачає, зокрема, вилучення норми про використання факсимільного відтворення підпису під час оформлення первинних документів та уточнення правил застосування самостійно виготовлених бланків. Зміни також мають узгодити Положення №88 з новими правилами документального оформлення окремих операцій з надання послуг, що діють із 1 квітня 2026 року

Під час подання Заяви за формою № 20-ОПП у платників податків часто виникають питання щодо правильності заповнення графи 17, особливо коли йдеться про земельні ділянки. Податківці роз’яснили: у разі подання в електронному вигляді в цій графі потрібно вказати кадастровий номер земельної ділянки (паю), точно відтворюючи його структуру та формат, зазначені в Державному земельному кадастрі

Бізнес, який втратив, знищив або пошкодив майно через війну, зможе добровільно повідомити про це ДПС за спеціальною формою. У повідомленні можна зазначити обставини події, перелік і орієнтовну вартість втраченого майна, результати інвентаризації, інформацію про ПДВ та документи, що підтверджують факт руйнування чи втрати. Подані відомості ДПС планує використовувати для створення Реєстру постраждалого бізнесу та врахування воєнних обставин під час адміністрування податків. Якщо інформація про збитки зміниться або буде доповнена, повідомлення можна подати повторно

У Верховній Раді зареєстровано законопроєкт №16013, який пропонує посилити кримінальну відповідальність за незаконні дії з платіжними інструментами та банківськими рахунками. Документ передбачає нові склади кримінальних правопорушень, зокрема щодо передачі, придбання та використання чужих платіжних інструментів і доступу до рахунків для шахрайства. Окремо пропонується посилити відповідальність за підроблення платіжних документів та незаконне отримання доступу до банківських і платіжних рахунків. Ініціатива спрямована насамперед на протидію використанню так званих «дроп-рахунків» у злочинних схемах

Законопроєкт №16013-1 пропонує посилити відповідальність за окремі порушення правил військового обліку, зокрема для службових осіб, дії яких призвели до незаконного взяття людини на військовий облік. Водночас запропонована норма не означає автоматичного штрафу для будь-якого кадровика за помилку у військовому обліку – необхідним є причинний зв’язок між порушенням і незаконним взяттям конкретної особи на облік. Окремо важливо встановити, чи має відповідальний за військовий облік працівник статус службової особи з огляду на його фактичні організаційно-розпорядчі або адміністративно-господарські повноваження. Законопроєкт було відхилено Комітетом і він не буде розглядатися ВРУ

Чи може працівник отримати грошову компенсацію за 150 календарних днів невикористаної щорічної основної відпустки, накопичених за сім років? Законодавство дозволяє компенсувати невикористані дні щорічної відпустки без звільнення лише за умови фактичного використання працівником не менше 24 календарних днів відпустки за відповідний робочий рік. Виплата компенсації за всі накопичені дні замість надання відпустки суперечить установленим гарантіям права на відпочинок

Якщо автомобіль, за який має сплачуватися транспортний податок, викрали, власник може не сплачувати транспортний податок за період його незаконного заволодіння. Транспортний податок за викрадений автомобіль не нараховується з місяця, наступного за місяцем викрадення, за умови підтвердження факту внесення відомостей про кримінальне правопорушення до ЄРДР. Якщо авто повернули власнику, податок знову сплачується з місяця повернення

ФОП зареєстровано в липні 2026 року, при реєстрації подали заяву на перехід на 2 групу єдиного податку з 01.08.2026, але в ФОП була наявна заборгованість по податках, тому ДПС відмовила у реєстрації платником ЄП. ФОП борги сплатив, як бути далі? Чи можна до 15 вересня подати Заяву про право застосування спрощеної системи оподаткування, щоб бути на єдиному податку з 01 жовтня 2026 року?

МОН затвердило п’ять примірних договорів для співпраці закладів професійної освіти з роботодавцями. Документи мають спростити оформлення партнерств та організацію дуального навчання, практичної підготовки студентів і стажування педагогів на підприємствах. Окремі договори передбачають участь бізнесу у розробленні освітніх програм та можливість використання його матеріально-технічної бази для навчання. Розповідаємо, які форми договорів затвердило МОН та як їх можна використовувати

ДПС роз’яснила, як оподатковувати ПДВ операції з продажу підприємством корпоративних прав, виражених не у формі цінних паперів. Така операція не є об’єктом оподаткування ПДВ, тому податкові зобов’язання не нараховуються, а податкова накладна не складається. Водночас обсяг продажу корпоративних прав потрібно відобразити у рядку 5 декларації з ПДВ та врахувати під час розрахунку пропорції за ст. 199 ПКУ. ДПС також наголошує, що остаточна податкова оцінка залежить від виду корпоративних прав та умов конкретного договору

ФОП має лікарняний листок по вагітності та пологах від 24.08. ЄСВ страчено по серпень включно. Припинив діяльність 31.08, відповідно, ПФУ може оформити лікарняний лише на 8 днів до дати припинення підприємницької діяльності. 1) чи може ФОП повторно зареєструвати діяльність і отримати виплату по лікарняному листу, якщо дата лікарняного буде 24.08? 2) якщо лікар змінить дату на пізнішу після повторного відкриття ФОП, чи можливе оформлення лікарняного по пологах?

Суд підтвердив правомірність штрафу 680 тис. грн за передачу пального перевізникам без відповідної ліцензії. П’ятий апеляційний адміністративний суд дійшов висновку, що заправка автомобілів, які належать стороннім ФОП, є передачею пального іншому суб’єкту господарювання та кваліфікується як його реалізація. При цьому використання пального для перевезення власного врожаю не змінює правової оцінки операції, якщо транспорт залишається у власності перевізника. Суд також визнав достатнім обґрунтування наказу про фактичну перевірку за посиланням на відповідні норми ПКУ та податкову інформацію про можливі порушення

ФОП на 3-й групі отримує валютну виручку від нерезидентів, але хоче використовувати зароблені кошти під час перебування за кордоном. Чи можна переказати валюту з підприємницького рахунку на власний особистий валютний рахунок?

21 вересня – граничний термін подання низки податкових декларацій за липень та для бізнесу й окремих категорій платників, зокрема з ПДВ, рентної плати, акцизу та інших. Водночас нагадуємо, що Податковий розрахунок щомісячно подають лише юрособи і за серпень він подається за оновленою формою



