Експерт
Марина СтьопінаКерівник сервісу «Особистий консультант», незалежний практикуючий експерт в сфері обліку ФОП, головний бухгалтер з понад 20-річним стажем

Настільна книга бухгалтера по зарплаті & Велика колекція зразків документів!
Екслюзивна брошура від редакції!
У 2026 році призначення платежу – це вже не формальність, а елемент фінансової безпеки бізнесу. Після змін, які запрацювали з 3 березня 2026 року, і посилення фінансового моніторингу банки та податкова набагато уважніше аналізують кожен платіж. Давайте розглянемо, що змінилось для ФОП та які мають бути точки контролю при переказі коштів в бюджет та контрагентам
Призначення платежу при сплаті податків в бюджет – це не формальність. Іноді при сплаті податків ФОП в призначенні платежу пишуть щось типу: «сплата податку», «податок», «збір», «платіж в бюджет» – без конкретизації якого самого податку. Або не зазначають період сплати податків та просто пишуть «єдиний податок». Але у 2026 році цього вже недостатньо.
При сплаті податків в бюджет ФОП потрібно чітко вказати призначення платежу для коректної ідентифікації платежу податковою.
При сплаті податків в бюджет в призначенні платежу обов’язково потрібно вказати:
При цьому, якщо податки сплачуються в бюджет з розрахункового рахунку ФОП, то достатньо вказати п. 1–3, наприклад:
Якщо ж ФОП сплачує податки через касу банку, термінал, з особистої картки тощо, то в призначенні платежу вказуємо всі 5 пунктів, наприклад:
При цьому, з 3 березня 2026 року Постановою Правління Національний банк України від 26.02.2026 №20 затверджено нові вимоги до оформлення платіжних інструкцій під час переказу коштів без відкриття рахунку (коли людина або ФОП платить через банк чи фінкомпанію без окремого рахунку).
Раніше перекази без відкриття рахунку регулювалися загальними нормами, тепер вимоги конкретизовані. Основні зміни:
1. Правильне зазначення фактичного платника.
Сервіс дасть можливість у платіжці вказувати фактичного платника, навіть якщо податки сплачує інша людина. Наприклад, якщо податки за ФОП сплачує бухгалтер, то в призначенні платежу система дасть можливість вказати ПІБ ФОП, а не бухгалтера. Раніше у платіжній інструкції інколи зазначався той, хто фізично здійснює платіж, а не той, за ким обліковується податкове зобов’язання. Тепер це виправлено.
2. Автоматичне заповнення реквізитів.
Сервіси можуть підставляти дані платника (ПІБ, ІПН, ЄДРПОУ) та реквізити платежу. Але перевіряти їх правильність має сам платник.
3. Прозорість платежу.
Перед оплатою клієнт має бачити всі реквізити, а після – отримати підтвердження операції.
4. Менше технічних помилок.
Нові правила повинні зменшити кількість «завислих» платежів і проблем із зарахуванням коштів.
Відповідальність за неправильне призначення платежу.
При сплаті податків в бюджет можна виділити 2 типу помилок:
Перший тип помилки – невірна назва податку або період, за який сплачується податок. Наприклад, скопіював платіж за попередній місяць і не виправив період, за який сплачувався податок. Або замість «єдиний податок» написав «єдиний внесок» тощо.
Якщо ФОП при сплаті податків в бюджет помилився, то після того, як банк провів платіж, змінити призначення платежу через банк неможливо.
Але одразу заспокоїмо всіх ФОП – в Податковому кодексі України не передбачено окремого штрафу за неправильне заповнення призначення платежу.
Про це зазначають податківці в ЗІР, категорія 132.01:
Законодавством не передбачена відповідальність платників податків у разі невірного заповнення полів «Код виду сплати» або «Додаткова інформація запису» реквізиту «Призначення платежу» платіжної інструкції. Поряд з цим, Порядок заповнення реквізиту «Призначення платежу» платіжної інструкції під час сплати (стягнення) податків, зборів, митних, інших платежів, єдиного внеску на загальнообов’язкове державне соціальне страхування, внесення авансових платежів (передоплати), грошової застави, а також у разі їх повернення, затверджений наказом Міністерства фінансів України від 22.03.2023 №148, не містить норми щодо можливості виправлення платником невірного заповнення реквізиту «Призначення платежу» платіжної інструкції.
Тому в цій ситуації ФОП не допоможе лист до податкової служби про зміну призначення платежу. Для податкової головне, щоб сума платежу правильно відобразилась в інтегрованій картці платника та не виникла недоїмка.
Тому, якщо у призначенні платежу була допущена помилка, але гроші зарахувалися за потрібним податком, то це не вважається критичною помилкою.
Другий тип помилки. При сплаті податків через касу банку, термінал, особистої картки не вказали ПІБ ФОП та його код, або помилково вказали не того ФОП, і податок не зарахувались фактичному платнику.
Така помилка виправляється шляхом направлення в ДПС Листа довільної форми про зміну призначення платежу. Лист можна подати через Електронний кабінет платника податків, розділ «Листування з ДПС».
Наприклад, бухгалтер через касу банку сплачував податки за двох ФОП і переплутав їх коди, або взагалі не вказав код ФОП. Податки не попали в ІПК фактичного платника. В такому разі потрібно написати в ДПС Лист наступного змісту:
Я ФОП ПІБ, код, __.02.2026 сплатив ЄСВ у сумі___грн. , квитанція банка №___від___.
В призначенні платежу вказав:____Прошу вважати правильним наступне призначення платежу: ____і тут вже вказуєте код ФОП, за якого фактично була сплата податку. Тому що зарахування сум в ІПК відбувається тому ФОП, код якого зазначений в призначенні платежу.
Призначення платежу – це також і відповідальність перед вашим контрагентом, і в першу чергу відправника перед отримувачем. Тому що саме отримувач може мати проблеми з податковою та фінансовим моніторингом банку.
У 2026 році податкова та фінмоніторинг приділяє особливу увагу призначенню платежу.
Багатьох ФОП хвилює одне й те саме питання: що обов’язково має бути вказано в призначенні платежу, щоб не потрапити під «приціл» та не створити собі зайвих перевірок. Давайте розбиратись.
Згідно з абзацом першим пункту 41 Інструкції про безготівкові розрахунки в національній валюті користувачів платіжних послуг, затвердженою Постановою від 29.07.2022 №163 (далі – Інструкція №163), платник заповнює реквізит «Призначення платежу» так, щоб отримувач коштів отримав повну інформацію про платіж та документи, на підставі яких здійснюється платіжна операція. У призначенні платежу потрібно вказати, за що оплата, згідно з яким документом, а також чи сплачується ПДВ. Для ФОП-неплатників ПДВ фразу «Без ПДВ» зазначати необов’язково, але бажано для точності.
У призначенні платежу необхідно зазначати три основні моменти:
Приклад призначення платежу при оплаті з розрахункового рахунку:
Приклад призначення платежу при оплаті через касу банку, термінал, особистої картки тощо:
Таке формулювання містить всю необхідну інформацію для обліку, включаючи підтвердження наявності або відсутності ПДВ, дату та номер документа, а також предмет оплати.
Також такий рівень деталізації:
Іноді одне нечітке речення в платіжці може коштувати бізнесу дуже дорого. Тому пам’ятайте:
Чіткість + відповідність КВЕД = мінімізація ризиків
Банки використовують автоматичні системи моніторингу фінансових операцій. Тому призначення платежу – це ваша офіційна розмова з банком про кожну гривню.
Нагадаємо, що 21 січня 2026 року НБУ направив банкам лист з новими рекомендаціями щодо посилення фінансового моніторингу ФОП. Мета – виявляти фіктивних ФОП, ознаки дроблення бізнесу тощо. Одна із рекомендацій – звертати уваги на реальність підприємницької діяльності.
Тому призначення платежу для ФОП у 2026 році стало не просто формальністю, а важливим елементом підтвердження реальності бізнесу. Якщо в платіжці не буде чітко вказано, за що і на яких підставах сплачуються кошти (оренда, закупівлі, комунальні послуги, зарплата тощо), це може стати сигналом для банку та фінмоніторингу, що діяльність підозріла або «дробиться».
Іншими словами:
Кожен ваш платіж – це доказ того, що ваш ФОП працює реально, а не «на папері»
Приклад реальної господарської діяльності у призначенні платежу:
Таким чином:
Як виправити неправильне призначення платежу у ситуації, якщо помилились: написати контрагенту Лист довільної форми про зміну призначення платежу.
Читати більше:
Як зросте податкове навантаження на ФОП у 2026 році
Навігатор для ФОП 2026: обов'язки щомісяця, щокварталу та раз на рік
Виплати ФОПам: як уникнути податкових пасток і зробити все правильно
ФОП-енциклопедія: усе, що потрібно знати підприємцю
Мінікурси на тему:
Зміна адреси ФОП: куди сплачувати податки та подавати звітність
Як ФОП сплачувати податки у 2026 році: зручні способи та поради
Як ФОП спланувати діяльність на 2026 рік: податкові зміни та практичні поради
Відкрили ФОП? Які податки платити та як звітувати у місяці реєстрації
Проєкт Державного бюджету України на 2027 рік зареєстровано у Верховній Раді 15 вересня, а 16 вересня його представив народним депутатам Міністр фінансів. Документ стане основою для подальшого парламентського розгляду та підготовки до першого читання. До 1 жовтня депутати й комітети мають подати свої пропозиції, після чого Бюджетний комітет розгляне правки та підготує проєкт до голосування. Як зазначає, нардеп Ярослав Железняк та Прем'єр-міністр України Сергій Корецький, що розгляд законопроєкту розпочнеться 26 жовтня 2026 року
Планую звірку з ТЦК. Чи треба звірятися по мобілізованим, звільненим та виключеним з обліку, по тим, у кого змінився статус у 2026 році? Чи тільки по тим, хто на момент звірки перебуває на персональному обліку на підприємстві?
Закон України «Про матеріали і предмети, призначені для контакту з харчовими продуктами» визначає вимоги до маркування посуду, контейнерів, пакування та інших виробів, які контактують із їжею. Залежно від виду виробу маркування має містити інформацію про його призначення, безпечне використання, відповідального оператора ринку та простежуваність
Уряд розширив програму єОселя, передбачивши окрему модель кредитування для молодих сімей зі ставкою 7% на перші три роки, 10% – з четвертого до десятого року та 12% – з одинадцятого року. Після народження або усиновлення дитини ставка зменшуватиметься на 2 відсоткові пункти за кожну дитину, але не нижче 0,1%. Також для молодіжної моделі дозволять перевищувати нормативні параметри вартості та площі житла до 40%, а для ВПО й окремих регіонів уточнять умови участі в програмі
Уряд затвердив порядок створення та функціонування центрів безпеки на території територіальних громад. Такі центри можна буде створювати шляхом нового будівництва, реконструкції, капітального ремонту або встановлення модульних споруд. Вони мають бути готовими реагувати на пожежі, надзвичайні ситуації та правопорушення, а також забезпечувати надання екстреної медичної допомоги
НАЗК підготувало практичний гайд для заявників і викривачів, які хочуть повідомити про можливі корупційні правопорушення. У ньому пояснюється, до яких органів звертатися, як подати повідомлення та як оскаржити їхні дії або бездіяльність. Також гайд містить інформацію про повноваження компетентних органів і передбачені законодавством механізми захисту прав
Закон установлює шестимісячний строк для прийняття спадщини, однак за певних умов його можна подолати й після завершення цього періоду. Якщо інші спадкоємці, які прийняли спадщину, погодяться, заяву можна подати за їхньою письмовою згодою; за її відсутності спадкоємець може звернутися до суду та довести поважність причин пропуску строку. Роз’яснюємо, які обставини суд може врахувати, які докази потрібно надати та що робити після отримання судового рішення
Після ухвалення КМУ змін до правил бронювання, центральні органи виконавчої влади та обласні військові адміністрації мають протягом 10 днів із дня набрання чинності змінами переглянути галузеві й регіональні критерії критичності. Сам перегляд не означає автоматичного скасування вже наданого статусу, однак порядок повторного підтвердження критичності та наслідки невідповідності новим вимогам будуть зрозумілі після оприлюднення тексту постанови
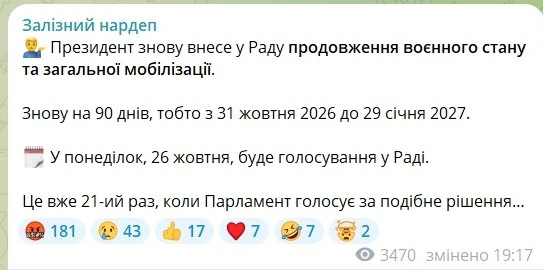
Президент планує внести до Верховної Ради законопроєкти про продовження воєнного стану та загальної мобілізації ще на 90 днів – до 29 січня 2027 року. Голосування очікується 26 жовтня
ФОП 3 групи ЄП отримав на електронну пошту повідомлення від kyiv.borg@tax.gov.ua, що станом на 13.10.2026 за ним обліковується податковий борг у сумі від 0,01 до 3060,00 грн. Водночас в Електронному кабінеті платника податків заборгованості не відображається – є лише переплати. Чи може йтися про борг, який виник у попередньому році та не відображається у поточному періоді? Де саме перевірити повну історію нарахувань і боргу та як з’ясувати, за яким платежем він обліковується?
Підприємство продає автомобіль. У власника є страховий поліс КАСКО та автоцивілка, до 14.09.2026. Витрати на страхування було віднесено на рахунок 39 «Витрати майбутніх періодів» та щомісячно рівними частинами відображалися на рахунку 92 «Адміністративні витати». Оскільки період дії страхового поліса ще не закінчився, на рахунку 39 буде залишок суми страхового платежу. Страхова компанія не поверне суму авансу та не перенесе його на інші автомобілі, оскільки було страхове відшкодування під час дії договору. Куди в бухгалтерському обліку віднести суму залишку страхового платежу?
Підприємство створило нове робоче місце і перевело на нього працівника. Чи можна таке робоче місце ідентифікувати з працівником при переведенні в Д1 та Д5 і вказати дату створення робочого місця? Чи робоче місце ідентифікується з працівником лише при прийомі?
Європейська Бізнес Асоціація обговорила з представниками Мінагрополітики, МОЗ, Мінекономіки та Держпродспоживслужби практичне застосування законодавства про матеріали й предмети, що контактують із харчовими продуктами. Учасники розглянули вимоги до декларацій відповідності, необхідну інформацію в документах і пропозиції бізнесу щодо гармонізації правил із законодавством ЄС
Уряд підтримав ініціативу щодо спрощення підземного будівництва для підприємств оборонно-промислового комплексу. Приватні інвестори зможуть власним коштом створювати захищені виробничі об’єкти, а після завершення будівництва передавати їх оборонним підприємствам у власність, оренду або користування. При цьому щонайменше 25% площі має бути надано оборонному сектору
На Хмельниччині підприємця визнали винним у незаконному використанні торговельної марки під час виготовлення 582 одиниць спортивного одягу – штанів і костюмів із позначеннями, схожими на знаки відомої компанії. Сторони уклали угоду про примирення, за якою підприємець відшкодував потерпілій компанії 504592,89 грн матеріальної шкоди. Суд затвердив угоду та призначив чоловікові штраф у розмірі 51000 грн
Під час вебінару UNBA NextGen адвокатка Дар’я Тарасенко розповіла, як молодим колегам ефективно організувати роботу, делегувати підготовку документів помічнику та радитися з колегами щодо правової позиції. Вона наголосила, що адвокат має особисто перевіряти готові документи, достовірність судової практики, знайденої за допомогою ШІ, та зберігати конфіденційність інформації про клієнта
На сайті електронних петицій оприлюднили три звернення до Кабміну щодо перегляду постанови №1092, яка визначає вимоги до роботи бізнесу під час повітряної загрози. Автори просять продовжити перехідний період до облаштування укриттів, запровадити фінансову підтримку та враховувати особливості орендованих приміщень