


☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Триває кампанія декларування контрольованих іноземних компаній (КІК) за 2025 рік. Хто визнається контролюючою особою, які компанії підпадають під визначення КІК, які строки подання Звіту про КІК у 2026 році для фізичних та юридичних осіб, коли подається скорочена форма та які обов’язкові додатки потрібно надати – детальний огляд вимог ст. 39² ПКУ
Триває кампанія декларування контролюючими особами за 2025 звітний період
Відповідно до статті 39² Податкового кодексу України (далі – ПКУ) у 2026 році контролери КІК подають звітність за 2025 звітний рік.
Які компанії визнаються контрольованими і хто такі контролюючі особи?
Контрольованими визнаються ті іноземні компанії, які зареєстровані або створені за кордоном та які перебувають під юридичним або фактичним контролем податкових резидентів України.
Тобто, у такої компанії контролером має бути саме податковий резидент України. При цьому, такою компанією буде вважатися як підприємство у класичному значенні, такі як товариства з обмеженою діяльністю, акціонерні товариства та інші, а також і утворення без статусу юридичної особи, такі як партнерства, трасти, фонди, та, зокрема організаційно-правові форми (далі – ОПФ), передбачені постановою КМУ від 04.07.2017 №480 «Про затвердження переліку організаційно-правових форм» (далі – Постанова №480).
Контролюючою особою або контролером може бути будь-яка фізична або юридична особа – резидент України, яка прямо або опосередковано володіє:
або
або
Отже, навіть за відсутності формального володіння значною часткою особа може бути визнана контролером КІК, якщо вона окремо або разом з іншими резидентами України – пов’язаними особами здійснює фактичний контроль над іноземною юридичною особою.
Фактичний контроль це, зокрема,
- впливати на рішення іноземної компанії,
- надавати вказівки органам управління іноземної компанії,
- вести переговори від імені компанії та в її інтересах,
- здійснювати операції з банківськими рахунками, наявність можливості їх блокувати;
Акцентуємо, що не буде вважатися контролюючою особою – особа, що володіє КІК, наприклад, через юридичну особу резидента України, яка визнала себе контролюючою особою та взяла на себе обов’язки звітувати про КІК.
Граничні терміни та спосіб подання Звіту про КІК
Якщо ви резидент України, визначили себе контролером іноземної компанії, маєте частку або контроль над іноземною компанією, вам необхідно подати Звіт про контрольовані іноземні компанії (далі – Звіт про КІК).
Форму Звіту про КІК, порядок його заповнення та подання до контролюючого органу затверджено наказом Мінфіну від 25.08.2022 №254.
Звітним (податковим) періодом для цілей оподаткування прибутку КІК є календарний рік або звітний період, що закінчується протягом календарного року.
Нагадуємо, що Звіт про КІК подається одночасно з поданням:
та
Звіти подаються засобами електронного зв’язку в електронній формі.
Електронні форми документів розміщено на вебпорталі ДПС у рубриці «Електронна звітність / Платникам податків про електронну звітність / Інформаційно-аналітичне забезпечення / Реєстр електронних форм податкових документів» за посиланням.
Звіти про КІК: форми, склад, обов’язкова інформація, додатки, порядок подання
Законодавчо передбачено повну та скорочену форму звіту про КІК.
Необхідно пам’ятати, що при подачі «Скороченого звіту про контрольовані іноземні компанії» (Скорочений звіт про КІК) контролююча особа зобов’язана подати повний «Звіт про контрольовані іноземні компанії» (Звіт про КІК) до кінця календарного року.
До Звіту про КІК в обов’язковому порядку додаються завірені належним чином копії фінансової звітності КІК на підтвердження розміру прибутку такої КІК за звітний (податковий) рік.
Якщо граничні строки підготовки фінансової звітності у відповідній іноземній юрисдикції спливають пізніше граничних строків подання річної податкової декларації про майновий стан і доходи або податкової декларації з податку на прибуток підприємств, такі копії фінансової звітності КІК подаються разом із річною податкової декларацією про майновий стан і доходи або податковою декларацією з податку на прибуток підприємств за наступний звітний (податковий) період.
Звіт про КІК складається із чотирьох розділів:
Нагадуємо, що є інформація, що має бути обов’язково включена до Звіту про КІК:
У разі якщо контролююча особа не має можливості забезпечити складання фінансової звітності КІК та/або здійснення розрахунку скоригованого прибутку КІК до дати граничного строку подання річної податкової декларації про майновий стан і доходи або податкової декларації з податку на прибуток підприємств, така контролююча особа подає Скорочений звіт про КІК, який містить лише відомості, передбачені підпунктами «а» – «в» пп. 39².5.3 п. 39².5 ст. 39² розділу I ПКУ.
Звіт про КІК та Скорочений звіт про КІК подається щодо кожної контрольованої іноземної компанії окремо.
До речі, тим, у кого прибуток КІК повністю звільнений від оподаткування, також слід подати таку звітність.
Подання звітності про КІК – обов’язок контролюючої особи
Наразі фінансова відповідальність не застосовується, але обов’язок подання звітності по КІК залишається чинним, навіть якщо граничний строк уже минув.
Джерело: ДПС
Шаблони та зразки документів:
Звіт про контрольовані іноземні компанії
Читайте більше:
Звіт про КІК: інструкція із подання та заповнення
КІК без доходу: чи потрібен додаток до декларації
Декларація про майновий стан та додаток КІК: що врахували податківці у роз’ясненні
КІК-звітність із помилками: податкова роз’яснила, що робити платнику
Чи є ТОВ контролюючою особою КІК та чи має подавати повідомлення та Звіт
У Звіті про КІК не можна «пропустити» жодну операцію – навіть якщо вона без прибутку
Суб’єкти господарювання мають право зберігати пальне лише за наявності відповідної ліцензії, окрім визначених законом винятків (наприклад, для бюджетних установ або зберігання у споживчій тарі до 60 літрів для власних потреб). Важливо також мати підтверджуючі документи на походження пального та забезпечити доступ ДПС до інформації та ємностей під час перевірки. Недотримання цих вимог може призвести до адміністративної відповідальності та анулювання ліцензії

У Верховній Раді зареєстровано законопроєкт №14280, яким пропонується оновити правила режимів праці та відпочинку водіїв відповідно до стандартів Європейського Союзу. Документ передбачає нові підходи до перевірок, чітке регулювання часу керування, обов’язкові періоди відпочинку та суттєве посилення відповідальності за порушення, зокрема щодо використання тахографів. 07.09.2026 року відбулось засідання підкомітету з питань автомобільного транспорту, міського електричного транспорту та метрополітенів, де цей законопроєкт направили на доопрацювання

Державна податкова служба надала роз’яснення щодо практичних питань ведення обліку доходів і витрат фізичними особами, які провадять незалежну професійну діяльність (зокрема приватними виконавцями), згідно з Типовою формою, затвердженою наказом Мінфіну від 13.05.2021 №261
ФОП 1-ї та 2-ї груп можуть втратити право на спрощену систему, якщо надають послуги поза дозволеними умовами. Перша група може надавати побутові послуги населенню, а друга – послуги населенню та платникам єдиного податку. Якщо діяльність не відповідає вимогам обраної групи, підприємцю потрібно перейти на іншу групу або загальну систему. За порушення податкова може анулювати реєстрацію платника ЄП, а повторно обрати спрощену систему можна буде лише після чотирьох послідовних кварталів
Податковий борг може стати підставою для втрати статусу платника єдиного податку. Якщо борг перевищує 3060 грн на перше число кожного місяця протягом двох послідовних кварталів, податкова може анулювати реєстрацію платника ЄП. Також підставою для виключення зі спрощеної системи можуть бути інші порушення вимог ПКУ. Водночас не кожен податковий борг загрожує втратою спрощеної системи – важливо враховувати, за якими зобов’язаннями він виник
Немає печатки чи підпису в трудовій книжці – чи зарахують стаж для пенсії? Такі недоліки можуть ускладнити підтвердження періодів роботи, але не означають автоматичної втрати стажу. ПФУ радить перевірити правильність записів, особистих даних, підписів і печаток, а за потреби – підготувати додаткові документи: довідки з підприємства, накази, відомості про зарплату або дані з реєстру застрахованих осіб
У Верховній Раді зареєстрували законопроєкт №16145, який пропонує запровадити нові правила роботи рієлторів в Україні. Документ передбачає обов’язкову атестацію фахівців, Єдиний реєстр рієлторів, письмові договори з клієнтами та виключно безготівкову оплату послуг. Якщо закон ухвалять, чинні рієлтори й агентства матимуть 6 місяців, щоб адаптуватися до нових вимог
МВС роз’яснило, як визначати необхідну кількість первинних (мобільних) або найпростіших укриттів на об’єктах із масовим перебуванням людей. Під час розрахунків потрібно враховувати не лише працівників і відвідувачів, а й пікове навантаження у вихідні, святкові дні та під час масових заходів. Також важливо оцінити доступність укриттів: радіус пішохідної доступності становить до 300 м для багатоповерхової забудови та до 500 м – для середньо- й малоповерхової

Змінний графік і підсумований облік робочого часу – зручний інструмент для бізнесу, але з безліччю пасток. Відсутній наказ, неправильно складений графік, надурочні, сплачені не в той момент або замінені відгулами – кожна з цих помилок може перетворитися на штраф від Держпраці. Розбираємо п'ять найпоширеніших порушень і пояснюємо, як їх уникнути

Роботодавець не має права вимагати виконання роботи в умовах явної небезпеки, а працівник має право відмовитися від її виконання за наявності загрози. Розглянемо, як захищається право працівника на безпечні умови праці під час воєнного стану
15 жовтня 2026 року Верховна Рада ухвалила у ІІ читанні законопроєкт №16051-1 про оподаткування міжнародних посилок. Під час розгляду депутати також підтримали поправку, яка передбачає зниження ставки ПДФО для доходів від оренди житла з 18% до 5%. Водночас військовий збір у розмірі 5% зберігається
Середня пенсія в Україні станом на 1 жовтня 2026 року зросла до 7 287,81 грн – на 851,02 грн більше, ніж рік тому. Водночас кількість пенсіонерів скоротилася приблизно на 200 тисяч осіб. Які пенсії отримують українці, скільки серед них працюючих пенсіонерів і які види виплат найпоширеніші – за даними Пенсійного фонду України
Створення дубліката фіскального касового чеку у паперовій або електронній формі засобами РРО чи ПРРО чинним законодавством не передбачено. У разі втрати чека дані про розрахункові операції залишаються лише у фіскальній пам’яті пристрою або на фіскальному сервері контролюючого органу у вигляді Z-звіту, який містить підсумкову інформацію, але не окремий чек
Чи потрібно подавати Звіт про внесок за працевлаштування осіб з інвалідністю, якщо на ТОВ є лише директор, який перебуває у відпустці без збереження зарплати, а у ФОП є один найманий працівник, який також перебуває у відпустці без збереження зарплати?
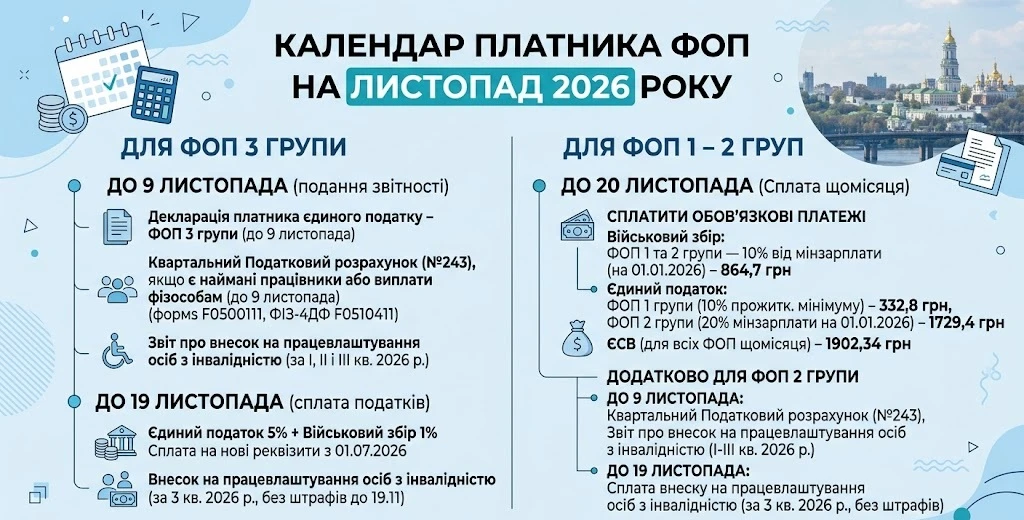
У листопаді 2026 року ФОП 1 – 3 груп мають подбати про сплату податків і внесків, а підприємці з найманими працівниками – ще й про подання звітності. Які декларації та звіти подати до 9 листопада, які платежі сплатити до 19 – 20 листопада та на що звернути увагу щодо внеску на працевлаштування осіб з інвалідністю – зібрали в одному матеріалі
В ФПУ пояснюють, що працівниця, яка має право на додаткову соціальну відпустку, не може взяти менше днів, ніж визначено законом. Навіть за власним бажанням скоротити її з 17 до 15 календарних днів не дозволяється, адже тривалість відпустки гарантується законодавством

У Верховній Раді зареєстрували законопроєкт №16147, який передбачає зміни до Податкового кодексу України щодо реорганізації платників податків і відокремлення діяльності з виробництва електроенергії. Серед ключових пропозицій – уточнення правил передачі майна під час виділу та тимчасове звільнення від ПДВ відповідних операцій із майном для виробництва електроенергії з природного газу до 1 січня 2028 року
Верховний Суд дійшов висновку, що оформлення документів для виїзду на ПМП за кордон не є самостійною підставою для зняття з військового обліку. Закон передбачає таку можливість для військовозобов’язаних, які вже вибули за межі України на строк понад три місяці. Перелік підстав для зняття з військового обліку є вичерпним і не підлягає розширеному тлумаченню
За які періоди ФОПам подавати Звіт про внесок на працевлаштування осіб з інвалідністю у наступних ситуаціях: 1. Перший ФОП мав працівників з 01.01.2026 до 22.06.2026. На зараз працівники відсутні. 2. Другий ФОП має працівників з 23.06.2026 по теперішній час. Скільки звітів про внесок їм подавати та як їх нумерувати?