


☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Увійти або зареєструватися
ФОП
11.05.2026
Допомога ФОП на енергонезалежність до 15000 грн: умови, обмеження, ризики та контроль
У 2026 році держава запровадила одноразову фінансову допомогу для малого бізнесу на підвищення енергонезалежності. Вона спрямована на підтримку підприємців, які працюють у соціально важливих сферах та зберігають робочі місця. У статті ми розглянемо хто може отримати кошти, як їх використовувати, чи потрібно звітувати та на що звернути увагу, щоб уникнути ризиків
- Хто може отримати допомогу
- Яку суму можна отримати
- На що можна витратити гроші
- Контроль за коштами
- Чи потрібно звітувати
- Оподаткування
- Які можуть бути ризики
- Висновки
Хто може отримати допомогу
Фізичні особи-підприємці можуть подати заяву на отримання допомоги на енергонезалежність, якщо станом на 26 січня 2026 року вони відповідають певним умовам. Розглянемо їх детально та відкриємо всі нюанси, про які мало хто знає.
Умова №1. Участь у програмі доступна тільки для ФОПів 2 та 3 групи єдиного податку, які були зареєстровані до 1 грудня 2025 року. ФОПи на загальній системі оподаткування, а також ФОПи на першій та четвертій групі єдиного податку не підпадають під умови цієї програми та не можуть подати заяву.
Умова №2. ФОП повинен мати найманих працівників, за яких сплачується ЄСВ, і не мати заборгованості зі сплати ЄСВ по цих працівниках.
Якщо ФОП працює самостійно і у нього немає найманих працівників, то подати заяву, на жаль, неможливо, адже програма створена саме для підтримки бізнесів, які зберігають робочі місця.
Наразі багато підприємців замислюються над тим, щоб терміново прийняти працівника і після цього подати заяву на допомогу. Проте тут є важливі нюанси.
По-перше, грошову допомогу можуть отримати лише ті ФОП, які відповідали всім умовам програми станом на 26 січня 2026 року.
По-друге, в «Дію» підтягується інформація про кількість найманих працівників з об’єднаної звітності за грудень 2025 року. Тобто станом на 26 січня у системі відображалися лише ті застраховані особи, які фактично працювали у підприємця ще в грудні. Саме тому, якщо оформити працівника вже після 26 січня, то подати заяву на отримання допомоги не вийде, оскільки ФОП не відповідає умовам на визначену дату.
Ще один важливий нюанс: працівники, які в грудні перебували у відпустці без збереження заробітної плати, у відпустці по догляду за дитиною, були мобілізовані тощо, та за яких ЄСВ не сплачувався взагалі – не підтягнулись у застосунок «Дія». З цього робимо висновок, що важливо не просто мати найманих працівників, а ще й сплачувати за них ЄСВ, оскільки сума виплати залежить від кількості найманих працівників, за яких сплачено єдиний соціальний внесок.
Умова №3. Основний КВЕД ФОП повинен належати до соціально важливих сфер, таких як магазини, аптеки, медицина, кафе, пекарні, освіта, салони краси, діяльність у сфері транспорту та інші подібні види діяльності. Повний список КВЕДів доступний на порталі «Дія». Додаткові КВЕДи можуть бути будь-які, проте головне правило, яке потрібно пам’ятати: при отриманні державної допомоги вирішальну роль відіграє тільки основний КВЕД, саме на нього слід орієнтуватись.
Умова №4. Заяву можуть подати ФОПи, які не перебувають та не провадять господарську діяльність на тимчасово окупованих територіях та на територіях активних бойових дій.
Яку суму можна отримати
Максимальна сума виплати залежить від кількості працівників, за яких сплачується ЄСВ. Якщо у вас:
- 1 працівник – то ви можете отримати 7 500 гривень;
- 2 працівники – 9 000 гривень;
- 3 працівники – 10 500 гривень;
- 4 працівники – 12 000 гривень;
- 5 працівників – 13 500 гривень;
- 6+ працівників – 15 000 гривень.
На що можна витратити гроші
Заяву можна подати через портал «Дія» до 31 травня 2026 року ( (раніше граничним терміном було 31 березня 2026 року). Після цього банки-партнери перевіряють, чи відповідають ваші дані умовам програми, та перераховують кошти на спеціальну Дія.Картку. Окремий рахунок відкривати не потрібно. Допомогу можна отримати лише один раз, повторно звернутись не можна. Також важливо пам’ятати, що після того, як заява була подана, вона не підлягає відкликанню чи скасуванню.
Контроль за коштами
Допомога є безповоротною, але цільовою, тобто витрачати її можна лише на ті потреби, які ви зазначили в заяві. Ще на етапі подання заяви на порталі «Дія» підприємець повинен обрати конкретні категорії витрат. Це може бути:
- придбання генераторів та їх складових;
- акумулятори та системи накопичення енергії;
- інвертори, зарядні пристрої, зарядні станції;
- сонячні панелі та супутні елементи;
- стабілізатори напруги, пристрої захисту та комутації;
- кабельно-провідникова продукція, елементів підключення, комплекти монтажу та підключення;
- паливо для роботи енергообладнання;
- комунальні послуги з електропостачання;
- послуги з встановлення енергообладнання;
- послуги з ремонту енергообладнання.
Важливо пам’ятати, що змінювати напрям витрат після отримання коштів не можна, навіть часткове відхилення може викликати питання при перевірці. Також не допускається витрачати ці кошти на погашення вже існуючих кредитів банку на покупку електрообладнання
Гроші з Дія.Картки зняти готівкою не вийде. Використати їх можна лише на витрати, зазначені у заяві, і тільки для безготівкових платежів у будь-якого постачальника на території України.
Це означає, що допустимим є придбання як у великих мережах, так і в онлайн-магазинах, у локальних продавців чи на АЗС. Проте на практиці право купувати «у будь-кого» має технічні обмеження. Оплати проходять лише в тих торгових точках, які мають відповідні банківські MCC-коди, що визначають тип діяльності продавця. Наприклад, якщо магазин фактично продає генератори або пальне, але його діяльність не класифікована за потрібним MCC-кодом, то платіж через Дія.Картку може не пройти.
Це і є перший рівень контролю: система автоматично обмежує список продавців або партнерів, де можна буде здійснити оплату.
Основний контроль відбувається вже після факту витрат, адже цільове використання може перевірятись. Тому підприємцю варто зберігати всі документи, які підтверджують витрати за напрямками, зазначеними у заяві. Це можуть бути фіскальні чеки, видаткові накладні, акти виконаних робіт (наприклад, за ремонт чи встановлення обладнання), банківські платіжки тощо. Всі ці документи потрібно зберігати не менше трьох років, як того вимагає Податковий кодекс України (далі – ПКУ). Навіть якщо зазвичай ФОП не веде облік витрат, то для цих коштів краще зробити виняток.
Чи потрібно звітувати
Багато питань виникає у ФОПів, чи потрібно буде звітувати за цю допомогу. Одразу заспокоїмо всіх ФОП – окремого звіту про використання коштів подавати не потрібно.
Оподаткування
Також є хороша новина для ФОП: отримана допомога не включаються до складу доходу та не оподатковується єдиним податком та військовим збором. Згідно з пп. 4 п. 292.11 ПКУ, суми цільового призначення, що надходять із бюджету або державних цільових фондів у межах державних або місцевих програм, не враховуються у складі доходів ФОП-єдинника. Ця програма є державною, тож ФОП отримує кошти від держави. Відповідно, ці гроші не вважаються доходом та не оподатковуються єдиним податком та військовим збором.
Які можуть бути ризики
Наостанок зупинимось на ризиках, які можуть призвести до повернення отриманих коштів. Це може бути, наприклад, придбання товарів чи послуг, які не відповідають заявленим напрямкам, навіть якщо оплата була здійснена через Дія.Картку. Або якщо в заяві були вказані недостовірні дані, наприклад, неправильна кількість працівників чи наявність заборгованості зі сплати ЄСВ на момент подачі. Отже, участь у програмі є доволі простою, але потребує відповідального використання коштів.
Висновки
- Подавати заяву можуть тільки ФОПи 2 та 3 групи єдиного податку з найманими працівниками та без заборгованостей по ЄСВ.
- Основний КВЕД ФОП повинен належати до соціально важливих сфер.
- Кошти можна витрачати лише на зазначені в заяві потреби, зберігаючи всі підтвердні документи на випадок перевірки.
Читати більше:
Експлуатація генератора у воєнний час: всі нюанси від купівлі до простою
ФОП працює самостійно: чи може він отримати допомогу від держави на енергонезалежність
До 15 тис. грн від держави ФОП: як подати заяву, коли надійдуть кошти та на що їх можна витратити
ПДВ
15.10.2026
Продаж електроенергії активному споживачу: як визначати ПДВ
Продаж електроенергії активному споживачу власниками генеруючих установок, що виробляють електроенергію з відновлюваних джерел, є операцією постачання товару та оподатковується ПДВ. Водночас для таких операцій передбачено особливий порядок визначення податкових зобов’язань і податкового кредиту – за касовим методом
ФОП
15.10.2026
Різні адреси в документах ФОП: яка вважається податковою та які наслідки
Податкова адреса ФОП визначається як місце його проживання, за яким він береться на облік у контролюючому органі, і може бути лише одна. Взяття на облік фізичної особи-підприємця здійснюється автоматично на підставі даних Єдиного державного реєстру без подання додаткових підтвердних документів. Тому саме адреса, зазначена в ЄДР, є основним місцем обліку ФОП, навіть якщо інші документи містять інші відомості про реєстрацію чи фактичне проживання. Актуальність цієї адреси має значення для податкового адміністрування, звітності та комунікації з контролюючими органами
Кадрова робота
15.10.2026
Ваучери на навчання за новими правилами: Кабмін змінив умови отримання
Кабмін оновив правила отримання ваучерів на навчання та професійної підготовки за підтримки Державної служби зайнятості. Відтепер для отримання ваучера потрібен рекомендаційний лист від роботодавця або потенційного роботодавця, а для окремих категорій безробітних зберігається допомога на період навчання. Також уточнено вимоги до документів про освіту, умови вибору закладу та обмеження щодо повторного навчання коштом Фонду безробіття
ЄСВ
15.10.2026
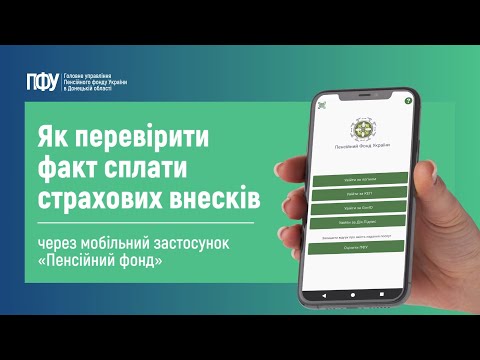
Як перевірити нарахований страховий стаж та сплату ЄСВ: 3 варіанти від ПФУ
Якщо ви сумніваєтеся, що роботодавець сплачував ЄСВ за певний період вашої роботи, ви можете самостійно перевірити нарахований страховий стаж онлайн через особистий кабінет на вебпорталі ПФУ або через застосунок «Пенсійний фонд»
ПДФО
15.10.2026
Фізособа купує майно у підприємства: чи потрібно сплачувати ПДФО
Чи потрібно фізичній особі сплачувати ПДФО, якщо вона купує рухоме або нерухоме майно в підприємства? Якщо майно продають за звичайною ціною, оподатковуваний дохід у покупця не виникає. Проте якщо підприємство надає фізособі індивідуальну знижку, її сума за загальним правилом вважається додатковим благом і оподатковується. Про винятки з цього правила читайте далі
Ліцензії та дозволи
15.10.2026
Основні вимоги до зберігання пального у 2026 році
Суб’єкти господарювання мають право зберігати пальне лише за наявності відповідної ліцензії, окрім визначених законом винятків (наприклад, для бюджетних установ або зберігання у споживчій тарі до 60 літрів для власних потреб). Важливо також мати підтверджуючі документи на походження пального та забезпечити доступ ДПС до інформації та ємностей під час перевірки. Недотримання цих вимог може призвести до адміністративної відповідальності та анулювання ліцензії

Державний нагляд
15.10.2026
Посилення контролю за водіями та перевізниками: що зміниться після ухвалення законопроєкту №14280
У Верховній Раді зареєстровано законопроєкт №14280, яким пропонується оновити правила режимів праці та відпочинку водіїв відповідно до стандартів Європейського Союзу. Документ передбачає нові підходи до перевірок, чітке регулювання часу керування, обов’язкові періоди відпочинку та суттєве посилення відповідальності за порушення, зокрема щодо використання тахографів. 07.09.2026 року відбулось засідання підкомітету з питань автомобільного транспорту, міського електричного транспорту та метрополітенів, де цей законопроєкт направили на доопрацювання

ФОП
15.10.2026
Чи можна врахувати витрати для професійної діяльності, якщо оплатили з особистої картки: роз'яснення ДПС
Державна податкова служба надала роз’яснення щодо практичних питань ведення обліку доходів і витрат фізичними особами, які провадять незалежну професійну діяльність (зокрема приватними виконавцями), згідно з Типовою формою, затвердженою наказом Мінфіну від 13.05.2021 №261
Єдиний податок
15.10.2026
Послуги «не для своєї» групи: коли ФОП має змінити єдиний податок
ФОП 1-ї та 2-ї груп можуть втратити право на спрощену систему, якщо надають послуги поза дозволеними умовами. Перша група може надавати побутові послуги населенню, а друга – послуги населенню та платникам єдиного податку. Якщо діяльність не відповідає вимогам обраної групи, підприємцю потрібно перейти на іншу групу або загальну систему. За порушення податкова може анулювати реєстрацію платника ЄП, а повторно обрати спрощену систему можна буде лише після чотирьох послідовних кварталів
Податковий борг
15.10.2026
Податковий борг у ФОП: коли він не призведе до анулювання єдиного податку
Податковий борг може стати підставою для втрати статусу платника єдиного податку. Якщо борг перевищує 3060 грн на перше число кожного місяця протягом двох послідовних кварталів, податкова може анулювати реєстрацію платника ЄП. Також підставою для виключення зі спрощеної системи можуть бути інші порушення вимог ПКУ. Водночас не кожен податковий борг загрожує втратою спрощеної системи – важливо враховувати, за якими зобов’язаннями він виник
Пенсія, соцпільги
15.10.2026
Немає печатки в трудовій книжці: чи зарахують стаж для пенсії
Немає печатки чи підпису в трудовій книжці – чи зарахують стаж для пенсії? Такі недоліки можуть ускладнити підтвердження періодів роботи, але не означають автоматичної втрати стажу. ПФУ радить перевірити правильність записів, особистих даних, підписів і печаток, а за потреби – підготувати додаткові документи: довідки з підприємства, накази, відомості про зарплату або дані з реєстру застрахованих осіб
Зміни у законодавстві
15.10.2026
Рієлторів зобов’яжуть проходити атестацію: у Раді зареєстрували законопроєкт №16145
У Верховній Раді зареєстрували законопроєкт №16145, який пропонує запровадити нові правила роботи рієлторів в Україні. Документ передбачає обов’язкову атестацію фахівців, Єдиний реєстр рієлторів, письмові договори з клієнтами та виключно безготівкову оплату послуг. Якщо закон ухвалять, чинні рієлтори й агентства матимуть 6 місяців, щоб адаптуватися до нових вимог
Охорона праці
15.10.2026
Скільки укриттів потрібно на об’єкті з масовим перебуванням людей: роз’яснення МВС
МВС роз’яснило, як визначати необхідну кількість первинних (мобільних) або найпростіших укриттів на об’єктах із масовим перебуванням людей. Під час розрахунків потрібно враховувати не лише працівників і відвідувачів, а й пікове навантаження у вихідні, святкові дні та під час масових заходів. Також важливо оцінити доступність укриттів: радіус пішохідної доступності становить до 300 м для багатоповерхової забудови та до 500 м – для середньо- й малоповерхової

Робочий час, графіки роботи
15.10.2026
ТОП-5 помилок при змінному графіку роботи: практичні поради для кадровика та бухгалтера
Змінний графік і підсумований облік робочого часу – зручний інструмент для бізнесу, але з безліччю пасток. Відсутній наказ, неправильно складений графік, надурочні, сплачені не в той момент або замінені відгулами – кожна з цих помилок може перетворитися на штраф від Держпраці. Розбираємо п'ять найпоширеніших порушень і пояснюємо, як їх уникнути


