

☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Кошти, які сплачено з поточного рахунку в бюджет та повернуті на електронний рахунок платника, не збільшують показник формули SПопРах. Збільшення суми податку, на яку платник має право зареєструвати податкові накладні / розрахунки коригування в ЄРПН шляхом поповнення рахунка в системі електронного адміністрування ПДВ з інших джерел чинним законодавством не передбачено
Які кошти збільшують суму податку, на яку платник має право зареєструвати податкові накладні / розрахунки коригування в ЄРПН?
Сума податку, на яку платник має право зареєструвати податкові накладні / розрахунки коригування в ЄРПН, збільшується виключно на суму коштів, передбачених п.п. «а» – «в» та «ґ» п. 200-1.4 Податкового кодексу України (далі – ПКУ):
У разі повернення надміру сплачених податкових зобов’язань з ПДВ, зарахованих до бюджету з рахунка платника податку в СЕА ПДВ у порядку, визначеному п. 200-1.5 ПКУ, такі кошти підлягають поверненню виключно на рахунок платника в СЕА ПДВ, а у разі його відсутності на момент звернення платника податків із заявою на повернення надміру сплачених податкових зобов’язань з ПДВ чи на момент фактичного повернення коштів – шляхом перерахування на рахунок платника податків у банку, небанківському надавачу платіжних послуг.
Джерело: ЗІР, категорія 101.17
Читайте більше:
Чи застосовуються штрафи за нереєстрацію ПН після анулювання
ПДВ при поверненні товару покупцю-неплатнику та зарахуванні оплати за інший товар
Не працює РРО: дата продажу визначає ПДВ, а не дата формування Z-звіту
Збільшення ціни на товари з постоплатою: яка дата складання розрахунку коригування
Штрафи за несвоєчасну реєстрацію / нереєстрацію ПН та РК
Верховна Рада ухвалила закон, який розширює перелік видів гуманітарної допомоги та коло її отримувачів і набувачів на період воєнного стану. Зокрема, гуманітарну допомогу зможуть отримувати підприємства залізничного транспорту, адміністрації морських портів, державні стивідорні компанії та окремі суб’єкти господарювання для забезпечення роботи пожежно-рятувальних підрозділів. Також розширюється перелік транспорту, техніки, обладнання та запчастин для підтримки автобусних маршрутів і міського електротранспорту. Розглянемо, хто зможе отримувати таку допомогу та на які потреби її дозволять використовувати
Питання проведення перевірок органами Держпраці завжди актуальні для роботодавців. У 2026 році відбулися певні зміни у законодавстві, які стосуються таких перевірок. У статті розглянемо, за якими правилами зараз мають проводитися перевірки органами Держпраці, та що саме змінилося у цьому питанні у 2026 році
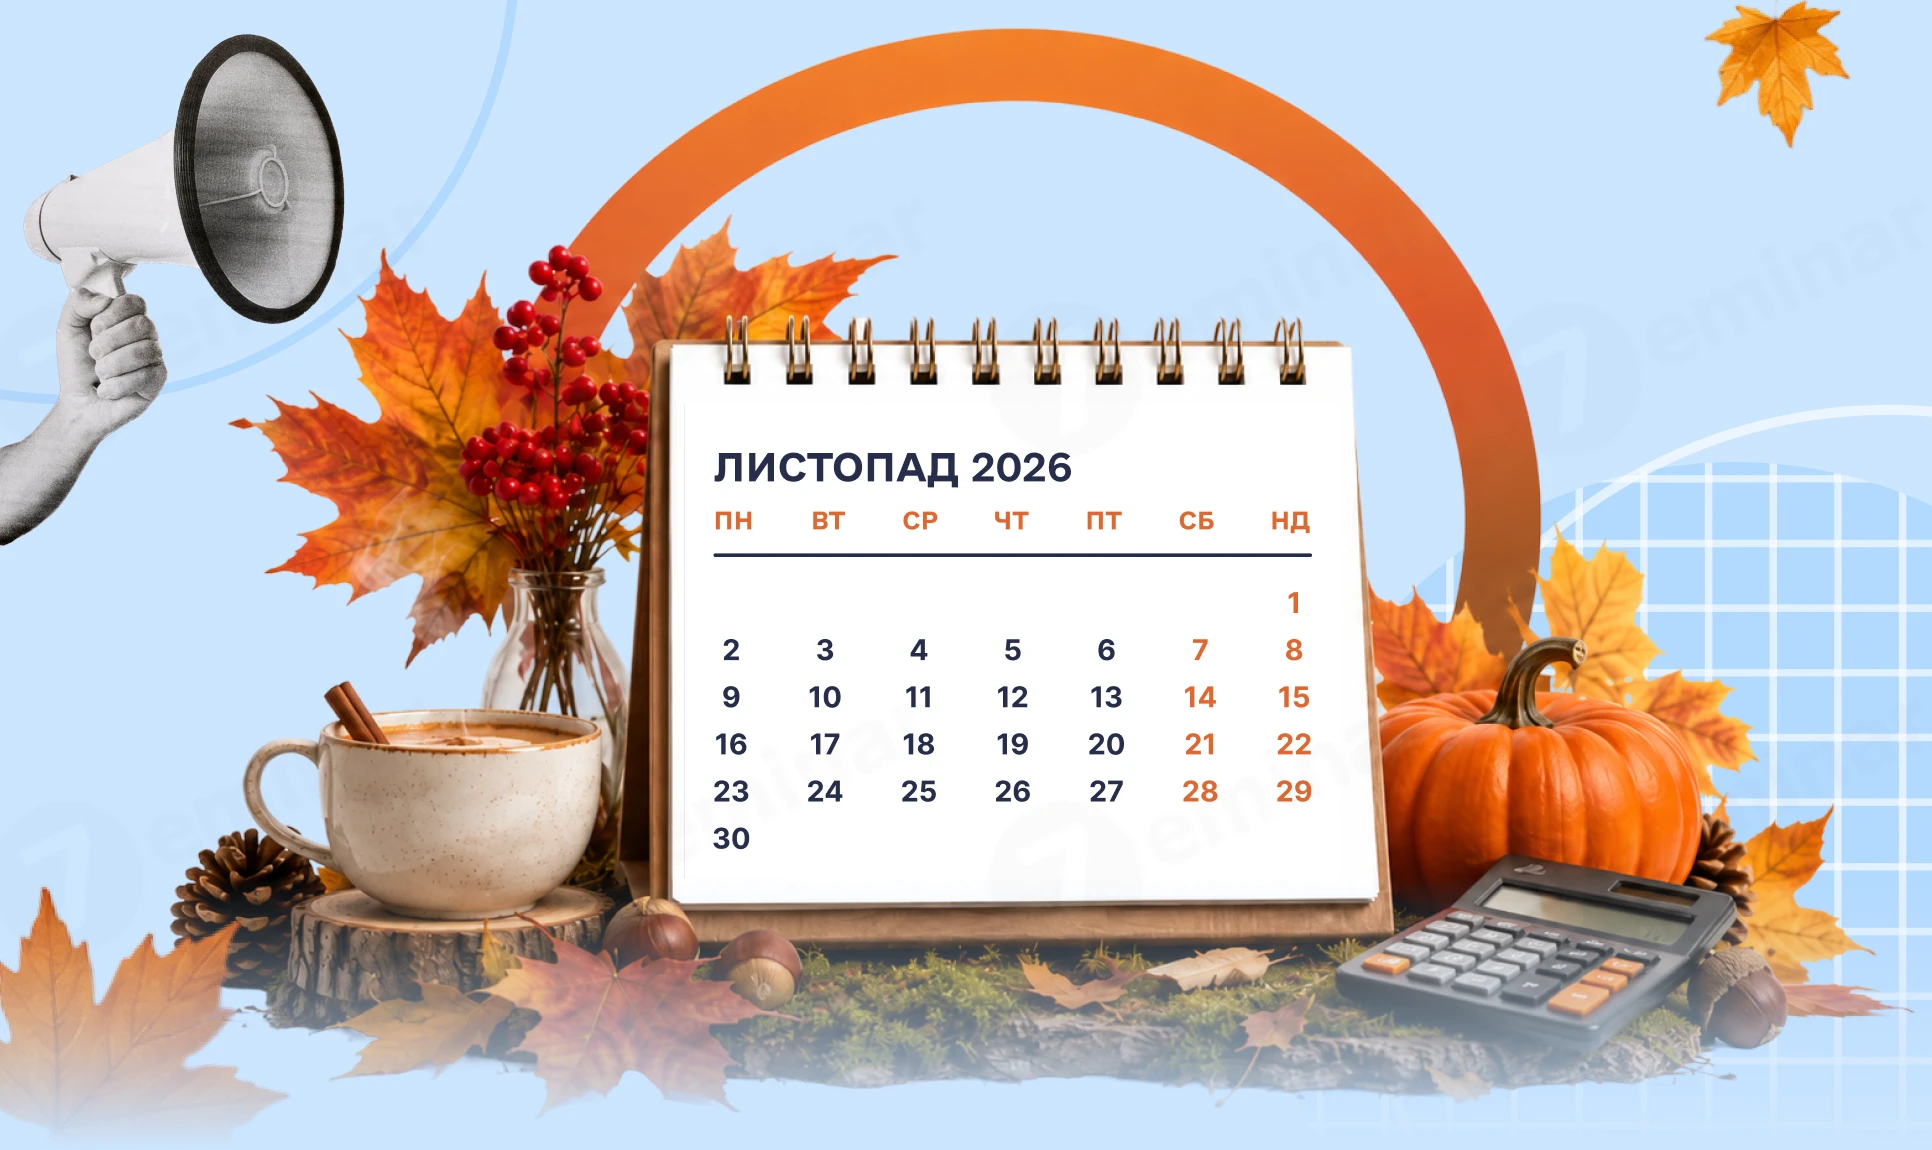
Підготували для вас календар бухгалтера з ключовими датами подання звітності, сплати податків і важливих бухгалтерських подій на листопад 2026 року. Збережіть собі, щоб нічого не забути – нагадаємо, коли подавати ПДВ-декларацію, єдиного податку, об'єднану звітність та сплачувати податки
Якщо орган місцевого самоврядування протягом року ухвалив та оприлюднив рішення про надання юридичній особі пільги із земельного податку, важливо правильно визначити період її застосування. За роз’ясненням ДПС, право на пільгу виникає з урахуванням строків, установлених відповідним рішенням, а звільнення від сплати податку починається з місяця, наступного за місяцем виникнення такого права
Державні органи, органи місцевого самоврядування, підприємства, установи та організації зобов’язані щомісяця до 5 числа повідомляти ТЦК та СП, органи СБУ або відповідні розвідувальні підрозділи про зміни в облікових даних працівників за місцем їх військового обліку
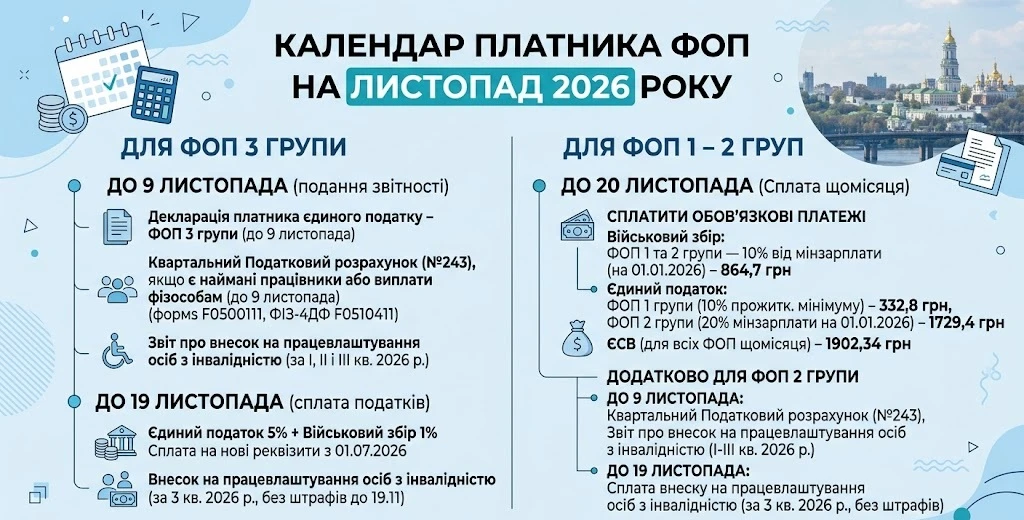
У листопаді 2026 року ФОП 1 – 3 груп мають подбати про сплату податків і внесків, а підприємці з найманими працівниками – ще й про подання звітності. Які декларації та звіти подати до 9 листопада, які платежі сплатити до 19 – 20 листопада та на що звернути увагу щодо внеску на працевлаштування осіб з інвалідністю – зібрали в одному матеріалі
Воєнний стан в Україні продовжено до лютого 2027 року і більшість військовозобов'язаних, які мають відстрочку від призову, зіткнуться з необхідністю її продовження вже у листопаді. Адвокатка Дар'я Тарасенко наводить детальну інструкцію як це зробити
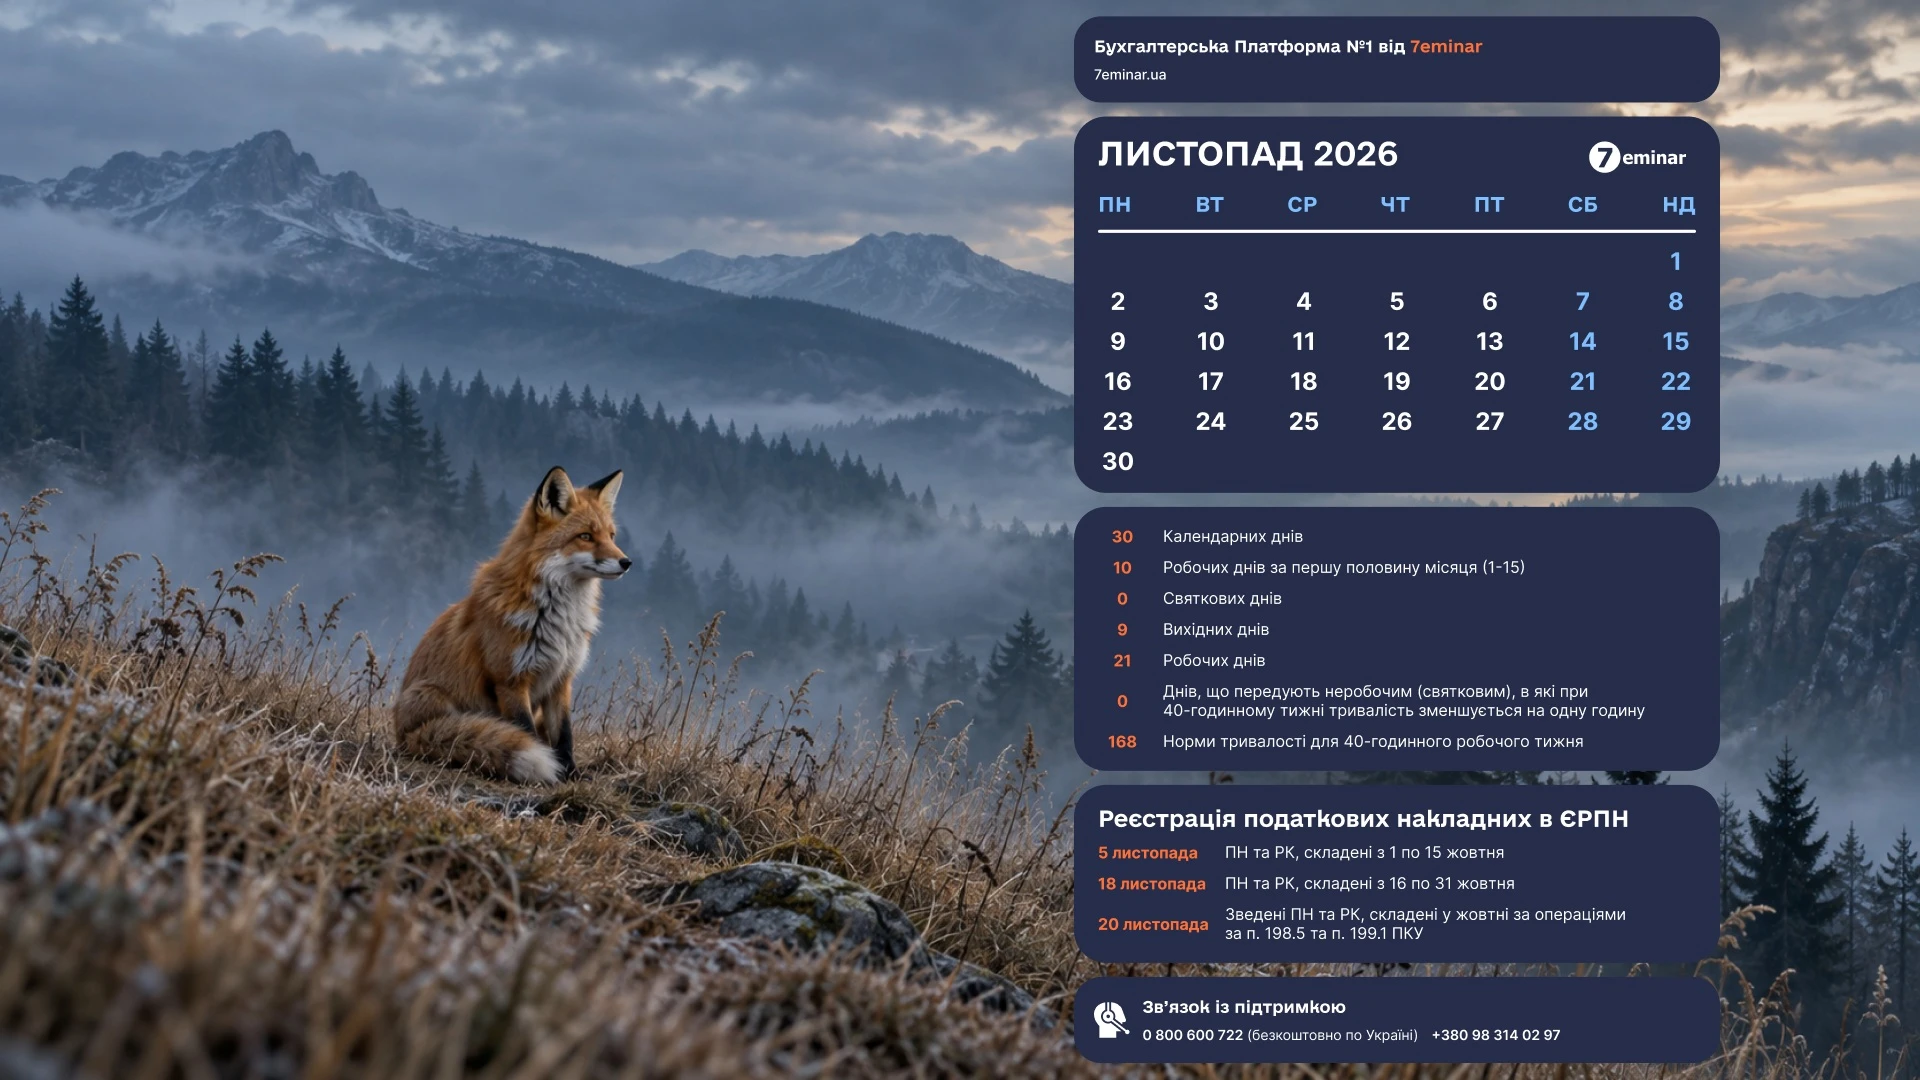
Шпалери для робочого столу бухгалтера на листопад 2026 року – безкоштовні заставки з календарем, важливими датами, нормою робочого часу та строками реєстрації ПН і РК в ЄРПН. Обирайте один із чотирьох варіантів і завантажуйте безкоштовно
У нас змінювався штатний розпис. До прикладу, місяць тому всі посади виводились, нові вводились і робили нові посадові інструкції відповідно. При звірці зі своїм ТЦК треба брати з собою тільки діючу посадову чи стару також?
Для суб'єктів господарювання та громадян, чиє майно постраждало від обстрілів чи бойових дій, важливим є питання мінімізації податкового навантаження на об'єкти, які фактично втрачені. Проте лише факт фізичного руйнування чи згоряння будівлі автоматично не припиняє податковий обов'язок щодо сплати земельного податку або орендної плати за земельну ділянку державної та комунальної власності, на якій ця будівля розташовувалася. У таких випадках слід скористатися спеціальним порядком звільнення, який визначено в ПКУ
Мінекономіки підготувало проєкт постанови, який має спростити та цифровізувати процедуру підтвердження кваліфікації іноземців і осіб без громадянства, яких планують залучати до роботи в Україні. Документ передбачає формування щорічного переліку дефіцитних професій, визначення вимог до кваліфікації та запровадження єдиного механізму перевірки документів. Подати заяву та необхідні документи можна буде як у паперовій, так і в електронній формі, зокрема через Дію за наявності технічної можливості. Розглянемо, як пропонують залучати іноземних фахівців і хто перевірятиме їхню кваліфікацію
У другому кварталі 2026 року Мінфін двічі оновив форму декларації з податку на прибуток. Попри набрання чинності відповідними наказами, застосовувати нову форму платники почнуть лише зі звітності за ІІІ квартал 2026 року. ДПС уже підтвердила, що декларацію згідно оновленої форми потрібно подавати саме за ІІІ квартал
Після оновлень у «Дії» або державних реєстрах користувачі нерідко стикаються з проблемами при перебронюванні працівників. Оскільки платформа лише об’єднує дані з різних реєстрів, будь-які технічні збої можуть тимчасово блокувати подання заяв. У «Дії» пояснили, як діяти, щоб відновити можливість бронювання
З 1 жовтня 2026 року роботодавці подаватимуть новий Звіт про нарахування, обчислення та сплату внеску на підтримку працевлаштування осіб з інвалідністю. Звіти за І – ІІІ квартали 2026 року необхідно подати не пізніше 9 листопада 2026 року. Якщо визначено суми внеску – сплатити до 19 листопада. У ДПС повідомили, як розрахувати внесок та заповнити форму на практичних прикладах
Суб’єкти господарювання все частіше впроваджують цифрові рішення в операційну діяльність, зокрема розглядають можливість підписання первинних документів (наприклад, актів приймання-передачі чи встановлення обладнання) уповноваженими особами безпосередньо на сенсорних екранах планшетів за допомогою стилуса або пальця (так званий цифровий власноручний підпис). У зв’язку з цим постає важливе питання: чи є такий підпис належним підтвердженням господарської операції для цілей податкового та бухгалтерського обліку?
Кабмін оновив умови державної підтримки роботодавців за програмою «Точка опори», яка допомагає бізнесу виплачувати працівникам кошти під час простою або призупинення дії трудового договору. Зокрема, допомогу при простої збільшили з двох до трьох розмірів, передбачили додаткову виплату ЄСВ, а також дозволили подавати документи через «Дію». Що ще змінилося в порядку отримання допомоги, як розглядатимуть заяви та які правила діятимуть для релокованих підприємств? Постанова №1340 станом на 30 жовтня ще не набрала чинності
Наближаються граничні строки звітної кампанії за 9 місяців 2026 року. Таким чином, фінансову звітність подаємо до Держстату до 30 жовтня 2026 року, а до ДПС до 9 листопада. А щоб не загубитися в рядках та формах, ми зібрали все в одному місці
Президент вніс до Верховної Ради законопроєкти про продовження воєнного стану та загальної мобілізації ще на 90 днів – до 29 січня 2027 року. ВРУ проголосувала за продовження воєнного стану та загальної мобілізації загалом і в цілому і вже 26 жовтня закону були підписані Президентом, а 27 вони були опубліковані в «Голос України»