Експерт
Тетяна ГульКонсультант з питань оплати праці та трудового законодавства, редактор 7еminar та kadroland


Звіт по квоті 4%, звітність 9 місяців, ПДВ і блокування ПН/РК і не тільки...
Розберемо на Великому Квартальному Семінарі!
Для бухгалтера січень – це насамперед місяць підготовки та підсумків року, що минув, і старту нового податкового та фінансового періоду. Тому дуже важливо не пропустити законодавчі зміни, які починають діяти з 1 січня. У цьому випуску розглянемо ключові податкові зміни, включно з новими ПДВ-пільгами та забороною охоронної діяльності для ФОП на єдиному податку, а також поверненням оподаткування електромобілів з 2026 року. Обговоримо зарплатні зміни, які зачеплять мінімальну зарплату, бюджетну сферу, держслужбовців, вчителів та порядок індексації. Також проаналізуємо зростання граничних доходів ФОП і податкове навантаження, введення нових правил обліку та зміни у національних положеннях стандартів бухгалтерського обліку з 2026 року
24 грудня Президент підписав Закон України від 03.12.2025 №4698-IX «Про внесення змін до Податкового кодексу України та інших законів України щодо особливостей оподаткування банків податком на прибуток підприємств у 2026 році та перенесення строків введення в дію Електронної системи обігу алкогольних напоїв, тютюнових виробів та рідин, що використовуються в електронних сигаретах» (далі – Закон №4698-IX). Закон набрав чинності з дня, наступного після дня його опублікування. Оскільки публікація з’явилася в «Голосі України» 25 грудня 2025 року, ключові положення закону набрали чинності вже з 26 грудня.
Отже, законодавство на 2026 рік зазнало помітних оновлень: зміни торкнулися бізнесу, громадян та окремих галузей. Одним із ключових рішень стало відтермінування запуску електронної акцизної марки – її впровадження перенесено на 1 листопада 2026 року, що дає учасникам ринку більше часу для технічної та організаційної підготовки.
Фінансові установи отримали право на списання боргів фізичних осіб, а для платників єдиного податку 1–3 груп з 1 січня 2026 року вводиться заборона на здійснення охоронної діяльності. Водночас оборонні товари звільняються від ПДВ без нарахування умовних податкових зобов’язань, хоча пільга з ПДВ на транспорт із електродвигунами буде скасована з цієї ж дати.
Подовжено терміни окремих податкових пільг: імпорт обладнання для енергетичної сфери звільнятиметься від ПДВ до 1 січня 2029 року, а ввезення товарів оборонного призначення – до 1 січня 2027 року. Для банків у 2026 році встановлюється підвищена ставка податку на прибуток у розмірі 50%.
Також уточнено порядок обчислення податку на нерухомість: майно, що перебуває на тимчасово окупованих територіях, не враховуватиметься при визначенні бази оподаткування. Додатково оновлено вимоги для участі у Клубі білого бізнесу – передбачено більш чіткі критерії відповідності, за якими юрособи та ФОП можуть бути віднесені до Переліку платників з високим рівнем добровільного дотримання податкового законодавства. У 2026 році податкові органи зможуть проводити перевірки платників, щодо яких до дня оприлюднення Переліку направлено та/або вручено копію наказу про проведення перевірки. Перелік підстав для документальних позапланових перевірок у 2026 році розширюється.
Ці зміни формують нову податкову реальність, і вже сьогодні підприємствам варто оцінити їхній вплив на діяльність у 2026 році.
ПДВ- правила у 2026 році розбираємо на курсі з Тетяною Крупою, який виходить у січні «ПДВ 2026: облік, пільги, ризикові операції, звітність»
З 1 січня 2026 року операції з ввезення та продажу електромобілів знову обкладаються податком на додану вартість. Парламент не продовжив дію пільги, яка дозволяла імпортувати електротранспорт без ПДВ, і відповідні норми вилучено з податкового законодавства.
Пільга діяла до 31 грудня 2025 року, однак у Законі України від 03.12.2025 №4695-IX «Про Державний бюджет України на 2026 рік» (далі – Закон про Держбюджет-2026) не було включено правок щодо її продовження. Крім того, Закон №4698-IX вилучив норму перехідних положень Податкового кодексу України (далі – ПКУ), яка забезпечувала тимчасове звільнення від ПДВ.
Що змінюється з 2026 року
Важлива різниця між дилерами та громадянами
Таким чином, з 2026 року всі імпортні операції та продаж дилерами переходять на загальний режим оподаткування. Бізнесу та покупцям варто врахувати ці зміни під час планування закупівель та формування цін.
У 2026 році набувають чинності оновлені показники мінімальної заробітної плати. Відповідно до ст. 8 Закону про Держбюджет-2026 встановлено такі розміри МЗП:
Мінімальна заробітна плата є державною гарантією оплати праці найманих працівників, тобто тих, хто працює за трудовими договорами. Жодних винятків щодо категорій працівників, яким допускається виплачувати нижче МЗП, не передбачено.
Вимогу про оплату не нижче мінімальної слід дотримуватися і в ситуаціях, коли працівник:
Натомість на осіб, які виконують роботи чи надають послуги за цивільно-правовими договорами, вимоги щодо МЗП не поширюються. Їхні взаємини регулюються нормами Цивільного кодексу України, а не Кодексом законів про працю (далі – КЗпП), тому винагорода за ЦПД не прирівнюється до мінімальної зарплати і може бути меншою.
Нові показники слід враховувати роботодавцям при нарахуванні зарплати, формуванні фонду оплати праці та плануванні витрат на 2026 рік.
Мінімальна заробітна плата (МЗП) у 2026 році
Показник | Розмір, грн |
МЗП у місячному розмірі | 8647 |
МЗП у погодинному розмірі | 52 |
Розмір МЗП, який застосовується як розрахункова величина для обчислення виплат за рішеннями суду | 1600 |
З 1 січня 2026 року посадовий оклад працівника І тарифного розряду Єдиної тарифної сітки становитиме 3 470 гривень. Цей розмір затверджено у Бюджетній декларації на 2026–2028 роки, яка була ухвалена постановою Кабінету Міністрів України від 27.06.2025 №774.
Фіксація посадового окладу здійснюється на рік на підставі постанови Кабміну від 30.08.2002 №1298 «Про оплату праці працівників на основі Єдиної тарифної сітки розрядів і коефіцієнтів з оплати праці працівників установ, закладів та організацій окремих галузей бюджетної сфери». Таким чином, з 1 січня 2026 року працівники бюджетної сфери отримуватимуть посадовий оклад І тарифного розряду у розмірі, закріпленому у Бюджетній декларації.
З 1 січня 2026 року заробітна плата держслужбовців фактично буде складатися з двох компонентів. Перший – стала зарплата, або посадовий оклад, який становитиме не менше 2,5 мінімальних зарплат. Другий – преміювання, яке тепер стандартизоване: сумарний розмір усіх щомісячних, щоквартальних і річних премій не може перевищувати 30% від сталої заробітної плати за рік.
Раніше премії інколи досягали 200–400% окладу, однак нові правила обмежують максимальний розмір виплат і роблять систему більш прозорою та передбачуваною.
Рекомендуємо курс з Галиною Казначей «Все про зарплату-2026: податки, індексація, звітність» з програмою якого можете ознайомитись за посиланням
Уряд затвердив постанову, розроблену Міністерством освіти і науки України, яка передбачає підвищення посадових окладів на 30% для всіх педагогічних і науково-педагогічних працівників державних і комунальних закладів освіти з 1 січня 2026 року. Рішення відповідає раніше анонсованим зобов’язанням уряду та Верховної Ради в межах Закону про Держбюджет-2026 і гарантує зростання оплати праці щонайменше на 30%.
Для підвищення зарплат педагогам закладів загальної середньої освіти та науково-педагогічним працівникам закладів вищої освіти, що фінансуються з державного бюджету, у Держбюджеті-2026 передбачено 64,6 млрд грн.
Підвищення стосуватиметься не лише працівників загальної середньої освіти, а й педагогів дошкільних, позашкільних, професійних і фахових передвищих закладів, фінансованих із місцевих бюджетів. Додаткове фінансування з освітньої субвенції та інших державних програм забезпечить громадам можливість покрити видатки на підвищення окладів.
Крім того, у 2026 році педагоги закладів загальної середньої освіти продовжать отримувати доплати за роботу в несприятливих умовах. На період з січня до серпня 2026 року з держбюджету виділено 10,37 млрд грн. Понад 409 тис. педагогів отримають доплати, серед них понад 25,5 тис. працюють на прифронтових територіях.
Розмір доплат становитиме:
Для працівників із навантаженням понад ставку доплата збільшується пропорційно.
Нагадаємо, уряд раніше анонсував поетапне підвищення заробітних плат:
Це стане найбільшим комплексним підвищенням оплати праці педагогів за останні роки та сприятиме підвищенню престижу професії навіть в умовах воєнного часу.
З 1 січня 2026 року посадові оклади соціальних працівників зростуть майже в 2,5 раза. Уряд ухвалив постанову, якою підвищено оклади фахівців, що працюють у надавачів соціальних та реабілітаційних послуг, що стосуватиметься понад 80 тисяч працівників по всій Україні.
Міністр соціальної політики, сім’ї та єдності Денис Улютін підкреслив, що така робота потребує не лише професійних навичок, а й емоційного включення, здатності співчувати та допомагати. Підвищення окладів є кроком до справедливої підтримки тих, хто щодня підтримує інших.
Згідно з постановою, застосовується коефіцієнт 2,5 при визначенні посадових окладів, що забезпечує зростання приблизно на 150%. Зокрема, соціальний менеджер отримуватиме 20 607 грн замість 8 243 грн, фахівець із соціальної роботи – 16 932 грн замість 6 773 грн, а молодша медична сестра – 10 145 грн замість 4 058 грн.
Підвищення зарплат допоможе зберегти професійні кадри та забезпечити розвиток соціальних і реабілітаційних послуг.
У 2026 році порядок індексації заробітної плати змінюється. Відповідно до ст. 41 Закону про Держбюджет-2026, індекс споживчих цін для індексації обчислюватиметься наростаючим підсумком починаючи з січня 2026 року, який приймається за 1 (100%). При цьому суми індексації, нараховані у грудні 2025 року, не переносяться на новий рік – з 1 січня вони фактично обнуляються.
Таким чином, базовим місяцем для нарахування індексації стане січень 2026 року – однаковий для всіх працівників, незалежно від того, коли востаннє підвищувався їхній оклад. Січень 2026 беремо за базовий, індекси обнуляються й індексація знову розпочнеться «з чистого аркуша».
На практиці це означає:
Нові умови індексації поширюються на всіх найманих працівників, у тому числі тих, хто працює:
Окремі особливості передбачені для резидентів «Дія.Сіті», випадків зниження окладу, нарахувань після звільнення та інших нестандартних ситуацій.
Невиконання індексації вважається порушенням державних мінімальних гарантій в оплаті праці. За абз. 6 ч. 2 ст. 265 КЗпП, юридичні особи та ФОП несуть штраф у розмірі двох мінімальних зарплат за кожного працівника. У 2026 році це становитиме:
17 294 грн (8647 грн × 2).
Нові правила індексації – це привід для роботодавців переглянути підходи до нарахування зарплат і завчасно адаптувати кадрові та бухгалтерські процедури до вимог 2026 року.
Із початку 2026 року бізнесу доведеться уважніше ставитися до трудових відносин з працівниками. Через підвищення мінімальної зарплати до 8647 грн автоматично збільшуються фінансові санкції за статтею 265 КЗпП. У багатьох випадках вони обчислюються десятками мінімальних зарплат і можуть сягати сотень тисяч гривень за кожного працівника.
Основні штрафи у 2026 році наступні:
1. Робота без оформлення
2. Прострочення виплати зарплати або неповна виплата
3. Порушення мінімальних гарантій з оплати праці
4. Порушення гарантій мобілізованим
5. Недопуск інспекторів Держпраці
6. Порушення правил щодо договорів з нефіксованим робочим часом
7. Інші порушення трудового законодавства
Фінансові санкції застосовуються Держпрацею за процедурою, визначеною урядом. Якщо роботодавець сплачує половину суми штрафу протягом 10 банківських днів із дати отримання постанови, вимога вважається виконаною. Однак це не скасовує обов’язку усунути порушення в повному обсязі.
Зверніть увагу, що гіг-контракти, укладені відповідно до Закону України від 15.07.2021 №1667-IX «Про стимулювання розвитку цифрової економіки в Україні», не прирівнюються до неоформлених трудових відносин і не є підставою для накладення штрафів за ст. 265 КЗпП
В Україні визначено мінімальні та максимальні суми єдиного соціального внеску на 2026 рік. Показники розраховані на основі Державного бюджету-2026. Єдиний соціальний внесок (ЄСВ) сплачується в обов’язковому порядку та забезпечує соціальне страхування: пенсії, лікарняні, допомогу по безробіттю та інші виплати.
Мінімальний страховий внесок: 1902,34 грн на місяць (8647 × 22%).
Максимальна база для нарахування ЄСВ: 172 940 грн (20 МЗП). Перший строк сплати ЄСВ для фізичних осіб підприємців – 20 квітня 2026 року, за результатами І кварталу.
Основні показники ЄСВ у 2026 році:
З 1 січня 2026 року оновлено розміри добових, які не підлягають оподаткуванню при службових відрядженнях. Норми залежать від того, де працює працівник – у госпрозрахунковій установі чи в бюджетній сфері – а також від напрямку відрядження.
Для співробітників госпрозрахункових підприємств неоподатковуваними вважаються добові в сумі 864,70 грн при відрядженнях по Україні та 80 євро при закордонних відрядженнях.
Сума добових звільнена від оподаткування у 2026 році
Кому виплачують | Гранична сума добових у відрядженні | |
по Україні | за кордон | |
Співробітникам госпрозрахункових підприємств | 864,70 грн | 80 євро |
Держслужбовцям і працівникам підприємств, установ та організацій, що повністю або частково утримуються (фінансуються) коштом бюджету | 300 грн | залежно від країни відрядження |
Для державних службовців, а також працівників підприємств та установ, що фінансуються з бюджету, ліміт становить 300 грн на день в межах України. Розмір добових за кордон для цієї категорії визначається окремо та залежить від країни відрядження.
У межах встановлених сум добові не оподатковуються, а перевищення лімітів потребує нарахування податків відповідно до чинного законодавства.
З 1 січня 2026 року зміна мінімальної заробітної плати вплине на розмір лікарняних та декретних виплат. Розмір допомоги залежить від страхового стажу та встановлених законодавством правил.
Основні правила нарахування лікарняних і декретних
1. Максимальна база для нарахування
Сума допомоги з тимчасової непрацездатності, включно з доглядом за хворою дитиною або членом сім’ї, а також допомога у зв’язку з вагітністю та пологами, не може перевищувати максимальної величини бази нарахування ЄСВ.
У 2026 році максимальна база становить:
8 647 грн × 20 = 172 940 грн.
2. Мінімальний розмір декретних
Допомога по вагітності та пологах не може бути меншою за суму, обчислену з мінімальної зарплати на час настання страхового випадку.
3. Недостатній страховий стаж
Якщо за останні 12 місяців до страхового випадку застрахована особа мала менше 6 місяців страхового стажу:
Таким чином, у 2026 році мінімальна зарплата стає базою для обчислення як мінімальних, так і максимальних виплат із тимчасової непрацездатності та допомоги по вагітності та пологах.
З 1 січня 2026 року набирають чинності нові показники мінімальної заробітної плати, що впливають на розмір статутного капіталу окремих господарських товариств. Відповідно до законодавства, статутний капітал акціонерного товариства має становити не менше 200 мінімальних зарплат на дату його створення або реєстрації.
У зв’язку з встановленням мінімальної зарплати на рівні 8647 грн (згідно з Законом про Держбюджет-2026), мінімальний статутний капітал акціонерного товариства у новому році становитиме:
8647 грн × 200 = 1 729 400 грн
Для порівняння: у 2025 році цей показник складав 1 600 000 грн.
При цьому вимоги щодо мінімального статутного капіталу залишаються незмінними для інших форм господарювання. Зокрема:
Таким чином, у 2026 році важливо враховувати нові фінансові показники при заснуванні акціонерних товариств, оскільки розмір мінімальної зарплати напряму впливає на обов’язкову суму внесків учасників.
У 2026 році в Україні змінюються розміри прожиткового мінімуму. Згідно з показниками, закладеними у проєкті Законі про Держбюджет-2026, з 1 січня 2026 року загальний прожитковий мінімум становитиме 3209 грн. Дані оновлені станом на 22 грудня 2025 року.
Прожитковий мінімум у 2026 році
Прожитковий мінімум, у розрахунку на місяць | Розмір, грн |
На одну особу (загальний показник) | 3209 |
Для дитини до 6 років | 2817 |
Для дитини від 6 до 18 років | 3512 |
Для осіб, які втратили працездатність | 2595 |
Для працездатних осіб | 3328 |
Працездатних осіб, який застосовується для визначення базового розміру посадового окладу судді, посадового окладу прокурора окружної прокуратури, посадових окладів працівників інших державних органів, оплата праці яких регулюється спеціальними законами, а також працівників податкових і митних органів | на рівні, встановленому для відповідного держоргану станом на 31.12.2025 |
Для осіб, які втратили працездатність, який застосовується для визначення розміру доплати за проживання на територіях радіоактивного забруднення за рішеннями суду | 1600 |
Прожитковий мінімум визначається як вартість споживчого кошика – мінімального набору товарів і послуг, необхідних для забезпечення базових потреб людини. Його правові засади встановлені Законом України від 15.07.1999 №966-XIV «Про прожитковий мінімум».
Окремо визначені спеціальні показники прожиткового мінімуму:
Усе це формує базу для фінансової політики 2026 року та визначає розмір соціальних гарантій для населення.
З 1 січня 2026 року змінюється розмір податкової соціальної пільги (далі – ПСП) для платників податку на доходи фізичних осіб. Відповідно до пп. 169.1.1 ПКУ, пільга надається у розмірі 50% прожиткового мінімуму для працездатної особи, встановленого на початок звітного року.
У 2026 році базовий розмір ПСП становитиме 1 664 грн (3328 грн × 50%). Саме цю суму може бути враховано при оподаткуванні доходів, якщо працівник відповідає вимогам законодавства.
Застосування ПСП можливе лише до заробітної плати працівника, якщо її місячний розмір не перевищує встановленого порогу. Відповідно до пп. 169.4.1 ПКУ, у 2026 році граничний розмір доходу для застосування пільги дорівнює 4 660 грн (3328 грн × 1,4, округлено до 10 грн).
Окремі категорії працівників і надалі матимуть право на підвищену податкову соціальну пільгу. Йдеться, зокрема, про осіб, які утримують дітей, мають статус учасників бойових дій чи належать до інших пільгових груп згідно з законодавством.
Податківці наголошують: роботодавцям важливо своєчасно врахувати нові показники при нарахуванні зарплати у 2026 році, а працівникам – за потреби оновити заяви на застосування ПСП.
Податкова соціальна пільга (ПСП) у 2026 році
Показник | Розмір, грн |
Загальна пільга для всіх платників податку (пп. 169.1.1 ПКУ) | 1664 |
Підвищена пільга для платника податку, який утримує двох чи більше дітей віком до 18 років, за пп. 169.1.2 ПКУ – 100% загальної пільги надають у розрахунку на кожну дитину (загальна) | 1664 |
Підвищена пільга для осіб, згаданих у пп. 169.1.3 ПКУ (150% загальної), – пільгу на дітей згідно з пп. «а» та «б» пп. 169.1.3 ПКУ надають у розрахунку на кожну дитину | 2496 |
Підвищена пільга для осіб, згаданих у пп. 169.1.4 ПКУ (200% загальної) | 3328 |
Граничний розмір місячного доходу у вигляді зарплати, який дає право на податкову соціальну пільгу (при застосуванні пільг на дітей за пп. 169.1.2, пп. «а» та «б» пп. 169.1.3 ПКУ одному з батьків, одинокій матері (батьку), вдові (вдівцю), опікуну, піклувальнику сума збільшується кратно до кількості дітей) | 4660 |
Рекомендуємо статтю Податкова соціальна пільга 2025-2026: правила застосування + приклади
Із 1 січня 2026 року в Україні почнуть діяти нові розміри ставок судового збору. Зміни пов’язані зі збільшенням прожиткового мінімуму, встановленого Законом про Держбюджет-2026.
Нагадаємо, що судовий збір справляється у відповідному розмірі від прожиткового мінімуму для працездатних осіб, встановленого на 1 січня року подання заяви або скарги до суду. Сума збору визначається у відсотках від ціни позову або у фіксованому розмірі.
Так як прожитковий мінімум для працездатних осіб із 1 січня 2026 року становитиме 3 328 грн, що автоматично впливає на розмір судового збору для всіх категорій позовів та заяв. Для зручності розрахунку та оплати судового збору доступні онлайн-сервіси на вебсайтах судів, що дозволяють автоматично сформувати квитанцію та сплатити збір без відвідування установи.
Пропонуємо більш детально ознайомитися з розмірами ставок судового збору за подання до господарського суду заяв, скарг за посиланням, у довіднику наведено всі актуальні ставки судового збору на 2026 рік
Збільшення мінімальної зарплати та прожиткового мінімуму безпосередньо впливає на граничні ліміти річного доходу для ФОП. Тепер перевищення цих лімітів може призвести до донарахування податків або переходу на іншу групу чи систему оподаткування.
Граничні річні доходи ФОП-єдинників у 2026 році:
Для порівняння, у 2025 році ці показники були нижчими:
Таким чином, граничні ліміти доходів зросли для всіх груп ФОП, що дає підприємцям більший простір для ведення бізнесу без ризику перевищення встановлених меж.
Калькулятор податків для ФОП, який розміщено на бухгалтерській платформі, допоможе розрахувати податкове навантаження у 2025 та 2026 роках за вибраним періодом та групою єдиного податку. Він показує:
Підприємцям варто враховувати ці нові показники при плануванні витрат, податкових зобов’язань та можливого переходу між групами у 2026 році.
Рекомендуємо курс, який у грудні вийшов на Бухгалтерській платформі «Все для ФОП та юросіб на єдиному податку: новації - 2026, звітність і декларування – 2025»
З 1 січня 2026 року для збереження ліцензії на роздрібну торгівлю алкоголем, тютюном, рідинами для електронних сигарет та пальним підприємства та ФОП із найманими працівниками повинні дотримуватися нових зарплатних критеріїв.
Залежно від місця розташування торговельної точки:
Для ФОП без найманих працівників аналогічні критерії застосовуються до загального місячного доходу:
Невиконання цих вимог протягом трьох календарних місяців поспіль може стати підставою для анулювання ліцензії.
Відповідні норми закріплені в Законах України від 18.06.2024 №3817-IX «Про державне регулювання виробництва і обігу спирту етилового, спиртових дистилятів, біоетанолу, алкогольних напоїв, тютюнових виробів, тютюнової сировини, рідин, що використовуються в електронних сигаретах, та пального» та від 16.07.2025 №4536-IX «Про внесення змін до Податкового кодексу України та інших законодавчих актів України у зв’язку з прийняттям Закону України «Про інтегроване запобігання та контроль промислового забруднення», якими доповнено статтю 42, встановивши мінімальні вимоги до середньої зарплати або доходу для суб’єктів господарювання, що здійснюють роздрібну торгівлю зазначеними товарами.
Одним із ключових критеріїв для можливості бронювання працівників підприємством є рівень заробітної плати. Для приватних підприємств зарплата має бути не менше 2,5 мінімальної заробітної плати.
Відповідно до Закону про Держбюджет-2026, мінімальна зарплата у 2026 році становитиме 8 647 грн.
Отже, зарплатний поріг для бронювання працівників у 2026 році складе 21 617,50 грн (8 647 × 2,5).
Для порівняння, у 2025 році ця сума становила 20 000 грн (8 000 × 2,5).
Таке підвищення обумовлене зростанням мінімальної заробітної плати і впливає на планування витрат підприємств при виконанні умов для бронювання персоналу.
З 1 січня 2026 року фізичні особи-підприємці (ФОП) будуть подавати податковий розрахунок сум доходу та нарахованого єдиного внеску щоквартально, а не щомісячно.
Це передбачено Законом України від 16.07.2025 №4536-ІХ «Про внесення змін до Податкового кодексу України та інших законодавчих актів України у зв’язку з прийняттям Закону України «Про інтегроване запобігання та контроль промислового забруднення» та з метою удосконалення окремих положень податкового законодавства» (далі – Закон №4536), який змінив порядок подання податкових розрахунків для фізичних осіб та удосконалив окремі положення податкового законодавства.
Особливості нової квартальної звітності:
Перехідні моменти:
Для юридичних осіб зміни не передбачені: вони продовжують подавати звітність за звичайним графіком.
З 1 січня 2026 року набирають чинності оновлені правила подання інформації про працевлаштування та звільнення працівників. Закон №4536 передбачає різний підхід для різних категорій роботодавців:
Зміни передбачені п. 70.16.1 ПКУ у редакції Закону №4536-IX. Вони встановлюють чіткі строки подання інформації про дати прийняття на роботу або звільнення працівників, а також інші дані, передбачені ст. 51 ПКУ. Важливо стежити за строками подання. Якщо пропустити дедлайн або не подати повідомлення взагалі, це може призвести до штрафних санкцій відповідно до вимог ПКУ.
Розібратися, як правильно організувати роботу неприбуткової організації у 2026 році допоможе відеокурс «Неприбуткові та благодійні організації: ризики, розрахунки, звітність – 2025» з програмою якого можете ознайомитися за посиланням під відео
Міністерство фінансів України оновило низку нормативно-правових актів, що регулюють бухгалтерський облік та фінансову звітність у державному секторі. Зміни спрямовані на підвищення прозорості, деталізацію звітності та врахування втрат, завданих збройною агресією РФ. Нові норми набудуть чинності з 1 січня 2026 року.
Окремі положення передбачають:
Основні накази та їхня чинність:
Наказ Мінфіну | НП(С)БО / НПА | Чинність |
від 18.11.2025 №582 | НП(С)БО 101, 102, 103 | 01.01.2026 |
від 14.11.2025 №572 | НП(С)БО 121, 129, 133 | 01.01.2026 |
від 20.11.2025 №587 | План рахунків, Порядок застосування Плану рахунків, Типова кореспонденція субрахунків | 01.01.2026 |
від 20.11.2025 №586 | Типова форма фінансової звітності №5-дс | 01.01.2026 |
Мінфін наголошує, що нові зміни забезпечать більш прозорий облік активів, коректне відображення збитків та точніше формування консолідованої фінансової звітності державного сектору.
Міністерство фінансів України оновило Національне положення (стандарт) бухгалтерського обліку в державному секторі 126 «Оренда» з метою удосконалення обліку орендних відносин та приведення методології у відповідність до сучасних практик. Зміни вже опубліковані і набирають чинності з 1 січня 2026 року.
Наказ Мінфіну від 13.10.2025 №520 «Про затвердження Змін до НП(С)БО 126 «Оренда»« вніс такі основні зміни:
Крім того, наказом Мінфіну від 06.11.2025 №555 «Про внесення змін до наказу Міністерства фінансів України від 13 жовтня 2025 року № 520» внесені уточнення щодо амортизації об’єктів фінансової оренди: амортизація здійснюватиметься за правилами для аналогічних необоротних активів орендаря з урахуванням очікуваного періоду використання. Нарахування проводиться відповідно до норм НП(С)БО 121 «Основні засоби» та НП(С)БО 122 «Нематеріальні активи».
Мінфін оновив НП(С)БО 26 «Виплати працівникам». Зміни набирають чинності з 1 січня 2026 року після офіційного опублікування і стосуються як термінології, так і практики бухобліку. Тепер ключове поняття «виплати працівникам» офіційно визначено як усі форми виплат та компенсацій за виконані роботи або надані послуги, а також виплати при звільненні.
Оновлений стандарт уточнює класифікацію виплат: поточні виплати, такі як зарплата, ЄСВ та негрошові пільги, відображаються у витратах періоду або включаються до первісної вартості активів, а негрошові виплати охоплюють медичне обслуговування, безоплатне житло та інші соціальні пакети. Також уточнено порядок розкриття інформації у примітках до фінансової звітності, зокрема щодо довгострокових зобов’язань і виплат при звільненні.
Крім того, зміни торкнулися обліку програм виплат після закінчення трудової діяльності, що особливо важливо для великих корпорацій та бюджетних установ. Для бухгалтерів це означає чітке визначення термінів, правильне відображення нарахованої зарплати та ЄСВ у витратах або вартості активів, а також необхідність детальнішого розкриття інформації у фінансовій звітності.
Роботодавців очікують оновлені підходи до дотримання нормативу робочих місць для осіб з інвалідністю. Ключові зміни стосуються відповідальності за невиконання вимог, порядку розрахунку платежів та повернення звітності.
Якщо підприємство не забезпечує необхідну кількість робочих місць, замість адміністративних штрафів діятиме новий механізм – цільовий внесок на підтримку працевлаштування осіб з інвалідністю. Його передбачено ст. 182 Закону України від 21.03.1991 №875-XII «Про основи соціальної захищеності осіб з інвалідністю в Україні». Сплачувати внесок потрібно буде щокварталу, і роботодавці розраховуватимуть суму самостійно.
Базовий розрахунок внеску виглядає так:
Внесок за квартал = 40% × ЗП_сер × 3 × (Норматив – Фактично працевлаштовано), де
На період воєнного стану діє знижений розмір внеску – 50% від базового.
Фактично це означає застосування 20% середньомісячної зарплати замість 40%. Якщо воєнний стан триватиме й у 2026 році, саме зменшений розмір і буде використовуватися у квартальних розрахунках.
У 2026 році до системи адмінобліку повертається звіт щодо працевлаштування осіб з інвалідністю. Він має стати квартальним, а не річним. У документі роботодавці:
Форма звіту поки що не затверджена – очікуються оновлення. Після її появи підприємствам доведеться перевірити штатні показники та налаштувати розрахунки.
Мінсоцполітики вже оприлюднило проєкт урядової постанови, яка встановлює правила визначення середньомісячної зарплати для розрахунку внеску. Станом на 30.12.2025 документ не затверджений, хоча передбачалося, що він запрацює з 01.01.2026 року. Тому питання залишається на контролі.
Всі види середньої зарплати та особливості її розрахунків будемо розбирати на відеокурсі з Тетяною Гуль у січні «Середня заробітна плата: розрахунок, виплати, перевірки»
З 1 січня 2026 року змінюється порядок розрахунку акцизного податку для виробників та імпортерів тютюнових виробів і рідин для електронних сигарет. Уряд оновив формули обчислення відповідно до Закону України від 04.12.2024 №4115-IX «Про внесення змін до Податкового кодексу України та інших законів України щодо перегляду ставок акцизного податку на тютюнові вироби» та постанови Кабміну від 27.12.2018 №1137 «Про затвердження зразка та технічного опису бланка службового посвідчення з безконтактним електронним носієм».
Серед ключових змін:
14 жовтня 2025 року опубліковано наказ Мінфіну від 20.08.2025 №416, яким затверджено новий Порядок документального підтвердження стану розрахунків платника за податками, зборами, платежами та ЄСВ. Документ набуде чинності з 14 січня 2026 року, і саме з цієї дати розпочнеться застосування оновлених правил.
Новий Порядок встановлює:
Для платників податків це означає можливість оперативно отримувати підтвердження стану розрахунків за обрані періоди, а також контролювати переплати та недоплати без додаткових звернень.
Окремо передбачено можливість для юридичних осіб з відокремленими підрозділами отримувати Витяги як по підприємству в цілому, так і по кожному підрозділу окремо.
Запровадження нового порядку має спростити доступ до інформації та зробити фінансові взаємовідносини з державою більш прозорими й передбачуваними для бізнесу.
У січні 2026 року графік роботи та відпочинку залишатиметься під впливом правил воєнного стану. Це означає, що святкові та неробочі дні не застосовуються, а всі дати, які раніше офіційно вважалися святковими, стають звичайними календарними днями.
Відповідно до Закону України від 15.03.2022 №2136-ІХ «Про організацію трудових відносин в умовах воєнного стану», норми КЗпП щодо святкових і неробочих днів тимчасово не діють. Тому під час планування роботи у січні 2026 року діють такі принципи:
Воєнний стан продовжено щонайменше до 05:30 3 лютого 2026 року, тож січневий режим роботи залишається «воєнним». Для працівників із 40-годинним робочим тижнем норма робочого часу на місяць визначатиметься виходячи з фактичної кількості робочих днів.
Отже, у січні 2026 року роботодавці формують графік роботи за загальними правилами: 22 робочих дні, без святкових обмежень, без скорочень та без переносів.
Норма тривалості робочого часу на січень 2026 року
Кількість днів | 31 |
Робочих днів за першу половину місяця (1–15) | 11 |
Святкових днів | 0 |
Вихідних днів | 9 |
Робочих днів | 22 |
Дні, що передують неробочим (святковим), в які при 40-годинному тижні тривалість зменшується на одну годину | 0 |
Норми тривалості для 40-годинного робочого тижня | 176 |
Чи не буде порушенням ведення кадрових документів, якщо в погодженні наказу відповідальні особи будуть ставити підпис ручкою синього і чорного кольору в одному погодженні?
Комітет Верховної Ради з питань молоді і спорту рекомендував прийняти за основу альтернативний законопроєкт №15440-1 щодо вступної кампанії 2027 року. Запропонована модель передбачає обов’язкове тестування з української мови та історії України, а третій предмет вступник обиратиме самостійно
У 2027 році планують запустити загальнодержавний реєстр житла для внутрішньо переміщених осіб, який міститиме дані про житлові об’єкти та їх використання і буде інтегрований із базою даних ВПО. Система має допомогти державі та громадам точніше визначати потребу в соціальному житлі, планувати його відновлення чи будівництво та залучати фінансування, при цьому управління житловим фондом залишатиметься за громадами
Вікова дискримінація може проявлятися не лише у відмові в працевлаштуванні, а й у доступі до навчання, послуг, професійного розвитку чи участі у програмах. Розповідаємо, як відрізнити дискримінаційне обмеження від законної вікової вимоги, які докази варто зібрати та куди звертатися для захисту своїх прав
Закон України «Про запобігання корупції» забороняє державним службовцям мати близьких осіб у прямому підпорядкуванні або бути їм прямо підпорядкованими. Водночас кандидат на посаду має повідомити про всіх близьких осіб, які вже працюють у відповідному державному органі, навіть якщо його призначення не призведе до прямого підпорядкування між ними
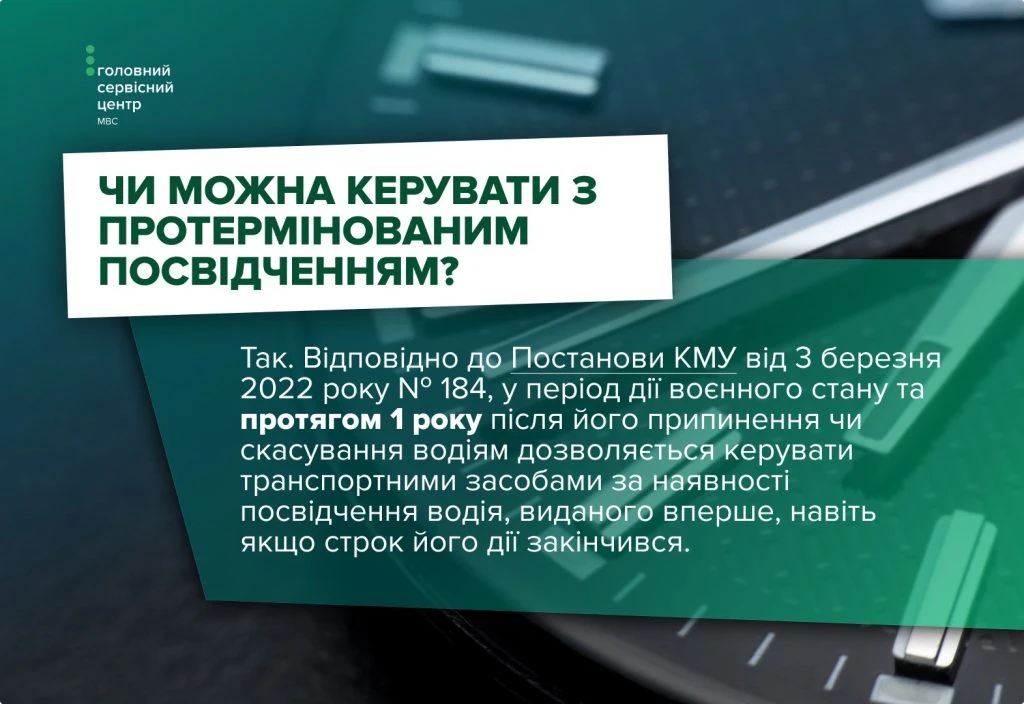
Під час воєнного стану в Україні можна керувати авто з першим посвідченням водія, строк дії якого закінчився, а також протягом року після припинення чи скасування воєнного стану. Під час обміну враховуються порушення, вчинені протягом перших 2 років: до 2 порушень – без іспитів, 3 і більше – після успішного складання теоретичного та практичного іспитів
Звіти за І та ІІ квартал 2026 року про норматив працевлаштування осіб з інвалідністю подаємо не пізніше 9 листопада 2026 року. З яким типом форми їх подавати: «Звітний» чи «Уточнюючий»?
Законопроєкт №15433 передбачає запровадження часткової компенсації вартості самостійно придбаного автомобіля для осіб з інвалідністю внаслідок війни: на першому етапі – для I групи, надалі – для II групи. Комітет Верховної Ради рекомендував включити законопроєкт до порядку денного та за результатами першого читання прийняти його за основу
Чек або інший розрахунковий документ підтверджує факт придбання товару, тому його варто отримувати та зберігати разом із гарантійним талоном і технічною документацією. Якщо чек втрачено, споживач може зібрати інші документи та відомості, що підтверджують покупку, і звернутися до продавця з відповідною вимогою
Якщо мати дітей померла, батько може отримувати допомогу на дітей як один із батьків, який сам їх виховує, за умови що він не отримує пенсію у зв’язку з втратою годувальника чи передбачені законом інші виплати
Понад 88% кіберінцидентів в Україні у першому півріччі 2026 року припали на шкідливе програмне забезпечення, соціальну інженерію, зараження та компрометацію систем. CERT-UA зазначає, що зловмисники дедалі частіше використовують фальшиві вебсторінки, легітимні платформи та месенджери, щоб замаскувати атаки й обійти кіберзахист
Пасажири потягів мають дотримуватися правил перевезення, зокрема мати квиток і не перевищувати встановлену норму ручної поклажі. За порушення передбачені штрафи – від 17 грн за перевищення ваги багажу до 2500 грн за безквитковий проїзд, а безплатно пасажир може перевозити до 36 кг ручної поклажі за встановлених умов
З 12 до 18 жовтня у Державному аграрному реєстрі тимчасово призупинять подання заявок на визначення підприємств агропромислового комплексу критично важливими. Після технічного налаштування ДАР підприємства зможуть подавати заявки до Мінагрополітики вже за новими критеріями, затвердженими наказом від 2 вересня 2026 року №11
Директор при укладенні договорів та зустрічей з клієнтами, проводять такі зустрічі у ресторані. Чи можна витрати, понесені у ресторані, відносити на витрати (як, наприклад, представницькі), які будуть зменшувати фінансовий результат до оподаткування? Якщо можна, то які підтверджуючи документи необхідно мати?
ФОП 2 група – стоматологія. Прийшов пацієнт і вимагає надати всі чеки за минулі періоди, коли проводилось лікування (2025–2026 роки). Чи правомірна вимога? Чи може ФОП відмовити? Чи є зобов'язання ФОП надавати за запитом дублікати чеків і якщо є, то за який період?