Плани перевірок ПФУ на IV квартал — уже в сервісі!
Плани областей ще оновлюються — перевіряйте сервіс регулярно!
Як присвоюється філії код?
👆 Таке питання надійшло до сервісу «Особистий Консультант», наші експерти ретельно працювали над ним та надали вичерпну відповідь🕵️:
Філія – це підрозділ підприємства, тобто його складова частина (у ДК 002:2004 має код 610).
Ключові особливості юридичного статусу такого підрозділу визначаються ч. 1 ст. 95 Цивільного кодексу України (далі – ЦКУ):
Відокремленість філії досягається шляхом наявності виділеного й закріпленого за нею майна, окремого внутрішнього документа – положення (ч. 3 ст. 95 ЦКУ), а також власного керівника (ч. 4 с. 95 ЦКУ). Закріплене майно залишається у власності підприємства, яке створює філію, оскільки філія – це частина даної юридичної особи.
Розташування поза межами не означає іншу юридичну адресу. Філія та підприємство, яке її створило, можуть бути розташовані за однією адресою. Розташування «поза межами» досягається шляхом наявності відокремленого майна, у т.ч. приміщення (власного або орендованого). У законодавстві взагалі дане питання не визначене.
Філія – це підрозділ юридичної особи, який має окремий ідентифікаційний номер у ЄДР.
Відповідно до пункту 1 Положення про Єдиний державний реєстр підприємств та організацій України, який затверджено постановою Кабміну від 22.01.1996 №118:
Єдиний державний реєстр підприємств та організацій України – це автоматизована система збору, накопичення та обробки даних про підприємства та організації всіх форм власності, а також їх відокремлені підрозділи (філії, відділення, представництва тощо).
Нічого не змінилося і після затвердження нової редакції Положення про Єдиний державний реєстр підприємств та організацій України Постановою від 22.06.2005 №499.
І філії в Україні отримували і отримують код з реєстру ПІДПРИЄМСТВ ТА ОРГАНІЗАЦІЙ. Цей парадокс відбувається навіть після того, як Законом України від 04.02.2005 №2424-IV «Про внесення змін до деяких законодавчих актів України» із суб’єктів господарської діяльності з 25.02.2005 р. було виключено філії, представництва, інші відокремлені підрозділи господарських організацій (структурні одиниці), утворені ними для здійснення господарської діяльності. Таким чином суб’єктами господарювання стали визнаватися лише юридичні особи, які здійснюють господарську діяльність та зареєстровані в установленому законом порядку, а також громадяни України, іноземці та особи без громадянства, які здійснюють господарську діяльність та зареєстровані відповідно до закону як підприємці. А філіям і надалі видають коди ЄДРПОУ.
Ба більше, Держпідприємництво вважає, що зазначення ідентифікаційного коду відокремленого підрозділу при включенні відомостей про цей відокремлений підрозділ до Єдиного державного реєстру юридичних осіб та фізичних осіб-підприємців є обов'язковим.
Форма реєстраційної картки про створення відокремленого підрозділу (ф. №5), яка затверджена наказом від 18.11.2016 №3268/5 у розділі VI «Реєстраційні дані», якій заповнюється державним реєстратором – в графі «Дані про створення відокремленого підрозділу юридичної особи» зазначає номер запису, дата запису та ідентифікаційний код такого відокремленого підрозділу.
Тобто в Листі Держпідприємництво вимагає зазначити код філії самостійно, а в своєму Наказі говорить про те, що такі коди надаються філіям держреєстраторами.
І це все «законно», оскільки стаття 10 Закону України від 16.08.2022 №2524-IX «Про офіційну статистику» говорить, що:
Єдиний державний реєстр підприємств і організацій України – це автоматизована система збирання, накопичення та опрацювання даних про всіх юридичних осіб, їх філії, відділення, представництва та інші відособлені структурні підрозділи, що знаходяться на території України, а також про юридичних осіб, їх філії, відділення, представництва та інші відособлені структурні підрозділи, що знаходяться за межами України і створені за участю юридичних осіб України.
Єдиний державний реєстр підприємств і організацій України забезпечує єдиний державний облік та ідентифікацію всіх зазначених у частині першій цієї статті суб'єктів і є основою для проведення державних статистичних спостережень. Таким чином філії до ЄДРПОУ вносяться окремими записами, а не у зв'язці із головним підприємством.
В Україні ідентифікаційний код (код-ідентифікатор у Єдиному державному реєстрі) для філій та інших відокремлених підрозділів юридичних осіб присвоюється винятково в процесі державної реєстрації такого підрозділу у Єдиному державному реєстрі юридичних осіб, фізичних осіб-підприємців та громадських формувань (далі – ЄДР). Це прямо випливає з правової природи ЄДР як державної інформаційної системи, визначеної статтею 7 Закону України від 15.05.2003 №755-IV «Про державну реєстрацію юридичних осіб, фізичних осіб-підприємців та громадських формувань» (далі – Закон №755).
Це означає, що філія, хоча й не є самостійною юридичною особою, отримує власний ідентифікаційний код у ЄДР, який використовується для її ідентифікації у відомостях реєстру та при взаємодії з державними органами, банками та контрагентами саме в межах ЄДР. Обов’язковість наявності такого коду прямо закріплена у пункті 20 частини другої статті 9 Закону №755, де визначено, що до ЄДР вносяться відомості про відокремлені підрозділи юридичної особи, зокрема ідентифікаційний код відокремленого підрозділу.
Основою для присвоєння цього коду є державна реєстрація відокремленого підрозділу юридичної особи, що здійснюється відповідно до Закону №755 (чинна редакція 2025 року). Саме цей закон встановлює, що відомості про філії та представництва юридичних осіб підлягають обов’язковому внесенню до ЄДР під час проведення реєстраційної дії (частина друга статті 9 Закону №755).
Правовий статус філії визначений статтею 95 ЦКУ, відповідно до якої філія є відокремленим підрозділом юридичної особи, розташованим поза її місцезнаходженням та таким, що здійснює всі або частину її функцій. Та сама стаття прямо встановлює, що філія не є юридичною особою, однак законодавство передбачає облік таких підрозділів у ЄДР, включно з фіксацією їх ідентифікаційного коду.
Після подання юридичною особою заяви про державну реєстрацію створення філії та рішення про її утворення і внесення відповідних відомостей до ЄДР, програмними засобами ЄДР автоматично формується та присвоюється унікальний ідентифікаційний код відокремленого підрозділу. Цей код відображається у записі про філію в ЄДР поряд з іншими обов’язковими даними (найменування, місцезнаходження, відомості про керівника тощо), що прямо відповідає вимогам статті 9 Закону №755.
Таким чином, код філії не визначається самою юридичною особою і не формується за внутрішніми правилами підприємства. Його присвоєння є результатом державної реєстрації та здійснюється державним реєстратором шляхом внесення запису до ЄДР відповідно до Закону №755.
Офіційне підтвердження присвоєння такого коду надається у формі витягу або виписки з ЄДР, які можна отримати через офіційний веб-портал Міністерства юстиції України (ЄДР), і які підтверджують ідентифікаційний код відокремленого підрозділу відповідно до вимог статей 7 та 9 Закону №755.
Джерело: 7еminar
Читайте більше:
Керівник філії: нюанси оформлення при прийомі на роботу
Як заповнити платіжку при сплаті за відокремлені підрозділи (філії)
Інвентаризація грошових коштів у касі та на банківських рахунках: як провести перевірку, що має перевірити комісія, які документи оформити та як відобразити результати в бухгалтерському обліку. Розглядаємо порядок інвентаризації каси, перевірку залишків на рахунках, оформлення Акта, а також облік надлишків і нестач готівки
Українські резиденти мають право відкривати рахунки в іноземних фінансових установах та проводити через них валютні операції. Податкове та валютне законодавство не встановлює для юридичних осіб – резидентів окремого обов’язку повідомляти ДПС про відкриття власного рахунку в іноземному банку. Також не потрібно окремо інформувати податкову про виконання зовнішньоекономічних контрактів через такий рахунок
AI-Консультант 7eminar: як працює, що вміє та як користуватися контекстним режимом. Дізнайтеся, як ставити запитання, шукати статті, новини, документи й шаблони, зберігати чати в теках, друкувати та експортувати відповіді. Пояснюємо, як працює контекстний AI-Консультант для роботи з конкретними матеріалами 7eminar
Податкова звітність в електронному вигляді повинна бути підписана КЕП посадових осіб платника податків у визначеній послідовності. Податківці пояснили, хто саме накладає підпис та електронну печатку, як це відбувається для юросіб, ФОП і фізичних осіб, а також що робити підприємству, якщо посада головного бухгалтера відсутня або вакантна та чи потрібно в такому випадку подавати заяву за формою №1-ОПП

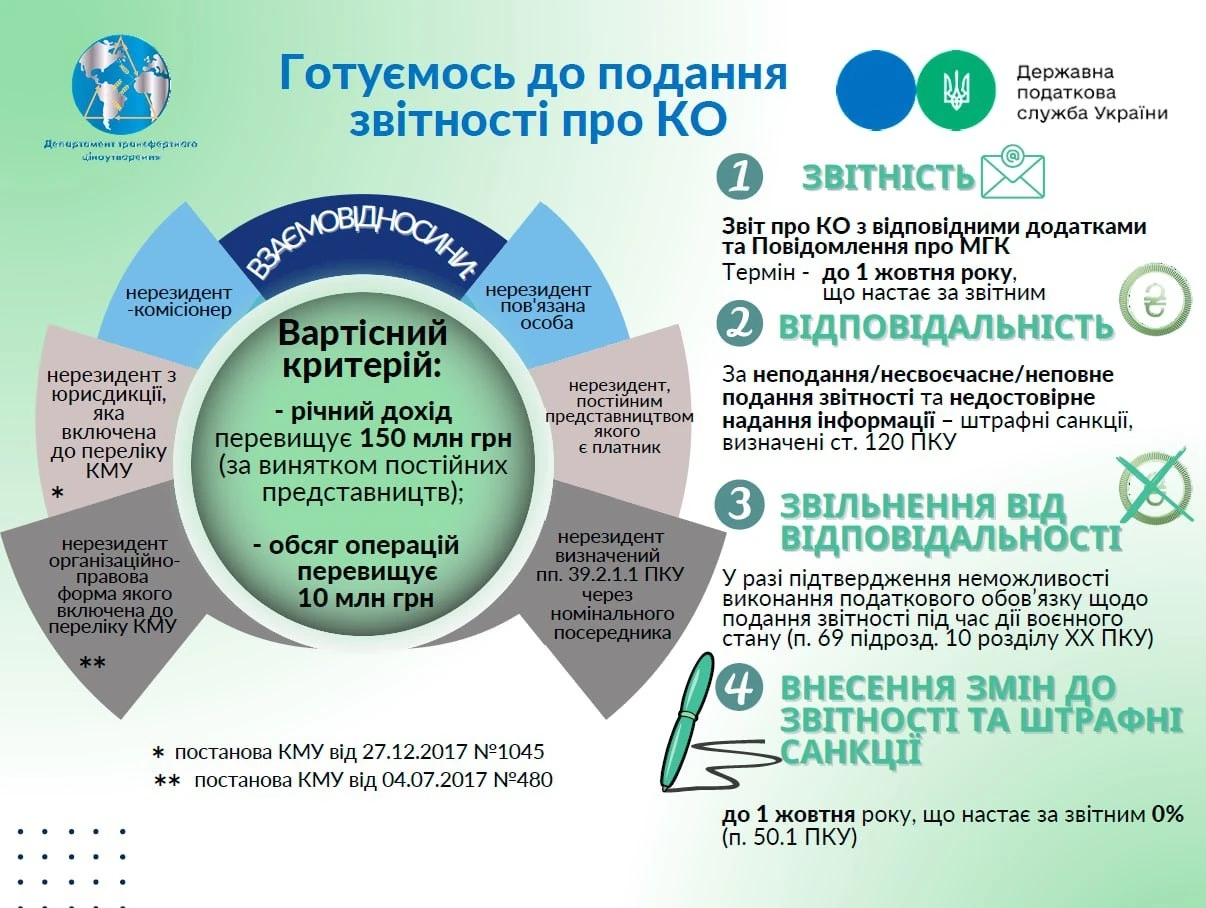
Податковий кодекс передбачає окремі штрафи за неподання або несвоєчасне подання Звіту про контрольовані операції та документації з трансфертного ціноутворення. Розмір санкцій залежить від характеру порушення та може визначатися як у фіксованій кількості прожиткових мінімумів, так і у відсотках від суми контрольованих операцій. Окремі штрафи передбачені й за подальше неподання документів після спливу встановленого строку. При цьому сплата штрафу не звільняє платника від обов’язку подати відповідний Звіт або документацію
Реєстрація РРО передбачає не лише подання заяви за формою №1-РРО, а й правильне зазначення даних про господарську одиницю, де використовуватиметься касова техніка. Перед поданням заяви потрібно переконатися, що відповідний об’єкт уже відображений у формі №20-ОПП. Особливу увагу слід приділити ідентифікатору об’єкта оподаткування: він має збігатися у формах №1-РРО та №20-ОПП

Бухгалтери повідомляють про випадки неприйняття декларацій з ПДВ із причиною «Нецілісний пакет», хоча всі необхідні документи та позначки були сформовані належним чином. Частина платників після повторного подання отримала квитанції про прийняття, однак у деяких випадках друга квитанція надійшла вже після граничного строку. На цьому тлі виникає питання, чи можуть платникам нарахувати штраф за несвоєчасне подання звітності та як довести, що причиною затримки був технічний збій. Експерти радять зберігати квитанції, листування та офіційні повідомлення ДПС, які можуть підтвердити технічні проблеми
Платники податків, які здійснювали контрольовані операції, зобов’язані подавати звітність до 1 жовтня року, що настає за звітним. Відтак граничний термін подання Звіту про контрольовані операції та Повідомлення про участь у міжнародній групі компаній за 2025 рік – 30 вересня 2026 року
Пенсійний фонд України може перевіряти доходи пенсіонерів під час призначення житлових субсидій, пільг на оплату комунальних послуг та окремих видів соціальної допомоги. Така перевірка не стосується призначення самої пенсії – інформація про доходи потрібна для визначення права людини на додаткову державну підтримку. ПФУ може запитувати відомості про доходи та підтвердні документи, зокрема й у пенсіонерів, які перебувають за кордоном та отримують там пенсію
Податковий статус українців, які тривалий час живуть за кордоном, визначається не лише кількістю днів перебування в Україні. Значення мають постійне житло, центр життєвих інтересів, сімейні та економічні зв’язки, а за наявності подвійного резидентства – положення відповідної міжнародної угоди. Під час вебінару експерти також звернули увагу на проблеми підтвердження зміни резидентства, виконання обов’язків щодо КІК та використання довідок і документів як доказів. Водночас Мінфін працює над оновленням законодавчих правил визначення податкового резидентства, зокрема обговорюється роль критерію 183 днів
Податкова служба надала роз'яснення для неприбуткових організацій, які втратили гуманітарну допомогу через військові дії. У разі знищення майна, його вартість слід відобразити в Додатку ГД до Звіту як розподілену гуманітарну допомогу, замінивши реквізити акта передачі на реквізити акта про знищення
Наше під-во хоче підписати Договір з новим клієнтом. Перевіряємо його через opendatabot. «Компанія знаходиться в «чорному» списку АМКУ з 27.03.2026». Що це означає? Які наслідки для нас, якщо ми будемо працювати з таким клієнтом? Наскільки небезпечно?
ФОПам варто завчасно перевірити податкові зобов’язання та документи перед завершенням ІІІ кварталу 2026 року. Підприємцям необхідно врахувати строки сплати ЄСВ і податків, подання декларації для 3 групи, перевірити зарахування платежів та дотримання граничного обсягу доходу. Окремо варто переглянути касову дисципліну, банківські операції, первинні документи, електронне листування з ДПС і вимоги фінансового моніторингу. Які саме кроки потрібно зробити ФОПу – розбираємо у практичному чеклісті
ДПС роз’яснила порядок застосування штрафних санкцій у разі виявлення під час камеральної перевірки заниження податкового зобов’язання з єдиного податку ФОП – платником єдиного податку третьої групи. Штраф застосовується відповідно до пунктів 123.1–123.3 Податкового кодексу України, у тому числі якщо суму єдиного податку платник фактично сплатив у повному обсязі

Розбираємо правила складання загального графіка та окремого графіка «чорнобильських» відпусток для подання до ПФУ. Розповідаємо, кого включати, які дані зазначити та чому графік «чорнобильських» відпусток на 2027 рік потрібно подати до ПФУ не пізніше 30 жовтня 2026 року

Пенсійний фонд України підготував проєкт постанови «Про затвердження Порядку призначення та здійснення страхових виплат деяким категоріям застрахованих осіб». Документ спрямований на те, щоб гарантувати отримання законних виплат тим громадянам, які не можуть реалізувати своє право через звичайних роботодавців у зв'язку з війною, ліквідацією підприємств чи іншими форс-мажорними обставинами
Застосунок «Резерв+» дає змогу швидко перевірити, чи перебуваєте на військовому обліку. Якщо після авторизації в застосунку сформувався військово-обліковий документ, це означає, що відповідна інформація є в реєстрі «Оберіг». Водночас наявність документа не гарантує, що всі відомості в ньому актуальні та без помилок. Тому після формування документа варто перевірити зазначені дані та за потреби виправити неточності