

☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Щоб обрати або змінити систему оподаткування, юрособа подає заяву до податкової особисто, поштою або онлайн. Перехід можливий раз на рік за умови дотримання ліміту доходу. Статус платника підтверджується витягом з реєстру єдиного податку
У податківців запитали:
Який порядок обрання або переходу ЮО на третю групу платника ЄП та як підтверджується статус такого платника?
Відповідно до п. 298.1 Податкового кодексу України (далі – ПКУ) визначено, що порядок обрання або переходу на спрощену систему оподаткування платниками єдиного податку, зокрема третьої групи здійснюється відповідно до пп. 298.1.1 – 298.1.4 ПКУ.
Підпунктом 298.1.1 ПКУ встановлено, що для обрання або переходу на спрощену систему оподаткування суб’єкт господарювання подає до контролюючого органу за місцем податкової адреси заяву.
Заява подається за вибором платника податків, якщо інше не передбачено ПКУ, в один з таких способів:
Суб’єкт господарювання може заявити про обрання спрощеної системи оподаткування:
Відповідна заява або відомості передаються до контролюючих органів у порядку, встановленому Законом України від 15.05.2003 №755-ІV «Про державну реєстрацію юридичних осіб, фізичних осіб – підприємців та громадських формувань».
Згідно з абзацом другим пп. 298.1.2 ПКУ, зареєстровані в установленому законом порядку суб’єкти господарювання (новостворені), які протягом 10 днів з дня державної реєстрації подали заяву щодо обрання спрощеної системи оподаткування та ставки єдиного податку, встановленої для третьої групи, яка не передбачає сплату ПДВ, вважаються платниками єдиного податку з дня їх державної реєстрації.
Відповідно до пп. 298.1.4 ПКУ, суб’єкт господарювання, який є платником інших податків і зборів відповідно до норм ПКУ, може прийняти рішення про перехід на спрощену систему оподаткування шляхом подання заяви до контролюючого органу не пізніше ніж за 15 календарних днів до початку наступного календарного кварталу. Такий суб’єкт господарювання може здійснити перехід на спрощену систему оподаткування один раз протягом календарного року.
Перехід на спрощену систему оподаткування суб’єкта господарювання, зазначеного в абзаці першому цього підпункту, може бути здійснений за умови, якщо протягом календарного року, що передує періоду переходу на спрощену систему оподаткування, суб’єктом господарювання дотримано вимоги, встановлені в п. 291.4 ПКУ.
Відповідно до пп. 3 п. 291.4 ПКУ, до платників єдиного податку, які відносяться до третьої групи, належать юридичні особи – суб’єкти господарювання будь-якої організаційно-правової форми, у яких протягом календарного року обсяг доходу не перевищує 1167 розмірів мінімальної заробітної плати, встановленої законом на 01 січня податкового (звітного) року.
Форма розрахунку доходу за попередній календарний рік, що передує року переходу на спрощену систему оподаткування, затверджується центральним органом виконавчої влади, що забезпечує формування та реалізує державну фінансову політику.
Форма заяви про застосування спрощеної системи оподаткування затверджена наказом Мінфіну від 16.07.2019 №308.
Згідно з п. 298.3 ПКУ, у заяві зазначаються такі обов’язкові відомості:
До поданої заяви додається розрахунок доходу за попередній календарний рік, який визначається з дотриманням вимог, встановлених розд. ХІV ПКУ.
Відповідно до п. 299.9 ПКУ, за бажанням зареєстрований платник єдиного податку може безоплатно та безумовно у контролюючому органі за місцем податкової адреси отримати (у тому числі в електронному вигляді) витяг з реєстру платників єдиного податку (далі – Витяг). Строк надання витягу з реєстру платників єдиного податку для зареєстрованих платників єдиного податку не повинен перевищувати одного робочого дня з дня надходження запиту, а для суб’єктів господарювання, які подали заяву щодо переходу на спрощену систему оподаткування, – двох робочих днів з дня надходження запиту. Витяг діє до внесення змін до реєстру.
Джерело: ДПС
Читайте більше:
Юридична особа на ЄП 3 групи: бухоблік, податки та звітність
Як заповнити Заяву про перехід на єдиний податок 2026: зразки
Поширені помилки юросіб-єдинників при заповненні податкових декларацій
Декларація платника єдиного податку – юридичної особи 3 групи: інструкція
Як ФОП перейти на 4 групу єдиного податку: терміни та оформлення Заяви
Кабмін схвалив пакет законопроєктів, які мають наблизити українські правила захисту комерційної таємниці до стандартів ЄС. Документи визначають, як правомірно отримувати, використовувати й розкривати комерційну таємницю, а також передбачають нові механізми її захисту в суді та відшкодування збитків у разі порушень. Окремо пропонують змінити правовий статус комерційної таємниці, виключивши її з переліку об’єктів права інтелектуальної власності
Орендуєте приміщення для бізнесу або здаєте нерухомість в оренду? Оренда та суборенда приміщень мають чимало юридичних і податкових нюансів. Хто повинен сплачувати податки? Як правильно оформити договір? Які обмеження діють для ФОП та як оподатковувати орендні платежі? Особливої уваги потребують зміни, що набрали чинності з 23 жовтня 2026 року та вплинули на оподаткування доходів від оренди нерухомості. У цій статті розберемо найважливіші питання оренди й суборенди для ФОП, пояснимо нові правила оподаткування та підкажемо, на що звернути увагу, щоб уникнути помилок і зайвих податкових витрат
Відповідно до нового експериментального проєкту, затвердженого постановою КМУ від 25.07.2024 №854 у ДПС впроваджується система управління податковими ризиками (комплаєнс-ризиками). Це означає, що податкова: аналізує внутрішні та зовнішні фактори, які можуть вплинути на сплату податків; визначає можливі ризики порушень; обирає способи реагування на ці ризики; постійно переглядає та оновлює інформацію про ризики; обмінюється даними, навчається і накопичує досвід для покращення своєї роботи
ДПС надала роз'яснення щодо порядку оподаткування ПДВ операцій зі списання (ліквідації) нематеріальних активів, які придбані без ПДВ, повністю замортизовані та більше не використовуються у господарській діяльності підприємства
ДПС повідомила, що будівельний вагончик, який використовується у господарській діяльності, може вважатися об’єктом оподаткування та підлягати відображенню у формі №20-ОПП. Водночас при застосуванні принципу укрупнення інформації окреме повідомлення про вагончик може не подаватися, якщо вже задекларована земельна ділянка, де він розміщений
Нардеп Ярослав Железняк підготував законопроєкт із семи норм для підтримки бізнесу, який постраждав від російських ударів. Серед пропозицій – річний мораторій на планові перевірки, повернення ПДВ та акцизу за знищені товари й пальне, а також спрощення відновлення документів і перевезення вцілілих товарів зі зруйнованих приміщень. Крім того, депутат пропонує створити Фонд страхування бізнесу від воєнних ризиків без підвищення податків
Пошкодження або знищення виробничого об’єкта може стати підставою для підтвердження неможливості виконання податкових обов’язків не лише щодо юридичної особи загалом, а й щодо її окремого структурного підрозділу. Водночас знищення акцизного складу саме по собі не звільняє підприємство від усіх податкових обов’язків. Пояснюємо, як оцінюють такі обставини та які особливості передбачає Порядок №225
Міністерство економіки та довкілля України розробило проєкт наказу, який передбачає масштабне оновлення та уніфікацію форм документів, що складаються Держпраці під час заходів державного нагляду (контролю). Необхідність змін зумовлена приведенням нормативно-правової бази у відповідність до законів України
Помилки в роботі Електронного кабінету не завжди означають, що платник податків порушив законодавство. Податковий кодекс передбачає поняття методологічної помилки – невідповідності алгоритмів роботи кабінету нормам податкового законодавства. Пояснюємо, що саме вважається методологічною помилкою та чому це важливо для платників податків
У 2026 році загальний зарплатний критерій для бронювання працівників критично важливих підприємств становить 25 941 грн на місяць. Однак для його виконання враховують не всі виплати: виробничі премії, надбавки та доплати можуть увійти до зарплатного показника, а лікарняні залишаються спірним питанням. Роботодавцям важливо контролювати нараховану зарплату протягом усього строку бронювання, адже її зниження нижче встановленого рівня створює ризик анулювання відстрочки. Розглянемо, які виплати враховуються, які винятки передбачає законодавство та що потрібно перевірити підприємству
Державна податкова служба надала роз'яснення щодо оподаткування та амортизації нематеріальних активів (комп’ютерних програм), які використовуються у господарській діяльності платників податку на прибуток за МСФЗ, якщо строк дії ліцензії становить 70 років після смерті автора
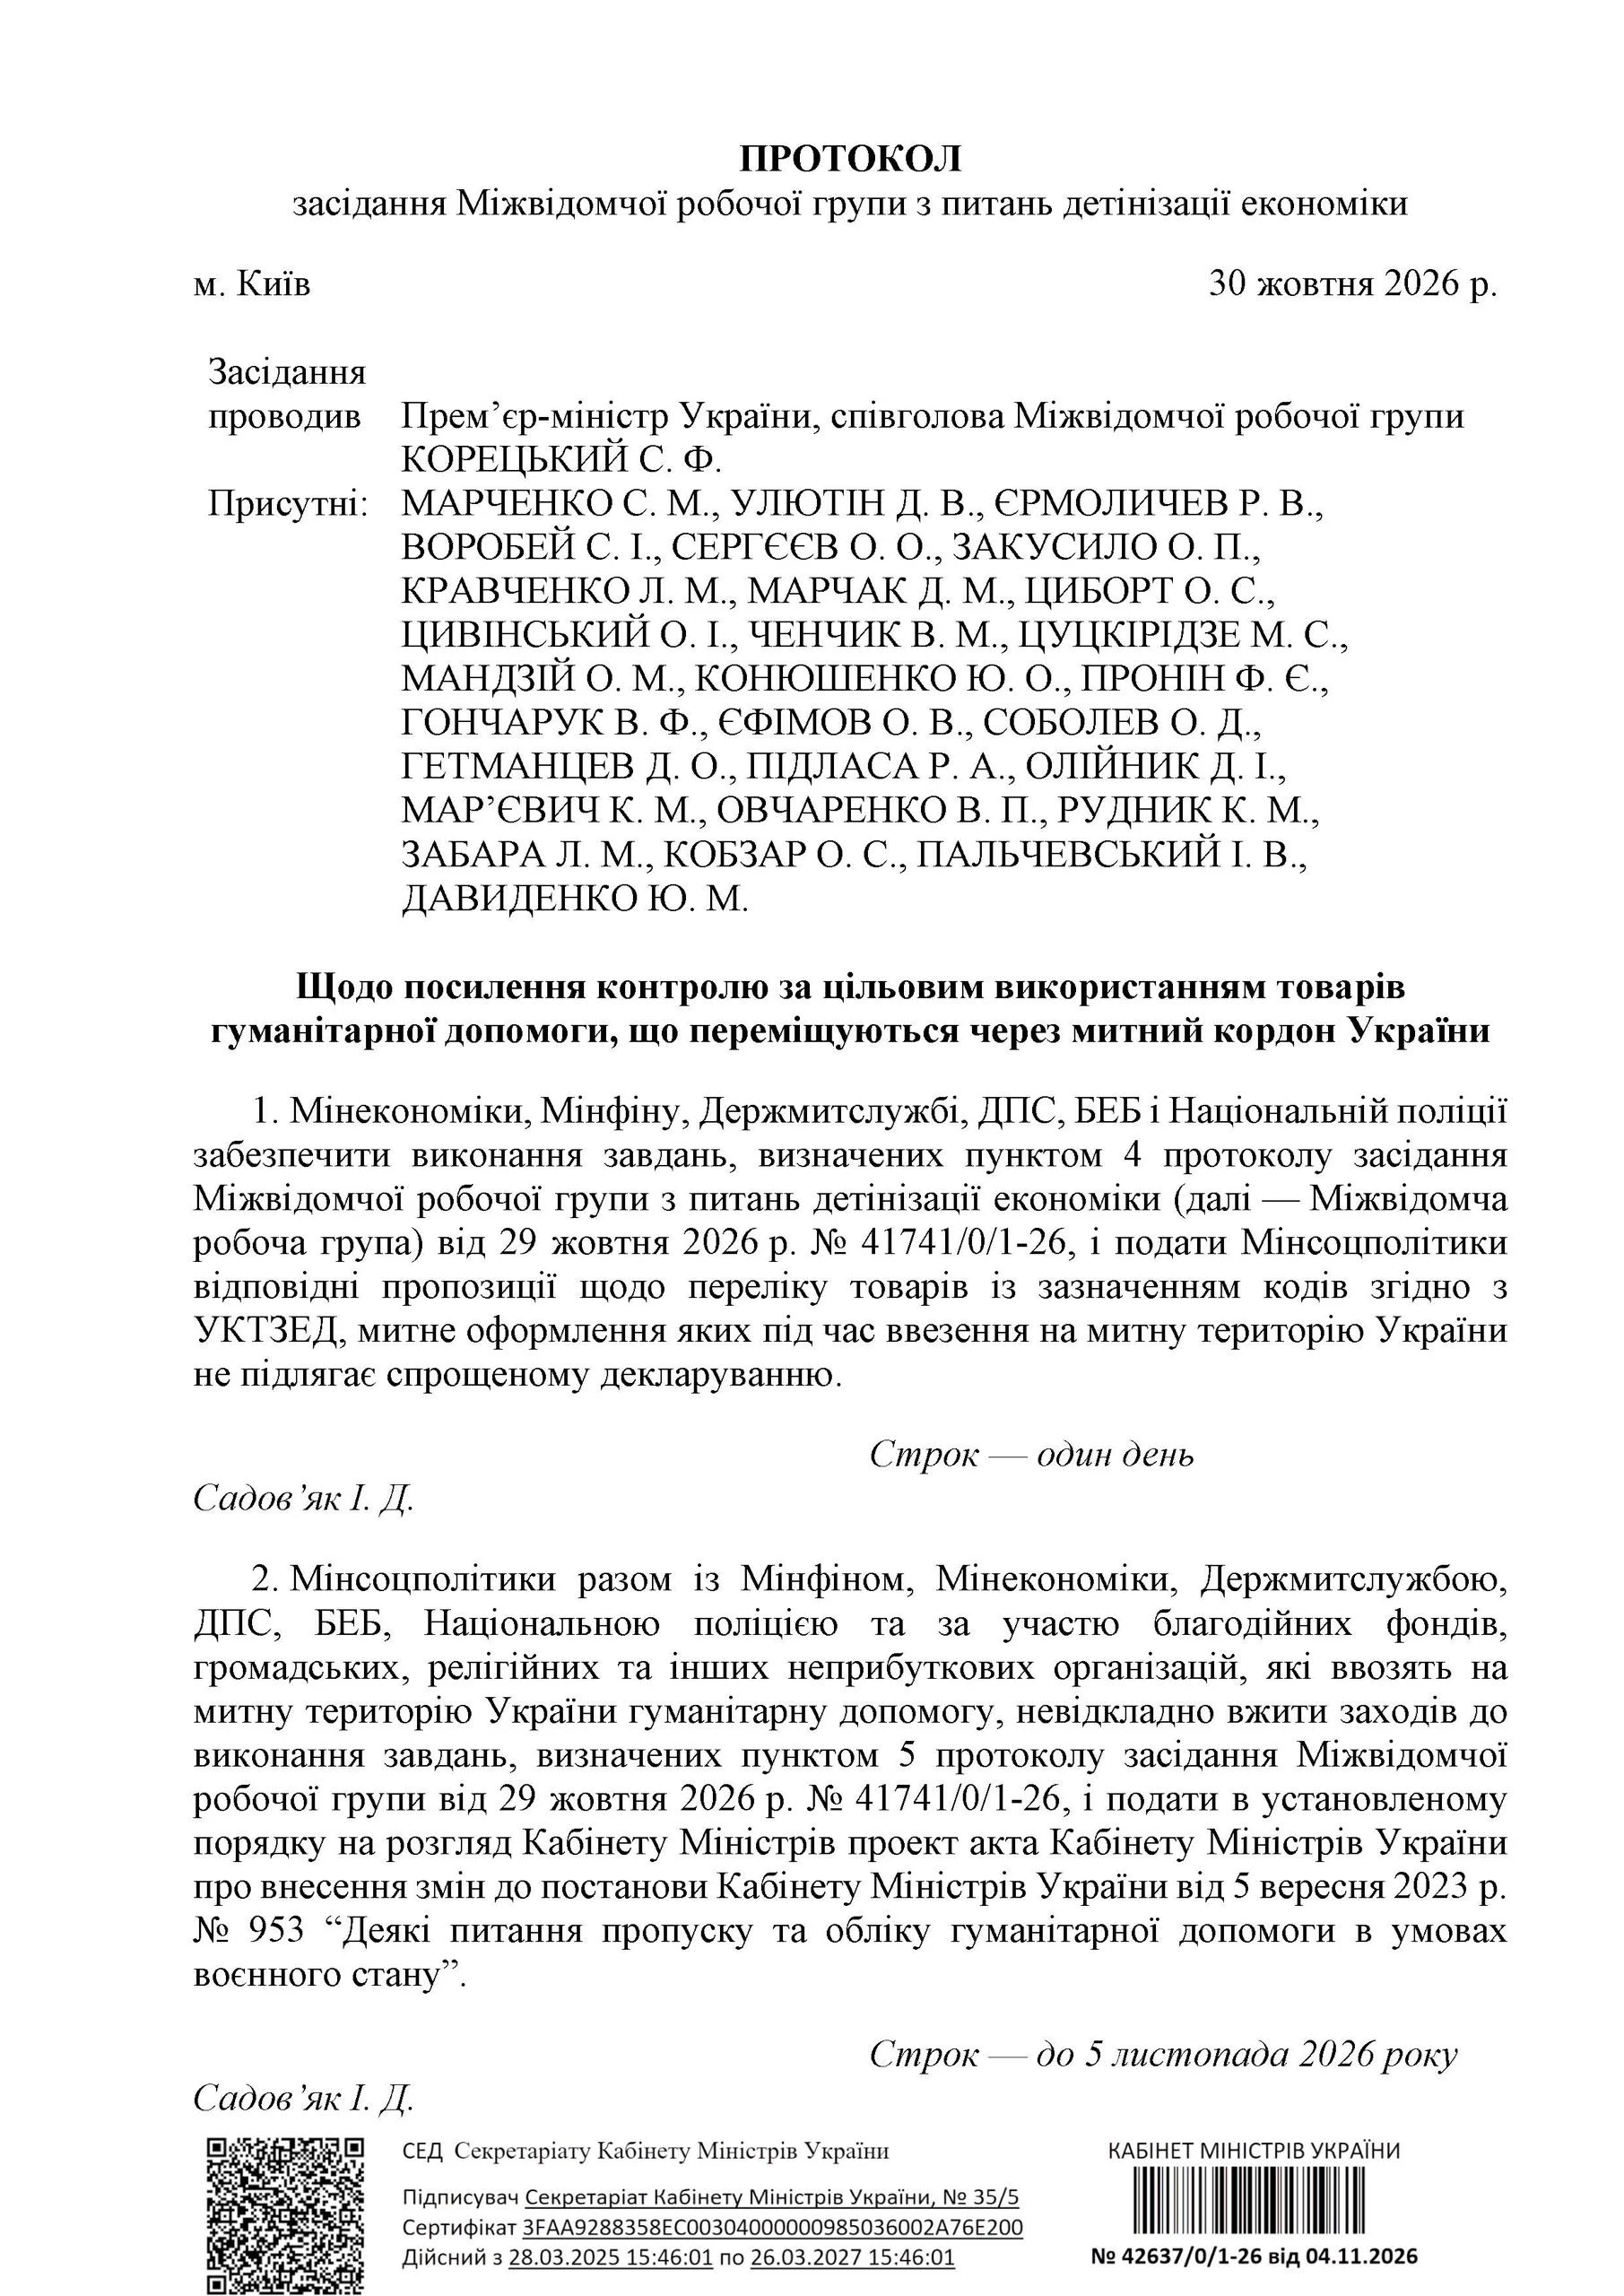
Міжвідомча робоча група визначила нові завдання для ДПС, Держмитслужби, БЕБ та інших органів у боротьбі з тіньовою економікою й ухиленням від сплати податків. Серед пріоритетів – припинення схем штучного дроблення бізнесу, протидія тіньовому імпорту та посилення контролю за гуманітарною допомогою. Також планують створити спільний аналітичний кабінет податкової, митниці та БЕБ для відстеження руху товарів. Основні заходи мають виконати до 13 листопада – 1 грудня 2026 року, а окремі завдання – протягом семи днів
У статті розглянули, як ФОП правильно звільнити найманих працівників у разі припинення діяльності: підстави звільнення, строки попередження, виплату вихідної допомоги та проведення остаточного розрахунку. Пояснили, які документи потрібно оформити в день звільнення, як подати Податковий розрахунок та уникнути штрафів. Окремо розібрали фінансові питання перед закриттям ФОП: перевірку заборгованостей, сплату єдиного податку, військового збору та ЄСВ, нюанси пільг, подання ліквідаційної звітності, закриття РРО/ПРРО, форми №20-ОПП і підприємницьких рахунків
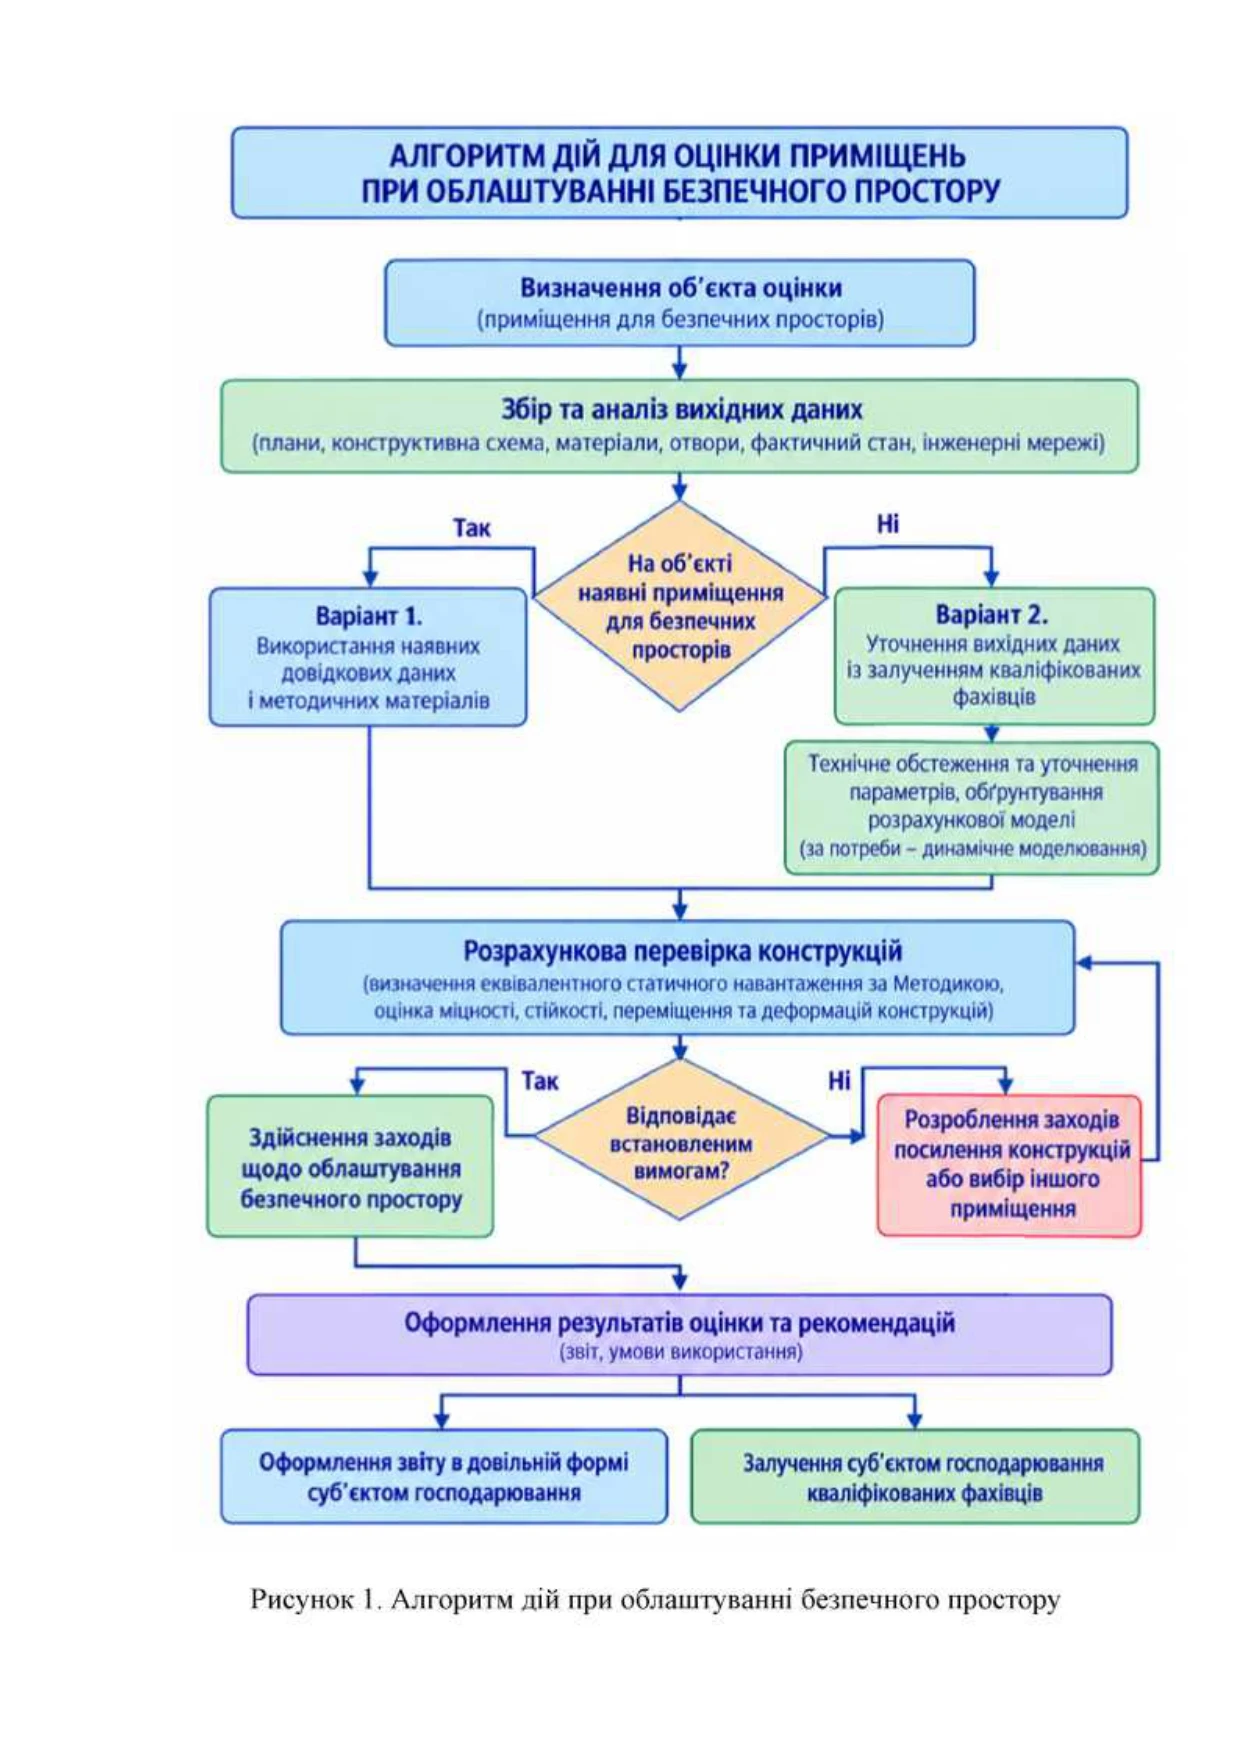
ДСНС оприлюднила методичні рекомендації щодо облаштування безпечних просторів на підприємствах. Документ визначає, хто відповідає за їх створення, як обрати придатне приміщення та які технічні вимоги врахувати для захисту працівників і відвідувачів від вибухової хвилі та уламків. Зокрема, рекомендують надавати перевагу підвальним і цокольним приміщенням, а безпеку простору підтверджувати розрахунками та документувати відповідним звітом
Оновлення критеріїв критичності та перегляд лімітів бронювання змушують роботодавців оцінити, чи збережеться статус критично важливого підприємства та чи не втратять працівники бронювання. Адвокат Ганна Лисенко радить не чекати офіційного перегляду, а вже зараз перевірити підстави отримання критичності, актуальність документів і використану квоту
Чи потрібно подавати Звіт про внесок за працевлаштування осіб з інвалідністю, якщо на ТОВ є лише директор, який перебуває у відпустці без збереження зарплати, а у ФОП є один найманий працівник, який також перебуває у відпустці без збереження зарплати?