Експерт
Юлія КоваленкоПрактикуючий головний бухгалтер великої групи компаній, податковий консультант, викладач фінансового та податкового обліку, спікер


🚨КВЕД-2027: що зміниться для Вашого бізнесу?
Коди NACE 2.1-UA оновлено 08.10.2026! Дізнайтеся, який новий код відповідатиме Вашому КВЕДу
Юридичні особи на єдиному податку – це не лише спрощене оподаткування, а й обов’язок вести повноцінний облік, подавати фінзвітність і правильно розраховувати дохід. Розглянемо основні вимоги до обліку, звітності та типові помилки, яких варто уникати
Юридичні особи на єдиному податку 3 групи – це підприємства, які обрали спрощену систему оподаткування з метою зменшення податкового навантаження та спрощення звітності. Така форма діяльності є популярною серед малого та середнього бізнесу, особливо у сфері послуг, оренди, торгівлі та ІТ.
Основні характеристики:
Таблиця 1
Суб’єкт | Юридична особа будь-якої організаційно-правової форми (переважно ТОВ) |
Обсяг доходу | Не перевищує 1167 розмірів мінімальної зарплати, встановленої на 1 січня звітного року (в 2025 році це 9 336 000,00 грн) |
Кількість працівників | Не обмежена |
Ставка ЄП податку | 5% від доходу – без ПДВ; 3% від доходу – з ПДВ |
Обмеження | Заборонено здійснювати деякі види діяльності (наприклад, азартні ігри, обмін валют, виробництво підакцизних товарів тощо) – п. 291.5 Податкового кодексу України (далі – ПКУ). Не можна бути засновником або учасником інших юридичних осіб (у разі деяких комбінацій). Не дозволено працювати з певними категоріями контрагентів на спрощеній системі (наприклад, неприбутковими організаціями в окремих випадках) |
Попри назву «спрощена система оподаткування», юридичні особи 3 групи ЄП не звільняються від обов’язку ведення бухгалтерського обліку. Закон України від 16.07.1999 №996-XIV «Про бухгалтерський облік та фінансову звітність» (далі – Закон про бухоблік) зобов’язує всіх юросіб, незалежно від податкового статусу, фіксувати господарські операції, складати фінансову звітність і забезпечувати її достовірність.
Юрособа зобов’язана організувати бухоблік відповідно до національних стандартів (або МСФЗ – для окремих категорій), забезпечити збереження первинних документів, регістрів обліку, облікової політики.
Кожне підприємство повинно мати внутрішній наказ про облікову політику, де визначаються:
Усі операції підтверджуються первинними документами (акти, накладні, договори, рахунки тощо). Вони мають містити обов’язкові реквізити згідно із Законом про бухоблік.
Облік ведеться за допомогою бухгалтерських регістрів – вручну або в програмному забезпеченні. Облік витрат ведеться, хоча вони не впливають на суму єдиного податку.
Ведення бухобліку регулюється національними положеннями (стандартами) бухгалтерського обліку (далі – НП(С)БО). Ось головні з них, які стосуються більшості підприємств:
Важливо регулярно звіряти податковий облік із бухгалтерським.
Помилки в обліку можуть спричинити проблеми при перевірках, зняття з реєстрації платника ЄП або навіть фінансові санкції.
Бухгалтерський облік – це не формальність, а правовий інструмент захисту бізнесу. Правильне ведення обліку дозволяє не лише уникати штрафів, а й приймати зважені управлінські рішення.
Юридичні особи на 3 групі єдиного податку, попри спрощену систему оподаткування, зобов’язані вести бухгалтерський облік та подавати фінансову звітність. Це пряма вимога Закону про бухоблік та ПКУ.
Залежно від розміру та статусу підприємства подаються:
Таблиця 2
Повна фінансова звітність (стандартна) | Спрощена звітність (за НП(С)БО 25) |
Баланс (Звіт про фінансовий стан) Форма №1 Звіт про фінансові результати (Звіт про сукупний дохід) Форма №2 Звіт про власний капітал Форма №3 Звіт про рух грошових коштів Форма №4 Примітки до звітності Форма №5 | Спрощений Баланс Форма 1-м Спрощений Звіт про фінансові результати Форма 2-м |
Всі інші | Згідно зі ст. 2 Закону про бухоблік, право на спрощену фінансову звітність мають малі підприємства, які відповідають хоча б двом із трьох таких критеріїв на дату балансу: Чистий дохід від реалізації продукції (товарів, робіт, послуг) – не перевищує 10 млн євро в еквіваленті; Загальна балансова вартість активів – не перевищує 10 млн євро; Середня кількість працівників протягом року – не більше 50 осіб. |
Подання здійснюється у паперовому або електронному вигляді (через M.E.Doc, СОТА, Єдине вікно подання звітності тощо). Обрати тип звітності (повну чи спрощену) можна на підставі відповідності критеріям підприємства.
Строки подання фінансової звітності:
Від редакції. Звертаємо увагу, що зазначена позиція є виключно авторською думкою автора матеріалу. Редакція рекомендує орієнтуватися на норми чинного законодавства і офіційні роз’яснення контролюючих органів
Для юридичних осіб на єдиному податку 3 групи правильне визначення та фіксація доходів – критично важлива частина обліку. Адже саме від обсягу задекларованого доходу залежить сума податкового зобов’язання. Крім того, неправильне визнання доходу може призвести до штрафів або втрати статусу платника ЄП.
Згідно з пп. 292.1 ПКУ, доходом юридичної особи на єдиному податку є:
Не включаються: ПДВ (якщо обрано ставку 3%), повернення авансів, кошти за кредитами/фіндопомогою, а також доходи, отримані помилково (з обов’язковим поверненням).
Момент визнання доходу: дата зарахування коштів на поточний рахунок чи в касу або дата фактичного надходження безоплатно отриманих товарів/послуг.
Доходи визначаються за касовим методом – тобто не на момент виписки рахунку чи акту, а саме коли кошти фізично надійшли.
Документація, яку потрібно вести:
Бухгалтерський облік доходів проводиться відповідно до НП(С)БО 15, доходи відображаються в обліковій системі з урахуванням аналітики (контрагент, дата, призначення платежу).
Для юридичних осіб вести Книгу обліку доходів – не обов’язково. Законодавство передбачає ведення повноцінного бухгалтерського обліку, а не Книги, як для ФОП. Однак, аналогічні реєстри можуть використовуватись внутрішньо для зручності.
Юридичні особи на 3 групі єдиного податку звітуються шляхом подачі Декларації платника єдиного податку – юридичної особи (ідентифікатор форми J0103509). Цей документ – основна форма податкової звітності для таких підприємств.
Про заповлення Декларації розповідали у статті: «Декларація платника єдиного податку – юридичної особи 3 групи: інструкція»
Форма декларації затверджена наказом Мінфіну України від 19.06.2015 №578 (зі змінами). Вона містить такі основні розділи:
Сума податкового зобов’язання розраховується як:
Фінансова звітність – подається обов’язково як додаток (розділ V Декларації).
Строки подання декларації: щоквартально – протягом 40 календарних днів після закінчення звітного кварталу.
Хоча юридичні особи на єдиному податку користуються спрощеним податковим режимом, вимоги до ведення бухгалтерського обліку залишаються майже такими самими, як і для підприємств на загальній системі. Вони так само зобов’язані фіксувати доходи, витрати, активи, вести облік зарплати, складати фінансову звітність і подавати її до податкової та органів статистики.
Проте є суттєві відмінності у податковому обліку: на ЄП підприємство сплачує податок лише з доходу, без урахування витрат і без податкових різниць.
Натомість на загальній системі – все навпаки: ключову роль відіграє саме прибуток, а отже, витрати та амортизація мають податкове значення.
Розглянемо ключові різниці.
Облік витрат
Для юридичних осіб на єдиному податку 3 групи витрати фіксуються у бухгалтерському обліку згідно з НП(С)БО – тобто підприємство зобов’язане обліковувати оренду, зарплату, канцелярію, оплату послуг, придбання основних засобів тощо. Проте ці витрати не впливають на розрахунок податку. Сума податку визначається виключно від обсягу отриманого доходу (3% або 5%), незалежно від того, які витрати були здійснені.
Натомість для юросіб на загальній системі ситуація інша: витрати мають прямий вплив на оподаткування. Підприємство сплачує податок на прибуток (18%) лише з тієї суми, яка залишилась після вирахування всіх допустимих витрат із доходів. Чим більше обґрунтованих витрат – тим менший оподатковуваний прибуток.
Амортизація
У юросіб на ЄП 3 групи амортизація нараховується лише в межах бухгалтерського обліку, з метою формування фінансової звітності (наприклад, Балансу чи Звіту про фінрезультати). Тобто вона відображається на рахунках обліку, але не враховується у формулі розрахунку податку.
На загальній системі оподаткування амортизація має подвійне значення: вона враховується як у бухобліку, так і в податковому. Це дозволяє щомісяця/щокварталу зменшувати податковий прибуток на суму амортизаційних відрахувань, тим самим знижуючи податкове навантаження.
Попри спрощений режим оподаткування, юридичні особи на ЄП 3 групи часто припускаються серйозних помилок у бухгалтерському та податковому обліку. Частина з них зумовлена недооцінкою вимог до фінансової звітності або плутаниною між спрощеним і загальним режимами.
Ось найпоширеніші помилки, яких варто уникати:
1. Відсутність або формальне складання облікової політики.
Багато підприємств не мають наказу про облікову політику або копіюють шаблон без адаптації. Це порушення, яке виявляється на перевірках, і свідчить про хаотичний облік.
2. Неведення повноцінного бухгалтерського обліку.
Часто помилково вважається, що на ЄП бухоблік не обов’язковий. Насправді, ведення обліку активів, зобов’язань, доходів і витрат є обов’язковим, незалежно від системи оподаткування.
3. Подання декларації без фінансової звітності.
Без фінансової звітності декларація вважається неподаною. Це одна з найбільш критичних і частих помилок.
4. Визнання доходу не за касовим методом.
Доходи на ЄП 3 групи обліковуються лише за фактом надходження коштів, а не на підставі рахунків або актів. Неправильне визнання може призвести до завищення або заниження податкових зобов’язань.
5. Ігнорування обліку основних засобів та амортизації.
Навіть якщо амортизація не впливає на податок, вона має відображатись у фінансовій звітності. Часто її не ведуть або ведуть неправильно. Балансова вартість обладнання має значення при продажу основного засобу та вимагається при знятті з обліку транспортних засобів.
6. Недокументовані витрати.
Витрати без первинних документів не можуть бути включені у звітність і є порушенням вимог до бухобліку. Це стосується як послуг, так і придбаних товарів. Первинні документи мають велике неподаткове значення, оскільки фіксують факт здійснення господарської операції. Вони можуть бути доказом в судових та податкових спорах.
7. Помилки в розрахунках або заповненні декларації.
Наприклад: неправильна ставка, не той період, не та форма (не J0103509), відсутність цифрового підпису, невірна ДПІ в електронній формі.
8. Застосування заборонених КВЕДів або незареєстрованих.
Якщо юридична особа здійснює діяльність, не зазначену в реєстрі КВЕД, або яка заборонена для ЄП – це порушення правил перебування на спрощеній системі.
Юридичні особи на єдиному податку 3 групи, попри спрощене оподаткування, не звільняються від ведення повноцінного бухгалтерського обліку. Це означає, що облік доходів, витрат, основних засобів, складання фінансової звітності та дотримання стандартів обліку – усе залишається обов’язковим.
Основні висновки:
Рекомендації:
Шаблони та зразки документів:
Наказ про облікову політику ТОВ
Наказ про облікову політику в ІТ-сфері
Книга обліку доходів платника єдиного податку
Наказ про облікову політику неприбуткової організації
Наказ про облікову політику виробничого підприємства
Наказ про облікову політику комунального підприємства
Наказ про облікову політику сільськогосподарського підприємства
Читайте більше:
Юрособа на 3 групі ЄП: проводка по нарахуванню ВЗ 1%
Декларація єдинника 3 групи ФОП і юрособи за півріччя 2025 року
Декларація платника єдиного податку – юридичної особи 3 групи: інструкція
Єдиний податок 3 групи 3%: граничний дохід 9336000,00 грн - це з ПДВ чи без
Як юрособі 3 групи знайти рахунок для сплати військового збору у 2025 році: інструкція
Із 27 жовтня 2026 року отримання статусу критично важливого підприємства відбуватиметься за оновленою процедурою, передбаченою постановою КМУ №1328. Тепер уповноважений орган має розглянути документи підприємства, передати звернення до Координаційного центру та врахувати його рекомендації перед ухваленням остаточного рішення. Загальний строк розгляду може суттєво збільшитися, адже центр має до одного календарного місяця на підготовку рекомендацій
Платники податку на прибуток зобов'язані подавати фінансову звітність разом з податковою декларацією. А для деяких підприємств, звітність повинна супроводжуватися аудиторським висновком та подаватися до 10 червня року, наступного за звітним
Якщо в Електронному кабінеті немає інформації про об’єкт оподаткування, щодо якого подавали паперову заяву за формою №20-ОПП, а примірник із відміткою про отримання втрачено, платник податків може звернутися до податкової для звірки даних. Водночас за неподання заяви у встановлені строки передбачені штрафи. Тож важливо з’ясувати, чи була заява отримана контролюючим органом, перш ніж робити висновки про відповідальність
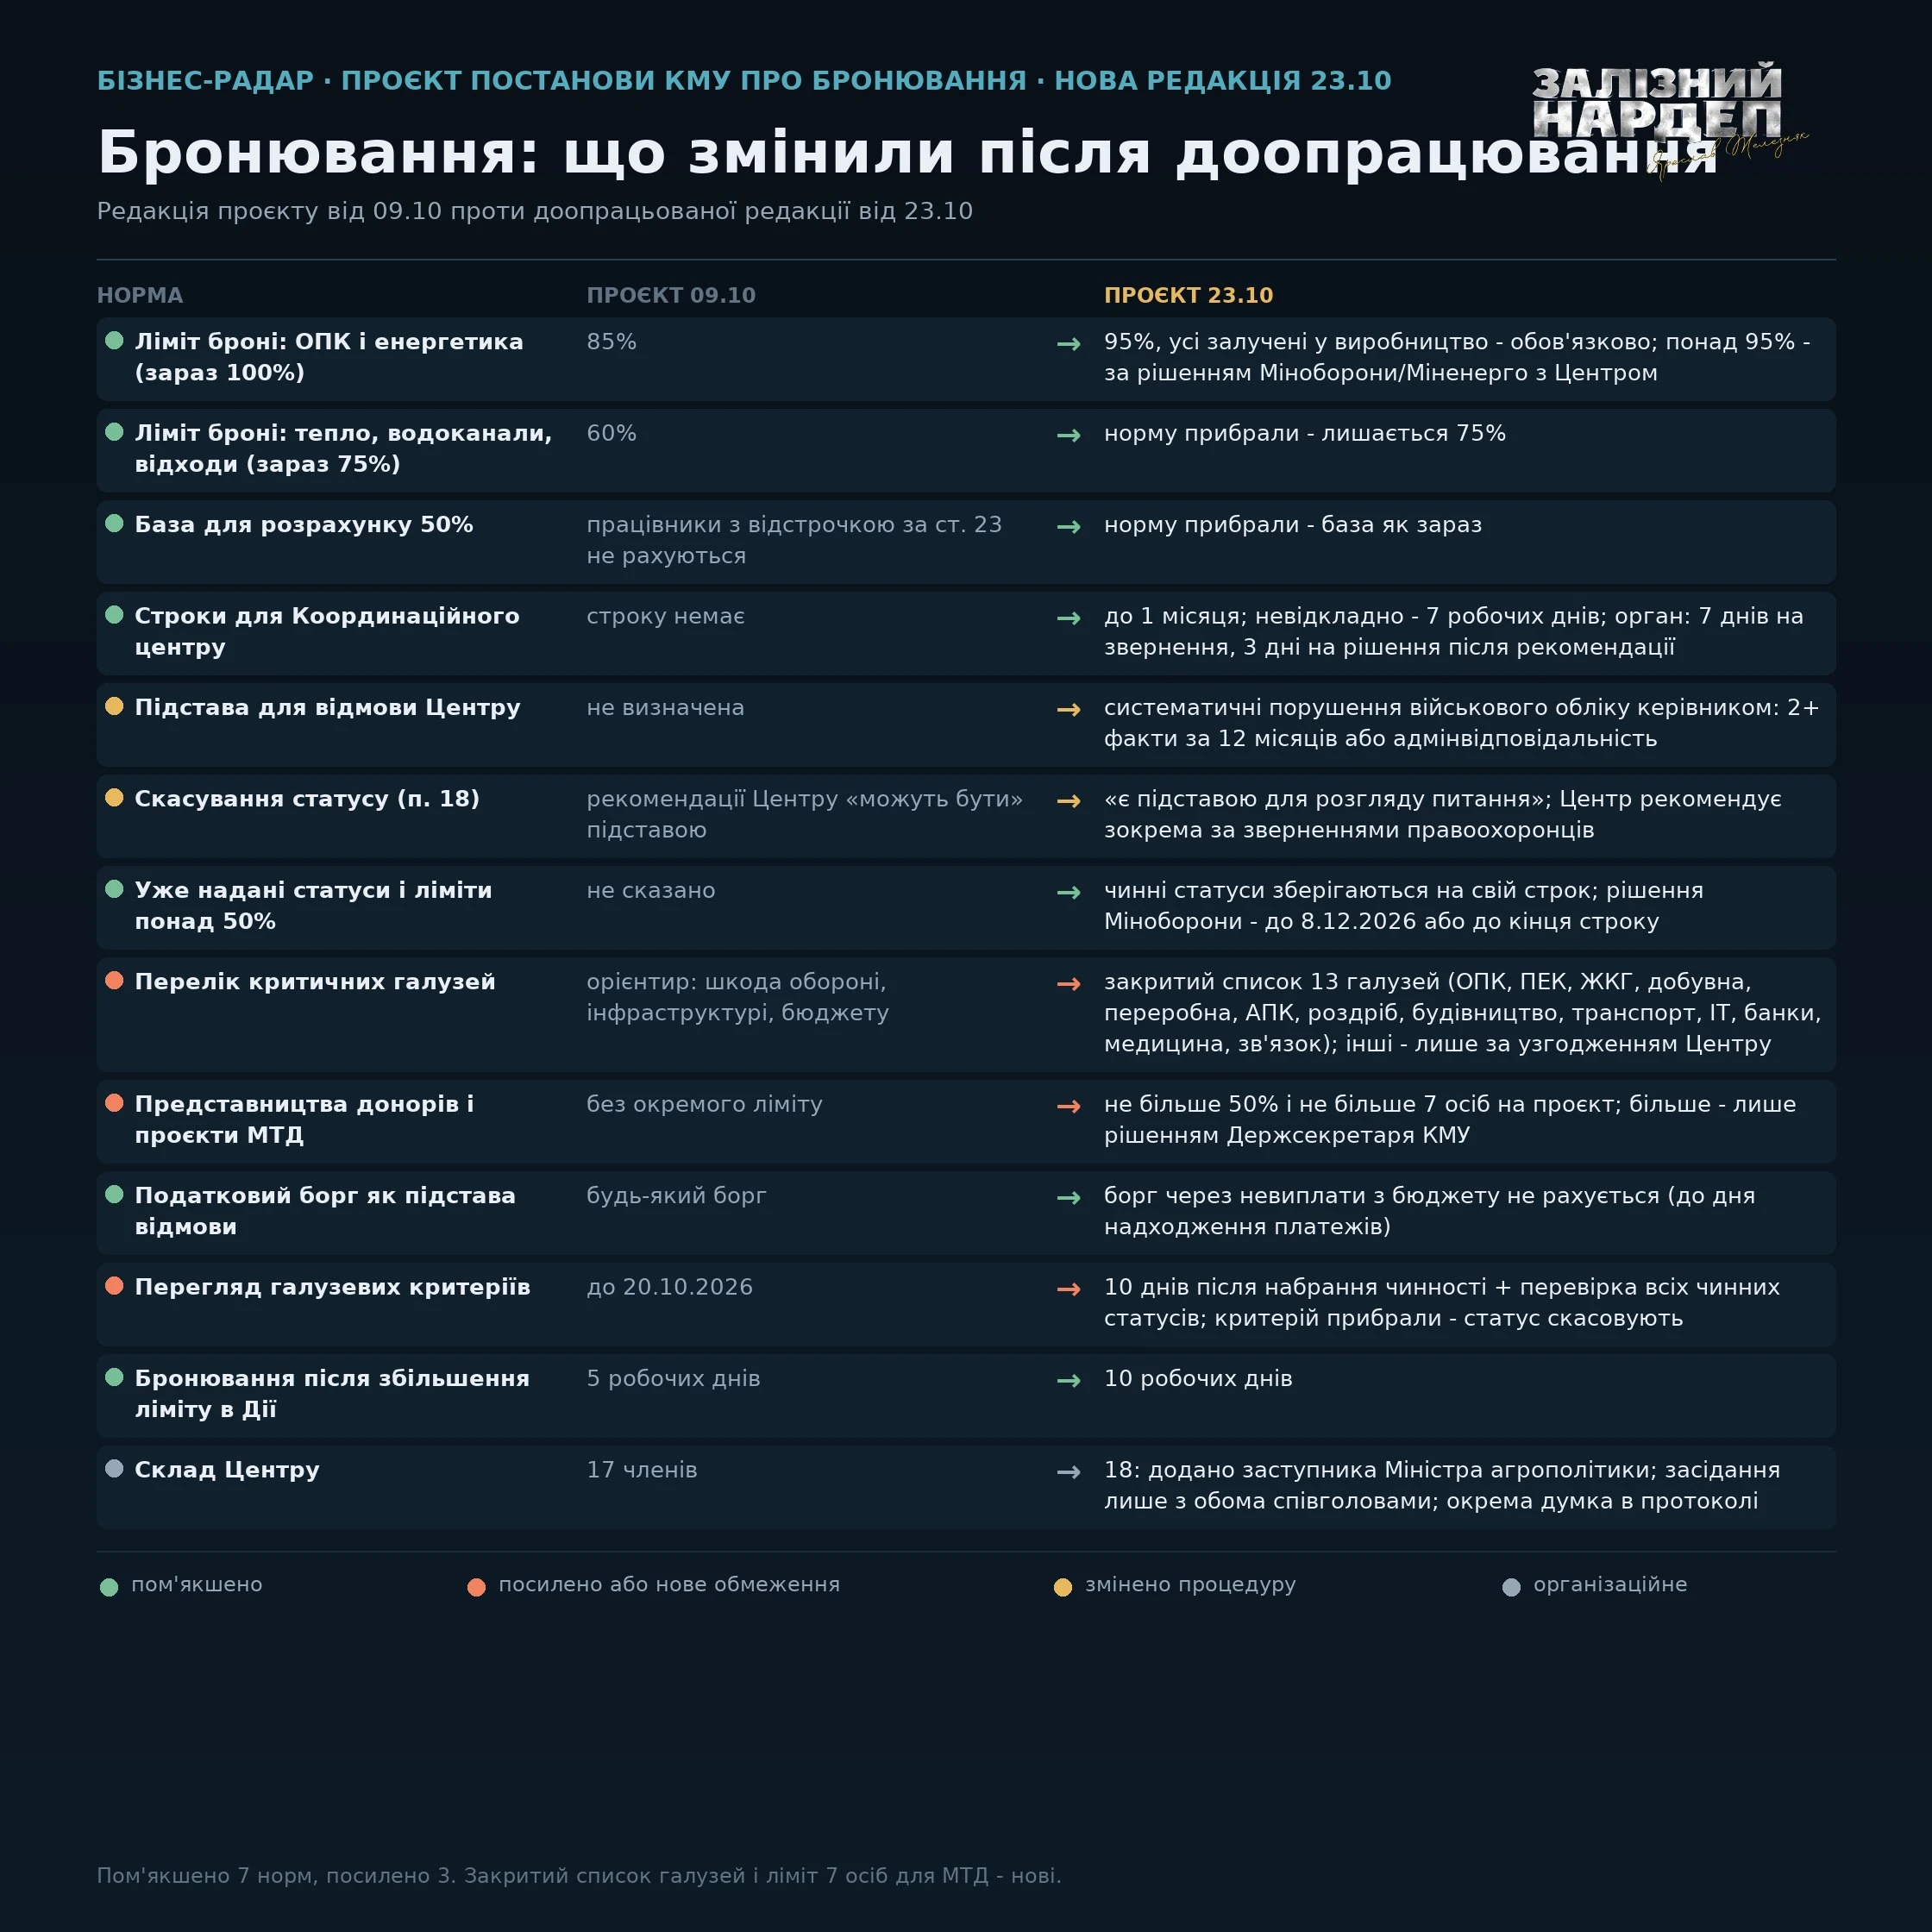
Постанова КМУ від 23.10.2026 №1328 уточнює правила визначення критично важливих підприємств і бронювання працівників. Чинні статуси критичності не скасовуються автоматично, а галузеві та регіональні критерії мають переглянути протягом 10 днів. Документ також передбачає участь Координаційного центру в погодженні критеріїв і збільшенні ліміту бронювання понад 50%. Розглянемо, як зміни вплинуть на підприємства, зокрема гуманітарної сфери, та що потрібно зробити для збереження або отримання статусу критично важливого
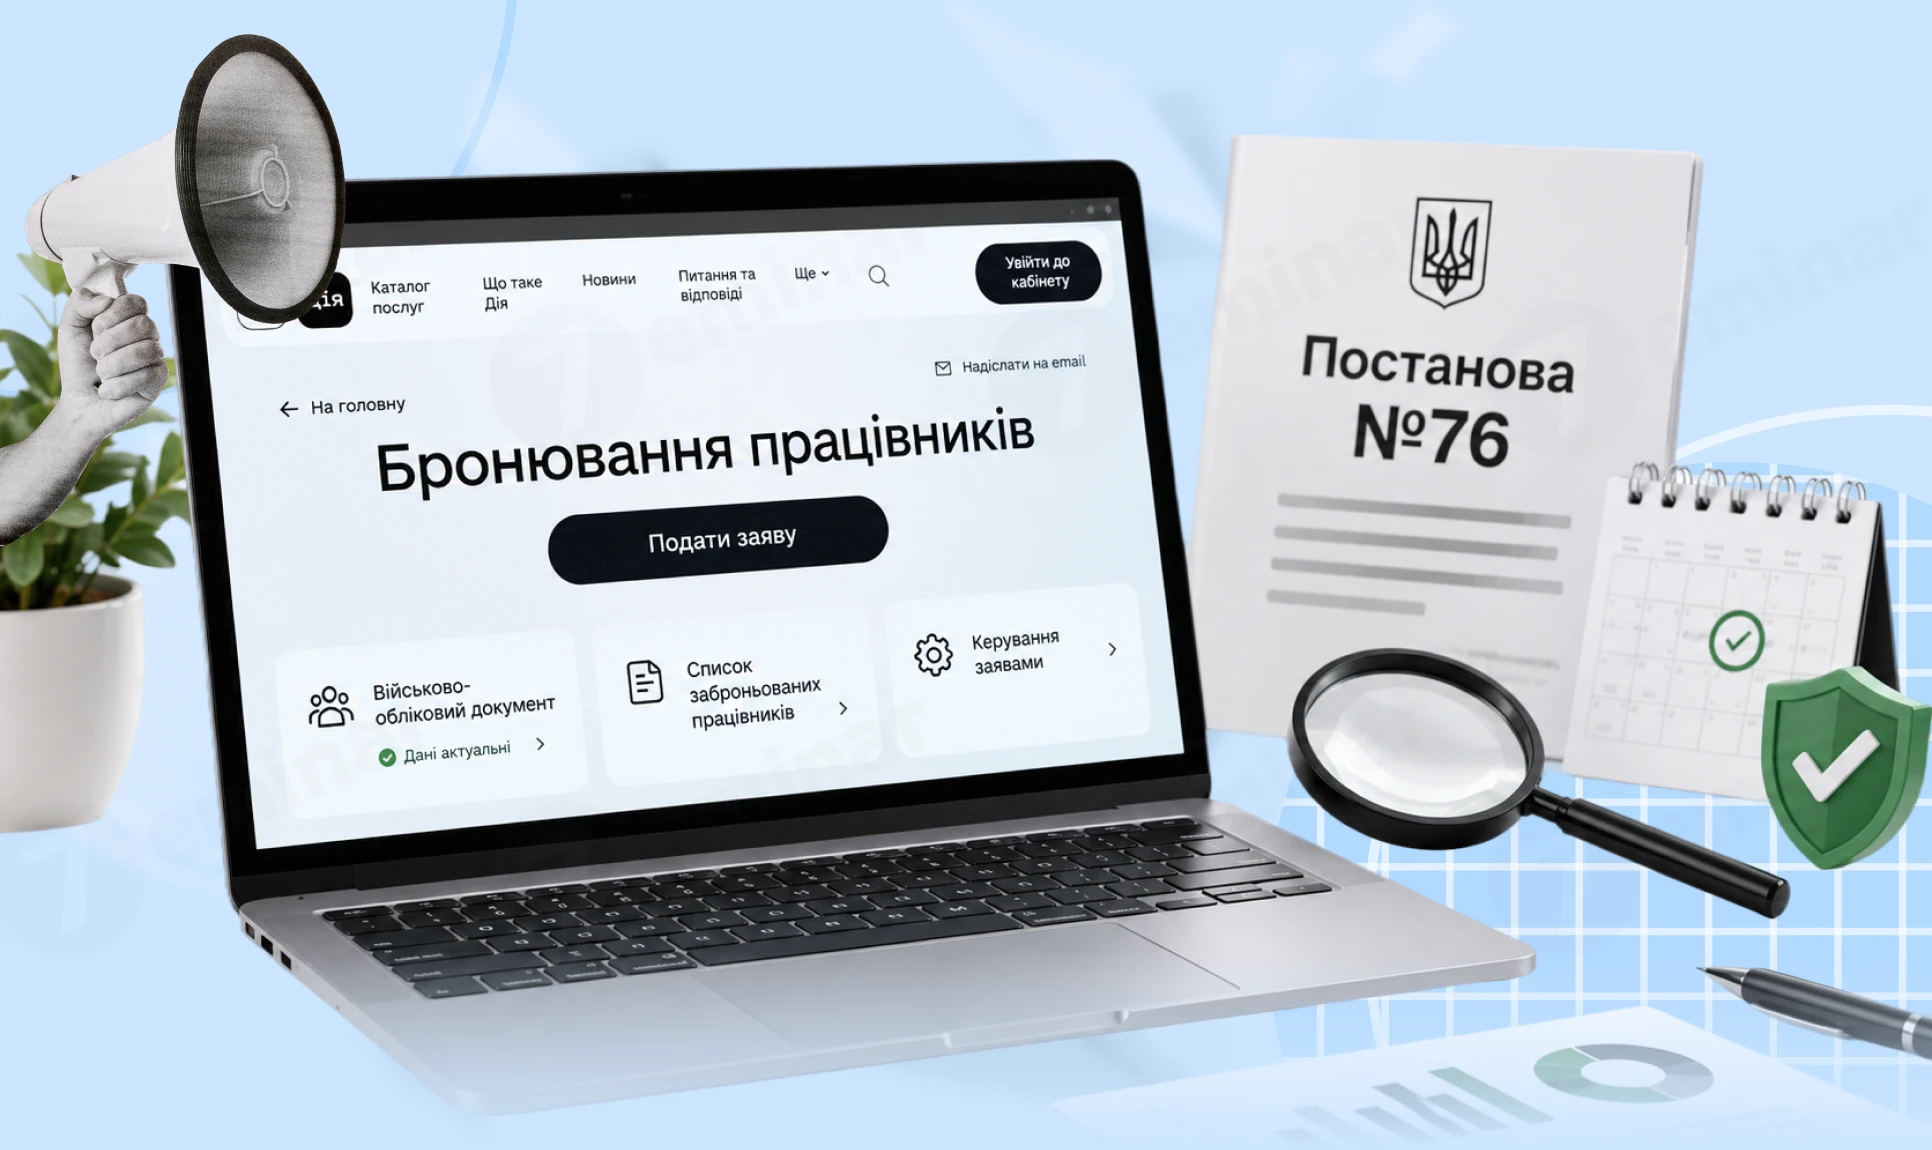
ФОП на загальній системі оподаткування не можуть включати до складу витрат втрати товарів унаслідок природного убутку або псування. Податковий кодекс України не передбачає таких витрат у переліку тих, що безпосередньо пов’язані з отриманням доходу
Постанова КМУ від 23.10.2026 №1328, яка набрала чинності 27 жовтня, запроваджує перегляд галузевих і регіональних критеріїв визначення критично важливих підприємств. Центральні органи виконавчої влади та обласні військові адміністрації мають зробити це протягом 10 днів. Раніше ухвалені рішення про критичність залишаються чинними до завершення встановленого строку, однак якщо критерій, за яким підприємство отримало статус, скасують, критичність також буде втрачено. Тож підприємствам варто стежити за оновленням критеріїв, щоб оцінити ризики для свого статусу та бронювання працівників
Верховний Суд підтвердив правомірність звільнення працівника за прогул після скасування режиму надомної роботи. Працівник відмовився ознайомитися з наказом, а після зміни умов праці продовжив працювати вдома замість виходу до офісу. Суд дійшов висновку, що роботодавець належно повідомив працівника про зміни та дотримався процедури звільнення. Розглянемо, які правові висновки варто врахувати роботодавцям
Фізична особа, яка здійснює незалежну професійну діяльність, має право включити до складу витрат суму оплачених орендних платежів за наступний рік на підставі документального підтвердження факту їх сплати, якщо договором оренди передбачена можливість сплати у звітному році платежів за наступний рік
Із 27 жовтня 2026 року в Україні працює новий Координаційний центр з організації бронювання військовозобов’язаних. Він не ухвалюватиме рішень про бронювання самостійно, проте його рекомендації впливатимуть на отримання критичного статусу, збільшення лімітів бронювання та перегляд уже наданого статусу. Окремі ризики для бізнесу – звернення правоохоронців і систематичні порушення правил військового обліку керівником. Розбираємося, які повноваження отримав центр і що це означає для підприємств
Із 27 жовтня 2026 року державні реєстратори перевіряють правові підстави користування нерухомістю, адресу якої зазначають як місцезнаходження юридичної особи. Нові вимоги стосуються реєстрації створення компанії та зміни її місцезнаходження. Якщо офіс орендують, для підтвердження права користування може знадобитися договір оренди, а реєстратор додатково перевірить право власності орендодавця. Розглянемо, що потрібно врахувати бізнесу під час реєстраційних дій

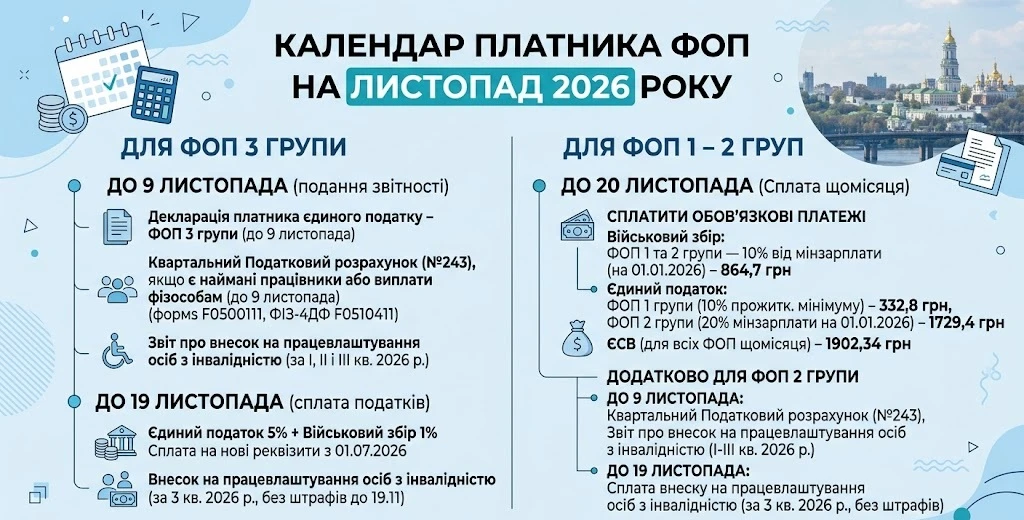
У листопаді 2026 року ФОП 1 – 3 груп мають подбати про сплату податків і внесків, а підприємці з найманими працівниками – ще й про подання звітності. Які декларації та звіти подати до 9 листопада, які платежі сплатити до 19 – 20 листопада та на що звернути увагу щодо внеску на працевлаштування осіб з інвалідністю – зібрали в одному матеріалі
Відпустка без збереження заробітної плати надається виключно за бажанням працівника, і навіть під час воєнного стану роботодавець не має права примушувати персонал писати відповідні заяви. Відсутність роботи чи фінансові труднощі підприємства не є підставою для примусового відправлення працівників у неоплачувану відпустку

ФОПи можуть отримати від держави від 15 000 до 30 000 грн на забезпечення енергонезалежності. Із 27 жовтня 2026 року діють оновлені правила надання допомоги: скасовано вимогу щодо використання Дія.Картки, а кошти перераховують на спеціальний рахунок IBAN і витрачають безготівково на енергообладнання та його монтаж. Розглянемо, хто має право на виплату, як подати заяву через Дію, на що можна витратити кошти та яких умов потрібно дотримуватися, щоб не довелося повертати допомогу
Уряд постановою №1328 від 23 жовтня 2026 року уточнив правила бронювання військовозобов’язаних. Зміни стосуються погодження збільшення квоти понад 50%, окремих підприємств оборонно-промислового та паливно-енергетичного комплексів, громадських і благодійних організацій, а також виконавців міжнародних проєктів. Що це означає для роботодавців, які умови потрібно виконати та чому практичне застосування нових правил поки викликає запитання – розбираємо далі

До 7 листопада 2026 року держоргани мають переглянути критерії, за якими підприємства отримують статус критично важливих. Постанова КМУ №1328 передбачає, що за результатами такого перегляду статус можуть скасувати підприємствам, які більше не відповідатимуть оновленим вимогам. Водночас раніше ухвалені рішення залишаються чинними протягом установленого строку, якщо їх не скасують. Розповідаємо, що змінюється для роботодавців і чи варто вже зараз готувати документи на отримання критичності

ФОПи та малі підприємства можуть отримати від 15 000 до 30 000 грн на придбання енергообладнання та його монтаж. Розмір допомоги залежить від кількості найманих працівників, а подати заяву потрібно через портал «Дія». Розповідаємо, хто має право на виплату, на що можна витратити кошти та які умови необхідно виконати після їх отримання

У Державному аграрному реєстрі (ДАР) тимчасово призупинили прийом заявок на визначення агропідприємств критично важливими. Причина – постанова КМУ №1328 від 23 жовтня 2026 року, яка передбачає перегляд і узгодження критеріїв критичності відповідно до оновлених вимог