

☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
За новою редакцією п.п. 1.3 п. 161 підрозд. 10 розд. ХХ ПКУ ставка збору від об’єкта оподаткування становитиме : ... 2) для військовослужбовців та працівників Збройних Сил, ....Державної спеціальної служби транспорту – 1,5 %. Якщо підприємство має мобілізованих працівників, які є військовослужбовцями, та виплачує таким працівникам матеріальну допомогу, то за якою ставкою утримувати вз із такої матеріальної допомоги 1,5% чи 5%?
👆 Таке питання надійшло до сервісу «Особистий Консультант», наші експерти ретельно працювали над ним та надали вичерпну відповідь🕵️:
До набрання чинності Закону №4015 про підвищення податків застосовується ставка військового збору (ВЗ) 1,5%. Після набрання чинності Закону, ставка ВЗ для всіх доходів працівників, які підлягають оподаткуванню, – 5%.
Мобілізований працівник для підприємства залишається у статусі найманого працівника, а не військовослужбовця. Тому його доходи будуть оподатковуватися за ставкою ВЗ 5%. Пільгову ставку застосовують податкові агенти, які є військовими частинами ЗСУ чи іншими військовими формуваннями.
У разі виплати працівнику разової матеріальної допомоги, ВЗ утримується із суми перевищення над розміром неоподатковуваної допомоги відповідно до пп. 170.7.3 ПКУ. У 2024 році – 4240 грн.
👌 Сервіс «Особистий Консультант» – це письмові безлімітні швидкі відповіді (від 15 хвилин) на професійні питання. Отримайте доступ до сервісу, оформивши передплату у пакетах «Професіонал», «Преміум» або «Преміум ПРО».
Джерело: 7еminar
Первинні документи є основою бухгалтерського обліку та підтвердження господарських операцій підприємства. Законодавство чітко визначає перелік обов’язкових реквізитів, без яких документ може втратити юридичну силу. Водночас у деяких випадках допускається відсутність окремих підписів або даних, якщо це прямо передбачено договором між сторонами. Також Мінфін нагадує про вимоги до оформлення бланків та обов’язкове прокреслення вільних рядків у документах
Чи має право засновник/директор ТОВ (платника ПДВ на загальній системі) перерахувати поворотну фінансову допомогу зі власної особистої картки фізособи за реквізитами IBAN на поточний рахунок підприємства?
Окремі категорії працівників можуть вийти на пенсію за віком раніше 60 років – зокрема, якщо їх звільнили через скорочення штату або зміни в організації виробництва та праці. Але для дострокового призначення пенсії потрібно виконати низку умов: мати необхідний страховий стаж, зареєструватися в центрі зайнятості та не мати підходящої роботи. Розповідаємо, хто має право на дострокову пенсію, які документи потрібно подати та коли її виплату можуть припинити
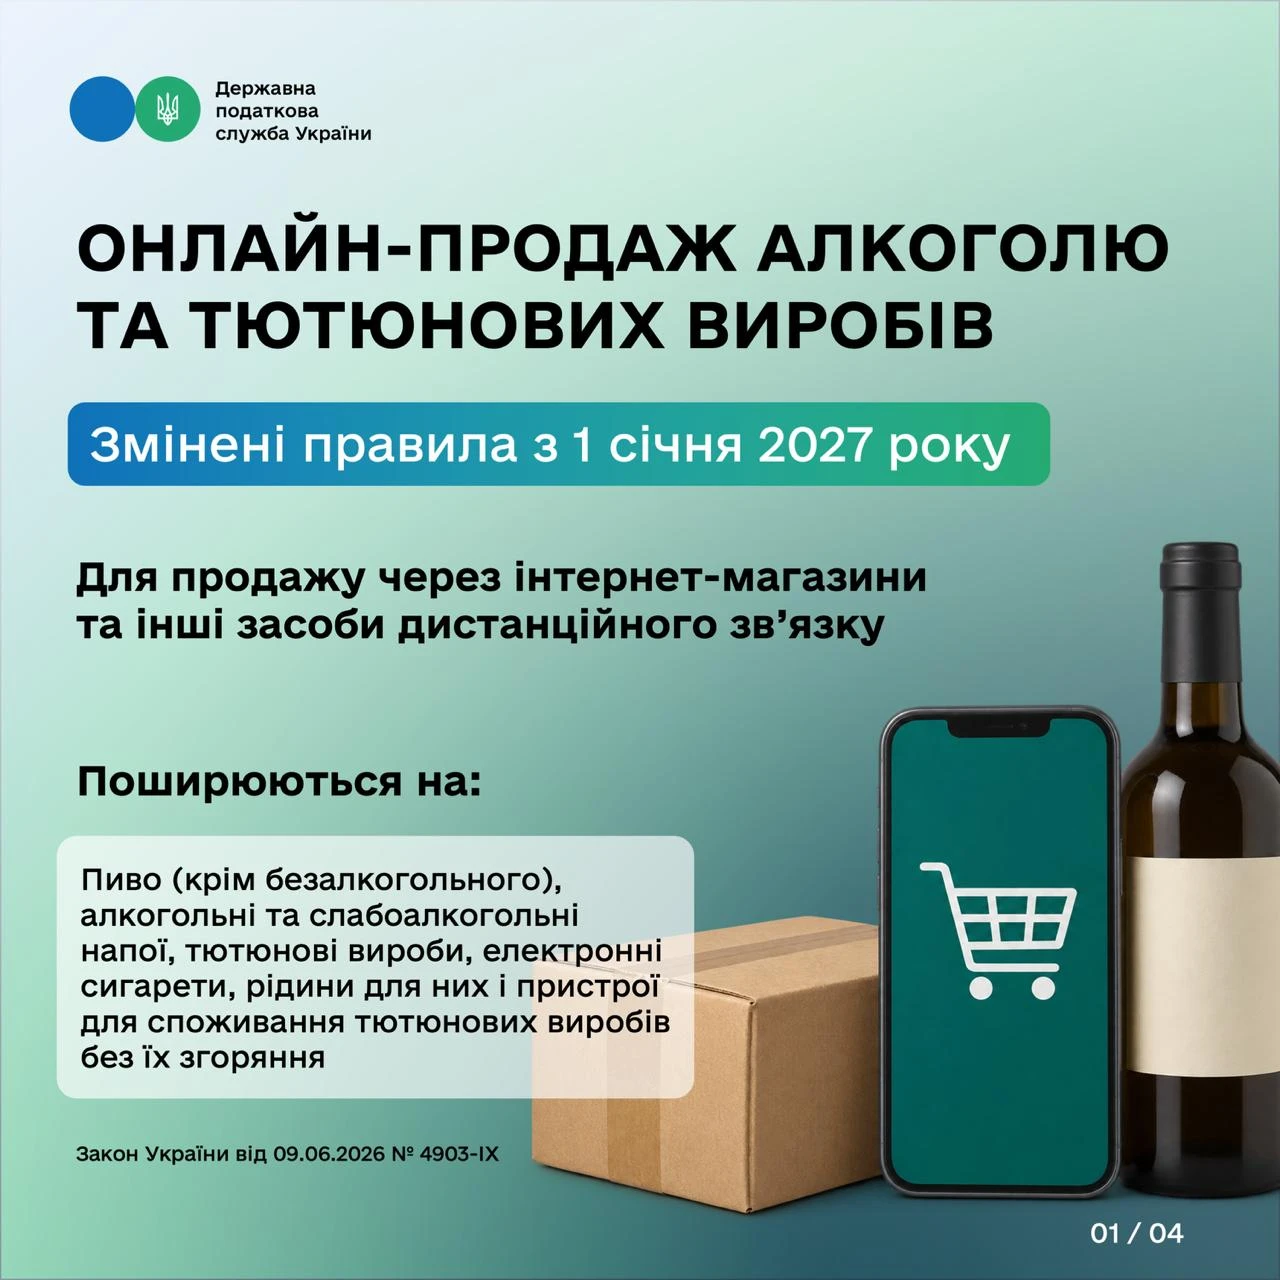
З 1 січня 2027 року змінюються правила онлайн-продажу алкоголю, пива, тютюнових виробів та електронних сигарет. Для такої торгівлі потрібно буде мати відповідну ліцензію, зареєструвати вебсайт або мобільний додаток у спеціальному Реєстрі ДПС та забезпечити перевірку віку покупця до продажу й під час передавання товару. Податкова також отримає повноваження ініціювати блокування сайтів і додатків у разі порушень. Розбираємо, які вимоги доведеться виконувати продавцям і що потрібно зробити тим, хто вже торгує онлайн
Роботодавці мають забезпечувати рівні права та можливості жінок і чоловіків у трудових відносинах, запобігати дискримінації та створювати безпечне робоче середовище. Один зі способів закріпити такі гарантії документально – передбачити відповідні положення в колективному договорі. Мінсоцполітики розробило методичні рекомендації, які допоможуть роботодавцям визначити, які умови та гарантії варто включити до колективних договорів і угод
ФОП 3-ї групи виправив помилку в декларації за півріччя через уточнюючу декларацію, але вже подав звітність за 9 місяців. Яку декларацію потрібно подати зараз: «Звітну нову» за 9 місяців чи «Уточнюючу»?
Із 7 листопада 2026 року діють оновлені правила компенсації витрат на облаштування робочих місць для осіб з інвалідністю. Постанова КМУ №1388 уточнює коло отримувачів допомоги, запроваджує обов’язковий попередній огляд облаштованого робочого місця та встановлює ліміти на придбання комп’ютерної техніки й смартфонів. Також розширено перелік підстав для відмови у виплаті. Розбираємо, хто може отримати компенсацію, які витрати відшкодовують і яких нових вимог мають дотримуватися роботодавці
Законопроєкт №10147 прийнятий у другому читанні Верховною Радою. Документ передбачає комплексне оновлення законодавства про охорону праці та запровадження ризикоорієнтованої системи управління безпекою і здоров’ям працівників за європейськими принципами. Для роботодавців це означатиме регулярне оцінювання професійних ризиків, облік потенційно небезпечних інцидентів та посилення відповідальності за безпечні умови праці. У разі ухвалення новий закон має набути чинності через шість місяців після припинення або скасування воєнного стану та замінити чинний Закон «Про охорону праці»
Якщо орендар модернізує, реконструює або дообладнує орендоване майно, такі витрати не завжди можна одразу включити до витрат звітного періоду. Якщо поліпшення збільшують майбутні економічні вигоди від використання об’єкта, їх капіталізують і обліковують як окремий об’єкт основних засобів групи 9. Для податкової амортизації встановлено мінімальний строк 12 років. Розглянемо, як відображати такі витрати та які податкові різниці застосовувати
Працівник виходить на пенсію і звернувся до ПФУ з трудовою книжкою. ПФУ вимагає внести на титульній сторінці виправлення – зазначити ПІБ українською мовою, хоча в другій половині трудової книжки титульна сторінка вже заповнена українською. На підставі чого потрібно внести зміни?
Відкрити власну справу – це не лише знайти бізнес-ідею, а й оцінити власні можливості, дослідити потреби ринку та проаналізувати конкурентів. Важливо заздалегідь розрахувати стартові інвестиції, майбутні витрати, потенційний прибуток і визначити, чи знадобиться додаткове фінансування. Усі ці дослідження стануть основою бізнес-плану, який можна подати на розгляд комісії Служби зайнятості для отримання гранту. Розповідаємо, з чого почати підготовку до запуску бізнесу та де отримати допомогу
Верховна Рада підтримала поправку, яка передбачає штраф у розмірі 170 тис. грн для представників ТЦК за незаконну постановку на військовий облік осіб, які не підлягають такому обліку. За словами народного депутата Дмитра Разумкова, поправку підтримали 249 парламентарів. Водночас він наголошує, що це лише один із кроків для захисту прав громадян, і закликає розглянути інші законопроєкти щодо відповідальності працівників ТЦК та порушень під час мобілізаційних заходів
Держстат затвердив нову Номенклатуру продукції промисловості (НПП), яка почне діяти з 1 січня 2027 року. Вона замінить попередню редакцію та використовуватиметься, можливо, під час складання річного звіту за формою №1П-НПП. Для промислових, зокрема оборонних, підприємств правильне застосування НПП має особливе значення, адже від подання цієї звітності залежить можливість підтвердження статусу критично важливого підприємства та бронювання працівників. Очікуємо від Держстату детальних пояснень як саме потрібно буде застосовувати оновлену НПП та в яких звітних періодах
ФОП 3 гр. надає консультативні послуги. Укладає договори з ТОВ на їх виконання. ФОП хоче, щоб ТОВ, одразу після підписання договору, перераховувало 30% від суми договору і щоб ця сума не поверталась ТОВ у випадку якщо ТОВ розірве договір з власної ініціативи. Як правильно це прописати в договорі?
Підприємства зобов’язані проводити інвентаризацію активів і зобов’язань, зокрема в разі пожежі, крадіжки, техногенної аварії чи стихійного лиха. Водночас через бойові дії доступ до майна може бути небезпечним або взагалі неможливим. У ДПС пояснили, як діяти підприємствам у таких ситуаціях та які спеціальні правила застосовувати для проведення інвентаризації
Уряд схвалив законопроєкт про перехід на обов’язкове використання електронних товарно-транспортних накладних (е-ТТН) для внутрішніх вантажних перевезень. Орієнтовна дата запуску нових правил – 1 червня 2027 року. Електронна накладна стане основним документом, а паперову дозволять використовувати лише за технічної неможливості оформити е-ТТН із подальшим внесенням даних до системи
Чи може українець стати засновником польського ТОВ та як він може внести статутний фонд (з особистої картки тощо)? Чи може українська компанія стати засновником польського ТОВ та як купити валюту для внеску до СФ?