


Звіт по квоті 4%, звітність 9 місяців, ПДВ і блокування ПН/РК і не тільки...
Розберемо на Великому Квартальному Семінарі!
Одеський окружний адмінсуд підтвердив законність нарахування податку на нерухомість у сумі 347,5 тис. грн. Суд встановив, що податкові зобов’язання були нараховані на підставі даних ДРРП, а підстав для їх скасування немає
ГУ ДПС в Одеській області інформує, що Одеський окружний адміністративний суд рішенням від 07.07.2025 у справі №420/2755/25 відмовив у задоволенні позову фізичної особи – платника податків (далі також – платник, позивач) до ГУ ДПС в Одеській області (далі також – ГУ ДПС, відповідач, контролюючий орган) про скасування повідомлень-рішень про визначення податкового зобов`язання з податку на нерухоме майно у сумі 347,5 тис грн (рішення набрало законної сили 07.08.2025).
Згідно ІКС «Податковий блок» за платником станом на 2023 рік на праві власності перебувало 95 об`єктів нерухомого майна, що підтверджується витягом з ДРРП на право власності житлових та нежитлових об`єктів.
Суд проаналізував вимоги пп. 265.1.1, 266.1.1, 266.2.1, 266.3.1, 266.3.2, 266.5.1, 266.7.1, 266.7.2 Податкового кодексу України (далі – ПКУ) та вказав на таке.
Відповідно до абз. «а» пп. 266.10.1 ПКУ, податкове зобов`язання за звітний рік з податку сплачується фізичними особами – протягом 60 днів з дня вручення податкового повідомлення-рішення.
Суд зазначив, що доказів подання заяви до ГУ ДПС в Одеській області щодо неможливості виконання податкових зобов`язань відповідно до Порядку підтвердження можливості чи неможливості виконання платником податків обов`язків, затвердженого наказом Мінфіну від 29.07.2022 №225, платником не надано.
Згідно з п. 124.4 ПКУ, у разі якщо контролюючий орган не надіслав (не вручив) фізичній особі податкове/податкові повідомлення-рішення з податку на майно у строки, встановлені відповідними нормами цього Кодексу, фізичні особи звільняються від відповідальності, передбаченої цим Кодексом за несвоєчасну сплату податкового зобов`язання.
А також, на підставі пп.129.9.3 ПКУ, пеня не нараховується, а нарахована пеня підлягає анулюванню в випадку вчинення діяння (дії або бездіяльності) внаслідок незаконних рішень, дій або бездіяльності контролюючих органів, визнаних такими у встановленому законом порядку.
Судом встановлено, що позивачем отримано та сплачено податкові зобов`язання за оскарженими рішеннями у грудні 2024 року, відповідно застосування штрафних санкцій та нарахування пені не здійснювалося.
За таких обставин, у задоволенні позову відмовлено.
Джерело: ДПС
Читайте більше:
Податок на нерухоме майно 2025
Платіжна інструкція на сплату податків і ЄСВ: приклади заповнення
Податок за землю і нерухомість у 2025 році: зміни, платники, звітність
Податкова декларація з податку на нерухоме майно: заповнення і подання
ФОПам варто завчасно перевірити податкові зобов’язання та документи перед завершенням ІІІ кварталу 2026 року. Підприємцям необхідно врахувати строки сплати ЄСВ і податків, подання декларації для 3 групи, перевірити зарахування платежів та дотримання граничного обсягу доходу. Окремо варто переглянути касову дисципліну, банківські операції, первинні документи, електронне листування з ДПС і вимоги фінансового моніторингу. Які саме кроки потрібно зробити ФОПу – розбираємо у практичному чеклісті
Якщо у працівника відпустка за графіком у жовтні, а він хоче піти у листопаді: 1) якими документами це оформити? 2) яка відповідальність, якщо б він написав лише заяву на відпустку у листопаді?
Верховний Суд роз’яснив порядок стягнення заборгованості із зарплати, середнього заробітку за час вимушеного прогулу та компенсацій після реорганізації роботодавця. Суд зазначив, що такі виплати має здійснювати правонаступник, а суми в судовому рішенні визначаються у брутто-розмірі – без попереднього віднімання податків і зборів. Водночас роботодавець під час фактичної виплати повинен утримати та перерахувати передбачені законодавством податки
Із 17 липня 2026 року діють оновлені форми Податкового розрахунку для юридичних осіб та ФОП/самозайнятих. Однією з важливих змін стала нова нумерація рядків: колишній рядок 103 тепер має номер 092. Розбираємо, кого потрібно включати до цього показника та чому працівники без нарахованої у звітному періоді зарплати до рядка 092 не потрапляють
Фахівці ДПС пояснили, з якого місяця заповнює рядок 085 заголовної частини Податкового розрахунку резидент Дія Сіті (крім резидента Дія Сіті, який одночасно має статус резидента Дефенс Сіті), який набув такий статус в середині місяця
Норматив працевлаштування осіб з інвалідністю тепер потрібно контролювати щоквартально та визначати, чи сплачувати цільовий внесок. Розберемо, який норматив має виконати роботодавець, як правильно розрахувати СКШП, кого враховувати, а кого - ні та на що звернути увагу, щоб не допустити порушень – розбираємо у публікації
ДЕСС оновила Перелік релігійних організацій, визнаних критично важливими для функціонування економіки: станом на 9 вересня до нього включено 11 220 юридичних осіб. Основною причиною невключення окремих організацій став неподаний або неприйнятий ДПС звіт про використання доходів за 2025 рік. Водночас частина організацій, які були у попередньому Переліку, не потрапила до нового через скориговані Мін’юстом відомості про дату їх включення до ЄДРПОУ
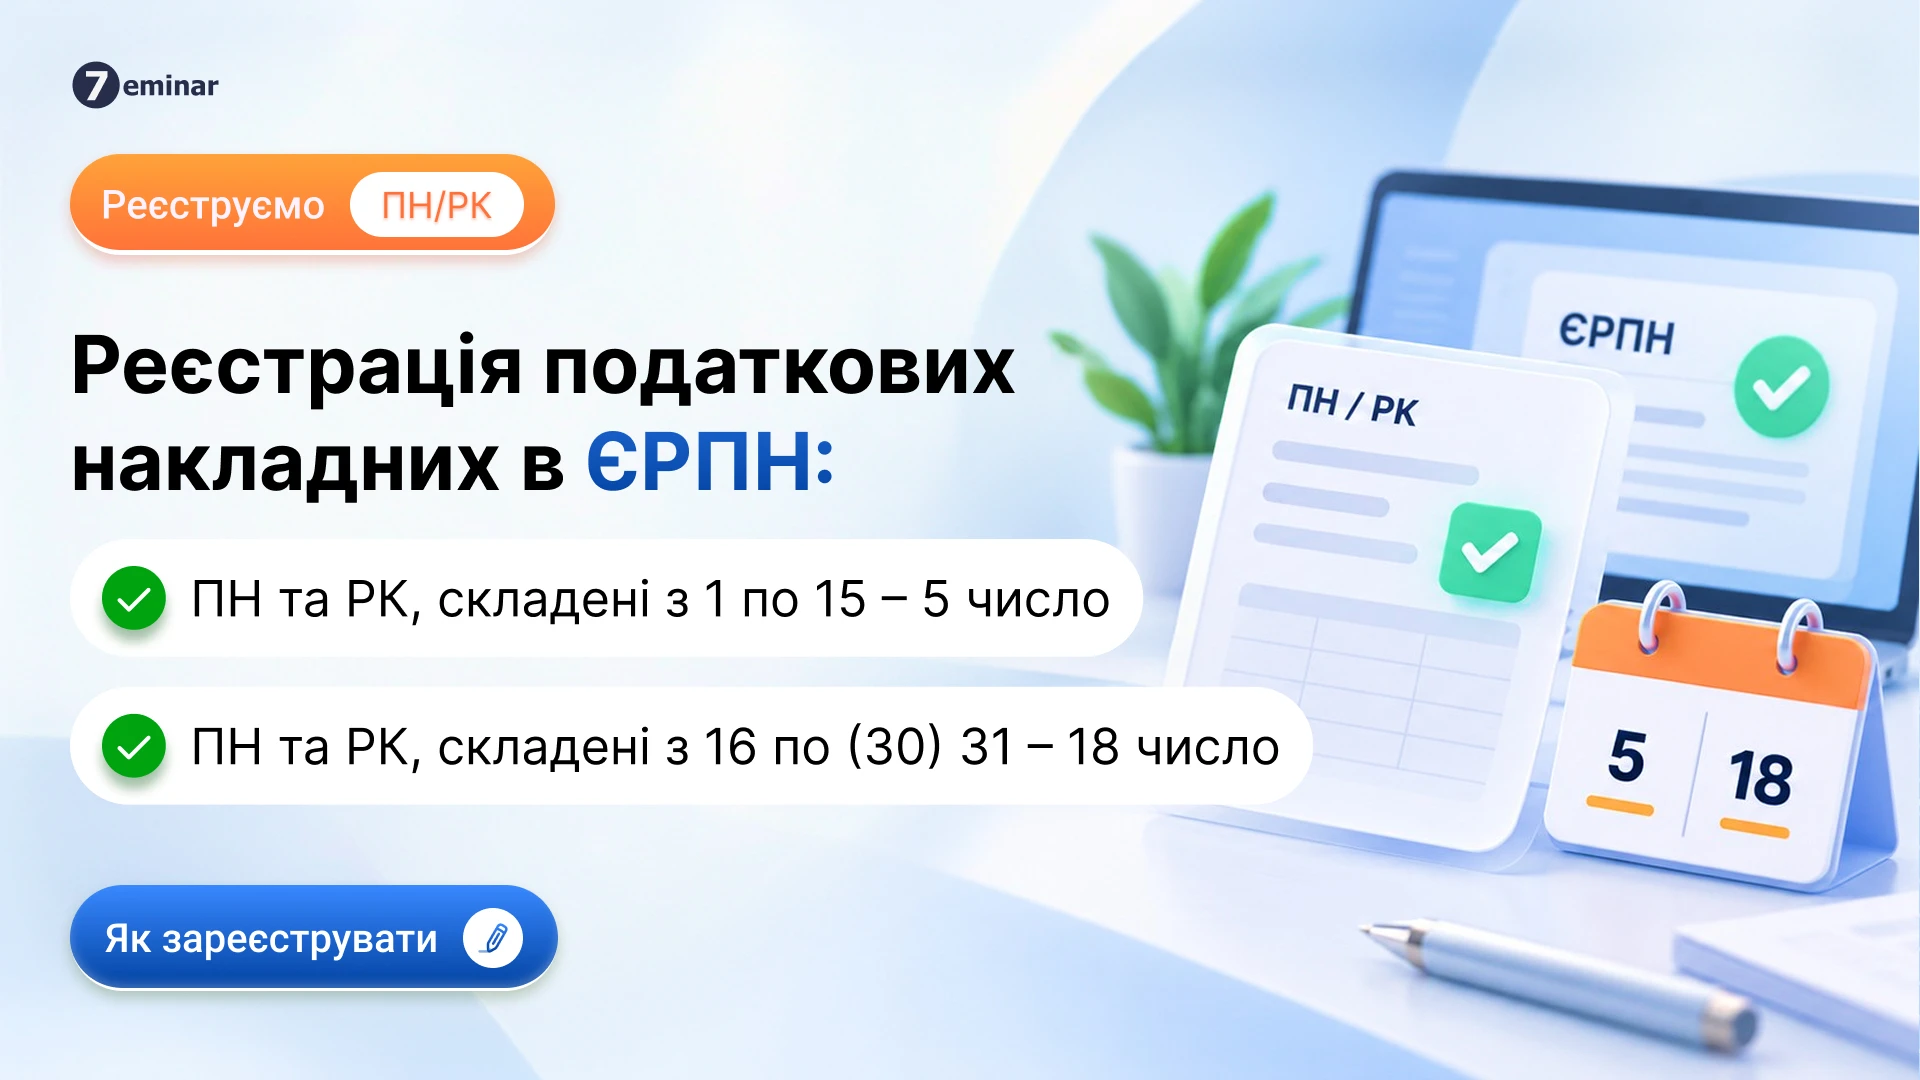
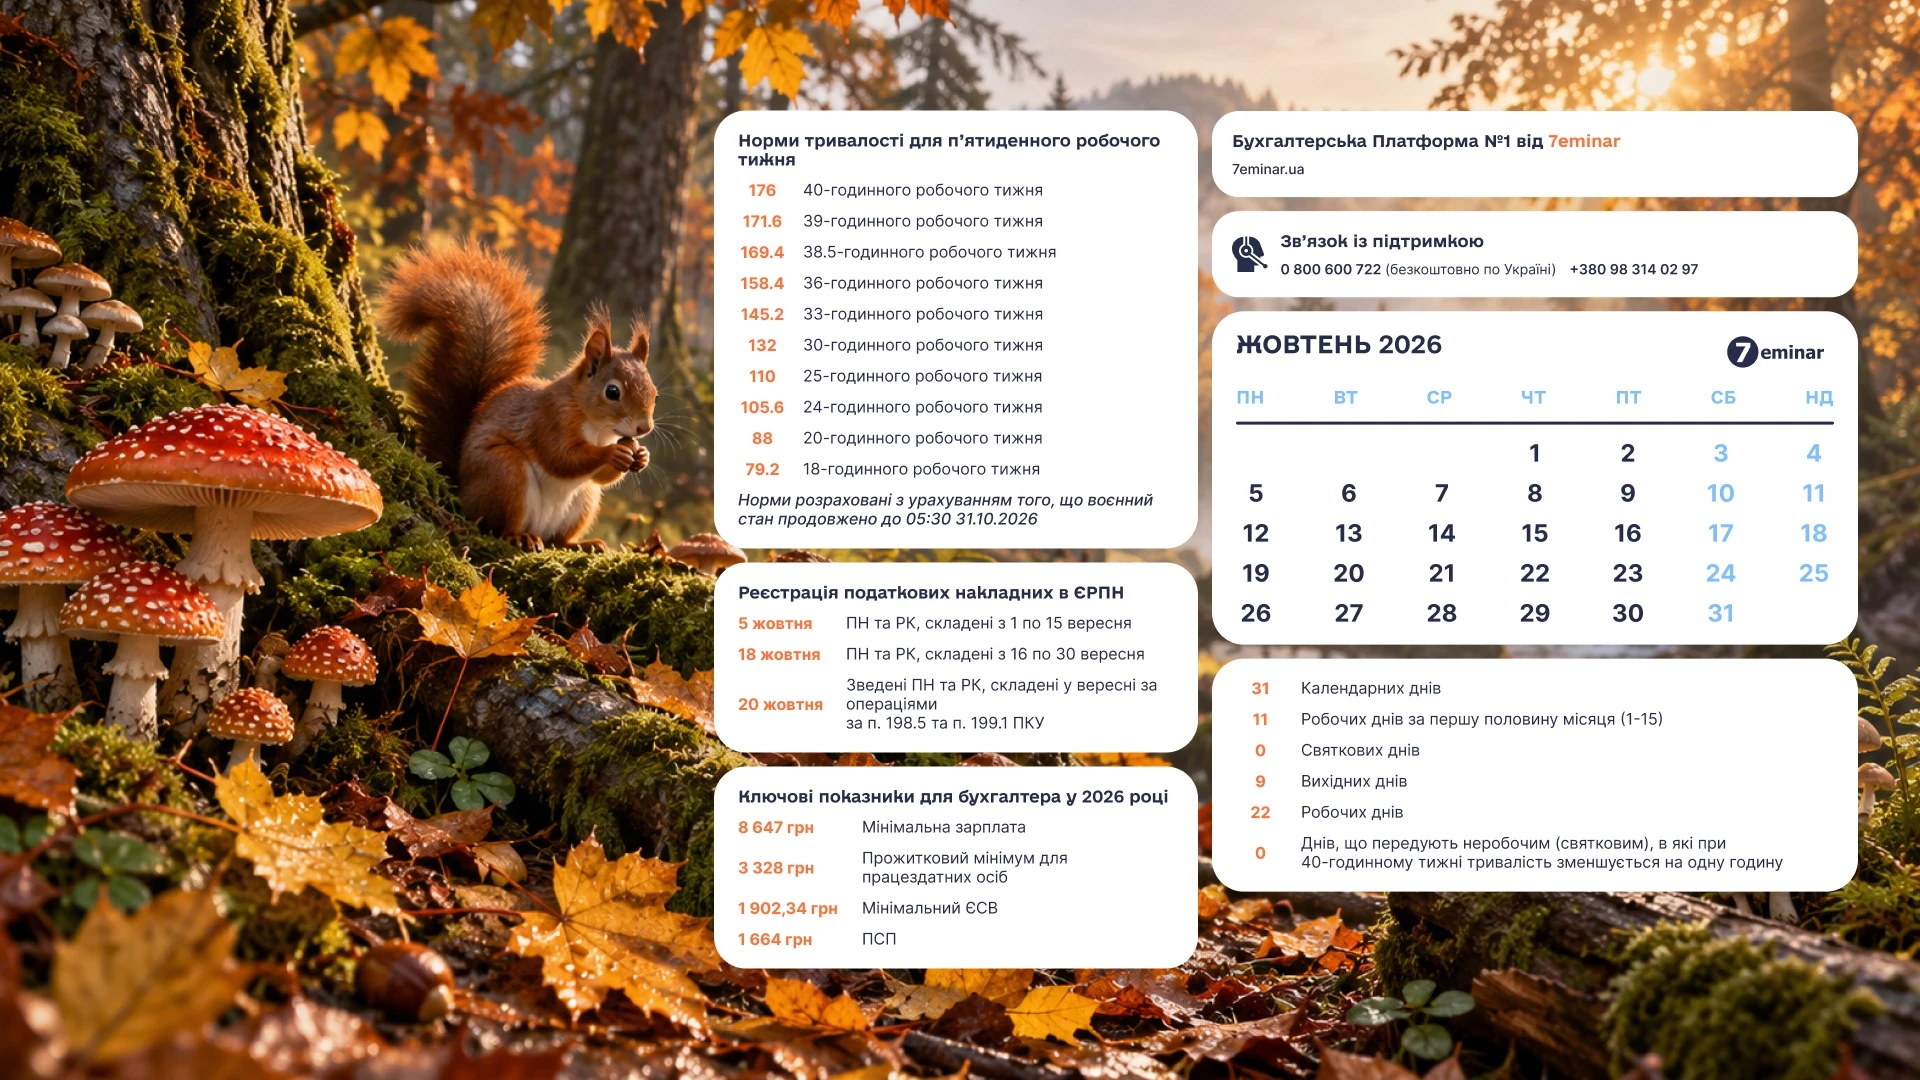
Шпалери для робочого столу бухгалтера на жовтень 2026 року – безкоштовні заставки з календарем, важливими датами, нормою робочого часу та строками реєстрації ПН і РК в ЄРПН. Обирайте один із чотирьох варіантів і завантажуйте безкоштовно
Кабінет Міністрів ухвалив постанову, згідно з якою українці продовжать сплачувати за електроенергію за тарифом 4,32 грн/кіловат-година. Це рішення діятиме до кінця жовтня 2026 року. Тож з 1 жовтня тариф залишається незмінним
У жовтні 2026 року державним святом є День захисників і захисниць України, який припадає на 1 жовтня. Водночас через дію воєнного стану норми ст. 73 КЗпП про святкові та неробочі дні не застосовуються, тому 1 жовтня не є додатковим вихідним і для більшості працівників залишається робочим днем. Відповідно, при п’ятиденному робочому тижні норма робочого часу за 40-годинного тижня у жовтні становить 176 годин. Водночас роботодавці можуть самостійно встановлювати додаткові дні відпочинку, скорочений або гнучкий режим роботи, оформивши відповідне рішення
Нагадуємо, що з 1 січня 2026 року діють нові правила працевлаштування осіб з інвалідністю та сплати внеску на підтримку їх працевлаштування. Наводимо актуальні граничні строки звітування та сплати за кожний квартал 2026 року, код бюджетної класифікації 50070100, приклад заповнення призначення платежу та реквізити бюджетних рахунків для всіх областей і м. Києва

Державні органи, органи місцевого самоврядування, підприємства, установи та організації зобов’язані щомісяця до 5 числа повідомляти ТЦК та СП, органи СБУ або відповідні розвідувальні підрозділи про зміни в облікових даних працівників за місцем їх військового обліку
ДПС роз’яснила, що звільнення від сплати єдиного податку та військового збору для мобілізованих ФОП не поширюється на особу, яка зареєструвалася підприємцем уже після призову на військову службу. У такому разі ФОП має на загальних підставах нараховувати та сплачувати єдиний податок і військовий збір, а також подавати відповідну звітність
Федерація роботодавців України обговорила з керівником Держмитслужби пришвидшення митного контролю, роботу пунктів пропуску та реформування митної системи. Серед пропозицій бізнесу – синхронізація роботи служб 24/7, швидкі маршрути для пріоритетних вантажів, окремі смуги для вантажівок, буферні паркінги та розвиток залізничної логістики
ДПС роз’яснила, що внесення основних засобів платником єдиного податку третьої групи до статутного капіталу іншої юридичної особи в обмін на корпоративні права вважається реалізацією товарів. Водночас така операція не створює об’єкта оподаткування єдиним податком за ст. 292 ПКУ, тому не оподатковується єдиним податком
Верховний Суд у постанові від 22 вересня 2026 року у справі № 200/8162/24 дійшов висновку, що періоди безпосередньої участі військовослужбовця в АТО у 2016–2017 роках мають зараховуватися до пільгового стажу в обчисленні один місяць служби за три