Експерт
Тетяна ГульКонсультант з питань оплати праці та трудового законодавства, редактор 7еminar та kadroland

☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Відрядження у вихідний день – це не тільки додаткове навантаження для працівника, а й складне питання для бухгалтера щодо правильного нарахування оплати праці. У статті детально розглянуто всі аспекти розрахунку зарплати за відрядження у вихідні дні з конкретними прикладами та покроковими інструкціями. Дізнайтеся, як уникнути помилок у розрахунках та забезпечити відповідність вимогам трудового законодавства
Відповідно до статті 121 Кодексу законів про працю (далі – КЗпП) відрядженим працівникам не тільки компенсують витрати на проїзд, проживання, виплачують добові, а ще нараховують зарплату. Причому оплата праці здійснюється згідно з умовами трудового або колективного договору, але її розмір не може бути нижчим середнього заробітку.
Для виконання цієї норми потрібно розрахувати середню зарплату та денний заробіток і порівняти їх. Якщо за розрахунками буде вища середня зарплата, то дні відрядження слід оплачувати за середнім заробітком. Якщо більший денний заробіток, то за дні відрядження працівнику нараховують звичайну зарплату, як за відпрацьовані дні.
Як нараховувати оплату праці, якщо відрядження припадає на вихідні дні?
На жаль, прямої норми в статті 121 КЗпП немає. А відповідно до Інструкції про службові відрядження в межах України та за кордон, затвердженої наказом Мінфіну від 13.03.1998 №59 (далі – Інструкція №59), на працівника, який перебуває у відрядженні, поширюється режим робочого часу того підприємства, до якого він відряджений. А замість днів відпочинку, не використаних за час відрядження, інші дні відпочинку після повернення з відрядження не надаються. Працівнику, який направлений у службове відрядження, оплата праці за виконану роботу здійснюється за всі робочі дні тижня за графіком, установленим за місцем постійної роботи. Тобто оплата праці нараховується відповідно до графіка роботи такого працівника на своєму місці роботи, а не за графіком роботи підприємства, на яке він відряджений.
Пунктом 9 Інструкції №59 передбачено, що якщо працівник спеціально відряджений для роботи у вихідні або святкові й неробочі дні, то компенсація за роботу в ці дні виплачується відповідно до чинного законодавства, відповідно до статей 72, 73, 107 КЗпП.
Нагадаємо, що компенсацією за роботу у вихідний день може бути обрано інший день відпочинку або оплату в подвійному розмірі. Проте для надання таких компенсацій, у наказі про направлення такого працівника у відрядження має бути прямо обумовлено, що працівник зобов’язаний працювати у вихідний день.
Зверніть увагу! Норми Інструкції №59 є обов’язковими для установ, які фінансуються з бюджету
Звичайним підприємствам доцільно розробити та затвердити власне положення про відрядження з дотриманням мінімальних гарантій, встановлених законодавством про працю, в яких урегулювати питання стосовно оплати праці працівників під час відрядження, зокрема i щодо оплати праці таких працівників у святковий і неробочий день.
Отже, якщо в наказі зазначено, що працівник спеціально відряджений для роботи у вихідний день, то постає два питання.
Перше – як визначити денну зарплату в місяці відрядження?
Друге – як оплатити роботу в такий день, якщо працівник обрав як компенсацію оплату в подвійному розмірі?
Почнемо із першого питання. Щоб визначити денний заробіток, потрібно зарплату у місяці відрядження поділити на робочі дні, передбачені графіком роботи працівника. Причому при розрахунку денного заробітку враховуємо всі постійні складові заробітної плати, які працівник отримає цього місяця:
А сам денний заробіток визначають, виходячи з повністю відпрацьованого місяця. Тобто з умов, ніби працівник повністю відпрацював цей місяць.
Направлення у відрядження у вихідний день не впливає на місячну норму робочого часу. Хоча робота в такий день буде компенсуватися або наданням іншого дня відпочинку, або оплатою в подвійному розмірі. Тому, на нашу думку, потрібно враховувати тільки ті виплати, які передбачені працівнику трудовим або колективним договором, а також робочі дні, передбачені графіком роботи (без урахування роботи у вихідний день).
Наприклад, у вересні графіком передбачено 22 робочі дні (звичайний 5-денний робочий тиждень із вихідними днями в суботу та неділю). Працівнику встановлено тільки оклад 15 тисяч гривень. Його 5 та 6 вересня направлено у відрядження, у тому числі для роботи у вихідний день, про що зазначено в наказі.
Щоб визначити денний заробіток, ми оклад 15 тисяч гривень ділимо на робочі дні, передбачені графіком роботи такого працівника. А це 22 робочі дні. Відповідно денний заробіток становить 681,82 грн.
Перейдемо до другого питання – власне як оплатити дні відрядження у вихідний день. Статтею 72 КЗпП передбачено, що робота у вихідний день компенсується наданням іншого дня відпочинку, або оплатою в подвійному розмірі відповідно до статті 107 КЗпП. Саме така робота оплачується у подвійному розмірі:
Мінекономіки у своєму листі від 01.09.2025 №4702-03/58796-09 зазначав, що оплата у зазначених розмірах провадиться за години, фактично відпрацьовані працівником у святковий/неробочий чи вихідний день або понад установлену норму робочого часу. Тобто за подвійним годинним (денним) розміром окладу без розрахунку й обрання більшої величини, згідно зі ст. 121 КЗпП.
Ось так був сформований запит до Мінекономіки:
Чи можна вважати правильним (якщо так, який саме?) один з наступних варіантів розрахунків:
Розберемо це на прикладі, який вже був наведений раніше:
Працівника було направлено у відрядження 5 та 6 вересня. На підприємстві встановлено 5-денний робочий тиждень, з однаковою тривалістю робочого дня (8 годин) та із вихідними днями в суботу та неділю. Тобто відрядження було в п’ятницю 5 вересня та в суботу 6 вересня. У наказі передбачено, що працівник спеціально відряджений для роботи у вихідний день (працював повний день). Компенсація за таку роботу – подвійна оплата.
Денний заробіток вже визначили: оклад 15 тисяч гривень ділимо на 22 робочі дні за графіком у вересні, отримали 681,82 грн.
Далі слід визначити середню зарплату. Її визначаємо виходячи із виплат за 2 останні місяці – липень-серпень. Припустимо, що всі дні були відпрацьовані працівником і нарахована зарплата за цей період склала 31680 грн. Середній заробіток складає 720 грн. Бачимо, що середня зарплата 720 грн більше денного заробітку 681,82 грн. Тому день відрядження у п’ятницю 5 вересня оплачуємо за середнім заробітком.
А оплату за роботу у вихідний день 6 вересня здійснюємо тільки за нормами ст. 107 КЗпП, тобто за подвійним денним розміром окладу. Для цього оклад 15000 грн слід поділити на норму днів у вересні, визначаємо денну ставку, та помножити її на 2.
Отже, що у підсумку маємо. У вересні працівник фактично відпрацював 21 день, 1 день відрядження був оплачений за середнім заробітком плюс додано подвійну оплату за роботу у вихідний день.
Шаблони та зразки:
Наказ про службове відрядження
Наказ про відрядження у вихідний день
Наказ про відрядження у вихідний день з оплатою у подвійному розмірі
Читайте більше:
Перехідне відрядження: як правильно оплатити
Розрахунок середньої зарплати для оплати відрядження
Перехідні виплати: відпускні, лікарняні, декретні, відрядження
Авансовий звіт для закордонних відряджень: складання та затвердження
Відрядження надомних і дистанційних працівників: нові правила з травня 2025 року
Плануєте врегулювати питання відряджень у своїй компанії? Наш конструктор «Положення про відрядження» дозволяє за кілька хвилин створити документ, що визначає порядок видачі авансу, нарахування добових, відшкодування витрат та звітність працівників. Обирайте лише потрібні розділи, додавайте реквізити підприємства та одразу отримуйте готовий результат у Word чи PDF. Швидко, просто й без ризику спірних ситуацій
При заповненні форми відомості про трудові відносини (оперативне подання інформації) на порталі електронних послуг ПФ, для сумісника помилково було зазначено «за основним місцем роботи». Чи можливо виправити помилку?
ТОВ орендує авто у фізособи (договір оформлено нотаріально). Але плануємо, що деякий час на авто не будемо виконувати ніяких задач. Чи можна не сплачувати орендні платежі?
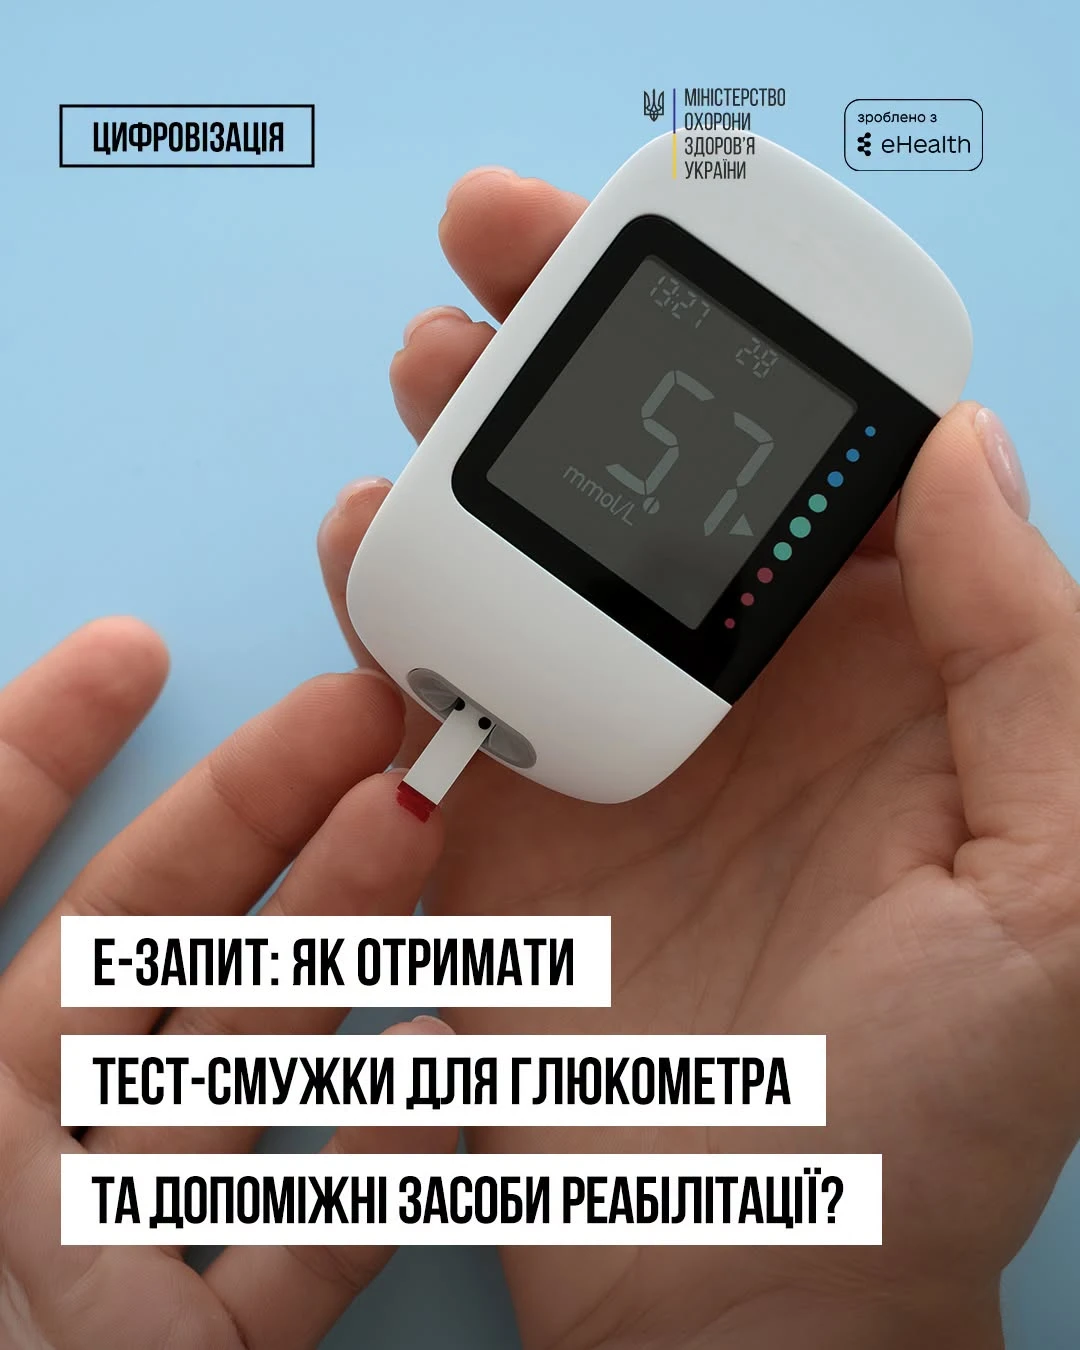
В ЕСОЗ для призначення тест-смужок для глюкометра за програмою «Доступні ліки» використовують е-Запит, а не е-Рецепт. Розповідаємо, хто може отримати тест-смужки, як оформити та погасити е-Запит, а також як за ним отримати допоміжні засоби реабілітації. Водночас е-Запит на ДЗР поки не замінює документи, необхідні для безоплатного отримання таких засобів через державну систему соціального забезпечення
Експертка з профорієнтації Рівненського обласного центру зайнятості проаналізувала здібності, освіту та особисті якості героїв аніме «Неймовірні пригоди ДжоДжо». На прикладі персонажів вона пояснила, які професійні напрями їм могли б підійти, як перетворити особливості характеру на переваги та чому відсутність досвіду не повинна ставати перешкодою для початку кар’єри
Велика Палата Верховного Суду дійшла висновку, що спори щодо бездіяльності НСЗУ та оплати медичних послуг за програмою медичних гарантій мають публічно-правовий характер і належать до адміністративної юрисдикції. Суд пояснив, що відповідні договори є інструментом реалізації державної політики, а повноваження НСЗУ, бюджетне фінансування та законодавчо визначені умови оплати не відповідають природі звичайних господарських відносин
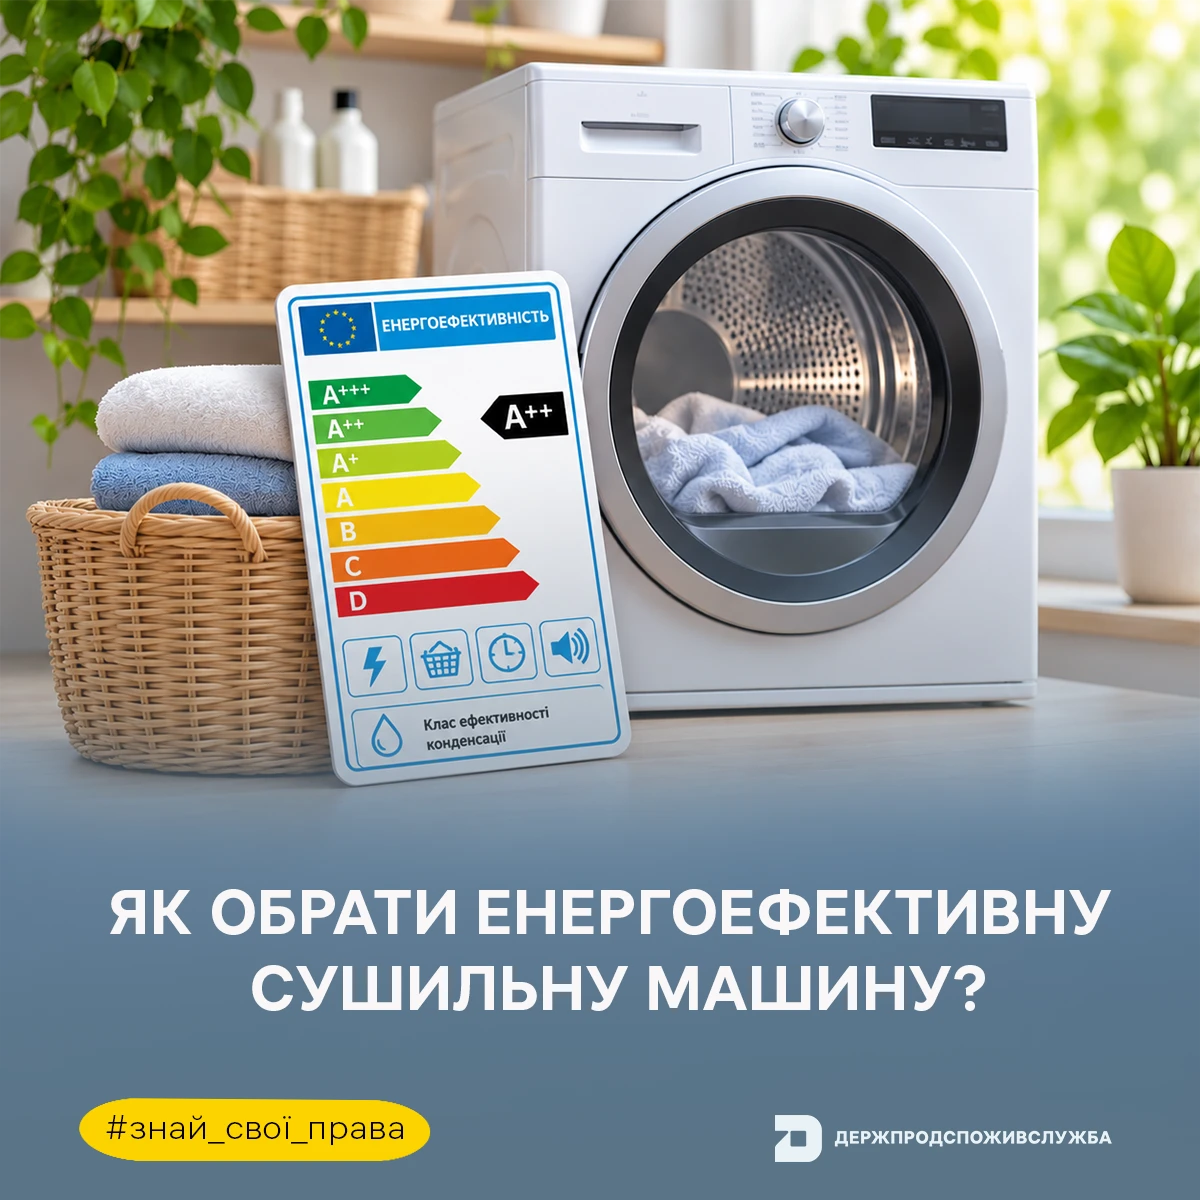
Енергетична етикетка сушильної машини містить інформацію про клас енергоефективності, річне споживання електроенергії, завантаженість, тривалість сушіння та рівень шуму. Держпродспоживслужба нагадує, де має бути розміщена етикетка, яку додаткову інформацію містить мікрофіша та які вимоги діють під час продажу техніки через інтернет
Верховний Суд пояснив, за яких умов критика може вважатися оціночним судженням і не підлягати спростуванню, а коли поширена інформація може стати підставою для захисту честі, гідності та ділової репутації. У постанові від 07.10.2026 у справі № 758/13314/21 Суд також наголосив на ширших межах допустимої критики публічних осіб і необхідності довести сукупність обставин для задоволення позову.
Нестабільна робота застосунку «Резерв+» не звільняє від обов’язку мати при собі військово-обліковий документ під час мобілізації. У разі технічних збоїв варто скористатися альтернативою – PDF-версією ВОД із QR-кодом або його паперовою копією. Відсутність документа може призвести до значних штрафів, тому важливо подбати про його наявність завчасно. Найзручніший спосіб – сформувати ВОД через портал Дія та зберегти його у доступному форматі

Бізнес очікує на оновлення критеріїв бронювання та критичності підприємств. За інформацією нардепа Ярослава Железняка, 7 листопада має відбутися перше засідання координаційного центру, на якому розглянуть нові критерії. Водночас попередні сигнали для роботодавців позитивні: для більшості галузей правила можуть залишитися незмінними, а підприємствам, у яких строк критичності завершується в листопаді, обіцяють автоматичне продовження статусу

10 листопада у світі відзначають День бухгалтера – професійне свято, що для людей цієї професії означає набагато більше, ніж просто вихідний день, бо це справжній «новий рік» бухгалтерської царини. Цей день символізує обнулення, перезавантаження і можливість розпочати все з нуля – саме як першого січня для інших, тільки з більшою кількістю цифр і меншою кількістю шампанського. Саме тому ми вирішили підготувати для вас особливі передбачення на наступний 2027 рік – рік, коли зірки обіцяють вам осяйливе майбутнє без драми, стресу та «позачергових уточнень»

Фізична особа здає в оренду ФОП тимчасові споруди для ведення підприємницької діяльності (кіоски). За якою ставкою ПДФО (18% чи 5%) оподатковується дохід фізичної особи від надання в оренду вище зазначених тимчасових споруд з 23 жовтня 2026 року?

Якщо пенсіонер або одержувач страхової виплати не може пройти відеоідентифікацію в призначений час через непередбачувані обставини, сеанс можна перенести. Для цього потрібно надіслати лист на vio@pfu.gov.ua, зазначивши ПІБ, РНОКПП та дату й час запланованої відеоконференції

Написи «без цукру», «низький вміст цукру», «джерело клітковини» та твердження про користь для здоров’я на упаковках харчових продуктів мають відповідати вимогам наказу МОЗ № 1145. Зокрема, для твердження «без цукру» встановлено граничний показник – не більш як 0,5 г цукру на 100 г або 100 мл продукту, а заяви про користь для здоров’я дозволені лише за визначених умов і за наявності підтверджень

Верховний Суд узагальнив практику вирішення спорів щодо участі батьків у вихованні та спілкуванні з дітьми, які тимчасово проживають за межами України. В огляді за 2024 рік – серпень 2026 року розглянуто питання дистанційного спілкування, особистих зустрічей під час воєнного стану, приховування місця проживання дитини за кордоном, виконання домовленостей між батьками та врахування думки дитини

За Програмою медичних гарантій держава оплачує анестезію, седацію та анестезіологічний супровід під час визначених операцій, обстежень і лікувальних процедур, якщо для цього є медичні показання та послуга входить до відповідного пакета ПМГ. Пацієнт не повинен окремо платити за анестезію або роботу лікаря-анестезіолога, якщо медзаклад має договір із НСЗУ та надає послугу в межах пакета. У разі вимагання коштів можна звернутися до НСЗУ за номером 16-77 або подати скаргу через сайт служби

Якщо звернутися за житловою субсидією в листопаді, її можуть призначити з 1 жовтня – за умови подання заяви та документів протягом двох місяців від початку опалювального сезону, тобто до 1 грудня. Для цього в заяві не потрібно зазначати бажання отримувати виплату саме з листопада. Якщо ж заявник обере листопад як місяць призначення субсидії, ПФУ врахує доходи за II та III квартали 2026 року замість I та II кварталів

Якщо під час подання статистичної звітності через SOAP-з’єднання виникають технічні проблеми, Держстат рекомендує надіслати звіти на електронну адресу elzvit@mail.sez.ukrstat.gov.ua або скористатися безкоштовним вебсервісом «Кабінет респондента». Це альтернативні способи подання звітності