

☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
У зв'язку з набранням чинності Багатосторонньої угоди CbC, українські платники податків, що входять до міжнародних груп компаній, вперше подаватимуть звіт за фінансовий рік, що розпочався у 2024 році. Термін подачі – не пізніше 12 місяців після закінчення фінансового року
Які платники податків вперше, за який фінансовий рік та в які терміни подають Звіт в розрізі країн міжнародної групи компаній у зв’язку з набранням чинності Багатосторонньої угоди CbC щодо автоматичного обміну інформацією ?
У зв’язку з тим, що Багатостороння угода CbC набрала чинності у 2024 році, обов’язок щодо подання Звіту у розрізі країн міжнародної групи компаній (далі – Звіт) щодо фінансового року, який розпочинається у період з 01 січня до 31 грудня 2024 року вперше виникає у платників податків за наявності однієї з таких обставин:
Звіт подається в термін не пізніше дванадцяти місяців після останнього дня фінансового року, який розпочинається у період з 01 січня до 31 грудня року 2024 року
Наприклад:
якщо фінансовий рік, встановлений материнською компанією МГК розпочинається 01 липня 2024 року та закінчується 30 червня 2025 року, термін подачі Звіту – не пізніше 30 червня 2026 року.
У разі, якщо фінансовий рік компанії розпочинається 01 січня 2024 року та закінчується 31 грудня 2024 року або відсутні відомості про встановлений материнською компанією МГК фінансовий рік, Звіт подається протягом дванадцяти місяців після закінчення 2024 календарного року, тобто не пізніше 31 грудня 2025 року.
Разом з тим, податківці звертають увагу, що запитання щодо подання Звіту потребують розгляду з урахуванням усіх фактичних обставин платника податків, зокрема щодо його статусу та ролі, інформації щодо іноземної юрисдикції – сторони Багатосторонньої угоди CbC, угоди QCAA тощо.
Зважаючи на зазначене та з метою надання повної та коректної відповіді на запитання, що стосуються подання Звіту, податківці пропонують платникам податків звертатися до контролюючих органів відповідно до ст. 52 ПКУ для отримання індивідуальної податкової консультації.
Джерело: ЗІР, Категорія: 131.07
Читайте більше:
Державна податкова служба надала роз'яснення щодо оподаткування та амортизації нематеріальних активів (комп’ютерних програм), які використовуються у господарській діяльності платників податку на прибуток за МСФЗ, якщо строк дії ліцензії становить 70 років після смерті автора
Кабмін схвалив пакет законопроєктів, які мають наблизити українські правила захисту комерційної таємниці до стандартів ЄС. Документи визначають, як правомірно отримувати, використовувати й розкривати комерційну таємницю, а також передбачають нові механізми її захисту в суді та відшкодування збитків у разі порушень. Окремо пропонують змінити правовий статус комерційної таємниці, виключивши її з переліку об’єктів права інтелектуальної власності
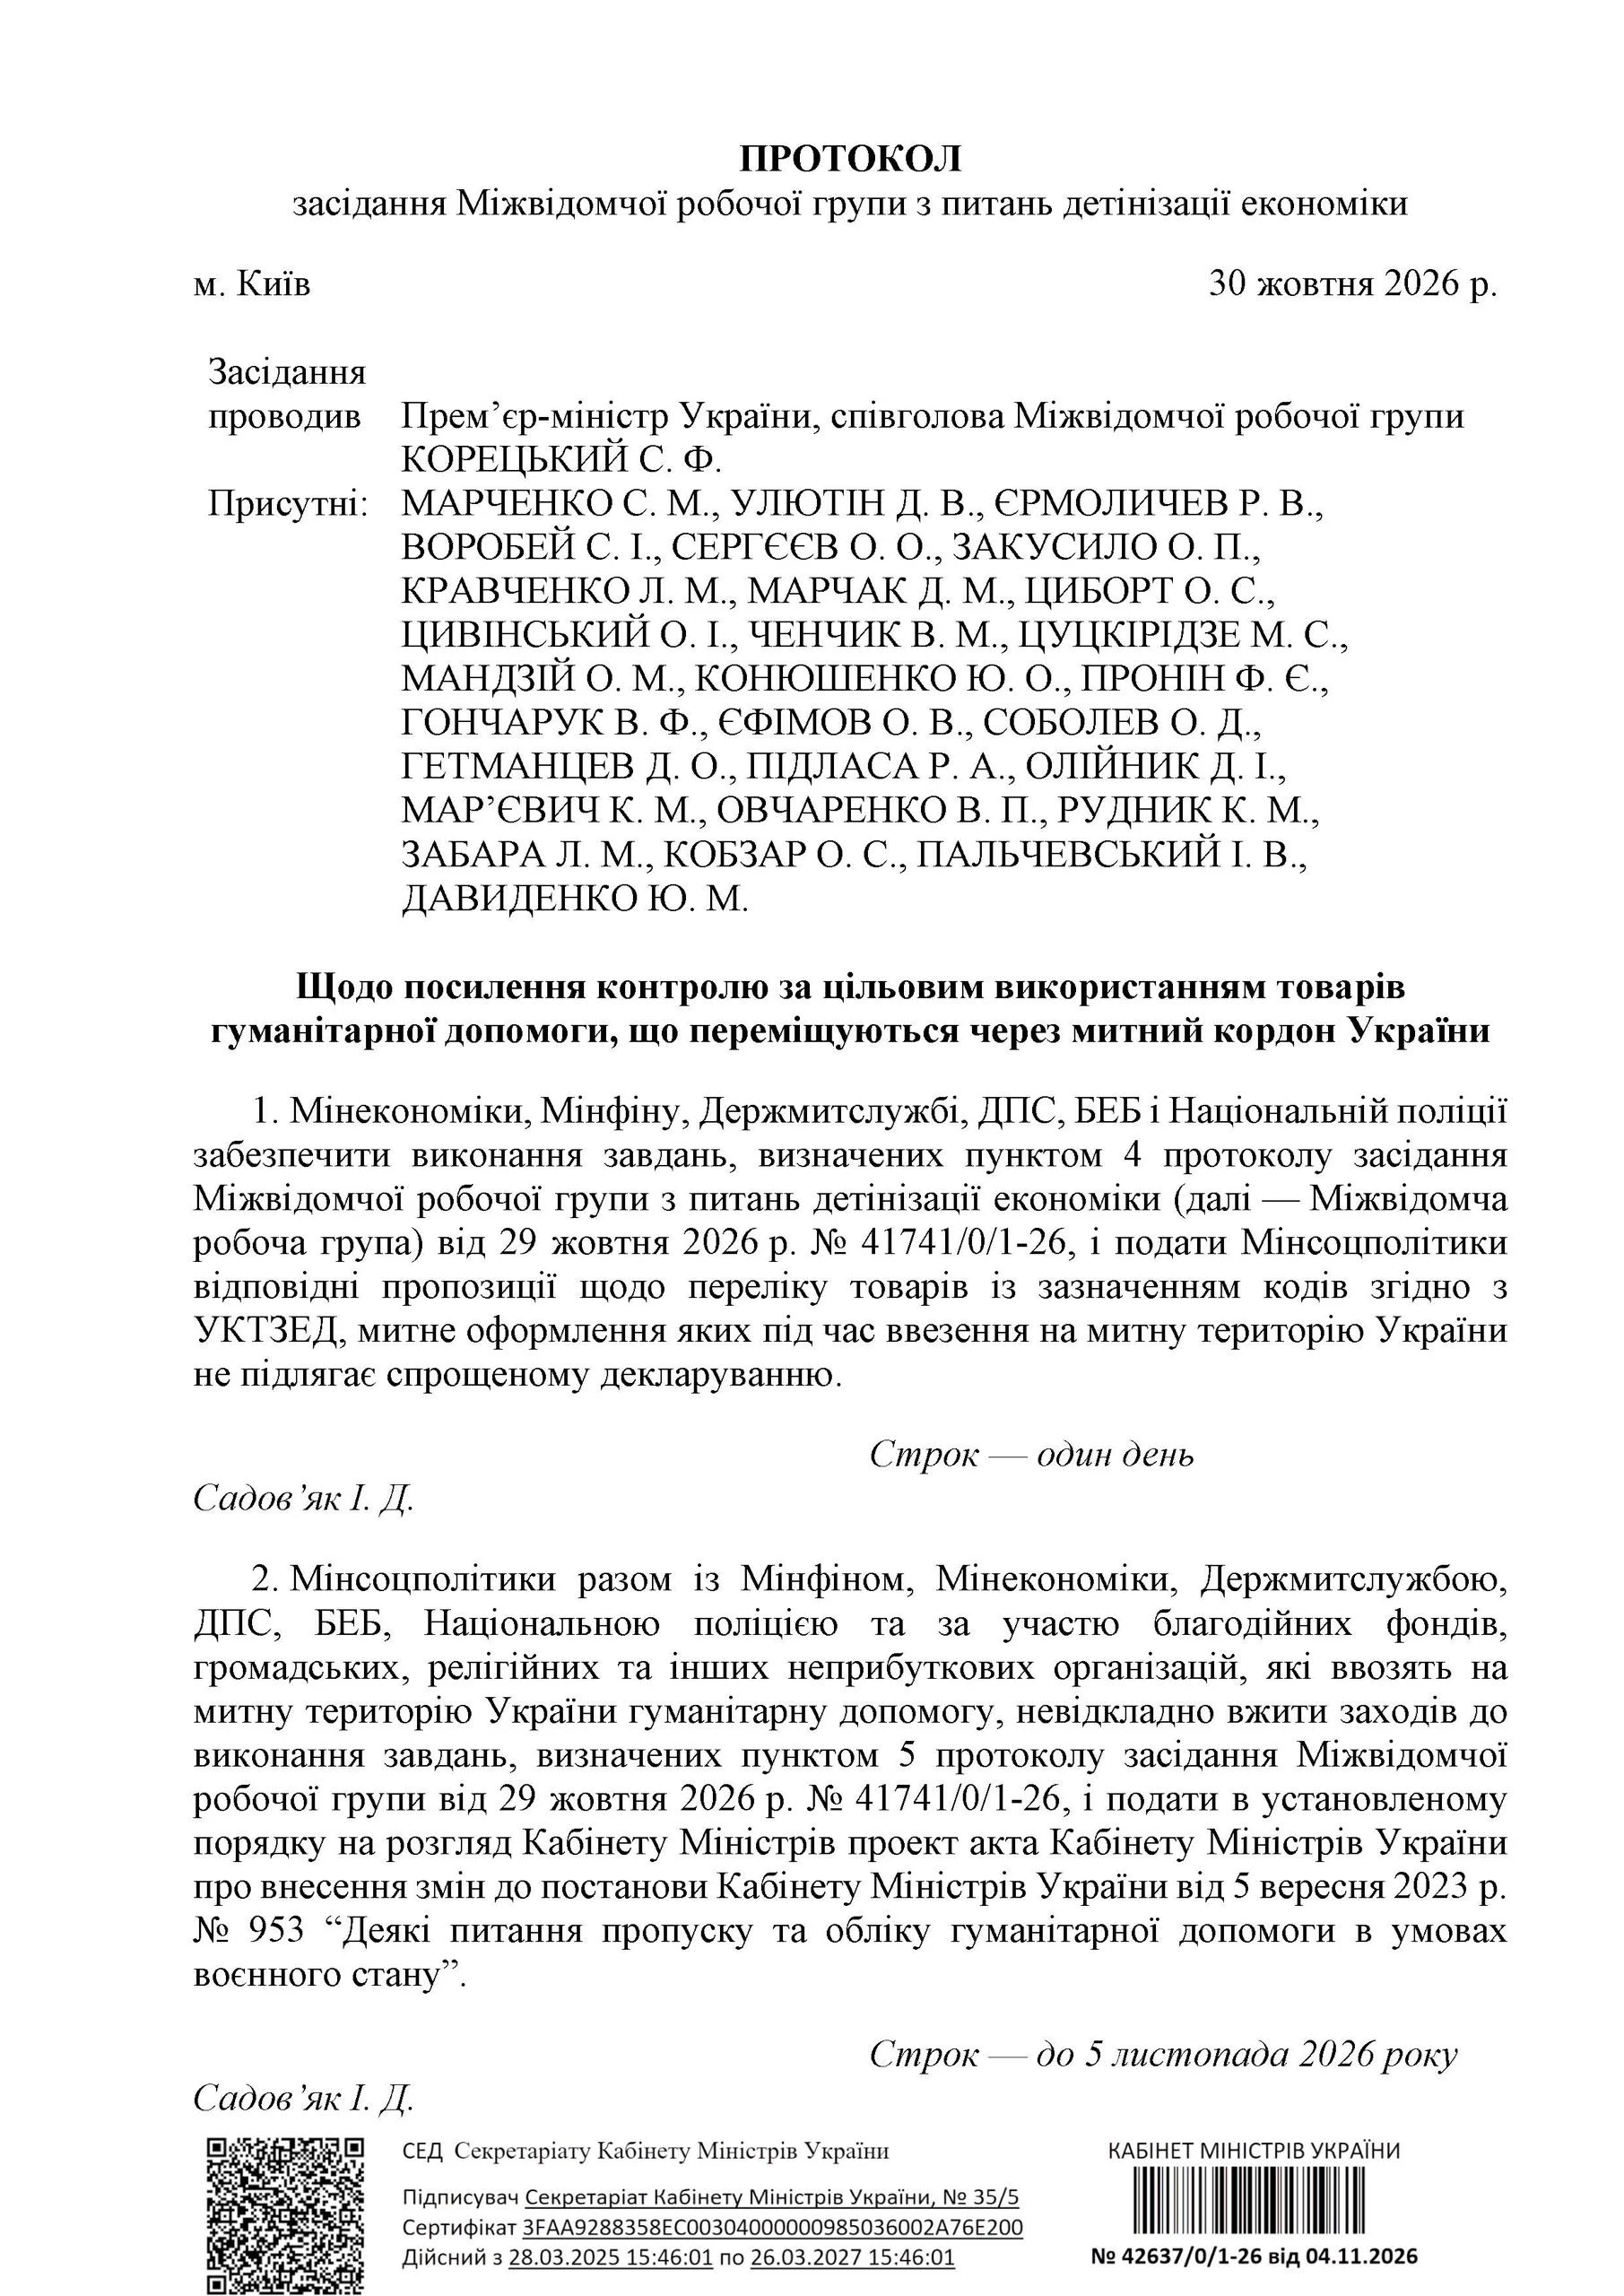
Міжвідомча робоча група визначила нові завдання для ДПС, Держмитслужби, БЕБ та інших органів у боротьбі з тіньовою економікою й ухиленням від сплати податків. Серед пріоритетів – припинення схем штучного дроблення бізнесу, протидія тіньовому імпорту та посилення контролю за гуманітарною допомогою. Також планують створити спільний аналітичний кабінет податкової, митниці та БЕБ для відстеження руху товарів. Основні заходи мають виконати до 13 листопада – 1 грудня 2026 року, а окремі завдання – протягом семи днів
У статті розглянули, як ФОП правильно звільнити найманих працівників у разі припинення діяльності: підстави звільнення, строки попередження, виплату вихідної допомоги та проведення остаточного розрахунку. Пояснили, які документи потрібно оформити в день звільнення, як подати Податковий розрахунок та уникнути штрафів. Окремо розібрали фінансові питання перед закриттям ФОП: перевірку заборгованостей, сплату єдиного податку, військового збору та ЄСВ, нюанси пільг, подання ліквідаційної звітності, закриття РРО/ПРРО, форми №20-ОПП і підприємницьких рахунків
Помилки в роботі Електронного кабінету не завжди означають, що платник податків порушив законодавство. Податковий кодекс передбачає поняття методологічної помилки – невідповідності алгоритмів роботи кабінету нормам податкового законодавства. Пояснюємо, що саме вважається методологічною помилкою та чому це важливо для платників податків
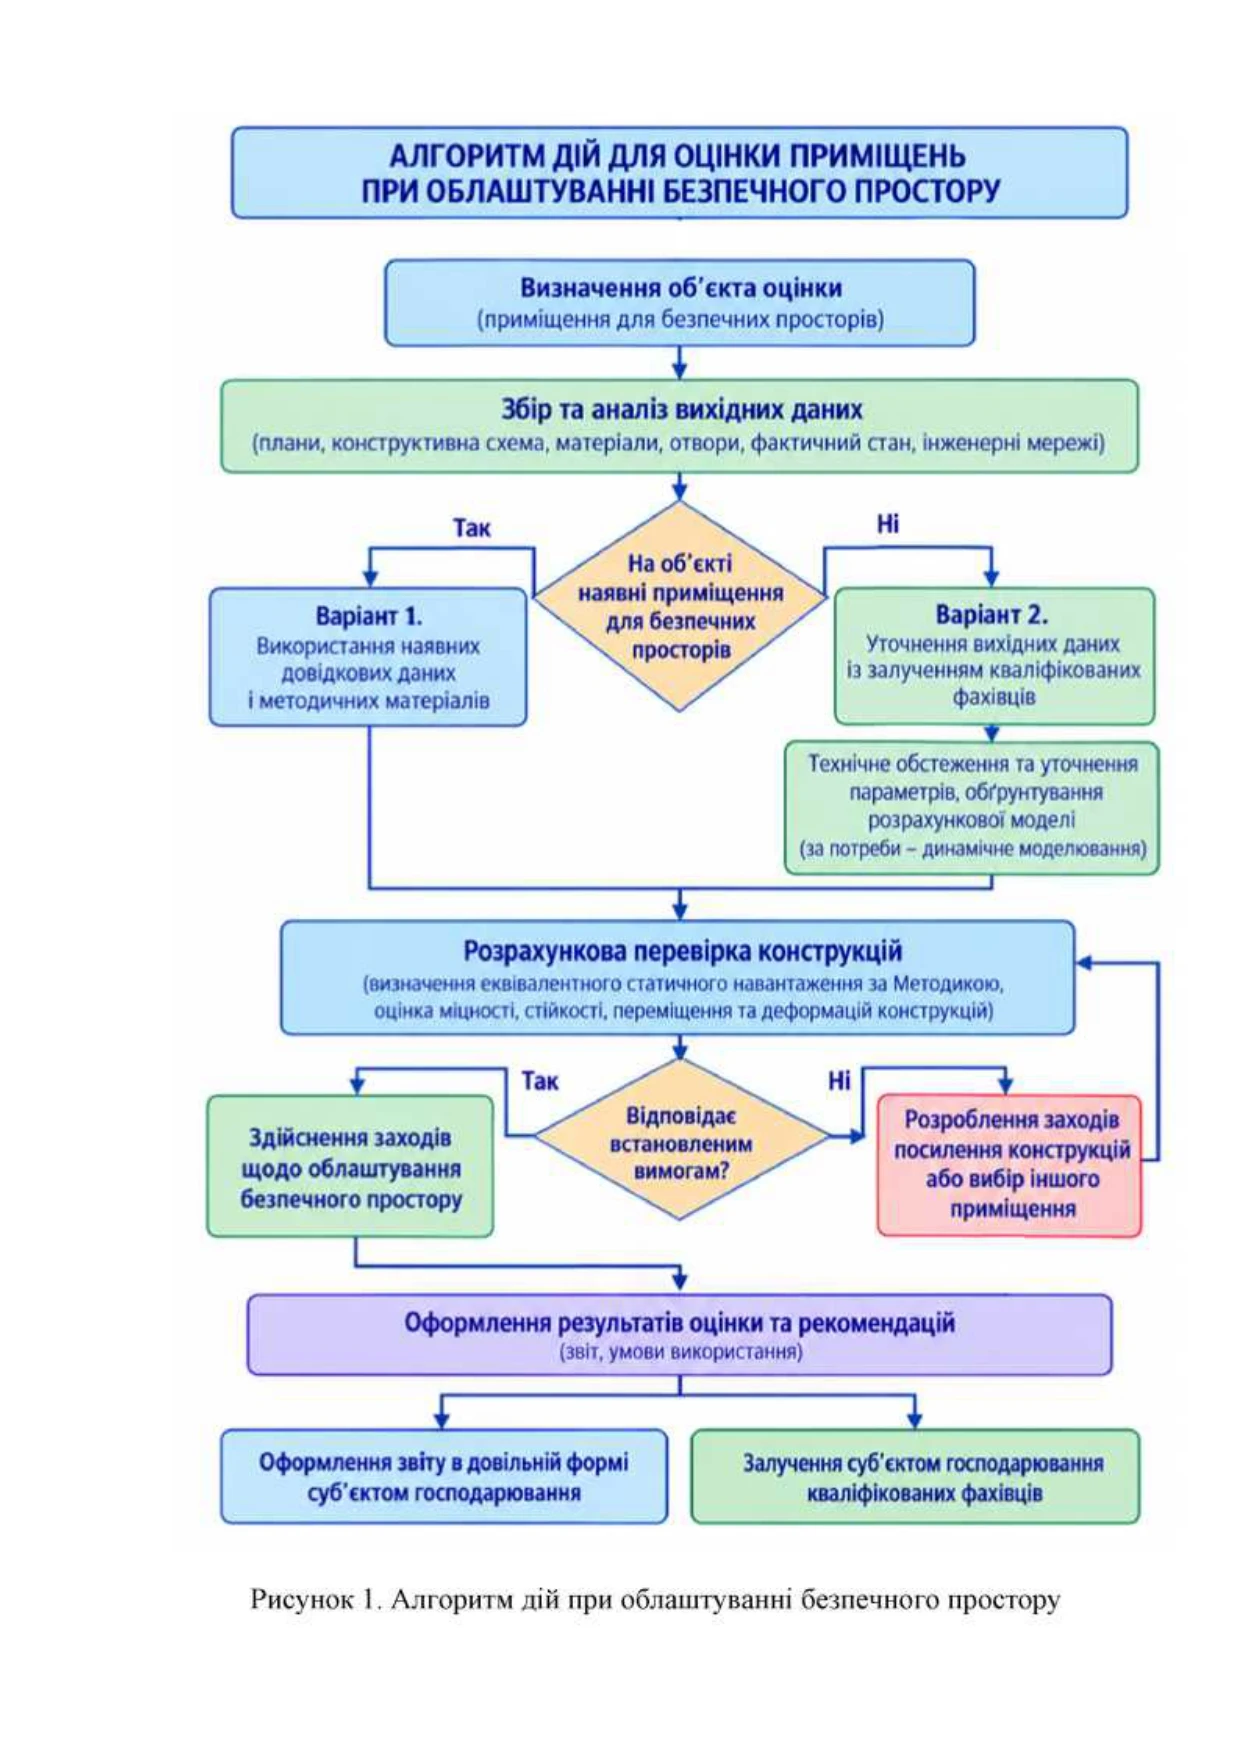
ДСНС оприлюднила методичні рекомендації щодо облаштування безпечних просторів на підприємствах. Документ визначає, хто відповідає за їх створення, як обрати придатне приміщення та які технічні вимоги врахувати для захисту працівників і відвідувачів від вибухової хвилі та уламків. Зокрема, рекомендують надавати перевагу підвальним і цокольним приміщенням, а безпеку простору підтверджувати розрахунками та документувати відповідним звітом
Оновлення критеріїв критичності та перегляд лімітів бронювання змушують роботодавців оцінити, чи збережеться статус критично важливого підприємства та чи не втратять працівники бронювання. Адвокат Ганна Лисенко радить не чекати офіційного перегляду, а вже зараз перевірити підстави отримання критичності, актуальність документів і використану квоту
Чи потрібно подавати Звіт про внесок за працевлаштування осіб з інвалідністю, якщо на ТОВ є лише директор, який перебуває у відпустці без збереження зарплати, а у ФОП є один найманий працівник, який також перебуває у відпустці без збереження зарплати?

ФОП – платник єдиного податку третьої групи, який продає товари за договором комісії як комісіонер, має включати до доходу не всю суму коштів, що надійшла на його рахунок, а лише комісійну винагороду. Цей самий підхід застосовується і для визначення граничного обсягу доходу, який дає право залишатися на третій групі єдиного податку
31 жовтня для більшості військовозобов’язаних завершилась дія чинної відстрочки від мобілізації. Закінчення строку автоматично впливає на електронний військово-обліковий документ (Е-ВОД), і працівники повинні оновити дані у «Резерв ІD». Роботодавці, у свою чергу, зобов’язані внести зміни до списків персонального військового обліку протягом 5 днів
ДПС пояснила, що якщо бухгалтерська залишкова вартість об’єкта дорівнює нулю, фінансовий результат до оподаткування не збільшується за п. 138.1 ПКУ. Водночас, якщо за податковим обліком об’єкт має залишкову вартість, платник може зменшити фінансовий результат відповідно до п. 138.2 ПКУ. Розглянемо, які податкові різниці виникають під час списання такого майна
Під час подання Звіту про нарахування, обчислення та сплату внеску на підтримку працевлаштування осіб з інвалідністю важливо правильно зазначити його номер. Нумерація здійснюється в хронологічному порядку в межах одного звітного періоду незалежно від типу Звіту – «Звітний», «Звітний новий» чи «Уточнюючий». При цьому нумерація не продовжується в наступному кварталі
Для мікро- та малого бізнесу можуть запровадити спрощену процедуру банкрутства зі строком розгляду не більше 180 днів. Законопроєкт №15024 також передбачає нові правила призначення арбітражного керуючого, погашення боргів і захисту прав працівників. Окремий блок змін стосується державних підприємств, щодо яких ухвалено рішення про приватизацію: для них пропонують визначити пріоритет процедур приватизації над банкрутством. 4 листопада профільний комітет рекомендував Верховній Раді ухвалити законопроєкт у цілому