
🚨План комплексних перевірок оприлюднено!
Перевірте, чи є Ваше підприємство в списках перевірок на 2027 рік!
Інвентаризація
20.11.2025
Інвентаризація дебіторської і кредиторської заборгованості
Перед складанням річної фінансової звітності маємо провести інвентаризацію. Зокрема, треба перевірити дебіторську та кредиторську заборгованості. Тож розглянемо, який алгоритм проведення такої інвентаризації, як оформити та відобразити в обліку її результати
- Коли проводити інвентаризацію заборгованості
- Алгоритм проведення дебіторської та кредиторської заборгованостей
- Як оформити результати інвентаризації дебіторської та кредиторської заборгованостей
- Бухоблік списання заборгованості
- Оподаткування списання заборгованості
Коли проводити інвентаризацію заборгованості
Інвентаризацію перед складанням річної фінансової звітності проводять до дати балансу в період:
- трьох місяців – для дебіторської та кредиторської заборгованостей, зобов’язань (крім невикористаних забезпечень, розрахунків з бюджетом та з відрахувань на загальнообов’язкове державне соціальне страхування);
- двох місяців – для коштів цільового фінансування, зобов’язань у частині невикористаних забезпечень, розрахунків з бюджетом та з відрахувань на загальнообов’язкове державне соціальне страхування (п. 10 розд. І Положення про інвентаризацію активів та зобов’язань, затверджене наказом Мінфіну від 02.09.2014 №879, далі – Положення №879).
Алгоритм проведення дебіторської та кредиторської заборгованостей
Процедура інвентаризації дебіторської та кредиторської заборгованостей регламентована у пункті 7 розд. ІІІ Положення №879.
Інвентаризація дебіторської та кредиторської заборгованостей полягає у звірці документів і записів у реєстрах обліку і перевірці обґрунтованості сум, відображених на відповідних рахунках, та оформлюється актом інвентаризації.
При інвентаризації усім дебіторам підприємства-кредитори мають передати виписки з аналітичних рахунків про їх заборгованість, які пред’являються інвентаризаційній комісії (робочій інвентаризаційній комісії) для підтвердження реальності заборгованості. Підприємства-дебітори мають підтвердити заборгованість або заявити свої заперечення.
Основний документ, що підтверджує заборгованість між контрагентами, – це акт звірки розрахунків. Типової форми такого акта немає, тому створити його можна самостійно, а орієнтуватися можна на Акт звіряння розрахунків (додаток 1 до наказу Мінекономіки, Мінфіну, Держкомстату «Про інвентаризацію заборгованості за станом на 1 листопада 1998 року» від 10.11.1998 №148/234/383). Звірку розрахунків можна здійснювати в розрізі одного окремого чи всіх укладених договорів.
Зразок Акту звірки

Завантажуйте шаблон та зразок Акт звірки
В окремих випадках, коли до кінця звітного періоду розбіжності не усунені або залишились нез’ясованими, розрахунки з дебіторами і кредиторами кожна сторона відображає в сумах, що випливають із записів у бухгалтерському обліку і вона визнає їх правильними.
Увага! Якщо контрагент не підписав акт звірки – зважайте на свої дані
Дебіторську і кредиторську заборгованості перевіряють щодо дотримання строку позовної давності, обґрунтованості сум, які обліковують на рахунках обліку розрахунків з покупцями, замовниками, постачальниками, підрядниками, одержаних і виданих векселів, одержаних позикових коштів, наданих кредитів (позик), з підзвітними особами, депонентами, іншими дебіторами і кредиторами.
Інвентаризують рахунки (субрахунки):
1) по дебіторській заборгованості:
- 181 «Заборгованість за майно, передане у фінансову оренду»;
- 183 «Інша дебіторська заборгованість»;
- 36 «Розрахунки з покупцями та замовниками»;
- 37 «Розрахунки з різними дебіторами»;
2) по кредиторській заборгованості:
- 50 «Довгострокові позики»;
- 53 «Довгострокові зобов’язання з оренди»;
- 55 «Інші довгострокові зобов’язання»;
- 60 «Короткострокові позики»;
- 61 «Поточна заборгованість за довгостроковими зобов’язаннями»;
- 63 «Розрахунки з постачальниками та підрядниками»;
- 64 «Розрахунки за податками й платежами»;
- 65 «Розрахунки за страхуванням»;
- 66 «Розрахунки за виплатами працівникам»;
- 67 «Розрахунки за виплатами працівникам»;
- 68 «Розрахунки за іншими операціями».
Під час інвентаризації розрахунків шляхом документальної перевірки установлюють:
- правильність розрахунків із банками, контролюючими органами, іншими підприємствами, а також зі структурними підрозділами підприємства, виділеними на окремі баланси;
- заборгованість підзвітних осіб;
- правильність і обґрунтованість сум заборгованості за нестачами і крадіжками. Інвентаризація заборгованості за нестачами і втратами від псування цінностей полягає у перевірці причин, через які затримується розгляд матеріалів щодо виявленої нестачі та віднесення її на винних осіб або списання у встановленому порядку;
- правильність і обґрунтованість сум дебіторської, кредиторської і депонентської заборгованостей, у тому числі суми кредиторської і депонентської заборгованостей, щодо яких строк позовної давності минув;
- реальність заборгованості працівникам з оплати праці та громадянам (безпосередньо або через роботодавців) за соціальними виплатами, визначеними законодавством, а також із безготівкових розрахунків за цими виплатами.
Інвентаризація коштів цільового фінансування полягає у перевірці обґрунтованості їх залишку шляхом зіставлення даних про надходження на підприємство коштів цільового фінансування та їх використання відповідно до їх цільового призначення.
Як оформити результати інвентаризації дебіторської та кредиторської заборгованостей
Результати інвентаризації оформлюють актом. В акті інвентаризації вказують найменування проінвентаризованих субрахунків і суми виявленої неузгодженої дебіторської і кредиторської заборгованостей, безнадійних боргів та кредиторської і дебіторської заборгованостей, щодо яких строк позовної давності минув.
В акті інвентаризації фіксують дату, на яку інвентаризують заборгованість.
Наприклад, якщо в акті зазначили дату 01.10.2025, то заборгованість визначають станом на початок дня 01.10.2025, навіть якщо інвентаризацію завершили в листопаді 2025 року та з 01.10.2025 до дати завершення підприємство ще мало операції з контрагентом.
До акта інвентаризації розрахунків додають довідку про дебіторську і кредиторську заборгованості, щодо яких строк позовної давності минув. У ній зазначають:
- найменування і місцезнаходження таких дебіторів або кредиторів;
- суми, причини, дати і підстави виникнення заборгованості;
- для бюджетних установ – листи до установ вищого рівня з приводу виділення коштів для погашення такої заборгованості.
В акті інвентаризації розрахунків щодо відшкодування матеріальних збитків вказують:
- прізвище боржника;
- за що і коли виник борг;
- дату прийняття судового рішення або іншого органу (добровільної згоди боржника) про відшкодування суми матеріальної шкоди, а якщо таке рішення не прийняте, то зазначають дату пред’явленого підприємством позову;
- суму заборгованості на дату інвентаризації.
Окремо складають акт інвентаризації кредиторської заборгованості, строк позовної давності якої минув і яку планують списати. В бюджетних установах такий акт затверджує керівник бюджетної установи (п. 7.5 розд. ІІІ Положення №879).
Після того як склали акти, інвентаризаційна комісія складає протокол. У протоколі зазначають усі проінвентаризовані заборгованості, в тому числі ті, за якими минув строк позовної давності, і наводять рішення щодо заборгованостей із строком позовної давності, що минув. За загальним правилом їх списують з балансу.
Після затвердження керівником підприємства інвентаризаційні документи (протокол, акти, довідки, виписки) передають до бухгалтерії. Якщо прийняли рішення про списання безнадійних заборгованостей, їх списують з балансу на підставі затверджених керівником підприємства інвентаризаційних документів.
Для бюджетних установ типові форми актів та протоколу затверджені наказом Мінфіну «Про затвердження типових форм для відображення бюджетними установами результатів інвентаризації» від 17.06.2015 №572. Комерційні підприємства можуть або скористатися цими формами, або на їх основі розробити власні.
Бухоблік списання заборгованості
У бухгалтерському обліку списання безнадійної кредиторської заборгованості відображають за Д-т рахунку, на якому обліковують заборгованість, і К-т 717 «Дохід від списання кредиторської заборгованості». Дохід від списання кредиторської заборгованості слід визнавати саме в тому звітному періоді, в якому минув строк позовної давності.
У бухгалтерському обліку для визнання поточної дебіторської заборгованості безнадійною має виконуватися принаймні одна з таких умов:
- є впевненість про неповернення заборгованості боржником;
- минув строк позовної давності (п. 4 НП(С)БО 10 «Дебіторська заборгованість»).
Тож, у бухобліку можна списати дебіторську заборгованість як безнадійну не тільки, якщо минув строк позовної давності, а будь-коли – через впевненість у її непогашенні.
В обліку списують:
- безнадійну дебіторську заборгованість у межах резерву сумнівних боргів (РСБ), якщо його створювали – Д-т 38 «Резерв сумнівних боргів» К-т 36, 37;
- залишок безнадійної дебіторської заборгованості у сумі понад резерв до складу витрат – Д-т 944 «Сумнівні та безнадійні борги» К-т 36,37.
Списану безнадійну дебіторську заборгованість відображають на позабалансовому субрахунку 071 «Списана дебіторська заборгованість» до спливу строку позовної давності аби мати можливість її стягнути у разі зміни майнового стану боржника.
Іноді трапляється, що заборгованість вже списали як безнадійну, а дебітор неочікувано погасив свій борг. У цьому випадку відображають дохід: Д-т 36, 37 К-т 716 «Відшкодування раніше списаних активів» та Д-т 311 К-т 36, 37. Також списують суму погашеної заборгованості з субрахунку 071.
Як коригувати кредиторську і дебіторську заборгованості, розглянемо на прикладі.
Приклад. Облік коригування заборгованостей
За результатами інвентаризації заборгованості:
- виявили безнадійну заборгованість неплатоспроможного боржника ТОВ «А» в розмірі 15 000 грн щодо якої було створено РСБ;
- списали кредиторську заборгованість перед постачальником ТОВ «Б» у розмірі 10 000 грн за договором прощення боргу;
- донарахували кредиторську заборгованість за невідфактурованими поставками перед ТОВ «В» за отримані товари згідно з наданими за результатами звірки первинними документами в сумі 14 000 грн без ПДВ
- донарахували заборгованість ТОВ «С» за надані комунальні послуги в сумі 6000 грн без ПДВ.
Зміст господарської операції | Бухгалтерський облік | ||
Дт | Кт | Сума, грн | |
Списали безнадійну дебіторську заборгованість ТОВ «А» за рахунок створеного РСБ | 38 | 361 | 15000 |
Відобразили на позабалансовому рахунку суму списаної дебіторської заборгованості | 071 | - | 15000 |
Списали кредиторську заборгованість перед ТОВ «Б» за договором прощення боргу | 631 | 717 | 10000 |
Донарахували кредиторську заборгованість за товари перед ТОВ «В» | 281 | 631 | 14000 |
Вартість реалізованих товарів відобразили у складі собівартості реалізації | 902 | 281 | 14000 |
Включили до загальновиробничих витрат вартість комунальних послуг від ТОВ «С» | 91 | 631 | 6000 |
Оплатили заборгованість за комунальні послуги ТОВ «С» | 631 | 311 | 6000 |
Оподаткування списання заборгованості
Податок на прибуток. Ті підприємства, які коригують фінансовий результат на податкові різниці, при списанні безнадійної дебіторської заборгованості застосовують різниці за пунктом 139.2 Податкового кодексу України (ПК). А саме, фінрезультат до оподаткування:
- збільшують на суму витрат від списання дебіторської заборгованості понад суму РСБ;
- зменшують на суму списаної дебіторської заборгованості (у тому числі за рахунок створеного РСБ), що відповідає ознакам, визначеним підпунктом 14.1.11 Податкового кодексу України (ПКУ).
Отже, свій податковий фінрезультат вони можуть зменшити тільки на суму витрат від списання податкової безнадійної дебіторської заборгованості (пп. 14.1.11 ПКУ). Тому прийміть до уваги, що строк позовної давності на паузі з 12.03.2020 через карантин, а потім – через військовий стан (ст. 257, п. 12 та п. 19 Прикінцевих та перехідних положень Цивільного кодексу України). Це означає, що відлік строку позовної давності слід призупинити з 12.03.2020 і продовжити з 04.09.2025.
Отже, щоб застосувати зменшувальну різницю, треба пошукати у підпункті 14.1.11 іншу ознаку, ніж вказану у його підпункті «а» (заборгованість за зобов’язаннями, щодо яких минув строк позовної давності). Якщо не знайдете – зменшувальної різниці у вас не буде.
Увага! Загальна позовна давність встановлена тривалістю у три роки. Але цей відлік цього строку на паузі з 12.03.2020
Для операції зі списання кредиторської заборгованості податкові різниці не передбачені.
ПДВ. У разі списання дебіторської заборгованості за здійсненою передоплатою, якщо відображали податковий кредит за податковою накладною, складеною після 01.07.2015, треба нарахувати податкові зобов’язання з ПДВ за пунктом 198.5 ПКУ (ІПК ДПСУ 23.07.2018 №3236/6/99-99-15-03-02-15/ІПК; від 03.03.2023 №492/ІПК/99-00-21-03-02-06).
Щодо кредиторської заборгованості ДПС роз’яснює, що якщо платник податку при придбанні товарів/послуг у постачальника – резидента сформував податковий кредит на підставі податкової накладної, складеної та зареєстрованої в ЄРПН, але такі товари/ послуги не були оплачені постачальнику протягом терміну позовної давності, то у податковому періоді, в якому відбувається списання кредиторської заборгованості, платнику податку – покупцю необхідно нарахувати податкові зобов’язання з ПДВ з використанням механізму, визначеного пунктом 198.5 ПКУ та скласти і зареєструвати в ЄРПН відповідну податкову накладну.
Стаття на тему
Інвентаризація: як організувати та провести
Шаблони та зразки документів:
Акт звірки (наявна заборгованість)
Акт інвентаризації (Форма N24-НП)
Акт інвентаризації розрахунків з дебіторами і кредиторами (наказ №572)
Акт інвентаризації розрахунків з дебіторами і кредиторами (наказ №572)
Довідка про дебіторську та кредиторську заборгованість за операціями, які не відображаються у формі №7д, № 7м «Звіт про заборгованість за бюджетними коштами»
Протокол засідання інвентаризаційної комісії (форма 177)
Протокол інвентаризаційної комісії (наказ №572)
Акт про результати інвентаризації грошових коштів (наказ №572)
Акт інвентаризації наявності грошових документів, бланків документів суворої звітності (наказ №572)
Акт інвентаризації розрахунків щодо відшкодування матеріальних збитків (наказ №572)
Акт інвентаризації наявності фінансових інвестицій (наказ №572)
Звіряльна відомість результатів інвентаризації необоротних активів (наказ №572)
Шукаєте надійний спосіб врегулювати всі аспекти інвентаризації на підприємстві? Конструктор «Положення про інвентаризацію» дозволяє за кілька хвилин підготувати документ, що визначає порядок перевірки активів і зобов'язань, роботу інвентаризаційної комісії, оформлення результатів та врегулювання розбіжностей. Налаштуйте лише необхідні розділи, внесіть реквізити підприємства та миттєво завантажуйте готове Положення у Word чи PDF
Матеріали на сайті https://7eminar.ua можуть містити роз'яснення державних органів та погляди зовнішніх авторів. Їхній зміст не завжди збігається з позицією редакції. Кожна публікація відображає особисту думку автора. Редакція не редагує авторські тексти і не несе відповідальності за їх зміст.
Е-сервіс
15.11.2026
20000 місць на безоплатне навчання ШІ: як українцям отримати сертифікат Google
Google відкрив нову хвилю реєстрації на безоплатну програму «Сертифікація Google із професійного використання ШІ» та виділив для України 20 000 ліцензій. Учасники зможуть пройти 8 онлайн-курсів, зокрема новий модуль із вайб-кодингу, і отримати сертифікати. Заявки приймають до 10 грудня 2026 року
Судова практика
15.11.2026
Керувала електросамокатом напідпитку: суд призначив 17000 грн штрафу без позбавлення прав
Суд розглянув справу про керування електросамокатом потужністю до 3 кВт у стані алкогольного сп’яніння. Суд визнав 18-річну порушницю винною за ч. 1 ст. 130 КУпАП та оштрафував на 17 000 грн, але не позбавив права керування транспортними засобами. Причина – для керування таким електросамокатом посвідчення водія не потрібне
Працевлаштування, переведення
15.11.2026
Вибір вакансії: які умови працевлаштування варто оцінити перед співбесідою в 2026 році
Державна служба зайнятості пояснила, на які умови варто звертати увагу під час вибору роботи та які переваги вакансії можуть виявитися лише красивою рекламою. Серед важливих критеріїв – розмір і регулярність зарплати, умови та графік роботи, соціальний пакет і реальні можливості професійного розвитку. Натомість престижна назва посади, офісні бонуси та непідкріплені обіцянки кар’єрного зростання не повинні визначати вибір кандидата
Медицина
15.11.2026
Не списуйте все на вік: МОЗ зібрав в інфографіці, які зміни можуть свідчити про деменцію
Деменція може поступово впливати на пам’ять, мислення, поведінку та здатність людини виконувати повсякденні справи. Такі зміни нерідко помилково сприймають як звичайні вікові прояви. У матеріалі розповідаємо, на які ознаки звернути увагу та куди звернутися, якщо вони з’явилися у близьких
Охорона праці
15.11.2026
Продавцям забороняють сидіти під час зміни: що вимагають правила охорони праці
Чи може магазин заборонити продавцям сидіти протягом робочої зміни, навіть коли покупців немає? Правила охорони праці для об’єктів роздрібної торгівлі вимагають обладнувати робочі місця продавців зручними стільцями для відпочинку. Розбираємо, які обов’язки має роботодавець, як працівникові захистити свої права та куди звертатися в разі порушень
Військовий облік
14.11.2026
14 листопада 2026 року не працює Резерв+: як отримати військово-обліковий документ через Дія
Нестабільна робота застосунку «Резерв+» не звільняє від обов’язку мати при собі військово-обліковий документ під час мобілізації. У разі технічних збоїв варто скористатися альтернативою – PDF-версією ВОД із QR-кодом або його паперовою копією. Відсутність документа може призвести до значних штрафів, тому важливо подбати про його наявність завчасно. Найзручніший спосіб – сформувати ВОД через портал Дія та зберегти його у доступному форматі
ФОП
14.11.2026
Уточнююча декларація по ЄП для ФОП 3 групи: нюанси, які потрібно знати заздалегідь
ФОП 3 група 5%. Декларація по єдиному податку за «9 місяців 2026» подана 16.10.2026 року, але сьогодні знайшли помилку, занизили суму доходу. Як правильно подати Уточнюючу декларацію? Чи є якісь нюанси, про які потрібно знати заздалегідь?
РРО / ПРРО, фіскальні чеки
14.11.2026
Один, два чи три підписи: як правильно оформити касові документи без головного бухгалтера
На підприємстві немає посади головний бухгалтер. Є лише бухгалтер, який робить звітність. Він не має права підпису за головного бухгалтера, а директор її підписує. Коли реєстрували ТОВ, податківці не захотіли залишати графу «головний бухгалтер» пустою, тому в нас стоїть в обліковій карточці ТОВ в базі податківців, що директор й гол.бухгалтер одна й та сама особа. Директор виконує функцію касира, тому в касових ордерах він ставить свій підпис за Директора та за Касира. А поле гол.бухгалтер залишається без підпису. Чи правильно так робити? Чи не буде при перевірці проблем з касовими ордерами без підпису головного бухгалтера?
Бронювання, критичність
14.11.2026
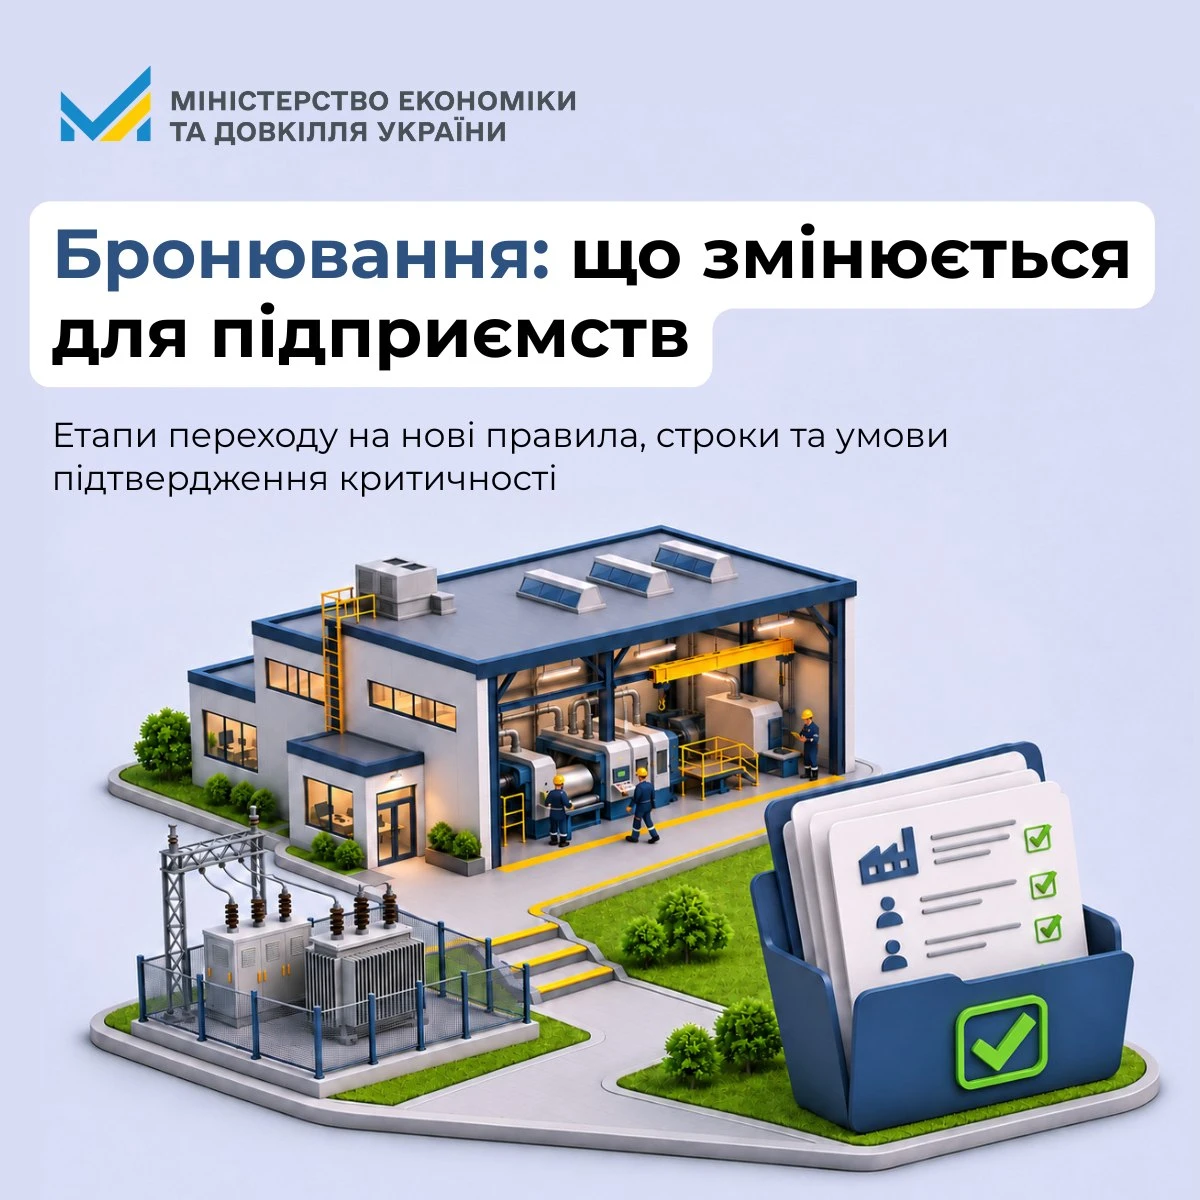
Статус критично важливого підприємства: етапи переходу на нові правила та строки в інфографіці
Уряд оновив правила отримання та підтвердження статусу критично важливого підприємства. Перехід на нові критерії передбачає погодження та державну реєстрацію галузевих вимог, перегляд раніше наданих статусів, коригування квот на бронювання для підприємств ОПК і ПЕК, а також додаткові умови для отримання та продовження критичності. Розповідаємо деталі в інфографіці
Освіта
14.11.2026
Не дає готових відповідей, а вчить мислити: на ІТ-студіях з’явилася ШІ-менторка
На платформі ІТ-студій Дія.Освіта запрацювала ШІ-менторка, інтегрована в уроки інформатики для учнів 1–11 класів. Вона допомагає розібратися зі складними завданнями, підказує алгоритми та навчає формулювати запити до штучного інтелекту, але не виконує роботу замість школяра
Пенсія, соцпільги
14.11.2026
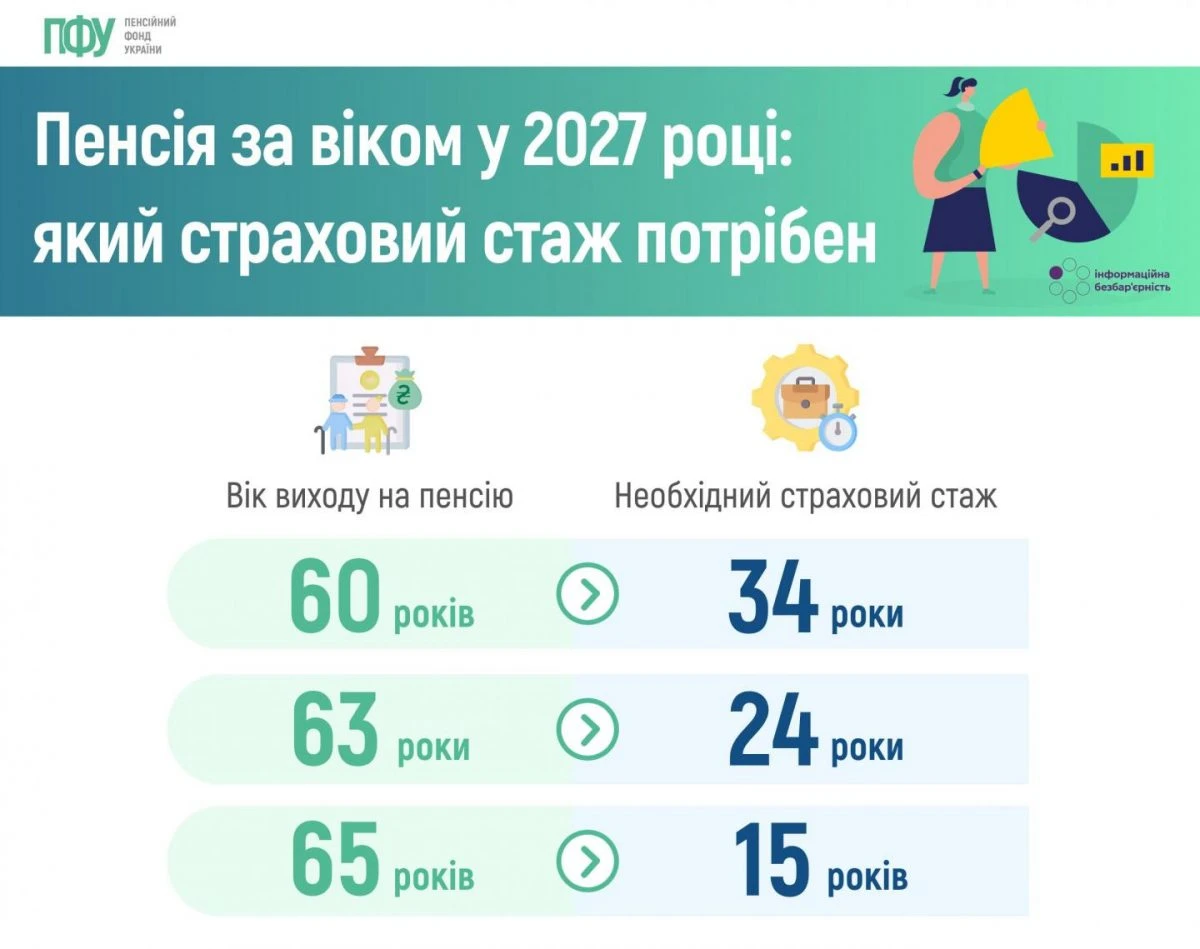
Хочете вийти на пенсію у 2027 році: скільки років стажу потрібно мати
Пенсійний фонд у картці нагадав вимоги до страхового стажу для призначення пенсії за віком у 2027 році. Зокрема, для виходу на пенсію після досягнення 60 років потрібно буде мати не менше 34 років стажу. Для виходу на пенсію у 63 та 65 років потрібний менший стаж
Працевлаштування, переведення
14.11.2026
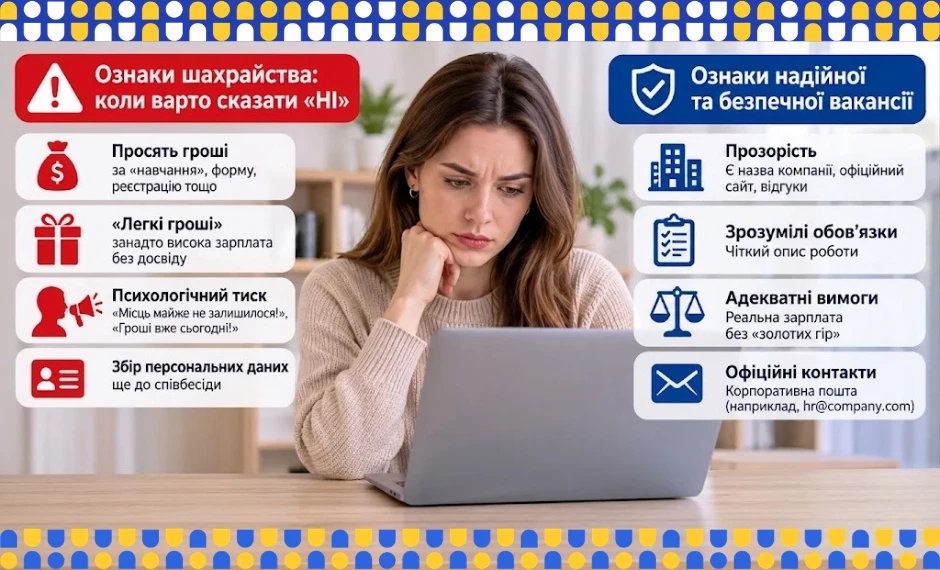
Безпечний пошук роботи: як розпізнати шахрайську вакансію та захистити себе
Під час пошуку роботи можна натрапити не лише на шахрайські вакансії, а й на пропозиції, пов’язані з ризиком примусової праці. Держпраці нагадує, які ознаки мають насторожити кандидата, як перевірити роботодавця та чому не варто платити за працевлаштування або передавати особисті дані до співбесіди
Цільове фінансування
14.11.2026
ОСББ зможуть знову подаватися на гранти: Фонд енергоефективності отримав 630 млн грн
Уряд поповнив статутний капітал Фонду енергоефективності на 630 млн грн, що дасть змогу відновити прийом заявок на участь у програмах «Енергодім» та «ВідновиДІМ». Наразі Фонд очікує необхідних погоджень від ЄС і міжнародних партнерів. Втім, ОСББ вже можуть визначити потреби будинків і підготуватися до подання документів
Сільгоспдіяльність
14.11.2026
Захист вод від забруднення нітратами: Україна планує виконати вимоги директиви ЄС до кінця 2028 року
Мінекономіки та представники Єврокомісії обговорили впровадження Нітратної директиви ЄС, яка передбачає захист поверхневих і підземних вод від забруднення нітратами із сільськогосподарських джерел. Законопроєкт №11486, який запроваджує європейські підходи до використання добрив і запобігання забрудненню вод, уже підтримано ВРУ у першому читанні
Судова практика
13.11.2026
Неповідомлення про розгляд заперечень є підставою скасування ППР: позиція Верховного Суду
Податкова не повідомила підприємство про дату, час і місце розгляду заперечень на акт перевірки – і це стало підставою для скасування податкових повідомлень-рішень. Верховний Суд наголосив: платник має право брати участь у розгляді своїх заперечень, а контролюючий орган зобов’язаний забезпечити таку можливість у порядку та строки, визначені п. 86.7 ПКУ. Порушення цієї процедури є самостійною підставою для скасування ППР незалежно від обґрунтованості висновків перевірки
Ліквідація госпсуб'єкта
13.11.2026
Ліквідаційний баланс: хто складає і куди подає у 2026 році
Припинення юридичної особи – це не лише формальне рішення власників, а комплексна процедура з чіткими етапами, строками та обов’язками. Від правильності дій на кожному з них залежить відсутність претензій з боку кредиторів і контролюючих органів