


Гарячі лекції та відповіді на запитання від лекторів – переглядайте у зручний час!
ВЕЛИКИЙ КВАРТАЛЬНИЙ СЕМІНАР вже доступний в записі!
У 2025 році підприємці опинилися в юридичній пастці через конфлікт між позицією ДПС та судовою практикою щодо використання ПРРО при оплатах через термінали. Команда адвокатів Богдана Янківа пояснює, що не всі термінали зобов'язують бізнес фіскалізувати продаж
Для сучасного бізнесу прийом платежів через термінали самообслуговування (ПТКС) – це зручно та ефективно. Проте це питання у 2025 році перетворилося на справжнє поле юридичних баталій.
Підприємці опинилися між двома вогнями: є
Відповідь на питання, чи потрібен власний програмний реєстратор розрахункових операцій (далі – ПРРО), вже не залежить лише від того, кому належить термінал
Неправильне тлумачення складної ситуації може призвести до значних штрафів, особливо з урахуванням їх повного відновлення з 1 серпня 2025 року.
Що таке ПТКС і чому виникає плутанина з ПРРО
Програмно-технічний комплекс самообслуговування (далі – ПТКС) – це пристрій, який дозволяє споживачеві самостійно здійснювати платіжні операції. Найпоширеніші приклади платіжні термінали через які можна оплачувати послуги, чи поповнювати рахунки, зокрема у:
Основна плутанина виникає через те, що сам ПТКС часто видає певний документ, схожий на чек. Підприємці помилково вважають, що якщо термінал вже щось «фіскалізував», то їхній обов’язок виконано. Однак, ключове питання полягає в тому, хто є власником цього ПТКС, який саме документ він видає, і як цю операцію трактують податківці та суди.
Банківські ПТКС: коли ПРРО не потрібен
Якщо програмно-технічний комплекс самообслуговування належить банку і надає користувачеві можливість здійснювати операції з переказу коштів, застосування ПРРО продавцем не вимагається.
Коли клієнт здійснює оплату через банківський ПТКС, така операція з точки зору законодавства є банківською.
Кошти переказуються з рахунку клієнта або зараховуються на ваш поточний рахунок у форматі IBAN. У цьому випадку продавець не зобов’язаний застосовувати власний РРО/ПРРО, оскільки операція не підпадає під визначення розрахункової в розумінні Закону України від 06.07.1995 №265/95-ВР «Про застосування реєстраторів розрахункових операцій у сфері торгівлі, громадського харчування та послуг». Це правило також поширюється на оплати за QR-кодом, в якому зашифровані повні банківські реквізити IBAN продавця.
Небанківські ПТКС: обов’язковий ПРРО за версією ДПС
Зовсім інша ситуація, на думку податкової, складається з терміналами небанківських фінансових установ (наприклад, EasyPay, City24) або комерційних агентів банків. Якщо такі ПТКС здійснюють операції з приймання готівки для подальшого її переказу, ДПС наполягає, що власники товарів зобов’язані застосовувати ПРРО для фіскалізації всіх таких продажів.
У цьому випадку, продавець зобов’язаний фіскалізувати таку операцію через власний зареєстрований РРО/ПРРО. Позиція ДПС тут однозначна: небанківська установа надає фінансову послугу з переказу коштів, а продавець реалізує товар чи послугу. Це дві різні операції, і кожна має бути оформлена належним чином
Розбір позиції ДПС: чому це не подвійна фіскалізація
Податкова служба регулярно надає роз’яснення щодо цього питання. В індивідуальних податкових консультаціях ДПС чітко розмежовує поняття чеків та спростовує міф про подвійну фіскалізацію.
Коли клієнт платить через ПТКС небанківської установи, він отримує квитанцію про переказ коштів. Цей документ підтверджує лише факт, що фінансова установа прийняла гроші для подальшого переказу. Однак цей документ не є розрахунковим документом, що підтверджує купівлю-продаж товару чи послуги.
ДПС пояснює:
небанківська установа фіскалізує свою операцію – надання фінансової послуги, а підприємець фіскалізує свою – продаж товару. Це два різні суб’єкти господарювання та дві різні господарські операції.
Конфлікт із судовою практикою: прецедент «Нової Пошти»
Найгостріший конфлікт у 2025 році виник навколо післяплати через логістичних операторів та їхніх фінансових партнерів (наприклад, NovaPay). Попри непохитну позицію ДПС, суди все частіше стають на бік підприємців.
Низка судових рішень, включно з постановою П’ятого апеляційного адміністративного суду від 17.06.2025 у справі №420/19624/24, підтвердила, що застосування РРО/ПРРО не є обов’язковим, якщо товар продається виключно на умовах післяплати з доставкою поштою або кур’єрською службою. Суди аргументують це тим, що продавець не бере безпосередньої участі у прийманні готівки чи картки від покупця, а місце проведення розрахунку (відділення пошти) не є його господарською одиницею.
Проте, навіть виграні суди не змінюють загальної позиції ДПС, яка продовжує наполягати на своєму та виписувати штрафи під час перевірок, посилаючись на власні роз’яснення. Важливо розуміти, що рішення апеляційного суду ще може бути оскаржене у Верховному Суді, тому воно не створює остаточного прецеденту для всіх підприємців.
Практичний алгоритм дій для підприємця у 2025 році
В умовах правової невизначеності простий алгоритм неможливий. Підприємець має обрати стратегію, оцінивши власні ризики.
Крок 1: Завжди ідентифікуйте оператора. З’ясуйте, через чий ПТКС або сервіс ваші клієнти здійснюють оплату. Це основа для подальших рішень.
Крок 2: Оцініть ризики та оберіть свою стратегію:
Крок 3: Технічна реалізація (для Стратегії А). Якщо ви обрали консервативний шлях, ключовим є правильне визначення моменту фіскалізації. Згідно з роз’ясненнями ДПС, при дистанційній торгівлі (наприклад, з доставкою через поштового оператора) фіскальний чек має бути сформований та виданий покупцю до моменту передачі товару перевізнику. Це означає, що роздрукований чек необхідно вкласти у посилку, або ж надіслати електронний чек покупцю (на e-mail, у месенджер) саме в цей момент, а не пізніше.
Штрафи та відповідальність у 2025 році
З 1 серпня 2025 року для всіх суб’єктів господарювання відновлюються повнорозмірні штрафи за порушення у сфері застосування РРО/ПРРО. Пільговий період зі зниженими ставками, що діяв для деяких категорій ФОП, завершується.
Розмір штрафів становить:
В умовах правової колізії ціна помилки або програного суду є надзвичайно високою. Неправильне визначення необхідності застосування ПРРО може призвести до значних фінансових втрат.
Висновки
Питання необхідності ПРРО при оплаті через ПТКС у 2025 році не має однозначної відповіді. Існує прямий конфлікт між вимогами ДПС та судовою практикою.
Кожен підприємець має самостійно обрати свою стратегію, зваживши потенційні фінансові ризики та готовність до захисту своєї позиції. Розуміння цієї дилеми та консультація з фаховим юристом чи податковим консультантом допоможуть захистити бізнес від штрафних санкцій в умовах посиленого контролю
Джерело: Команда адвокатів Богдана Янківа
Читайте більше:
Судова справа: чи потрібно ФОП застосовувати РРО при доставці «Новою Поштою»
Післяплата через НоваПей ≠ РРО/ПРРО: рішення апеляційної інстанції залишається в силі
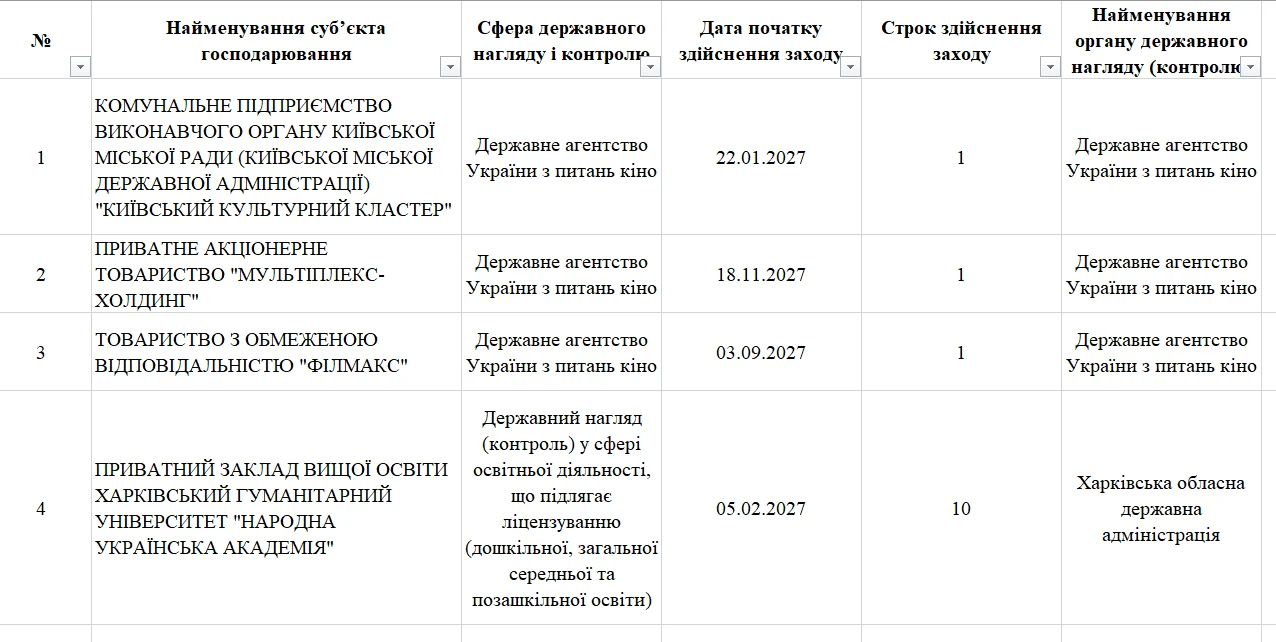
Сформовано проєкт комплексного плану перевірок бізнесу на 2027 рік. Підприємства можуть перевірити, чи включені до плану, та за бажанням відмовитися від комплексної перевірки. Для цього потрібно письмово звернутися до Державної регуляторної служби України до 13 листопада 2026 року – дати затвердження плану
Уряд переглядає правила бронювання працівників від мобілізації через зловживання 100% квотою та можливе штучне збільшення штатів. Зокрема, планують оцінити чинний поріг бронювання та критерії критичності підприємств. Водночас для критично важливих підприємств оборонного й енергетичного секторів радикальних змін не прогнозують. Остаточні правила ще не затверджені. Про це прем’єр-міністр Сергій Корецький заявив під час години запитань до уряду у Верховній Раді 16 жовтня
Для вчителів затверджено нові схеми посадових окладів, які збільшують гарантовану частку зарплати та впливають на її загальний розмір. Також збережено щомісячну доплату 2600 грн для педагогів на прифронтових територіях. Нагадаємо, у 2026 році зарплати освітян підвищували двічі: на 30% із січня та ще на 20% із вересня
Користувачів судових електронних сервісів попередили про можливі тимчасові перерви в роботі судових електронних сервісів 16.10.2026 з 20:00 до 22:00. У зазначений період Кабінет Електронного суду буде недоступний. У ДП «Інформаційні судові системи» просять врахувати цю інформацію під час планування роботи із сервісами
Уряд планує до кінця жовтня 2026 року підготувати законопроєкт про комплексну пенсійну реформу. Водночас Данило Гетманцев наголошує: реформа має забезпечити не косметичні зміни, а конкретні результати – гідні пенсії, фінансову стійкість системи, прозорі правила та розвиток пенсійних накопичень. Якими мають бути нові підходи до пенсійного забезпечення?
Чи потрібно сплачувати авансовий внесок із податку на прибуток під час виплати дивідендів фізичним особам? Відповідь залежить від того, кому товариство виплачує дивіденди. Розглянемо, коли виникає обов’язок сплатити авансовий внесок, а коли достатньо утримати ПДФО та військовий збір
Угода про нерозголошення (NDA) допомагає роботодавцю захистити комерційну таємницю, клієнтські бази, фінансові дані й іншу конфіденційну інформацію. Проте підписаний документ не дає права забороняти працівнику захищати свої трудові права, звертатися до суду чи повідомляти компетентні органи про порушення. Розбираємо, які обмеження є законними, чи можна штрафувати працівника за порушення NDA та на що звернути увагу під час укладення угоди
Помилки у веденні військового обліку на підприємстві можуть призвести до адміністративних штрафів для посадових осіб. Серед найпоширеніших ризиків – відсутність наказу про призначення відповідального, неперевірені військово-облікові документи, неактуальні списки та порушення правил оповіщення працівників. Розбираємо 5 типових помилок, як їх виправити та що перевірити кадровику, щоб підготуватися до перевірки ТЦК та СП
ФОПи та малі підприємства можуть отримати від 15 000 до 30 000 грн на придбання енергообладнання та його монтаж. Розмір допомоги залежить від кількості найманих працівників, а подати заяву потрібно через портал «Дія». Розповідаємо, хто має право на виплату, на що можна витратити кошти та які умови необхідно виконати після їх отримання
З 1 квітня 2026 року для сигарет запроваджується підвищений мінімальний рівень акцизного податку із застосуванням коефіцієнта 1,1. Це рішення пов’язане з тим, що у 2025 році частка акцизу в ціні сигарет становила лише 58,8%, тобто нижче встановленого законодавством порогу у 60%. У результаті виробники та імпортери зобов’язані застосовувати підвищений коефіцієнт під час розрахунку податку, формування МРЦ та складання звітності. Нові правила діють з 1 квітня по 31 грудня 2026 року
ТОВ 3 група 5%. Якщо у вересні 2026 р. зайшли кошти від покупців за послуги, але послуги не можуть бути надані і кошти повертаємо клієнту у жовні 2026 р. Як правильно врахувати ці кошти в декларації за «9 місяців 2026»? Чи відносимо до доходу? Як правильно повернути клієнту передоплату за послуги, які ТОВ не зможе надати? Чи потрібен лист на повернення? Як прописати призначення платежу для такого повернення?
Бізнес-об’єднання виступили проти запропонованих змін до правил бронювання військовозобов’язаних і закликали уряд доопрацювати проєкт до його ухвалення. Серед ключових вимог – збереження можливості бронювати до 100% працівників для підприємств ОПК, енергетики та критичної інфраструктури, прозорі критерії й попередні консультації з бізнесом, а також мораторій на перегляд критеріїїв на доопрацювання. За повідомленням народного депутата Ярослава Железняка, частину положень щодо відстрочок уже прибрали, а питання відсотків бронювання та координаційного центру ще доопрацьовують
Франшиза між ФОП – законна модель бізнесу, але її податкове оформлення має нюанси. Зокрема, роялті не включаються до доходу ФОП на єдиному податку, а формальна передача бренду без реальної бізнес-системи може викликати запитання податкової щодо можливого дроблення бізнесу. Що потрібно врахувати перед укладенням договору франшизи, як оподатковуються роялті та які ризики варто оцінити заздалегідь?
Нові правила бронювання працівників викликали спротив бізнесу: підприємства вимагають зберегти можливість бронювати до 100% персоналу для ОПК, енергетики та критичної інфраструктури. Нардеп Ярослав Железняк зареєстрував проєкт постанови, яким пропонує скасувати рішення Кабміну від 13 жовтня, провести консультації з бізнесом і обмежити повноваження Координаційного центру дорадчою функцією. Чи переглянуть урядові зміни до правил бронювання – стане зрозуміло після подальшого розгляду
ФОП зареєструвався 12 серпня 2026 року, на 2 групі ЄП буде з 01.09.2026. В Дії є сповіщення про сплату ЄСВ повністю за весь 3 квартал - 5707,02 грн. Чи потрібно сплатити повний ЄСВ за місяць, в якому відбулась державна реєстрація ФОП, якщо доходу не було? Чи потрібно сплачувати за весь 3 квартал 2026? Яка сума ЄСВ до сплати?
У листопаді 2026 року – 30 календарних днів, 21 робочий день і 9 вихідних. Святкових і неробочих днів за ст. 73 КЗпП немає. За п’ятиденного робочого тижня норма робочого часу становить 168 годин при 40-годинному робочому тижні. Наводимо норми тривалості робочого часу для різних графіків роботи
У 2026 році ДПС продовжує контролювати дотримання бізнесом граничних строків розрахунків за експортно-імпортними операціями. Загальний строк становить 180 календарних днів, а для експорту окремих зернових та олійних культур з 1 липня 2026 року – 150 днів. За прострочення передбачена пеня – 0,3% за кожен день, але не більше суми неодержаної виручки або вартості недопоставлених товарів. Розглянемо основні правила валютного нагляду та ризики для суб’єктів ЗЕД