


🤖 АІ-Консультант знає, де знайти
Статті, документи, шаблони та відповіді — за одним запитом.
Суд вирішив питання: хто має використовувати РРО, у випадку коли споживач замовив товар на вебсайті продавця (зокрема, в інтернет-магазині) і не здійснював передоплату, а доставку товару здійснила служба доставки на підставі договору про передачу такій службі товару для доставки покупцю
Податківцями була поведена фактична перевірка, якою було встановлено не проведення розрахункових операцій на повну суму покупки через зареєстровані ПРРО, без створення у паперовій та/або електронній формі відповідних розрахункових документів.
Не погоджуючись із цим податковим повідомленням-рішенням, ФОП (позивач) звернувся до суду.
Судом встановлено, що для ведення господарської діяльності ФОП укладені договори про надання послуг з організації перевезення відправлень та договори про надання платіжних послуг з переказу коштів із різними суб`єктами господарювання, які надають такі послуги.
21.11.2023 ФОП (Замовник) підписав заяву-приєднання до публічного Договору про надання послуг з організації перевезення відправлень із Товариством з обмеженою відповідальністю «НОВА ПОШТА» (Експедитор).
Відповідно до пунктів 2.2–2.4 Договору Експедитор зобов`язується за плату та за рахунок Замовника організувати перевезення відправлення та надання комплексу інших послуг, пов`язаних із організацією перевезення відправлення (далі – Послуги), а Замовник зобов`язується їх прийняти й оплатити на умовах, визначених Договором. Експедитор надає Замовнику послуги на умовах цього Договору та згідно з Умовами, затвердженими Експедитором. За надані Експедитором послуги Замовник сплачує Експедитору винагороду згідно з чинними тарифами Експедитора, розміщеними на офіційному сайті Експедитора novaposhta.ua.
На підставі цього Договору, товар ФОП доставляється Експедитором у пункти його видачі (відповідні від ділення нової пошти).
29.11.2023 ФОП (Отримувач) підписав заяву-приєднання до умов публічного Договору про надання платіжних послуг з переказу коштів із Товариство з обмеженою відповідальністю «НоваПей» (Платіжна установа).
Відповідно до типової форми Договору про надання платіжних послуг з переказу коштів ТОВ «НоваПей», що був чинним з 24.11.2023 по 09.06.2024, ТОВ «НоваПей» (далі – «Платіжна установа»), що здійснює свою діяльність на підставі Ліцензії НБУ на надання фінансових платіжних послуг та Отримувач – суб`єкт господарювання, який підписав Заяву про приєднання (надалі – «Заява») до умов Договору про надання платіжних послуг з переказу коштів без відкриття рахунку (для суб`єктів господарювання) (надалі – «Отримувач»), з іншої сторони, уклали цей Договір про надання платіжних послуг з переказу коштів без відкриття рахунку шляхом підписання Отримувачем Заяви.
Пунктом 1.1 цього Договору визначено, що Платіжна установа бере на себе обов`язки щодо надання Отримувачу платіжних послуг з переказу коштів без відкриття рахунку, в тому числі приймання Платежів на користь Отримувача, а Отримувач зобов`язується сплатити винагороду за надані Платіжною установою платіжні послуги відповідно до умов Договору.
Зазначеним Договором визначено, що експедитором, який надає послуги з організації перевезення відправлень є ТОВ «НОВА ПОШТА».
Саме на підставі вищезазначеного Договору, ТОВ «НоваПей» перераховує у безготівковій формі грошові кошти ФОП.
Таким чином, при реалізації товарів через торговельні інтернет-майданчики ФОП не отримує безпосередньо коштів від споживача, а отримує такі кошти від фінансової компанії, розрахунки з якою для останнього є безготівковими
При цьому, реалізація товару через мережу Інтернет не передбачає в собі чітко визначеного місця реалізації товару (послуги), а за місцем проведення розрахунку за товар позивач не отримує коштів. Такі грошові кошти надходять ФОП в безготівковій формі від фінансових установ.
Розрахунки у готівковій формі безпосередньо з ФОП не здійснюються, всі розрахунки проводяться із залученням фінансових компанії.
Суд вказав:
Якщо споживач (клієнт) замовив товар на вебсайті продавця (зокрема, в інтернет-магазині) і не здійснював передоплату, а доставку товару здійснила служба доставки на підставі договору про передачу такій службі товару для доставки покупцю, то реєстратор розрахункових операцій застосовує служба доставки, безпосередньо при передачі товару покупцю та отримання оплати від нього (в тому числі із застосування сервісів переказу коштів)
Продавець у цьому випадку зобов`язаний вкласти у посилку (пакування) видаткову накладну, яка буде свідчити про походження товару, але не є розрахунковим документом.
Застосування реєстратору розрахункових операцій не є обов`язковим у разі продажу продавцем товару виключно на умовах післяплати та доставки таких товарів поштою або службами кур`єрської доставки.
У такому випадку дії продавця товару не матимуть ознак розрахункової операції, оскільки, в момент отримання товару оплату проведено у відділені служби кур`єрської доставки або поштовому відділені чи в іншому місці доставки.
Таким чином, суд дійшов висновку, що ФОП при реалізації товарів (послуг) через Інтернет не отримує безпосередньо коштів від споживача, а отримує такі кошти від фінансової компанії, розрахунки з якою для останнього є безготівковими
Джерело: рішення Одеського окружного адміністративного суді від 12.03.2025 у справі № 420/19624/24
Розрахунок податків для ФОП 1-3 групи – зручний інструмент для підприємців, які працюють на спрощеній системі. Допоможемо легко розрахувати податкове навантаження у 2025 році, враховуючи очікуваний дохід
Якщо через надзвичайну ситуацію або руйнування виробничих потужностей підприємство тимчасово не може забезпечити працівників роботою, роботодавець може запровадити режим простою. Такий механізм застосовується, зокрема, коли відсутні організаційні чи технічні умови для виконання роботи або виникли обставини непереборної сили. На період простою трудові відносини та робоче місце працівника зберігаються, а час простою оплачується у встановленому КЗпП порядку – не нижче двох третин тарифної ставки (окладу)
Чи правда, що від виконання нормативу працевлаштування осіб з інвалідністю звільняються компанії, які зареєстровані на території бойових дій? Якщо компанія зареєстрована в м.Одеса і має понад 8 працівників, то вона повинна виконувати норматив?
Підприємство може сформувати податковий кредит за послугами, оплаченими вже після реєстрації платником ПДВ, якщо постачальник належним чином склав і зареєстрував податкову накладну в ЄРПН. Водночас важливим є не лише момент оплати, а й фактичне використання придбаних послуг
Страховий стаж для оплати лікарняного включає періоди офіційного працевлаштування, сплати ЄСВ, а також соціальні відпустки, наприклад, догляд за дитиною. Після 2016 року враховуються також періоди без страхування, якщо сплачено внесок. Робота за кордоном зараховується, якщо це передбачено міжнародними договорами, норми яких ратифіковано в Україні
З 1 жовтня 2026 року змінюється практичний порядок продовження відстрочки через ЦНАП. Подати документи для продовження раніше наданої відстрочки за тією самою підставою можна буде, якщо до завершення її строку залишилося 30 календарних днів або менше. Розбираємо, коли звертатися до ЦНАПу, чим продовження відрізняється від переоформлення та які документи потрібно подати
Реєстрація платником ПДВ відбувається на підставі заяви за формою №1-ПДВ, у якій потрібно зазначити відповідну підставу для реєстрації. Подати заяву можна як у паперовій, так і в електронній формі. За потреби до заяви додаються документи, що підтверджують підстави для ПДВ-реєстрації. Електронні копії таких документів можна завантажити разом із заявою через Електронний кабінет. Якщо одразу подати підтвердні документи не вдалося, їх можна надати контролюючому органу пізніше
Рядок «033» Розрахунку використовується для зазначення повного найменування відокремленого підрозділу, який не уповноважений нараховувати, утримувати та сплачувати ПДФО до бюджету. Якщо таких підрозділів декілька, правила заповнення залежать від того, чи перебувають вони на обліку в різних контролюючих органах, чи в одному

ФОП на 3 групі єдиного податку надає послуги. Щомісяця ФОП формує рахунки та акти наданих послуг. Частина клієнтів – звичайні фізичні особи, які оплачують послуги на поточний рахунок ФОП, але підписані акти від них отримати неможливо. Як правильно організувати документальне оформлення таких операцій, щоб підтвердити факт надання послуг і уникнути претензій з боку податкової під час перевірки?
Кабмін змінив підхід до управління бюджетними коштами на період до кінця 2026 року. Казначейство щодня та подекадно прогнозуватиме рух коштів, а за підтвердженого дефіциту фінансового ресурсу можуть тимчасово обмежуватися відкриття асигнувань і проведення платежів за непріоритетними напрямами. Нові правила почнуть застосовуватися з жовтня 2026 року. Також уряд скоротив строк подання звітів про огляди витрат держбюджету – до 1 листопада замість 1 грудня
ПДВ, сплачений при ввезенні на митну територію України у митному режимі імпорту зразків товарів у разі їх безоплатного отримання, включається до складу податкового кредиту платника податку на підставі належним чином оформленої митної декларації. У разі подальшої безоплатної передачі або продажу за ціною 1 грн покупцям – резидентам зразків товарів, які були безоплатно отримані від нерезидента та ввезенні на митну територію України, база оподаткування ПДВ визначається виходячи з договірної вартості товарів, але не нижче ціни придбання (0 грн або 1 грн)
З працівником укладений трудовий договір за сумісництвом, але основного місця роботи в нього не має. Пенсійний фонд зацікавився, чому недонараховано ЄСВ до мінімального розміру, оскільки в нього зарплата менша мінімалки. Як нам правильно відповісти ПФУ?
Програму «Національний кешбек» можуть суттєво змінити, якщо уряд ухвалить рішення про її продовження. За словами міністра економіки та довкілля Олександра Кравченка, програму планують зробити більш адресною – зосередити її на категоріях товарів, де українські виробники стикаються з високою конкуренцією з боку імпорту, зокрема текстилю та сирів. Водночас бюджет програми потенційно можуть скоротити у 2,5 раза, що, за оцінкою міністра, дасть змогу заощаджувати до 4 млрд грн на рік
На чиє ім'я писати заяву на відпустку внутрішнього аудитора, який підпорядковується власнику компанії, а не директору, та хто видає і підписує цей кадровий наказ?
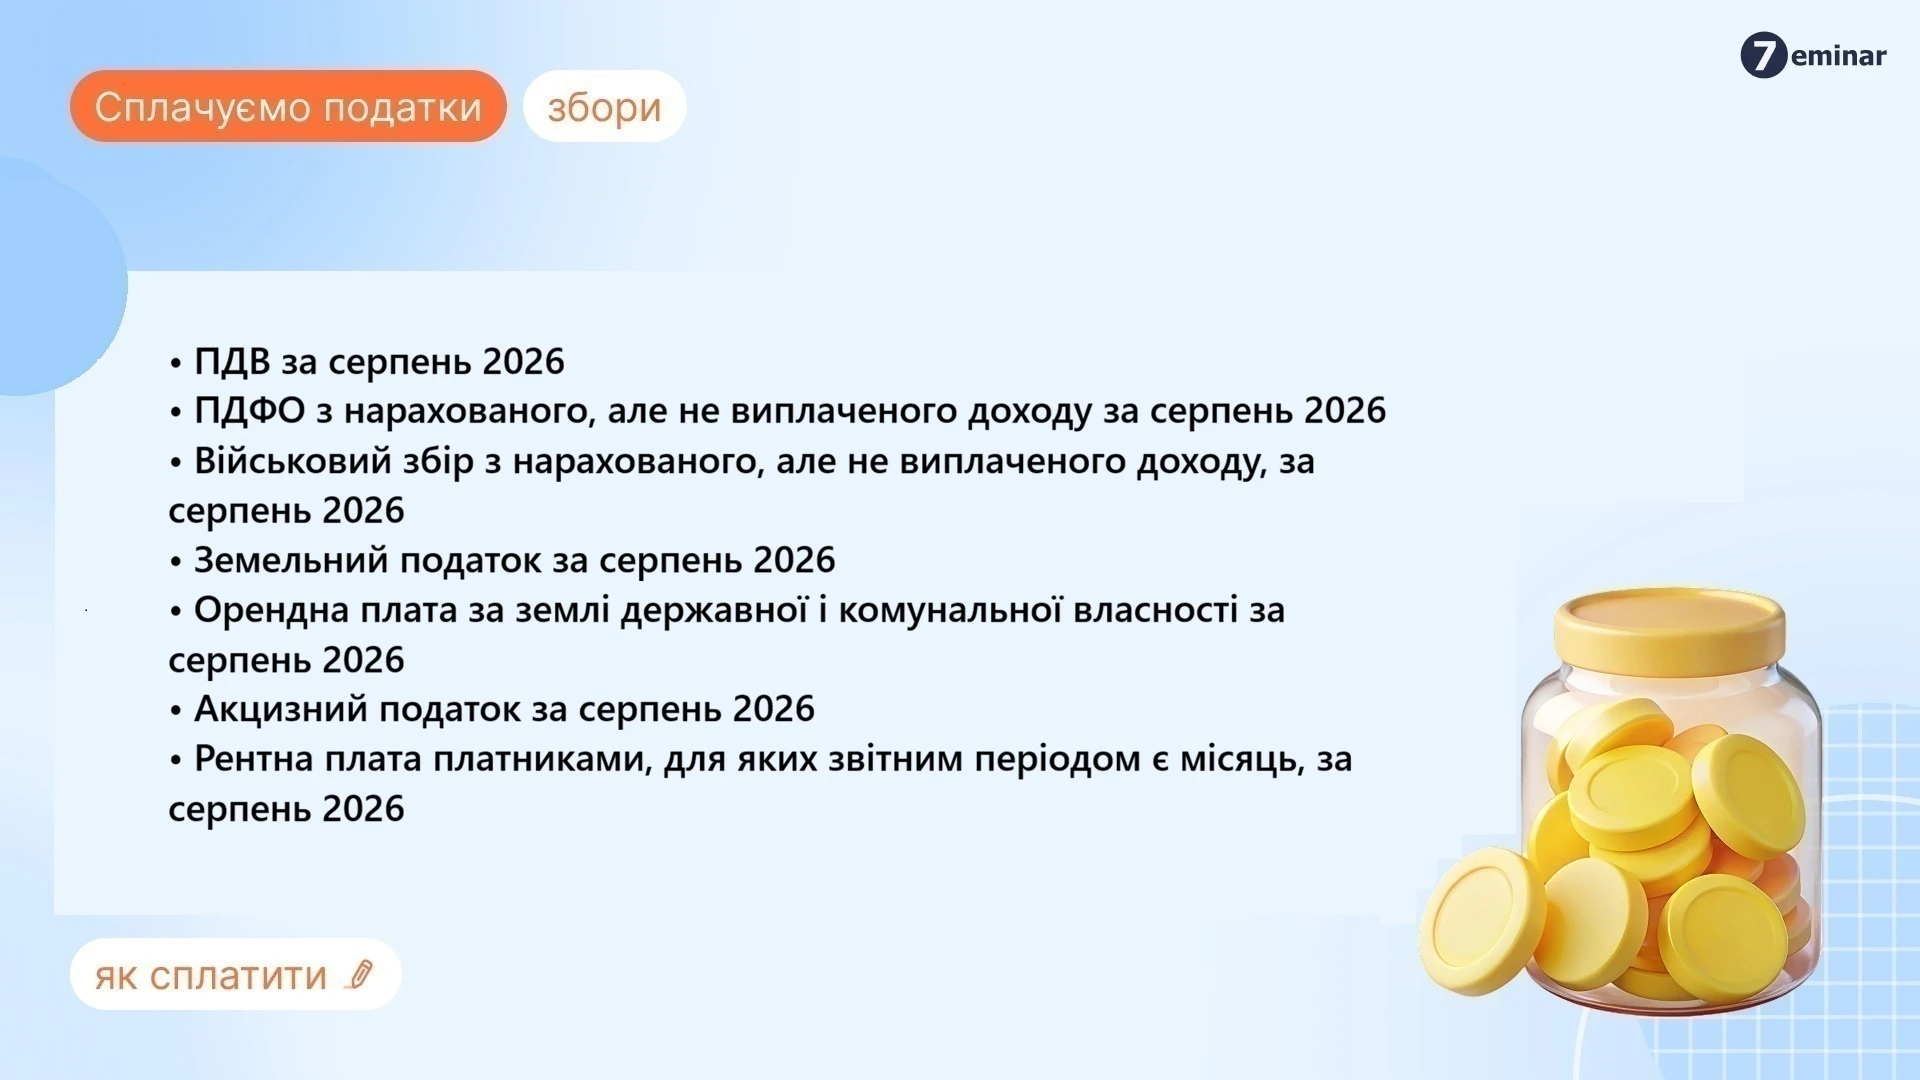
30 вересня 2026 року є граничним строком сплати низки податкових зобов’язань за червень 2026 року для платників податків та зборів. Зокрема, цього дня завершується строк сплати ПДВ, ПДФО та військового збору з нарахованого, але не виплаченого доходу, а також земельного податку, орендної плати за землю, акцизного податку та рентної плати для окремих категорій платників. Для зручності платників кожен податок супроводжується окремою статтею-інструкцією із роз’ясненнями щодо бази оподаткування, ставок, строків сплати та відповідальності за порушення
Тимчасова консервація основних засобів не позбавляє підприємство права на застосування прискореної амортизації, передбаченої п. 43¹ підрозд. 4 розд. ХХ ПКУ. Водночас на період невикористання законсервованих ОЗ у господарській діяльності нарахування прискореної податкової амортизації призупиняється
Постачання пально-мастильних матеріалів, запасних частин, акумуляторів, шин та іншого додаткового обладнання для потреб оборони за визначених умов оподатковується ПДВ за нульовою ставкою. Якщо бюджетна установа закуповує додаткове обладнання для транспортних засобів, які безпосередньо не використовуватимуться для забезпечення національної безпеки й оборони, захисту населення та інтересів держави, постачання оподатковується ПДВ у загальному порядку