Експерт
Тетяна ГульКонсультант з питань оплати праці та трудового законодавства, редактор 7еminar та kadroland


Гарячі лекції та відповіді на запитання від лекторів – переглядайте у зручний час!
ВЕЛИКИЙ КВАРТАЛЬНИЙ СЕМІНАР вже доступний в записі!
З 18 липня 2025 року до Порядку №1266 повернули норму про виключення із розрахунку повного місяця невідпрацьованого з поважних причин. Але деякі питання залишаються відкритими. Давайте розберемось, як діяти, якщо місяць був невідпрацьований не тільки з поважних, а і неповажних причин. Особливо коли ці неповажні причини – вихідні дні. А також наводимо відповідь ПФУ на запит редакції 7eminar
Кабмін постановою від 14.07.2025 №837 вніс зміни, зокрема, до Порядку обчислення середньої заробітної плати (доходу, грошового забезпечення) для розрахунку виплат за загальнообов’язковим державним соціальним страхуванням, затвердженого постановою Кабміну від 26.09.2001 №1266 (далі – Порядок №1266).
Пункт 3 Порядку №1266 доповнено новим абзацом:
Місяці розрахункового періоду, в яких застрахована особа не працювала з поважних причин (з першого до останнього числа календарного місяця), виключаються з розрахункового періоду.
Нагадаємо, що така норма була в Порядку №1266 і раніше. Проте з 1 січня 2023 року її було виключено із Порядку №1266. Але вона має велике значення, якщо місяць був повністю невідпрацьованим з поважних причин і в такому місяці була нарахована зарплатна виплата.
Проте чи все так гладко у повернутій нормі? Адже є невизначені моменти. Давайте розбиратися, але для початку згадаємо основний алгоритм розрахунку середньої зарплати для оплати лікарняних чи декретних.
Він прописаний в п. 3 Порядку №1266. Так, для обчислення середньоденної зарплати потрібно нараховану в розрахунковому періоді суму заробітної плати, з якої сплачено ЄСВ, поділити на кількість календарних днів у розрахунковому періоді.
Причому із розрахунку виключають дні невідпрацьовані з поважних причин. До таких поважних причин відносять:
Важливо! Якщо працівник тільки частину місяця не працював з поважних причин, виключають із загальної кількості тільки ці дні. Весь місяць виключати із розрахунку не потрібно. Адже норма про виключення повного місяця стосується випадку, коли весь такий місяць не відпрацьовано з поважної причини
Приклад 1. Працівник хворів у серпні 2025. В квітні 2025 року він хворів 10 днів. Нарахований дохід за рік склав 258000 грн, в тому числі в квітні 2025 нарахована зарплата за відпрацьовані дні – 14000 грн та лікарняні за 10 днів тимчасової непрацездатності – 3500 грн.
Розрахунковий період серпень 2024 – липень 2025 року.
В розрахунку беруть участь тільки зарплата. Лікарняні не включаємо, оскільки вони не відносяться до зарплати, навіть якщо ЄСВ нарахований на ці суми.
Загальна кількість календарних днів в періоді – 365 днів. Проте із розрахунку слід виключити 10 днів тимчасової непрацездатності.
Середня зарплата буде складати: (258000 – 3500) : (365-10) = 761,90 (грн).
Зверніть увагу! Лікарняні / декретні оплачують за календарні дні, середню зарплату також визначають за 1 календарний день. Тому графік роботи працівника, зайнятість (повний чи неповний робочий час), облік робочого часу (поденний, підсумований тощо), порядок оплати його праці (місячна/погодинна, відрядна) на розрахунок середньої зарплати не впливають
В цьому випадку користуємося новою нормою – такий місяць буде повністю виключено із розрахункового періоду. Причому замінювати його іншим місяцем, чи «зсувати» розрахунковий період не потрібно.
Приклад 2. Працівник хворів у серпні 2025. В квітні 2025 року він перебував у неоплачуваній відпустці весь місяць. Нарахований дохід за рік склав 258000 грн.
Розрахунковий період серпень 2024 – липень 2025 року. Але із розрахунку повністю виключаємо квітень 2025 року. Відповідно в розрахунковому періоді залишається 11 місяців замість 12.
Середня зарплата складає: 258000 грн : (365 к.дн. – 30 к.дн.) = 770,15 (грн).
Ускладнимо ситуацію.
Приклад 3. Працівник хворів у серпні 2025. В квітні 2025 року він перебував у неоплачуваній відпустці весь місяць. Проте в такому місяці йому була нарахована премія за 1 квартал 2025 року в сумі 8000 грн. Нарахований дохід за рік склав 258000 грн.
Розрахунковий період серпень 2024 – липень 2025 року. Але із розрахунку повністю виключаємо квітень 2025 року. Причому разом із квітнем виключаємо усі зарплатні виплати, які були нараховані в ньому.
Середня зарплата складає: (258000 – 8000) : (365 – 30) = 746,27 (грн).
До речі, раніше ПФУ у своїх роз’ясненнях також наполягав, що у разі повністю невідпрацьованого місяця з поважної причини (з 1-го до 1-го числа), виплати не повинні брати участь в розрахунку середньої зарплати (див. листи ПФУ від 07.04.2023 №13488-15877/Р-03/8-2800/23, від 25.07.2024 №2800-030401-8/45327). Але листи мають тільки роз’яснювальний, консультативний характер. Тепер же цю норму чітко прописали в п. 3 Порядку №1266.
Ця ситуація на жаль чітко не прописана в Порядку №1266. З однієї сторони місяць невідпрацьований як з поважних, так і неповажних причин, до яких відносяться вихідні дні. З другої – місяць невідпрацьований повністю через поважну причину, яка просто розірвана вихідними днями. Як бути в цьому випадку: виключати тільки поважні причини, чи повністю весь місяць разом з усіма виплатами? Це має дуже суттєве значення при розрахунку середньої зарплати, особливо якщо в такому місяці нарахована зарплатна виплата (премія, систематична допомога тощо).
До повернення норми про виключення повного невідпрацьованого місяця з поважної причини, в розрахунку залишались вихідні дні та нараховані виплати в такому місяці.
Приклад 4. Працівник хворів з 30.06.2025 по 17.07.2025 р. Працівник перебував у відпустці без збереження зарплати з 1 по 30 травня 2025 року. Але згідно з умовами положення про преміювання в цьому місяці йому була нарахована щомісячна премія за результати роботи у квітні 2025 року в сумі 10000 грн. Крім того в інших місяцях розрахункового періоду нарахована зарплата склала 200 000 грн.
Страховий випадок настав до внесення змін в Порядок №1266. Тому користуємося тими правилами, які діяли до 18.07.2025 р.
Розрахунковий період червень 2024 – травень 2025 року. В травні 2025 р. працівник не відпрацював жодного дня. Проте поважна причина – відпустка без збереження зарплати – прийшлась не на весь місяць, а на 30 днів (з 1 по 30 травня). 31 травня вихідний день. За нормами пункту 3 Порядку №1266 в редакції до 18.07.2025 р. із розрахункового періоду виключають дні невідпрацьовані з поважних причин.
Таким чином із розрахунку слід виключити 30 днів неоплачуваної відпустки. Вихідний день 31 травня не відноситься до поважної причини, тому такий день залишається в розрахунку. Так само в розрахунку залишається і нарахована премія працівнику. Це підтверджував і ПФУ у листі від 21.03.2023 №10344-8077/У-03/8-2800/23.
Середня зарплата складає: (200000 + 10000) : (365 – 30) = 626,87 грн.
Але як діяти в аналогічній ситуації по тим страховим випадкам, які розпочались з 18.07.2025 – з дати коли оновили п. 3 Порядку №1266? Залишати такий вихідний день і виплати нараховані в такому місяці чи повністю виключати місяць, як невідпрацьований з поважної причини?
Цю норму ПФУ ще не коментував, адже з 01.01.2023 по 17.07.2025 її не було в Порядку №1266. Проте до 01.01.2023 така ситуація також зустрічалась на практиці і були роз’яснення відповідних відомств як діяти роботодавцю.
Так, наприклад Фонд соціального страхування (далі – ФСС) у листі від 08.10.2019 №1993-11-1 роз’яснював, що:
враховуючи норму абзацу другого пункту 3 Порядку №1266, усі календарні дні цього місяця виключаються з розрахункового періоду, оскільки застрахованою особою в такому місяці не було відпрацьовано жодного дня у зв'язку з її тимчасовою непрацездатністю (з 1 по 19 липня) та перебуванням у відпустці без збереження заробітної плати (з 22 по 31 липня), а дні 20-21 липня припали на суботу та неділю, які, відповідно, є вихідними днями для зазначеного працівника згідно графіка його роботи.
Такі ж самі висновки є в листах Мінсоцполітики від 13.10.2016 №334/18/99-16 і ФСС з тимчасової втрати працездатності від 20.09.2016 №2.4-46-1616.
Чи буде аналогічна позиція у ПФУ? Адже саме цей орган має право надавати роз’яснення стосовно розрахунку сум лікарняних та декретних.
Вважаємо, що так – буде діяти такий самий підхід. Тобто якщо поважні причини перериваються вихідними днями, то місяць буде повністю виключатися із розрахункового періоду разом з усіма виплатами нарахованими в ньому. Підтвердженням нашої думки може бути лист ПФУ від 06.04.2023 №13252-15249/У-03/8-2800/23.
Приклад 5. Страховий випадок настав у серпні 2025 року. Працівник перебував у відпустці без збереження зарплати з 1 по 30 травня 2025 року. Але згідно з умовами положення про преміювання в цьому місяці йому була нарахована щомісячна премія за результати роботи у квітні 2025 року в сумі 10000 грн. Крім того в інших місяцях розрахункового періоду нарахована зарплата склала 250 000 грн.
Страховий випадок настав після 18.07.2025 року. Тому користуємося оновленими правилами.
Розрахунковий період серпень 2024 – липень 2025 року. В травні 2025 р. працівник не відпрацював жодного дня. Проте поважна причина – відпустка без збереження зарплати прийшлась не на весь місяць, а на 30 днів (з 1 по 30 травня). 31 травня – вихідний день.
Оскільки весь місяць працівник не працював через поважну причину, яка була розірвана вихідним днем, передбаченим графіком роботи, весь такий місяць буде виключений із розрахунку. Відповідно і нарахована премія не буде включатися до розрахунку.
Середня зарплата складає: 250000 : (365 – 31) = 748,50 грн.
Проте норма про виключення повного місяця невідпрацьованого з поважної причини повернулась в трохи зміненому вигляді:
Норма про виключення повного місяця | |
до 01.01.2023 | з 18.07.2025 |
Місяці розрахункового періоду (з першого до першого числа), в яких застрахована особа не працювала з поважних причин, виключаються з розрахункового періоду | Місяці розрахункового періоду, в яких застрахована особа не працювала з поважних причин (з першого до останнього числа календарного місяця), виключаються з розрахункового періоду |
А навіть одна літера, одна кома, може змінити трактування законодавчої норми догори дригом.
Тому редакція 7eminar направила запит до ПФУ і просила дати роз'яснення з наступної ситуації:
Працівник хворів у серпні 2025 (розрахунковий період серпень 2024 - липень 2025). В червні він перебував у відпустці без збереження зарплати з 2 по 30 червня (1 червня був вихідний день неділя). Проте в червні йому була нарахована премія за 2 квартал 2025 року. Чи виключати із розрахунку повністю весь червень (30 днів) та нараховану премію? Чи виключати тільки 29 днів невідпрацьованих з поважних причин та залишити премію у розрахунку?
Ми отримали відповідь ПФУ у листі від 15.08.2025 №2800-030401-8/54320:
Отже, за словами фахівців ПФУ у такому випадку весь календарний місяць, в якому застрахована особа не працювала з поважних причин з першого до останнього числа календарного місяця, виключається з розрахункового періоду. Тобто, головною ознакою для застосування норми абзацу другого пункту 3 Порядку №1266, є наявність в певному місяці розрахункового періоду невідпрацьованих з поважних причин усіх робочих днів такого місяця, незважаючи на наявність вихідних та неробочих днів в цьому місяці в яких застрахована особа не перебувала в поважній причині.
Враховуючи те, що весь червень 2025 року виключається з розрахункового періоду, то виплати нараховані у цьому місяці також виключаються із розрахунку середньої заробітної плати.
Читайте більше:
Види помилок при розрахунку лікарняних і декретних: як їх виправляти
Помилки в розрахунку лікарняних та декретних: алгоритм виправлення
Чинні з 18 липня! Зміни в Порядок розрахунку для лікарняних і декретних 2025
Діють зміни в розрахунку лікарняних / декретних: як застосовувати нові правила за Порядком №1266
Товар, придбаний із ПДВ для оподатковуваних операцій, знищено внаслідок бойових дій, а покупець ще не встиг за нього розрахуватися. Чи потрібно нараховувати компенсуючі податкові зобов’язання з ПДВ? Якщо товар втрачено через форс-мажор під час воєнного або надзвичайного стану, за умови належного документального підтвердження діє спеціальне правило ПКУ. Пояснюємо, чи впливає на звільнення від ПДВ факт оплати товару та які документи підтверджують форс-мажор
Сільгоспвиробники – платники єдиного податку 4-ї групи можуть не сплачувати податок за земельні ділянки, розташовані на територіях активних бойових дій або тимчасової окупації, за визначені законодавством періоди. Річну суму податку розраховують пропорційно кількості місяців, протягом яких земля підлягала оподаткуванню. Також підприємства можуть уточнити раніше задекларовані зобов’язання за минулі періоди та скоригувати нарахування
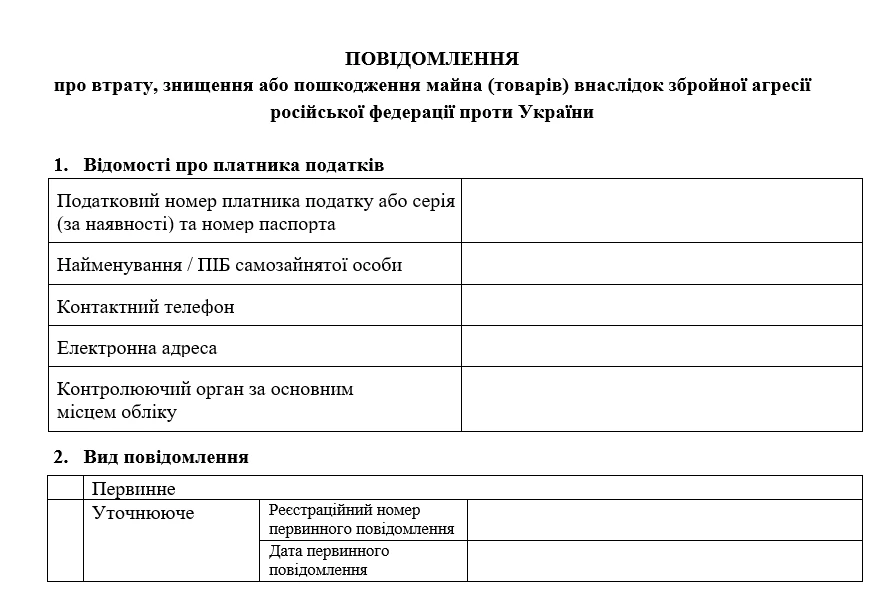
Бізнес, який втратив або пошкодив майно через російські обстріли, може повідомити про це ДПС. Для цього податкова розробила спеціальну форму Повідомлення – перший практичний крок до створення Реєстру пошкодженого бізнесу. Подання добровільне, але ці дані допоможуть податківцям враховувати наслідки війни під час адміністрування податків. Розповідаємо, які відомості потрібно зазначити та як подати Повідомлення
Працівник подав заяву на щорічну відпустку за 2–3 дні до її початку й просить виплатити відпускні пізніше? Це можливо, але лише за певних умов. Якщо відпустка надається за графіком, зарплату за цей період виплачують до її початку або в строки, передбачені трудовим чи колективним договором. Якщо ж відпустку погодили поза графіком у стислі строки, працівник і роботодавець можуть узгодити іншу дату виплати. Пояснюємо, як оформити таку домовленість і чи потрібно зазначати її в наказі
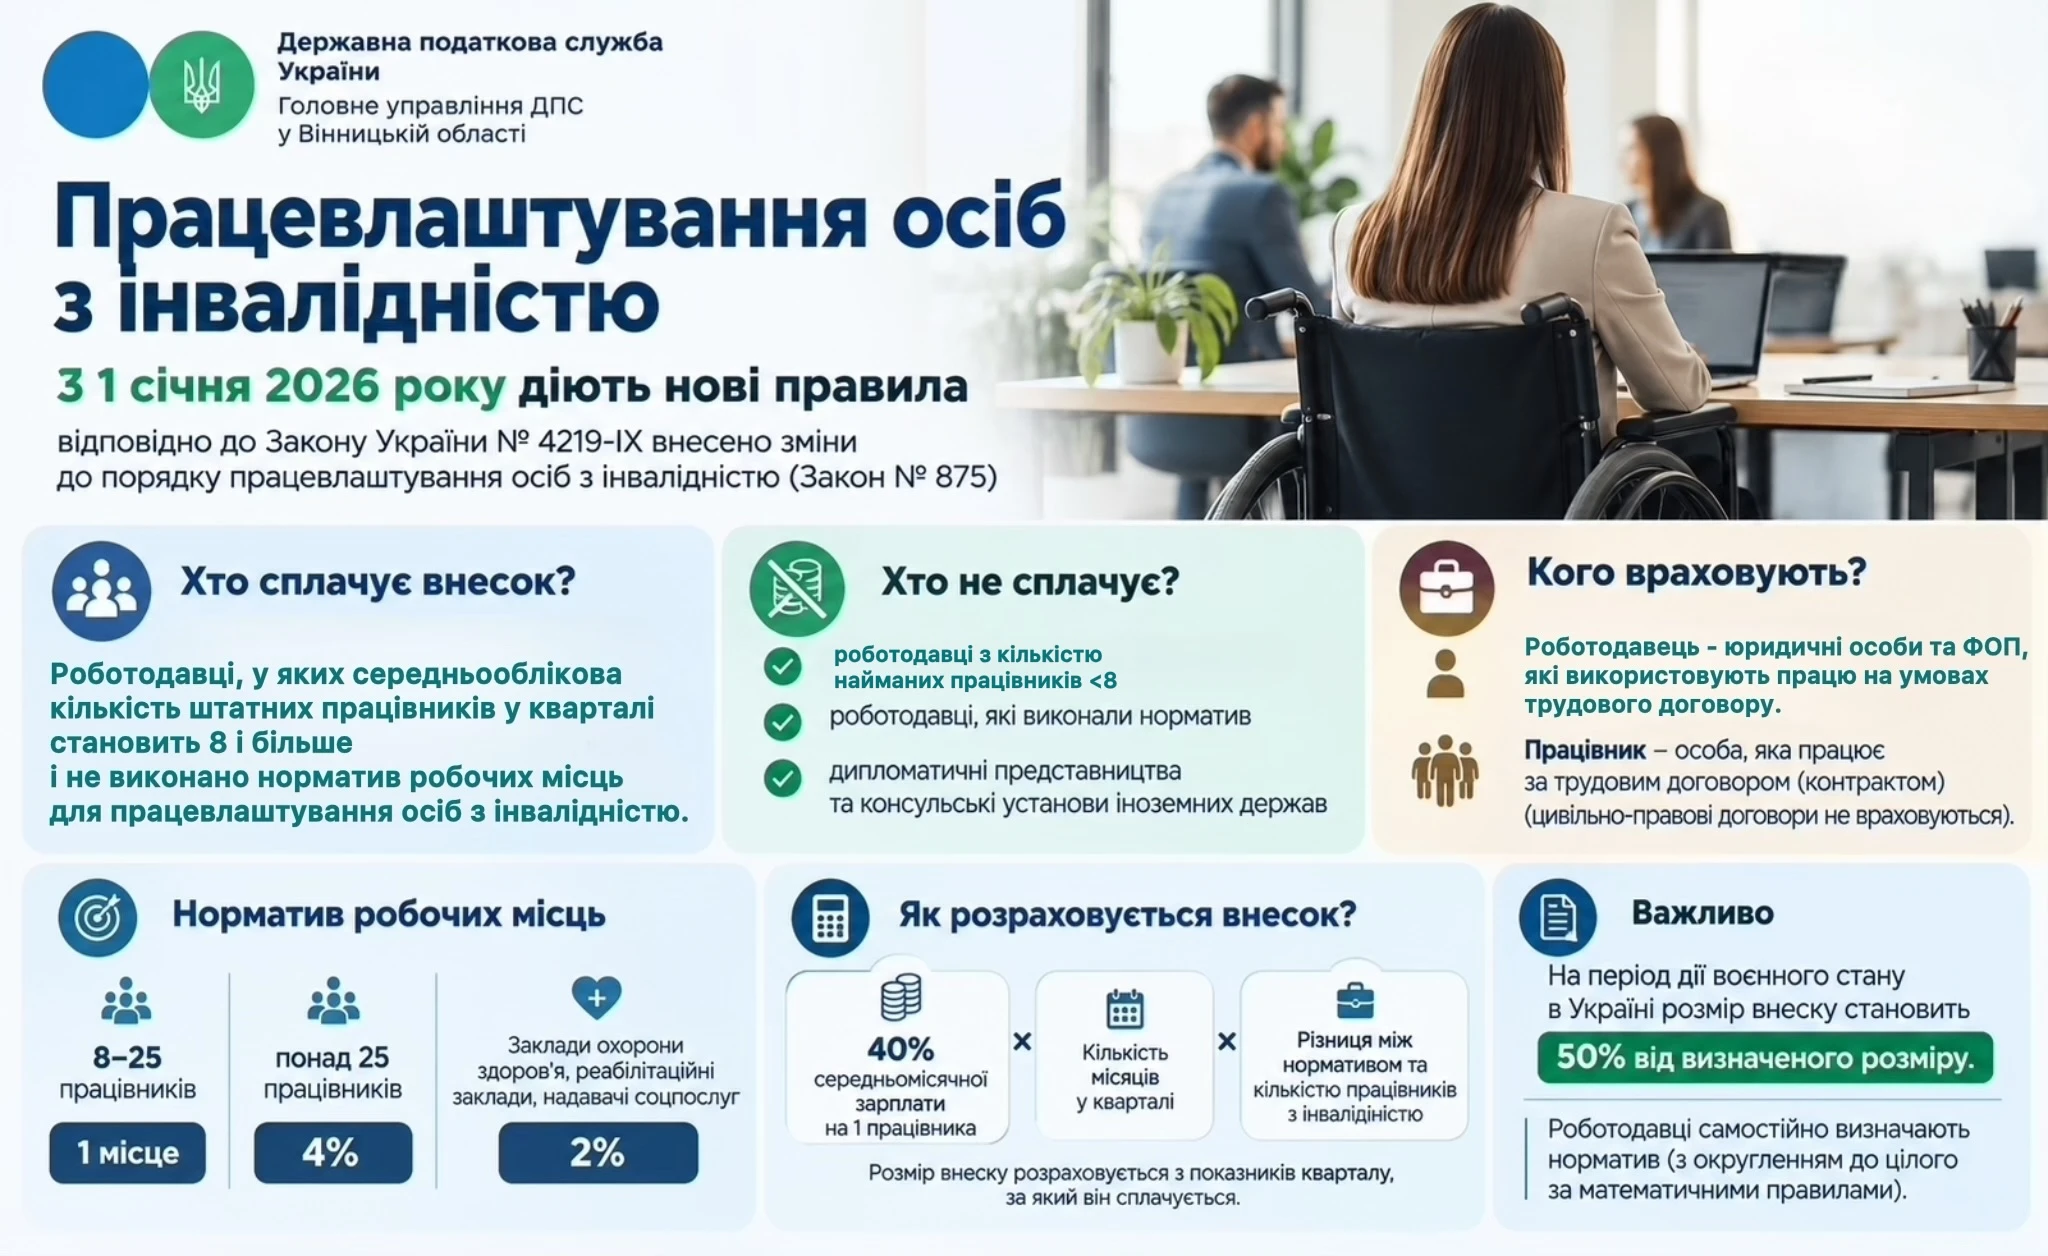
З 1 січня 2026 року в Україні діють нові правила підтримки працевлаштування осіб з інвалідністю. Для роботодавців із середньообліковою кількістю працівників від 8 осіб запроваджено внесок, який сплачується у разі невиконання встановленого нормативу робочих місць. Водночас роботодавці, які виконали норматив, а також суб’єкти з меншою кількістю працівників від сплати внеску звільняються. Закон також передбачає спеціальні правила на період воєнного стану – внесок становить 50% від базового розміру. Розглянемо, хто має сплачувати внесок, як визначається норматив та за яких умов виникає обов’язок зі сплати
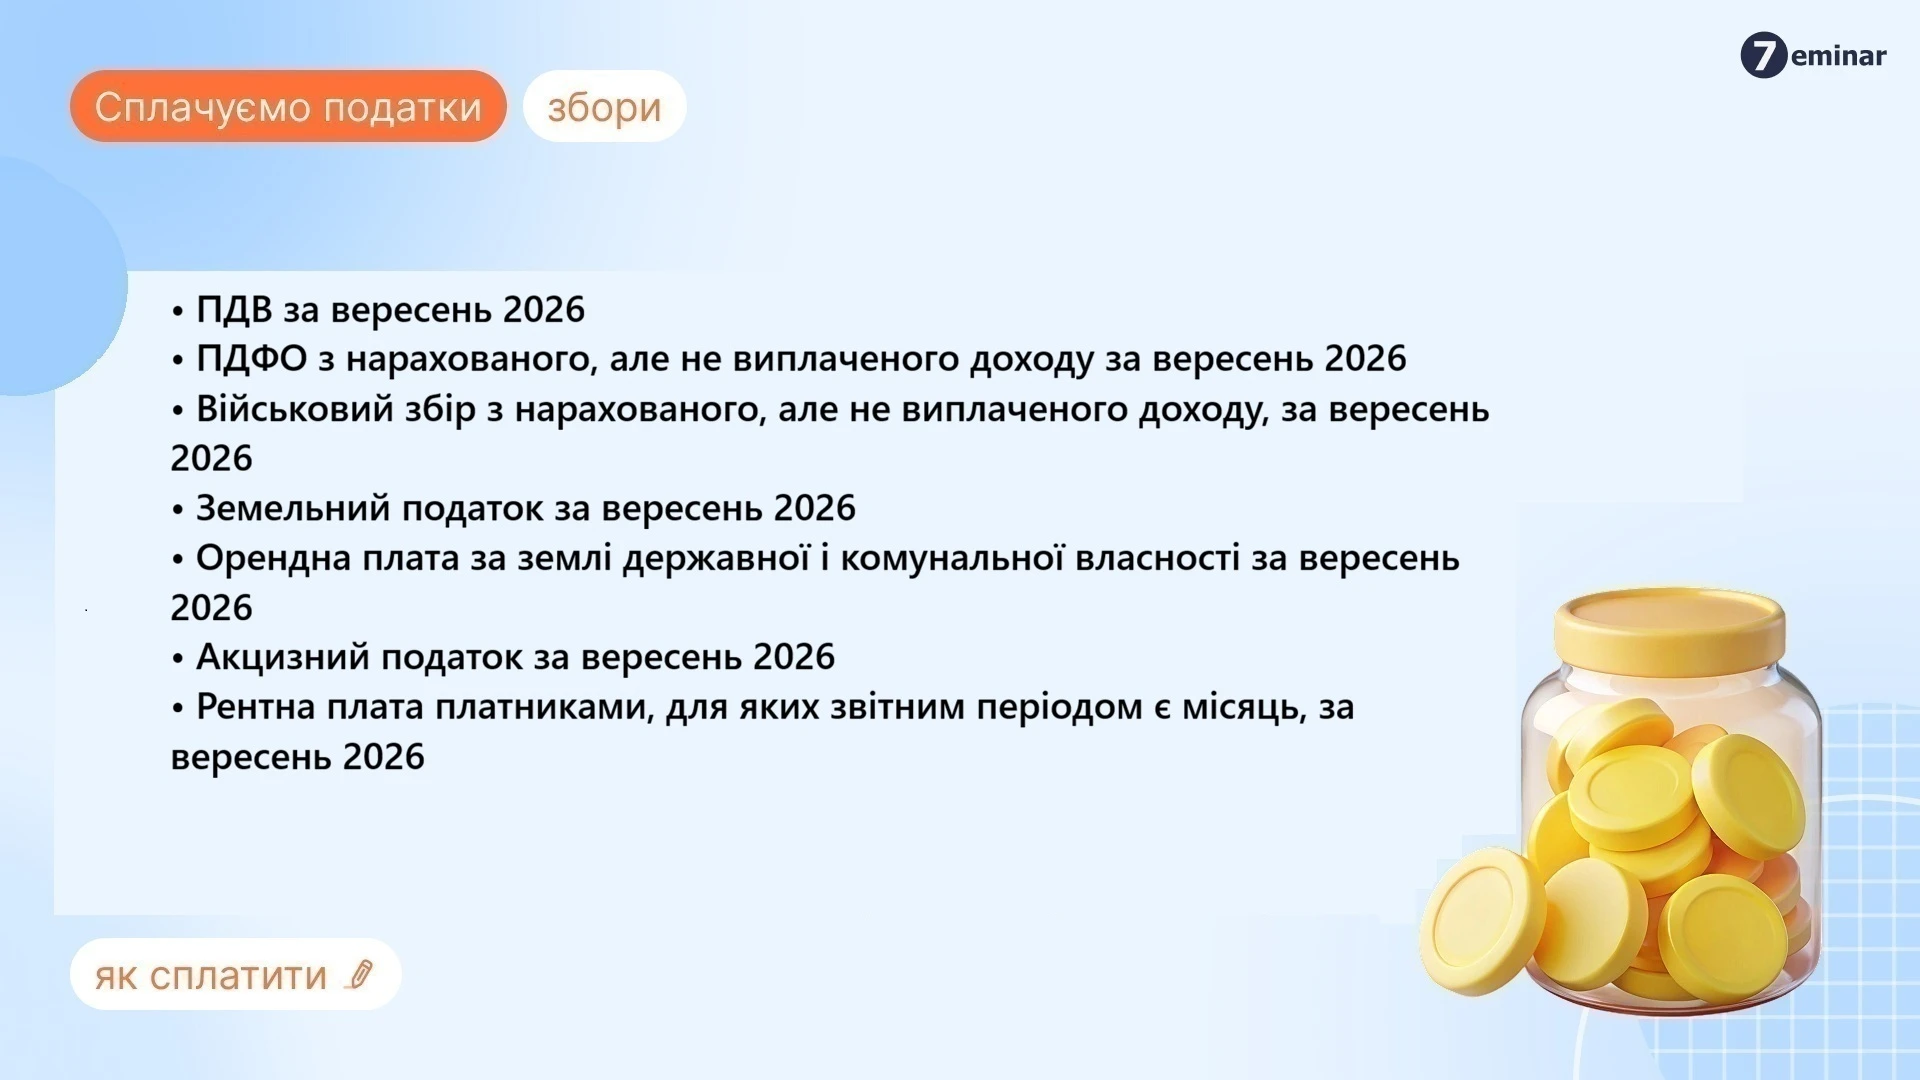
30 жовтня 2026 року є граничним строком сплати низки податкових зобов’язань за вересень 2026 року для платників податків та зборів. Зокрема, цього дня завершується строк сплати ПДВ, ПДФО та військового збору з нарахованого, але не виплаченого доходу, а також земельного податку, орендної плати за землю, акцизного податку та рентної плати для окремих категорій платників. Для зручності платників кожен податок супроводжується окремою статтею-інструкцією із роз’ясненнями щодо бази оподаткування, ставок, строків сплати та відповідальності за порушення
Військовий збір потрібно сплачувати за основним місцем податкового обліку платника, навіть якщо він працює в кількох регіонах або має об’єкти за межами регіону реєстрації. Водночас із 1 липня 2026 року ДПС змінила реквізити рахунків для сплати збору. Розповідаємо, куди перераховувати кошти та чому перед платежем важливо перевірити актуальні реквізити
13 жовтня Уряд схвалив із доопрацюванням постанову про нові правила бронювання військовозобов’язаних. У фінальній редакції прибрали норму, яка передбачала виключення працівників із відстрочкою з бази для розрахунку 50% бронювання. Водночас ідею створення Координаційного центру при Кабміні, який впливатиме на надання та скасування статусу критично важливого підприємства, залишили. Повний текст постанови з доопрацюваннями очікується 18 жовтня

Державна податкова служба України надала роз’яснення щодо порядку оподаткування, документального оформлення та звітування у разі надання юридичною особою грошової благодійної допомоги військовослужбовцю ЗСУ, який не перебуває з підприємством у трудових відносинах
Наближаються граничні строки звітної кампанії за 9 місяців 2026 року. Таким чином, фінансову звітність подаємо до Держстату до 30 жовтня 2026 року, а до ДПС до 9 листопада. А щоб не загубитися в рядках та формах, ми зібрали все в одному місці

Чи доведеться ФОП сплачувати ЄСВ за себе у 2027 році та якою буде сума внеску? Законопроєкт про Державний бюджет України на 2027 рік №16000 передбачає продовження призупинення пільги, яка дозволяла підприємцям не сплачувати ЄСВ за себе під час воєнного стану. Якщо цю норму ухвалять без змін, мінімальний щомісячний внесок із 1 січня 2027 року становитиме 2 100,12 грн
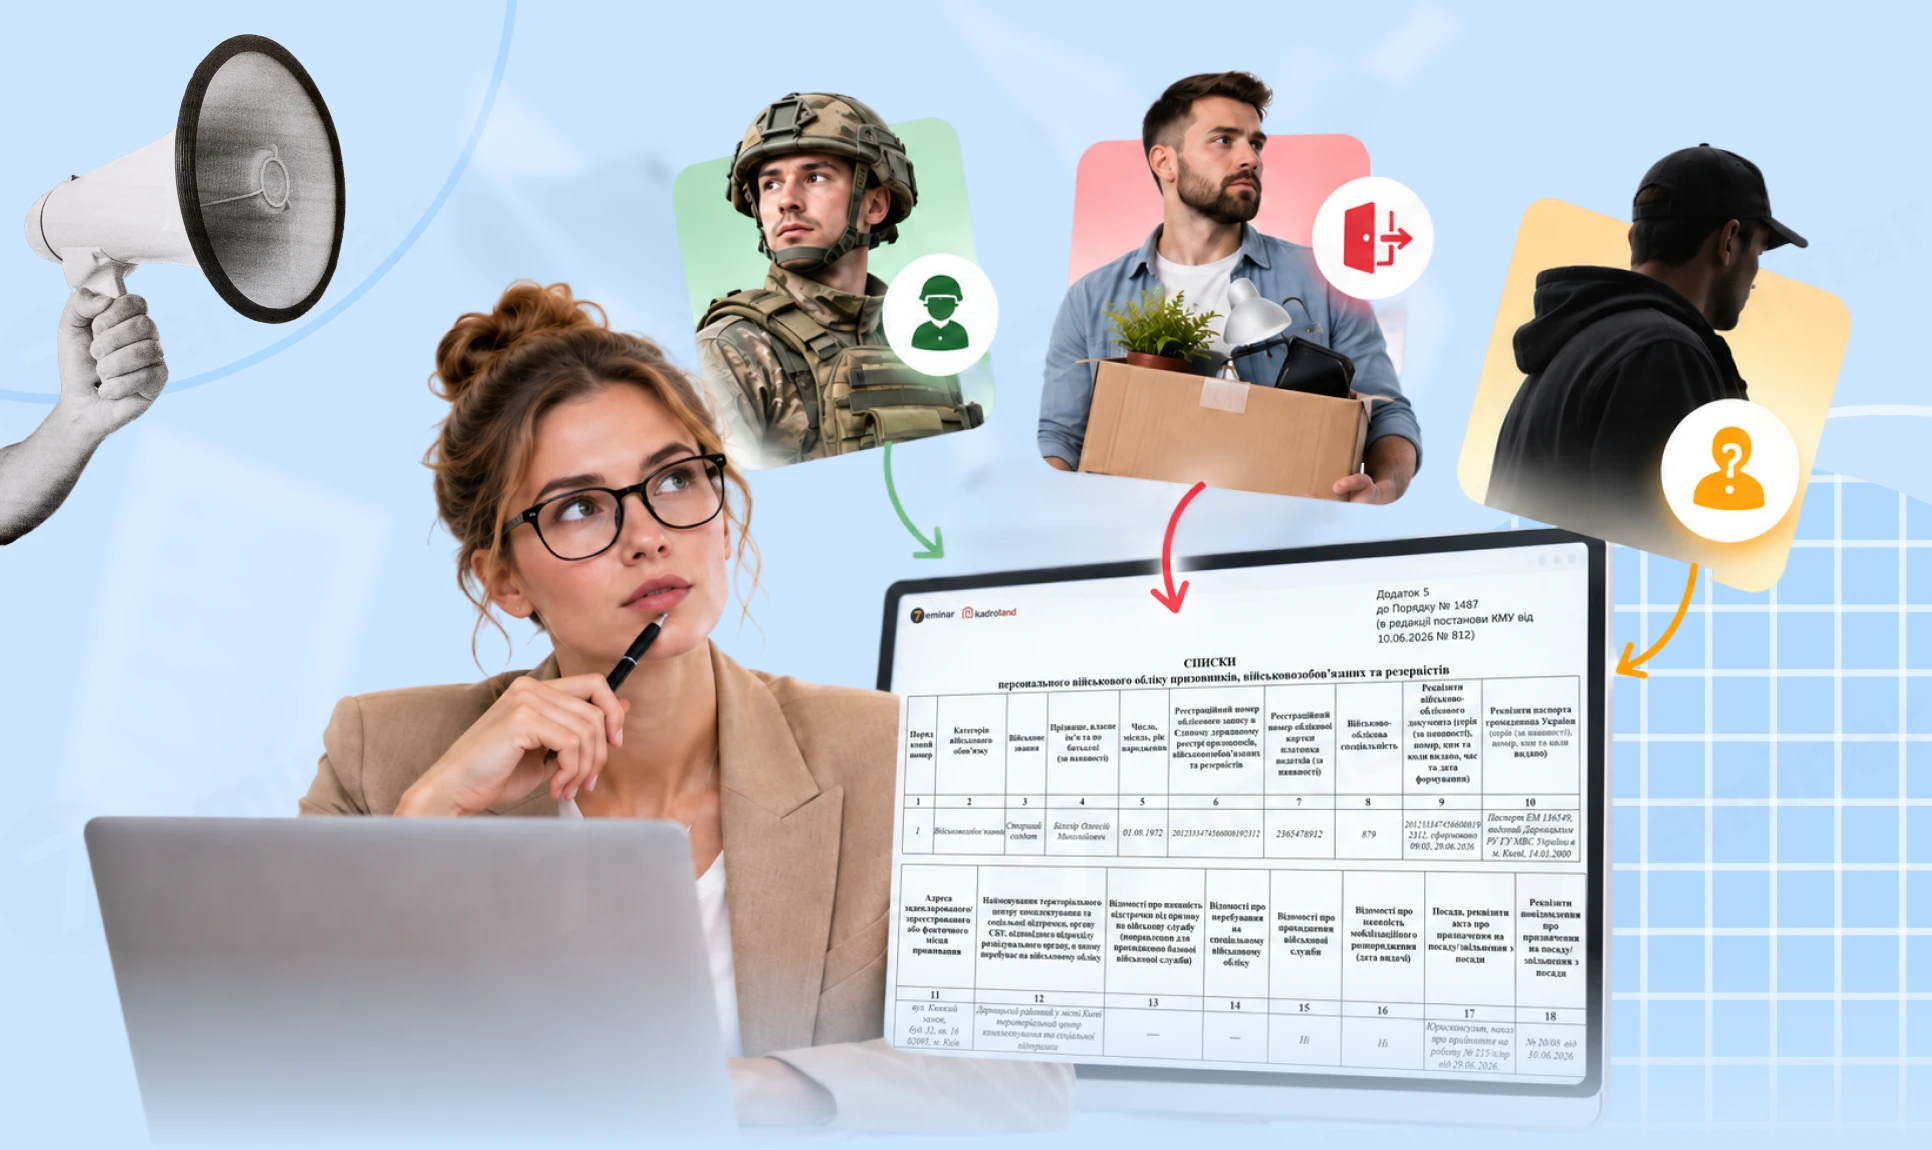
Як правильно вести списки персонального військового обліку на підприємстві та що робити, якщо працівника мобілізували, звільнили або виключили з військового обліку? Розбираємо правила заповнення списків за додатком 5 до Порядку №1487: як відображати жінок, заброньованих працівників, осіб із відстрочкою, призупиненими трудовими договорами та статусом «у розшуку». Пояснюємо, які відомості вносити, у які строки оновлювати дані та коли записи можна вилучати
Нараховано зарплата інваліду за вересень 2026 року 8643,70 грн за 16 роб. днів. Решта 3603,15 грн – лікарняні. Підприємство має право зарахувати такого працівника з інвалідністю до нормативу?
ФОП у Харкові, який належить до території можливих бойових дій, може мати право не сплачувати єдиний податок і військовий збір. Однак звільнення залежить від групи платника та дати реєстрації бізнесу. А от із 1 січня 2025 року ФОП має сплачувати ЄСВ на загальних підставах. Пояснюємо, які правила діють для підприємців у Харківській міській територіальній громаді
Фізичні особи – підприємці на загальній системі оподаткування мають право здійснювати бартерні (товарообмінні) операції без обмежень. Оподатковуваним доходом у такому разі вважається виручка, отримана як у грошовій, так і в негрошовій формі, з вирахуванням документально підтверджених витрат
Якщо юрособа виплачує зарплату працівникам за основним місцем обліку та орендну плату фізособам за паї, розташовані в іншій адміністративно-територіальній одиниці, але не має там найманих працівників, Розрахунок подається до ДПС за основним місцем обліку. У додатку 4ДФ зазначаються як доходи у вигляді зарплати, так і нараховані орендні платежі