


Гарячі лекції та відповіді на запитання від лекторів – переглядайте у зручний час!
ВЕЛИКИЙ КВАРТАЛЬНИЙ СЕМІНАР вже доступний в записі!
Питання сплати земельного податку сьогодні є актуальними через пільги, запроваджені на час воєнного стану, та складність у їх правильному застосуванні. Особливу увагу сплаті земельного податку слід приділяти платникам єдиного податку, а також у зв’язку із перейменуванням вулиць та населених пунктів. Тому далі розглянемо актуальні питання щодо сплати земельного податку
1. За яких умов діє пільга із земельного податку за ділянку в зоні бойових дій?
Відповідно до абзацу другого пп. 69.14 підрозділу 10 розділу ХХ Податкового кодексу України (далі – ПКУ) плата за землю, тобто земельний податок і орендна плата за державні чи комунальні ділянки, не нараховується і не сплачується за земельні ділянки, розташовані:
Ця пільга діє застосовується за період від початку бойових дій чи окупації до завершення такого статусу, згідно з датами, зазначеними в Переліку територій, на яких ведуться (велися) бойові дії або тимчасово окупованих Російською Федерацією, який затверджено наказом Міністерства розвитку громад та територій України від 28.02.2025 №376 (далі – Перелік №376).
Зверніть увагу! Пільга поширюється лише на ті території, які у Переліку №376 включені до:
За земельні ділянки, які знаходяться на територіях можливих бойових дій, пільга не застосовується, і земельний податок потрібно сплачувати в загальному порядку.
2. Як заповнити Податкову декларацію з плати за землю щодо ділянки, яка знаходиться в зоні бойових дій?
Пільга щодо такої ділянки несплати не звільняє платника від обов’язку подавати Податкову декларація з плати за землю (земельний податок та/або орендна плата за земельні ділянки державної або комунальної власності). При цьому:
Якщо станом на дату подання декларації у Переліку №376 відсутня дата завершення бойових дій чи окупації, вважається, що відповідна територія досі має пільговий статус. У такому разі платник має право не нараховувати податкове зобов’язання.
У разі зміни статусу території (виключення з Переліку №376 або встановлення дати завершення бойових дій/окупації), платник повинен подати уточнюючу декларацію та нарахувати податкові зобов’язання з 1-го числа місяця, наступного за місяцем припинення пільгового періоду.
3. Які особливості сплати земельного податку платниками єдиного податку?
Платники єдиного податку звільняються від сплати земельного податку та подання Декларації, якщо земельні ділянки використовуються в їх господарській діяльності. Це передбачено у пп. 4 п. 297.1 ПКУ:
«297.1. Платники єдиного податку звільняються від обов'язку нарахування, сплати та подання податкової звітності з таких податків і зборів:
...4) податку на майно в частині земельного податку за земельні ділянки, що використовуються платниками єдиного податку першої - третьої груп для провадження господарської діяльності (крім діяльності з надання земельних ділянок та/або нерухомого майна, що знаходиться на таких земельних ділянках, в оренду (найм), позичку, на іншому праві користування) та платниками
єдиного податку четвертої групи для ведення сільськогосподарського товаровиробництва.»
Втім, обов’язок зі сплати податку та подання декларації виникає у таких випадках:
Зверніть увагу! Якщо в договорі оренди, найму або позички не вказано точну площу переданої у користування земельної ділянки, податок сплачується за всю її площу (див. роз’яснення в ЗІР, категорія 111.02)
4. Як сплачується земельний податок при переході права власності на будівлю?
Земельний податок за ділянку, на якій розташована нерухомість, сплачується на загальних підставах з дати державної реєстрації права власності на цю земельну ділянку (п. 287.6 ПКУ). Підставою для нарахування земельного податку згідно з п. 286.1 ПКУ є дані:
Частина 1 ст. 120 Земельного кодексу України (далі – ЗКУ) передбачає, що при переході права власності на об’єкт нерухомого майна (наприклад, будівлю чи споруду, окрім квартир), розташований на приватній земельній ділянці, право власності на землю також переходить до нового власника автоматично, але без зміни її цільового призначення. Це відповідає принципу єдності нерухомого майна та землі під ним, оскільки використання нерухомості неможливе без відповідної земельної ділянки.
Зверніть увагу! Право власності або користування земельною ділянкою має бути зареєстроване в установленому порядку (ст. 126 ЗКУ). Тобто фактичний перехід права власності на землю має бути зафіксований у відповідному державному реєстрі
ДПС вважає, що новий власник будівлі не стає автоматично платником земельного податку до моменту, коли право на земельну ділянку буде оформлено та відображено в Державному земельному кадастрі. Відповідно, до цієї дати він не зобов’язаний сплачувати земельний податок. Цю позицію податківці неодноразово підтверджували в індивідуальних податкових консультаціях (наприклад, ІПК від 29.07.2019 №3534/К/99-99-13-03-01-14/ІПК та від 19.08.2021 №3081/ІПК/26-15-04-05-18). Також вона викладена в Узагальнюючій податковій консультації, затвердженій наказом Мінфіну від 06.07.2018 №602, де вказано, що до внесення запису до Державного земельного кадастру земельний податок не нараховується.
Але попри відсутність обов’язку щодо сплати податку до моменту реєстрації права на землю, новий власник має оформити це право належним чином. У разі ухилення від оформлення він може бути зобов’язаний відшкодувати попередньому власнику вартість користування земельною ділянкою, наприклад – у вигляді еквівалента орендної плати.
Таку позицію підтримує і судова практика. Зокрема, у постанові Верховного Суду від 05.08.2022 у справі №922/2060/20 зазначено: з моменту набуття права власності на нерухомість особа вважається фактичним користувачем земельної ділянки й має обов’язок платити за її використання. До оформлення права на землю ці суми визнаються безпідставно збереженими коштами.
5. До якого податкового органу подається Податкова декларація, якщо земельні ділянки розташовані на територіях різних громад?
Податкова декларація подається до органу ДПС за місцем знаходження земельної ділянки. У рядку 7 та колонці 10 розділу І декларації слід зазначати код адміністративно-територіальної одиниці за Кодифікатором адміністративно-територіальних одиниць та територій територіальних громад, затвердженим наказом Мінрегіону від 26.11.2020 №290 (далі – КАТОТТГ), відповідно до місця розташування земельної ділянки.
Якщо об'єкти оподаткування розміщені в різних районах одного міста з районним поділом, але всі райони входять до складу однієї територіальної громади, декларація подається до ДПІ, яка обслуговує цю громаду. Виняток становлять міста Київ та Кривий Ріг: для земельних ділянок, розташованих у межах цих міст, декларація подається до ДПІ відповідного району. Тож у колонці 10 слід вказувати код за КАТОТТГ саме того району Києва чи Кривого Рогу, де розміщено об’єкт.
Для інших міст України з районним поділом подається одна декларація до однієї ДПІ. Цю позицію ДПС викладено у роз’ясненні в ЗІР, категорія 111.05.
Зверніть увагу! У колонці 11 розділу І декларації адресу земельної ділянки слід вказувати відповідно до даних правовстановлюючих документів. Якщо внаслідок перейменування населеного пункту, вулиці тощо адреса змінилася, але відповідні зміни не внесені до документів, у декларації слід зазначити:
Такі рекомендації наведені у роз’ясненні в ЗІР, категорія 111.05.
Шаблони та зразки:
Читайте більше:
Забули подати документи на пільгу? Земельний податок доведеться сплатити
Податкова декларація з плати за землю: порядок подання і заповнення
Придбали або орендували земельну ділянку протягом року: як подати декларацію з плати за землю
Верховний Суд пояснив, як розраховувати штрафи за несвоєчасну реєстрацію податкових накладних з урахуванням карантинного мораторію та перехідного періоду воєнного стану. Для накладних, складених до 31 січня 2022 року, прострочення для цілей штрафу потрібно рахувати з 16 липня 2022 року. У розглянутій справі це дозволило зменшити штраф за трьома податковими накладними на 2,8 млн грн. Розповідаємо, які правила застосував суд і на що звернути увагу платникам ПДВ
Товар, придбаний із ПДВ для оподатковуваних операцій, знищено внаслідок бойових дій, а покупець ще не встиг за нього розрахуватися. Чи потрібно нараховувати компенсуючі податкові зобов’язання з ПДВ? Якщо товар втрачено через форс-мажор під час воєнного або надзвичайного стану, за умови належного документального підтвердження діє спеціальне правило ПКУ. Пояснюємо, чи впливає на звільнення від ПДВ факт оплати товару та які документи підтверджують форс-мажор
Сільгоспвиробники – платники єдиного податку 4-ї групи можуть не сплачувати податок за земельні ділянки, розташовані на територіях активних бойових дій або тимчасової окупації, за визначені законодавством періоди. Річну суму податку розраховують пропорційно кількості місяців, протягом яких земля підлягала оподаткуванню. Також підприємства можуть уточнити раніше задекларовані зобов’язання за минулі періоди та скоригувати нарахування
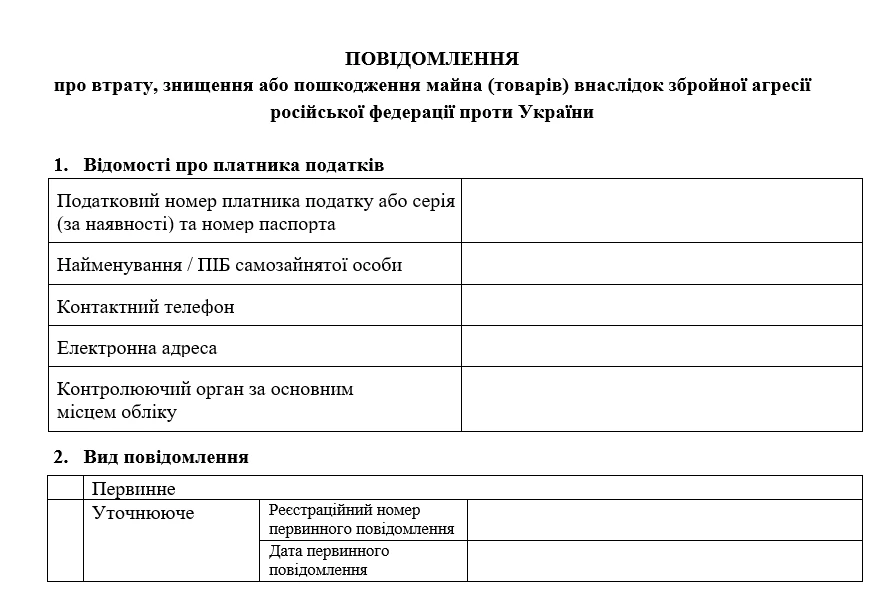
Бізнес, який втратив або пошкодив майно через російські обстріли, може повідомити про це ДПС. Для цього податкова розробила спеціальну форму Повідомлення – перший практичний крок до створення Реєстру пошкодженого бізнесу. Подання добровільне, але ці дані допоможуть податківцям враховувати наслідки війни під час адміністрування податків. Розповідаємо, які відомості потрібно зазначити та як подати Повідомлення
Працівник подав заяву на щорічну відпустку за 2–3 дні до її початку й просить виплатити відпускні пізніше? Це можливо, але лише за певних умов. Якщо відпустка надається за графіком, зарплату за цей період виплачують до її початку або в строки, передбачені трудовим чи колективним договором. Якщо ж відпустку погодили поза графіком у стислі строки, працівник і роботодавець можуть узгодити іншу дату виплати. Пояснюємо, як оформити таку домовленість і чи потрібно зазначати її в наказі
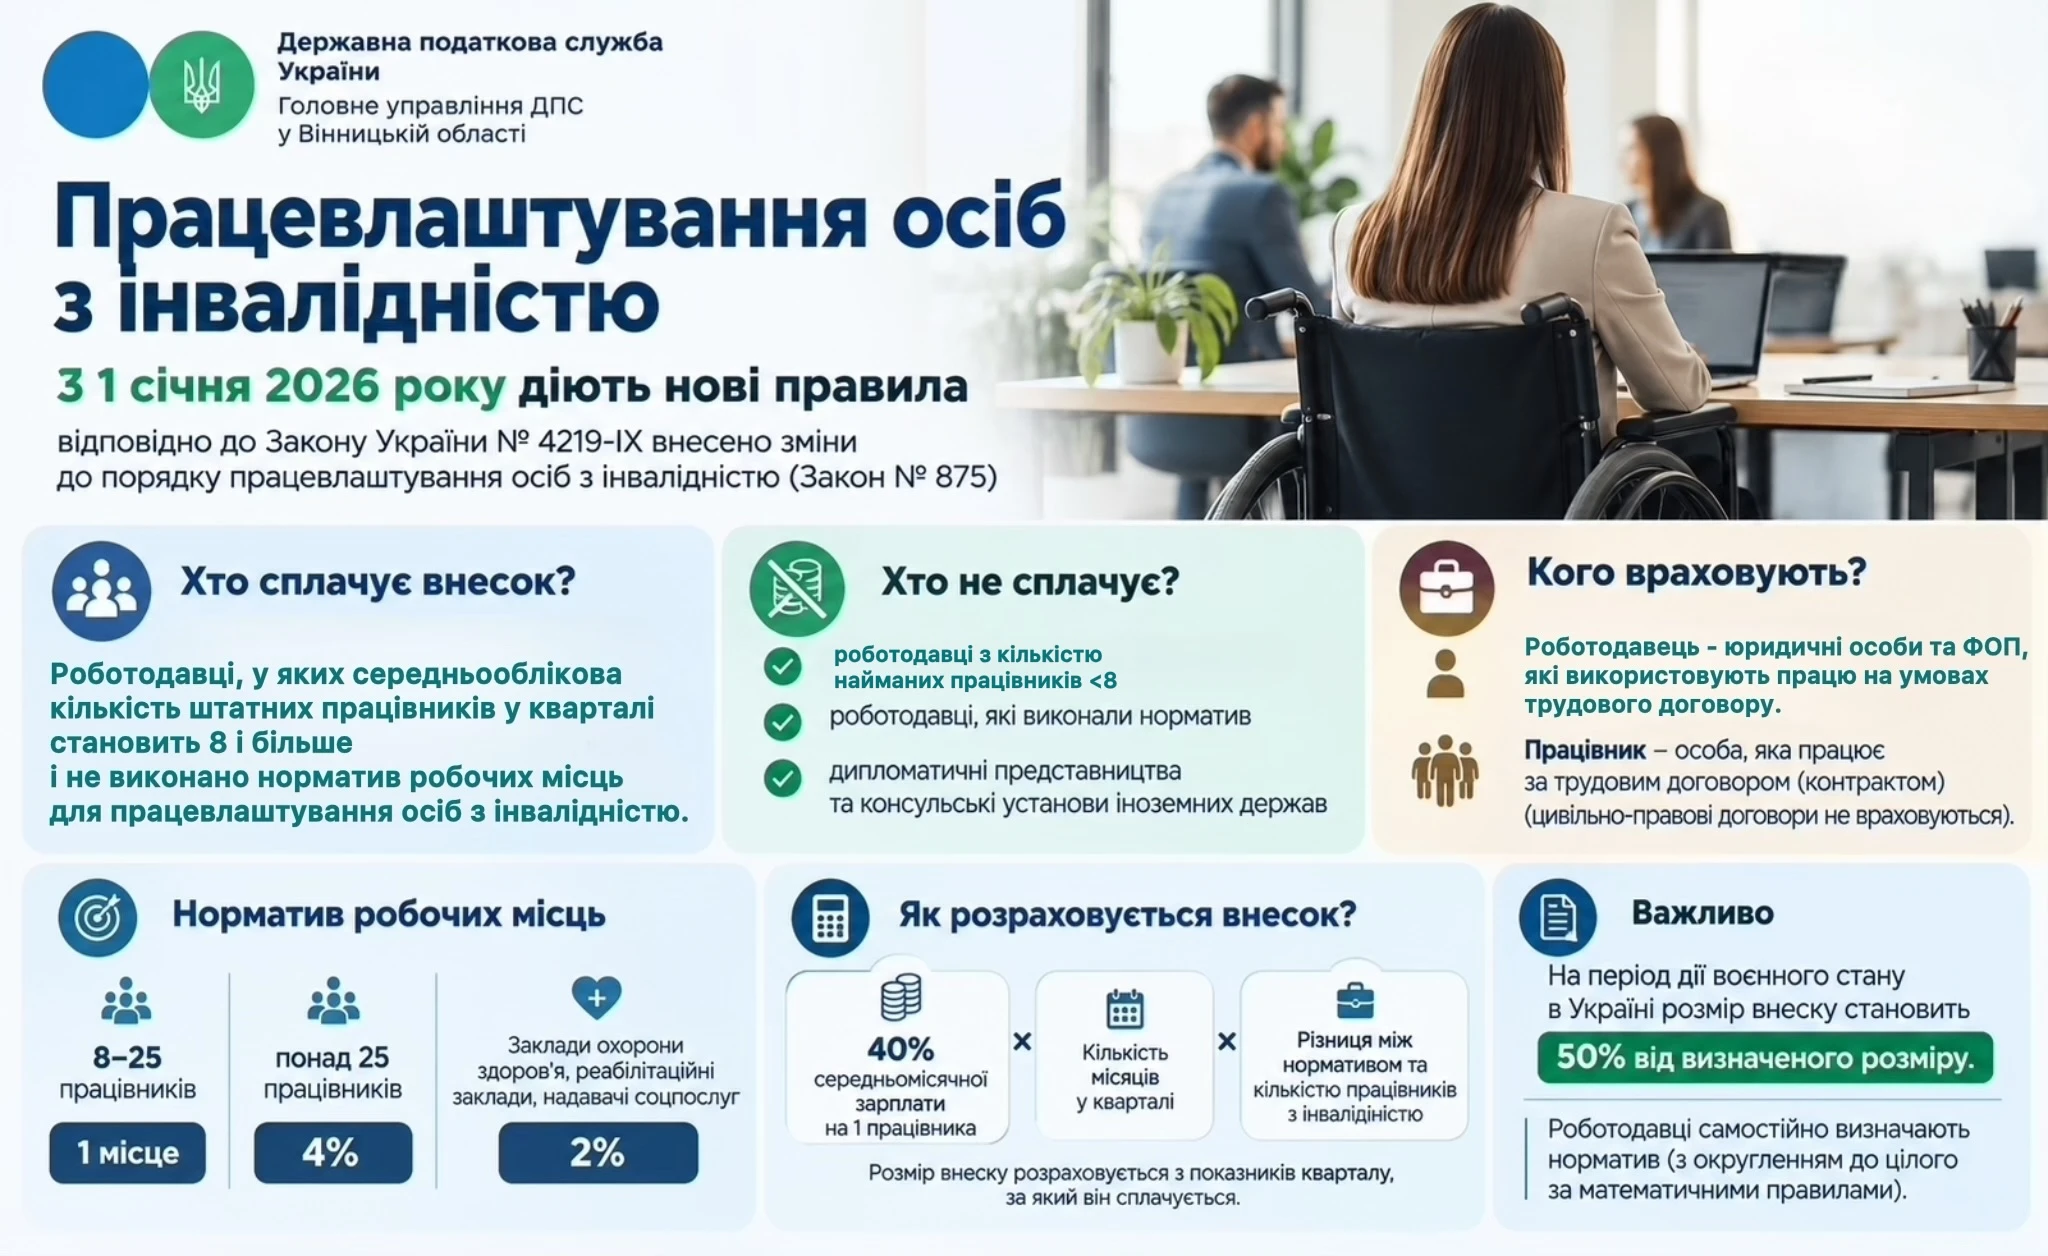
З 1 січня 2026 року в Україні діють нові правила підтримки працевлаштування осіб з інвалідністю. Для роботодавців із середньообліковою кількістю працівників від 8 осіб запроваджено внесок, який сплачується у разі невиконання встановленого нормативу робочих місць. Водночас роботодавці, які виконали норматив, а також суб’єкти з меншою кількістю працівників від сплати внеску звільняються. Закон також передбачає спеціальні правила на період воєнного стану – внесок становить 50% від базового розміру. Розглянемо, хто має сплачувати внесок, як визначається норматив та за яких умов виникає обов’язок зі сплати
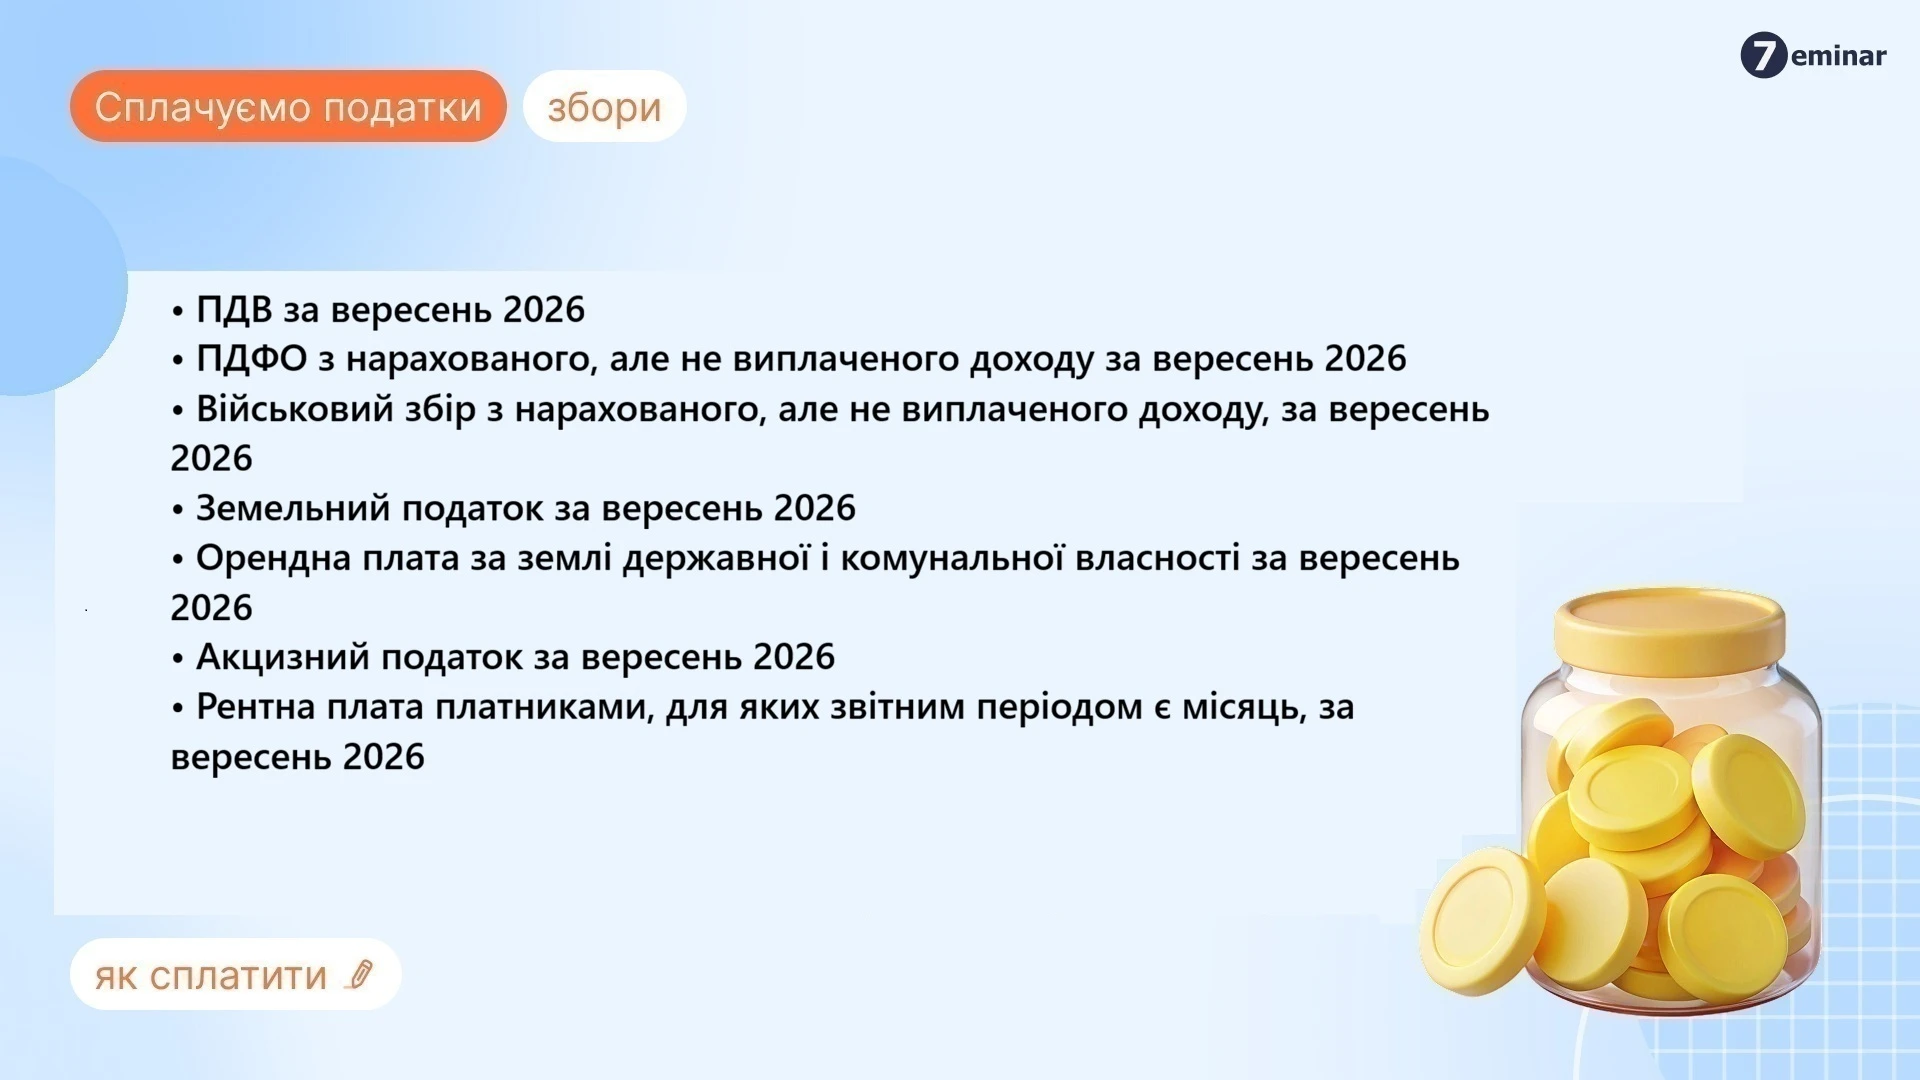
30 жовтня 2026 року є граничним строком сплати низки податкових зобов’язань за вересень 2026 року для платників податків та зборів. Зокрема, цього дня завершується строк сплати ПДВ, ПДФО та військового збору з нарахованого, але не виплаченого доходу, а також земельного податку, орендної плати за землю, акцизного податку та рентної плати для окремих категорій платників. Для зручності платників кожен податок супроводжується окремою статтею-інструкцією із роз’ясненнями щодо бази оподаткування, ставок, строків сплати та відповідальності за порушення
Військовий збір потрібно сплачувати за основним місцем податкового обліку платника, навіть якщо він працює в кількох регіонах або має об’єкти за межами регіону реєстрації. Водночас із 1 липня 2026 року ДПС змінила реквізити рахунків для сплати збору. Розповідаємо, куди перераховувати кошти та чому перед платежем важливо перевірити актуальні реквізити
13 жовтня Уряд схвалив із доопрацюванням постанову про нові правила бронювання військовозобов’язаних. У фінальній редакції прибрали норму, яка передбачала виключення працівників із відстрочкою з бази для розрахунку 50% бронювання. Водночас ідею створення Координаційного центру при Кабміні, який впливатиме на надання та скасування статусу критично важливого підприємства, залишили. Повний текст постанови з доопрацюваннями очікується 18 жовтня

Державна податкова служба України надала роз’яснення щодо порядку оподаткування, документального оформлення та звітування у разі надання юридичною особою грошової благодійної допомоги військовослужбовцю ЗСУ, який не перебуває з підприємством у трудових відносинах
Наближаються граничні строки звітної кампанії за 9 місяців 2026 року. Таким чином, фінансову звітність подаємо до Держстату до 30 жовтня 2026 року, а до ДПС до 9 листопада. А щоб не загубитися в рядках та формах, ми зібрали все в одному місці

Чи доведеться ФОП сплачувати ЄСВ за себе у 2027 році та якою буде сума внеску? Законопроєкт про Державний бюджет України на 2027 рік №16000 передбачає продовження призупинення пільги, яка дозволяла підприємцям не сплачувати ЄСВ за себе під час воєнного стану. Якщо цю норму ухвалять без змін, мінімальний щомісячний внесок із 1 січня 2027 року становитиме 2 100,12 грн
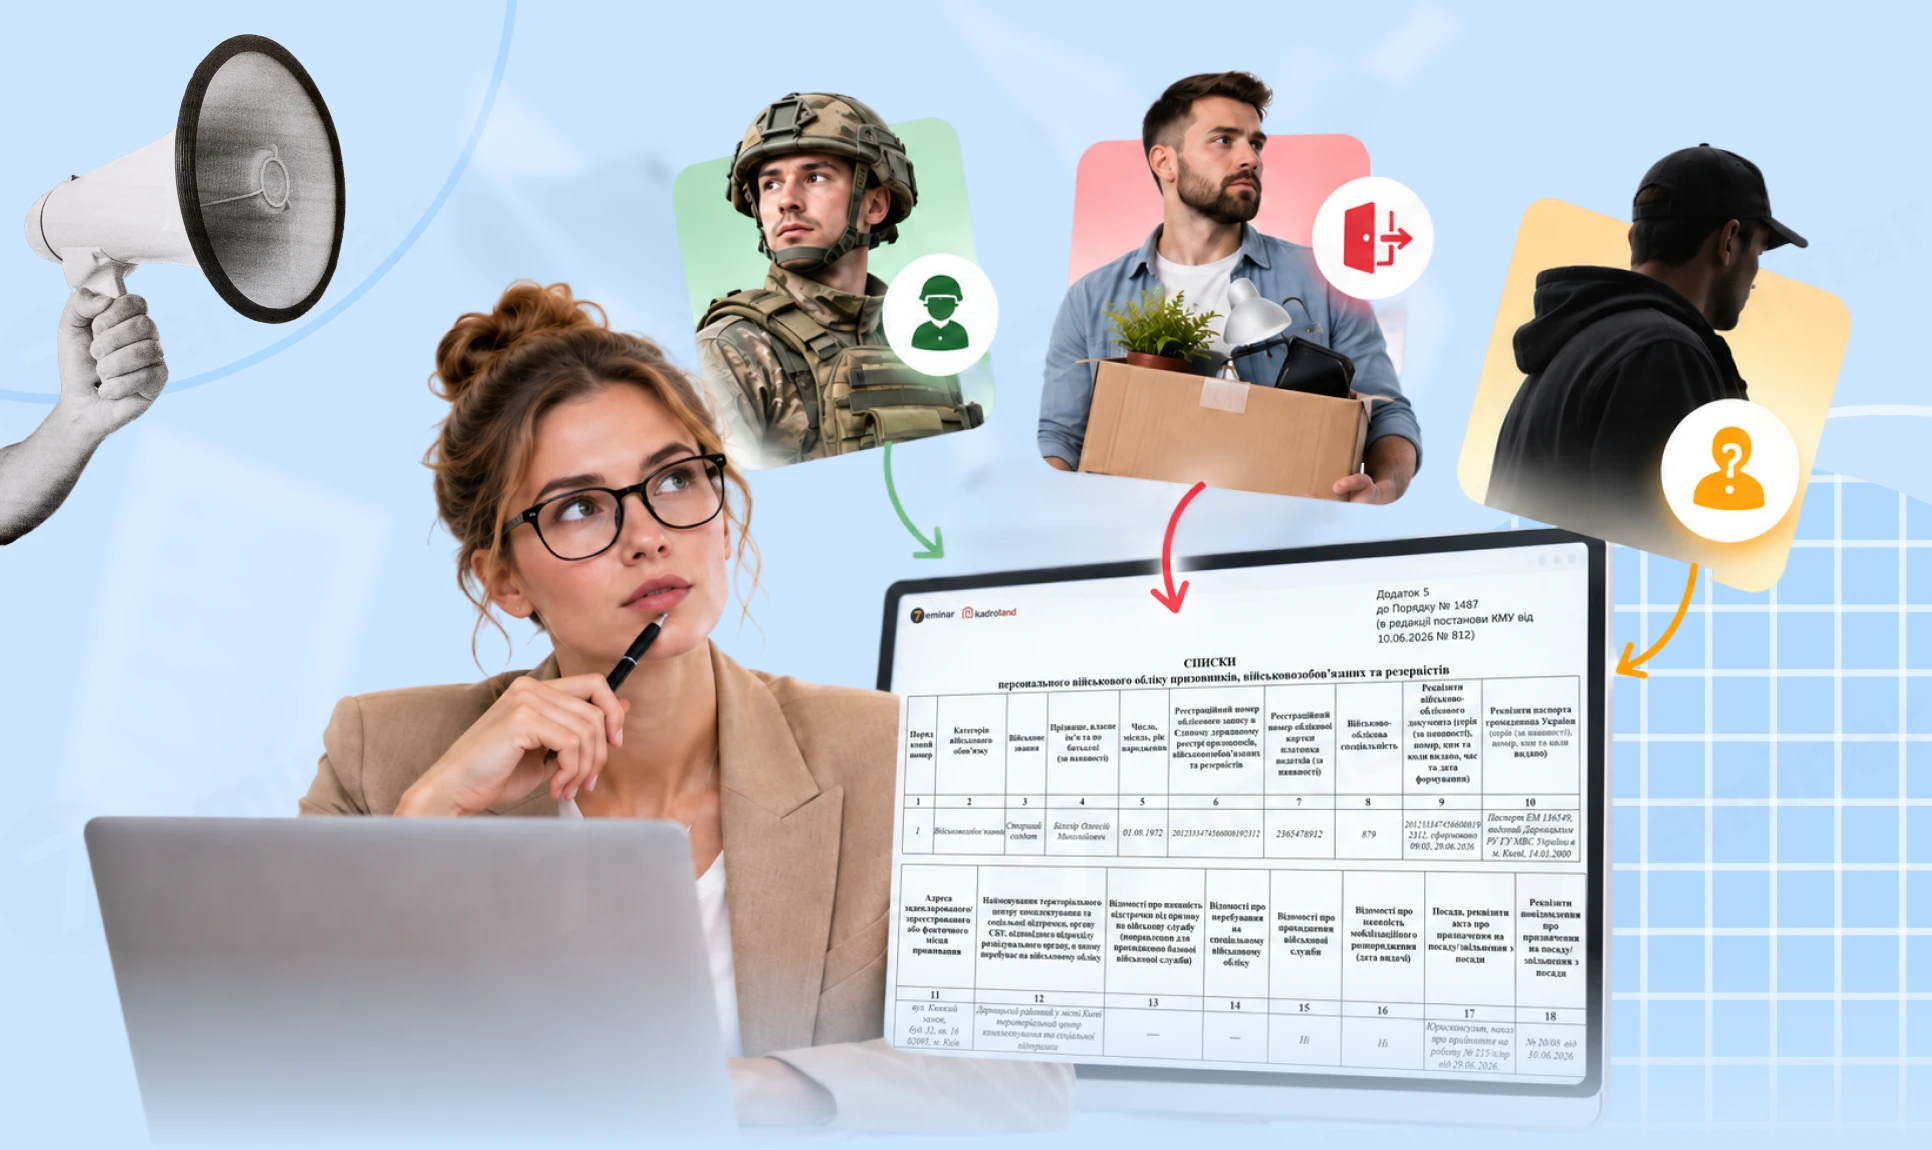
Як правильно вести списки персонального військового обліку на підприємстві та що робити, якщо працівника мобілізували, звільнили або виключили з військового обліку? Розбираємо правила заповнення списків за додатком 5 до Порядку №1487: як відображати жінок, заброньованих працівників, осіб із відстрочкою, призупиненими трудовими договорами та статусом «у розшуку». Пояснюємо, які відомості вносити, у які строки оновлювати дані та коли записи можна вилучати
Нараховано зарплата інваліду за вересень 2026 року 8643,70 грн за 16 роб. днів. Решта 3603,15 грн – лікарняні. Підприємство має право зарахувати такого працівника з інвалідністю до нормативу?
ФОП у Харкові, який належить до території можливих бойових дій, може мати право не сплачувати єдиний податок і військовий збір. Однак звільнення залежить від групи платника та дати реєстрації бізнесу. А от із 1 січня 2025 року ФОП має сплачувати ЄСВ на загальних підставах. Пояснюємо, які правила діють для підприємців у Харківській міській територіальній громаді
Фізичні особи – підприємці на загальній системі оподаткування мають право здійснювати бартерні (товарообмінні) операції без обмежень. Оподатковуваним доходом у такому разі вважається виручка, отримана як у грошовій, так і в негрошовій формі, з вирахуванням документально підтверджених витрат