Експерт
Марина СтьопінаКерівник сервісу «Особистий консультант», незалежний практикуючий експерт в сфері обліку ФОП, головний бухгалтер з понад 20-річним стажем


Гарячі лекції та відповіді на запитання від лекторів – переглядайте у зручний час!
ВЕЛИКИЙ КВАРТАЛЬНИЙ СЕМІНАР вже доступний в записі!
Правильно обрана група єдиного податку – це початок успішної роботи на спрощеній системі оподаткування. В цій статті ми розглянемо умови роботи на 1, 2 та 3 групі єдиного податку для ФОП, основні показники роботи у 2025 році. Допоможемо визначитись та обрати групу, яка буде найбільш відповідати вашим потребам
Ми розробили зручний інструмент для підприємців. Допоможемо легко розрахувати податкове навантаження у 2025 році, враховуючи очікуваний дохід
Спрощену систему оподаткування використовують ФОП та юридичні особи, які відповідають певним критеріям по обсягу доходів, кількості найманих працівників і виду діяльності. Спрощена система оподаткування передбачає зменшені ставки оподаткування і спрощений порядок звітування в порівнянні із загальною системою оподаткування, тому є дуже привабливою для малого та середнього бізнесу.
Для того, щоб обрати правильну групу єдиного податку, перед початком роботи потрібно зробити наступні кроки:
Розглянемо умови перебування та основні показники роботи на кожній із груп єдиного податку.
1 група єдиного податку підходить фізичним особам-підприємцям, які планують самостійно здійснювати роздрібний продаж товарів з торговельних місць на ринках або планують діяльність з надання побутових послуг населенню.
Повний перелік побутових послуг, які можуть надавати ФОП на 1 групі ЄП, наведений в п. 291.7 ПКУ.
Наприклад, ФОП хоче самостійно надавати перукарські послуги. Серед побутових послуг, дозволених на 1 групі єдиного податку, це послуги перукарень – це КВЕД 96.02 «Надання послуг перукарнями та салонами краси». Але якщо ФОП має бажання здійснювати ще й торгівлю косметичними товарами, надавати в оренду робоче місце іншим підприємцям або робити татуювання – то це вже види діяльності, якими не може займатися ФОП на 1 групі єдиного податку, адже це вже не побутові послуги. В такому разі ФОП потрібно додати КВЕД 47.75, 77.39, 96.09 та розглянути 2 або 3 групу єдиного податку.
Умови перебування ФОП на 1 групі єдиного податку
Критерії | Умови перебування 2025 рік |
Граничний ліміт доходу на рік, грн. | 1 336 000,00 167 розмірів МЗП, встановленої на 1 січня податкового (звітного) року (пп. 1 п. 291.4 ПКУ) |
Кількість найманих працівників | без найманих працівників |
Види діяльності |
|
Звітний (податковий) період | календарний рік |
Термін подання декларації | Протягом 60 к. днів після закінчення звітного року (п. 296.2 ПКУ) |
Єдиний податок, грн | 302,80 не більше 10% прожиткового мінімуму для працездатних осіб, встановленого на 1 січня податкового (звітного) року |
Сплата єдиного податку | не пізніше 20 числа (включно) поточного місяця або авансовий внесок за весь звітний період* *мають право не сплачувати єдиний податок ФОП, які були зареєстровані на території, визначеній Переліком №376, до початку дати виникнення можливості бойових дій/початку бойових/тимчасової окупації (п. 11 підрозділу 8 розділу XX ПКУ). |
Сума ЄСВ, грн | 1760,00 мінімальний ЄСВ – 22% від МЗП |
Сплата ЄСВ | до 20 числа місяця, що настає за кварталом (тобто 19 число – останній день сплати) |
Військовий збір, грн | 800,00 10% від МЗП |
2 група єдиного податку підходить фізичним особам-підприємцям, які планують займатись:
Найпоширеніше питання в сервісі «Особистий консультант», яке хвилює майже всіх ФОП 2 групи:
чи є обмеження щодо кола осіб, кому ФОП може продавати свій товар?
Хочемо заспокоїти всіх ФОП 2 групи – немає таких обмежень. Тому ФОП може продавати товари будь-кому. Норма п. 291.4 ПКУ не містить уточнень щодо статусу покупців, тому ФОП групи 2 може продавати товари (в т.ч. власного виробництва) фізособам, ФОП на загальній системі чи на єдиному податку, юрособам на загальній системі або на єдиному податку, неприбутковим організаціям та бюджетним установам.
На підтвердження даної позиції новодимо роз'яснення ДПС в ІПК від 29.06.2017 №898/Г/99-99-13-01-02-14/ІПК:
… обмеження щодо здійснення діяльності платників єдиного податку другої групи стосується тільки послуг, які надаються не платникам єдиного податку. Разом з тим, фізичні особи - підприємці платники єдиного податку, які обрали другу групу, можуть здійснювати продаж товарів юридичним особам на загальній системі оподаткування.
Умови перебування ФОП на 2 групі єдиного податку
Критерії | Умови перебування 2025 рік |
Граничний ліміт доходу на рік, грн. | 6 672 000,00 834 розмірів МЗП, встановленої на 1 січня податкового (звітного) року ( пп. 2 п. 291.4 ПКУ) |
Кількість найманих працівників | не більше 10 осіб |
Види діяльності |
Обмеження видів діяльності – п. 291.5 ПКУ. |
Звітний (податковий) період | календарний рік |
Термін подання декларації | Протягом 60 к. днів після закінчення звітного року (п. 296.2 ПКУ) |
Єдиний податок, грн | 1600,00 не більше 20% МЗП, встановленого на 1 січня податкового (звітного) року |
Сплата єдиного податку | поточного місяця або авансовий не пізніше 20 числа (включно) внесок за весь звітний період* *мають право не сплачувати єдиний податок ФОП, які були зареєстровані на території, визначеній Переліком №376, до початку дати виникнення можливості бойових дій / початку бойових / тимчасової окупації (п. 11 підр. 8 розд. XX ПКУ) |
Сума ЄСВ, грн | 1760,00 мінімальний ЄСВ – 22% від МЗП |
Сплата ЄСВ | до 20 числа місяця, що настає за кварталом (тобто 19 число – останній день сплати) |
Військовий збір, грн | 800,00 10% від МЗП |
3 група єдиного податку – це ФОП та юридичні особи, які можуть здійснювати усі види діяльності, крім обмежень, встановлених п. 291.5 ПКУ.
Умови перебування ФОП на 3 групі єдиного податку
Критерії | Умови перебування 2025 рік |
Граничний ліміт доходу на рік, грн | 9 336 000,00 1167 розмірів МЗП, встановленої на 1 січня податкового (звітного) року (пп. 3 п. 291.4 ПКУ) |
Кількість найманих працівників | не обмежено |
Види діяльності | Усі види діяльності, крім обмежень, встановлених п. 291.5 ПКУ |
Звітний (податковий) період | квартал |
Термін подання декларації | Протягом 40 к. днів після закінчення звітного кварталу (п. 296.3 ПКУ) |
Єдиний податок, грн | 5% від обсягу отриманого доходу – якщо СГ не є платником ПДВ (пп. 2 п. 293.3 ПКУ) |
3% від обсягу отриманого доходу – якщо СГ є платником ПДВ (пп. 1 п. 293.3 ПКУ) | |
Сплата єдиного податку | протягом 10 к. днів, що настають за граничним строком подання податкової декларації (п. 295.3 ПКУ) |
Сума ЄСВ для ФОП, грн | 1760,00 мінімальний ЄСВ – 22% від МЗП |
Сплата ЄСВ для ФОП | до 20 числа місяця, що настає за кварталом (тобто 19 число – останній день сплати) |
Військовий збір, грн | 1% від доходу |
Звертаємо увагe на показники, які (не)залежать від зміни мінімальної заробітної плати (МЗП) протягом року:
Відповідно до ст. 42 Конституції України, ст. 50 ЦКУ та ст. 25 Закон України від 14.10.2014 №1700-VII «Про запобігання корупції» не можуть бути ФОП:
Також заборона на реєстрацію ФОП діє для військових посадових осіб, які обіймають штатні посади, пов’язані з керівництвом колективу чи ділянкою роботи (наприклад, командир роти) або здійснюють управління та розпорядження майном (наприклад, начальник складу).
Фізичні особи віком від 16 до 18 років можуть зареєструвати підприємницьку діяльність тільки за нотаріально засвідченою письмовою згодою батьків (усиновлювачів) або піклувальника.
Статті за темою:
Єдиний податок 2026: яку групу обрати ФОПу, ліміти, строки сплати
Декларація платника єдиного податку – ФОП 2 групи: інструкція
Декларація платника єдиного податку – ФОП 3 групи: інструкція
Платіжна інструкція на сплату податків і ЄСВ: приклади заповнення
Декларація платника єдиного податку – ФОП 1 групи: порядок заповнення
Довідники за темою:
Доходи ФОП – платника єдиного податку
Дозволені види діяльності для ФОП 1 групи єдиного податку
Дозволені види діяльності для ФОП 2 групи єдиного податку
Заборонені види діяльності (КВЕД) для 1–3 груп єдиного податку
ФОП-єдинники: ставки, ліміти, строки сплати, пільги, звітність у 2025 році
Відео за темою:
Які податки буде платити ФОП у 2025 році: ЄСВ, єдиний податок та військовий збір
Продаж електроенергії активному споживачу власниками генеруючих установок, що виробляють електроенергію з відновлюваних джерел, є операцією постачання товару та оподатковується ПДВ. Водночас для таких операцій передбачено особливий порядок визначення податкових зобов’язань і податкового кредиту – за касовим методом
Податкова адреса ФОП визначається як місце його проживання, за яким він береться на облік у контролюючому органі, і може бути лише одна. Взяття на облік фізичної особи-підприємця здійснюється автоматично на підставі даних Єдиного державного реєстру без подання додаткових підтвердних документів. Тому саме адреса, зазначена в ЄДР, є основним місцем обліку ФОП, навіть якщо інші документи містять інші відомості про реєстрацію чи фактичне проживання. Актуальність цієї адреси має значення для податкового адміністрування, звітності та комунікації з контролюючими органами
Кабмін оновив правила отримання ваучерів на навчання та професійної підготовки за підтримки Державної служби зайнятості. Відтепер для отримання ваучера потрібен рекомендаційний лист від роботодавця або потенційного роботодавця, а для окремих категорій безробітних зберігається допомога на період навчання. Також уточнено вимоги до документів про освіту, умови вибору закладу та обмеження щодо повторного навчання коштом Фонду безробіття
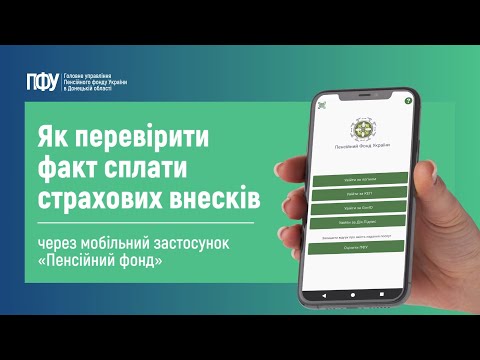
Якщо ви сумніваєтеся, що роботодавець сплачував ЄСВ за певний період вашої роботи, ви можете самостійно перевірити нарахований страховий стаж онлайн через особистий кабінет на вебпорталі ПФУ або через застосунок «Пенсійний фонд»
Чи потрібно фізичній особі сплачувати ПДФО, якщо вона купує рухоме або нерухоме майно в підприємства? Якщо майно продають за звичайною ціною, оподатковуваний дохід у покупця не виникає. Проте якщо підприємство надає фізособі індивідуальну знижку, її сума за загальним правилом вважається додатковим благом і оподатковується. Про винятки з цього правила читайте далі
Суб’єкти господарювання мають право зберігати пальне лише за наявності відповідної ліцензії, окрім визначених законом винятків (наприклад, для бюджетних установ або зберігання у споживчій тарі до 60 літрів для власних потреб). Важливо також мати підтверджуючі документи на походження пального та забезпечити доступ ДПС до інформації та ємностей під час перевірки. Недотримання цих вимог може призвести до адміністративної відповідальності та анулювання ліцензії

У Верховній Раді зареєстровано законопроєкт №14280, яким пропонується оновити правила режимів праці та відпочинку водіїв відповідно до стандартів Європейського Союзу. Документ передбачає нові підходи до перевірок, чітке регулювання часу керування, обов’язкові періоди відпочинку та суттєве посилення відповідальності за порушення, зокрема щодо використання тахографів. 07.09.2026 року відбулось засідання підкомітету з питань автомобільного транспорту, міського електричного транспорту та метрополітенів, де цей законопроєкт направили на доопрацювання

Державна податкова служба надала роз’яснення щодо практичних питань ведення обліку доходів і витрат фізичними особами, які провадять незалежну професійну діяльність (зокрема приватними виконавцями), згідно з Типовою формою, затвердженою наказом Мінфіну від 13.05.2021 №261
ФОП 1-ї та 2-ї груп можуть втратити право на спрощену систему, якщо надають послуги поза дозволеними умовами. Перша група може надавати побутові послуги населенню, а друга – послуги населенню та платникам єдиного податку. Якщо діяльність не відповідає вимогам обраної групи, підприємцю потрібно перейти на іншу групу або загальну систему. За порушення податкова може анулювати реєстрацію платника ЄП, а повторно обрати спрощену систему можна буде лише після чотирьох послідовних кварталів
Податковий борг може стати підставою для втрати статусу платника єдиного податку. Якщо борг перевищує 3060 грн на перше число кожного місяця протягом двох послідовних кварталів, податкова може анулювати реєстрацію платника ЄП. Також підставою для виключення зі спрощеної системи можуть бути інші порушення вимог ПКУ. Водночас не кожен податковий борг загрожує втратою спрощеної системи – важливо враховувати, за якими зобов’язаннями він виник
Немає печатки чи підпису в трудовій книжці – чи зарахують стаж для пенсії? Такі недоліки можуть ускладнити підтвердження періодів роботи, але не означають автоматичної втрати стажу. ПФУ радить перевірити правильність записів, особистих даних, підписів і печаток, а за потреби – підготувати додаткові документи: довідки з підприємства, накази, відомості про зарплату або дані з реєстру застрахованих осіб
У Верховній Раді зареєстрували законопроєкт №16145, який пропонує запровадити нові правила роботи рієлторів в Україні. Документ передбачає обов’язкову атестацію фахівців, Єдиний реєстр рієлторів, письмові договори з клієнтами та виключно безготівкову оплату послуг. Якщо закон ухвалять, чинні рієлтори й агентства матимуть 6 місяців, щоб адаптуватися до нових вимог
МВС роз’яснило, як визначати необхідну кількість первинних (мобільних) або найпростіших укриттів на об’єктах із масовим перебуванням людей. Під час розрахунків потрібно враховувати не лише працівників і відвідувачів, а й пікове навантаження у вихідні, святкові дні та під час масових заходів. Також важливо оцінити доступність укриттів: радіус пішохідної доступності становить до 300 м для багатоповерхової забудови та до 500 м – для середньо- й малоповерхової

Змінний графік і підсумований облік робочого часу – зручний інструмент для бізнесу, але з безліччю пасток. Відсутній наказ, неправильно складений графік, надурочні, сплачені не в той момент або замінені відгулами – кожна з цих помилок може перетворитися на штраф від Держпраці. Розбираємо п'ять найпоширеніших порушень і пояснюємо, як їх уникнути