

🚨КВЕД-2027: що зміниться для Вашого бізнесу?
Коди NACE 2.1-UA оновлено 08.10.2026! Дізнайтеся, який новий код відповідатиме Вашому КВЕДу
У 2025 році підприємці на спрощеній системі нарешті отримали чітку позицію ДПС щодо продажу абонементів: їх можна продавати без ризику втрати статусу «єдинника», якщо дотримано ключових умов. Адвокати команди Богдана Янківа проаналізували свіжу ІПК та пояснили, як правильно оформити абонементи, щоб уникнути податкових ризиків. У матеріалі – покрокова інструкція та типові помилки, яких варто уникати
Чому підприємці боялися продавати абонементи: ризик негрошових розрахунків
Основне занепокоєння ФОП пов’язане з жорсткою вимогою п. 291.6 Податкового кодексу України:
платники єдиного податку 1 – 3 груп зобов’язані здійснювати розрахунки за свої послуги та товари виключно в грошовій формі – готівковій або безготівковій.
Будь-яке порушення цієї норми, наприклад, бартер, взаємозалік чи розрахунок векселем, призводить до серйозних наслідків: примусового переведення на загальну систему оподаткування з першого числа наступного місяця.
Багато підприємців та податкових консультантів побоювалися, що абонемент може бути розцінений контролюючими органами як форма негрошового розрахунку. Цей ризик особливо гостро поставав на тлі проблем із подарунковими сертифікатами.
ДПС послідовно роз’яснює, що коли клієнт розраховується за послугу сертифікатом, а не грошима, така операція вважається негрошовою і є порушенням для «єдинника». Наслідки такого трактування критичні:
Позиція ДПС 2025: абонемент як безпечна передплата, але за чіткими правилами
У червні 2025 року ДПС видала ІПК №3354/ІПК/99-00-24-03-03, яка пролила світло на це питання. Податкова служба не просто дозволила абонементи, а схвалила конкретну, ретельно задокументовану бізнес-модель, підтвердивши логіку, на яку сподівався бізнес:
«Абонемент за своєю суттю є передплатою, яка проводиться у грошовій формі, за придбання наперед права користування фізичною особою протягом певного терміну послугами».
Це означає, що коли клієнт купує абонемент, він не обмінює щось на послугу, а сплачує гроші наперед. Датою отримання доходу для ФОП вважається момент надходження коштів за абонемент, а не дата надання кожної окремої послуги.
Однак, щоб ця логіка працювала, ваш бізнес-процес має відповідати умовам, розглянутим в ІПК :
Покрокова інструкція: як ФОП 2-ї групи правильно продавати абонементи у 2025 році
Крок 1: Забезпечте виключно грошову оплату
Клієнт повинен оплачувати абонемент грошима: готівкою в касу, карткою через POS-термінал, онлайн через інтернет-еквайринг або прямим переказом на ваш підприємницький рахунок IBAN. Жодних «послуга за послугу» або інших бартерних схем.
Крок 2: Правильно використовуйте РРО / ПРРО (тут найбільше нюансів)
Продаж абонемента – це розрахункова операція, але вимога щодо застосування РРО / ПРРО залежить від способу оплати.
Помилка в цьому кроці може призвести до значних штрафів.
РРО/ПРРО є обов’язковим, якщо:
У всіх цих випадках ви зобов’язані в момент оплати провести операцію через реєстратор та видати фіскальний чек із чітким зазначенням:
«Передплата за послуги: абонемент на 10 занять».
РРО / ПРРО не потрібен, якщо клієнт оплачує абонемент шляхом прямого банківського переказу на ваш рахунок ФОП за реквізитами IBAN. Це стосується випадків, коли клієнт самостійно ініціює платіж через касу банку, термінал самообслуговування банку або зі свого мобільного банкінгу, власноруч вводячи ваші реквізити.
Крок 3: Організуйте внутрішній облік наданих послуг
Це не просто рекомендація, а фундаментальна умова легітимності вашої абонементної моделі. Ведення обліку – це ваш головний доказ того, що операція була реальною передплатою за послуги для конкретної особи, а не продажем ризикового активу.
Фіксуйте ПІБ клієнта, дату продажу абонемента, кількість оплачених послуг та відмічайте кожне відвідування. Для цього підійде будь-який зручний формат: паперовий журнал, Excel-таблиця або CRM-система.
Практичні приклади для різних сфер бізнесу
Фітнес-тренер (ФОП 2 група): Продає абонемент на 15 персональних тренувань. Клієнт оплачує карткою через POS-термінал, отримує фіскальний чек. Тренер веде облік тренувань у мобільному додатку.
Мовна школа: ФОП отримує передплату за курс з 20 занять шляхом прямого переказу на IBAN-рахунок. РРО / ПРРО не застосовується. Школа веде електронний журнал відвідувань для кожного студента.
Майстер манікюру: Пропонує абонемент на 8 процедур. Клієнтка платить готівкою, отримує фіскальний чек. Майстер відмічає процедури в паперовому календарі клієнтки.
Психолог-консультант: Продає пакет з 12 сесій терапії. Клієнт перераховує кошти на IBAN, РРО / ПРРО не застосовується. Психолог веде облік сесій у CRM.
Типові помилки, яких слід уникати
Висновки
Джерело: Команда адвокатів Богдана Янківа
Читайте більше:
ФОП для репетитора: все, що потрібно знати у зручному форматі
ФОП для косметолога: група ЄП, КВЕД, ліцензування
Манікюр, педикюр і масаж: чи можна їх надавати на 1 групі єдиного податку
Лише раз на рік, до Дня бухгалтера й аудитора: спеціальні ціни та грандіозні розіграші! Дізнатись більше
Чи можна оформити відпустку за власний рахунок за сімейними обставинами одним зведеним наказом для 10 співробітників, якщо вона їм надана в однаковий період?
Із 23 жовтня 2026 року Закон №4833-IX підвищив поріг заборгованості, за якого допускається звернення стягнення на єдине житло боржника, Із 170 тис. грн до понад 430 тис. грн у 2026 році. Водночас перевищення цієї суми не означає автоматичного вилучення квартири чи будинку: стягнення відбувається за встановленою законом процедурою
Пенсіонери зі статусом ВПО, які: фактично проживають на підконтрольній Україні території, повідомили про це Пенсійний фонд і перевели виплату пенсії за новим місцем проживання, не повинні проходити щорічну фізичну ідентифікацію лише через статус ВПО
Конституційний Суд України ухвалив Рішення №13-р(ІІ)/2026 за конституційною скаргою щодо окремих положень частини першої статті 81-1 КК України. Суд визнав конституційними положення, які виключають умовно-дострокове звільнення для проходження військової служби за контрактом для осіб, засуджених до довічного позбавлення волі, та осіб, засуджених за умисне вбивство двох або більше людей
Уряд спрямував 294,8 млн грн на ремонт та облаштування укриттів у 84 закладах охорони здоров’я, де приймають пологи. Ще 59,8 млн грн передбачено на посилення захисту лікарень, підпорядкованих МОЗ, зокрема за допомогою габіонів, металевих ролетів і захисної плівки на вікнах
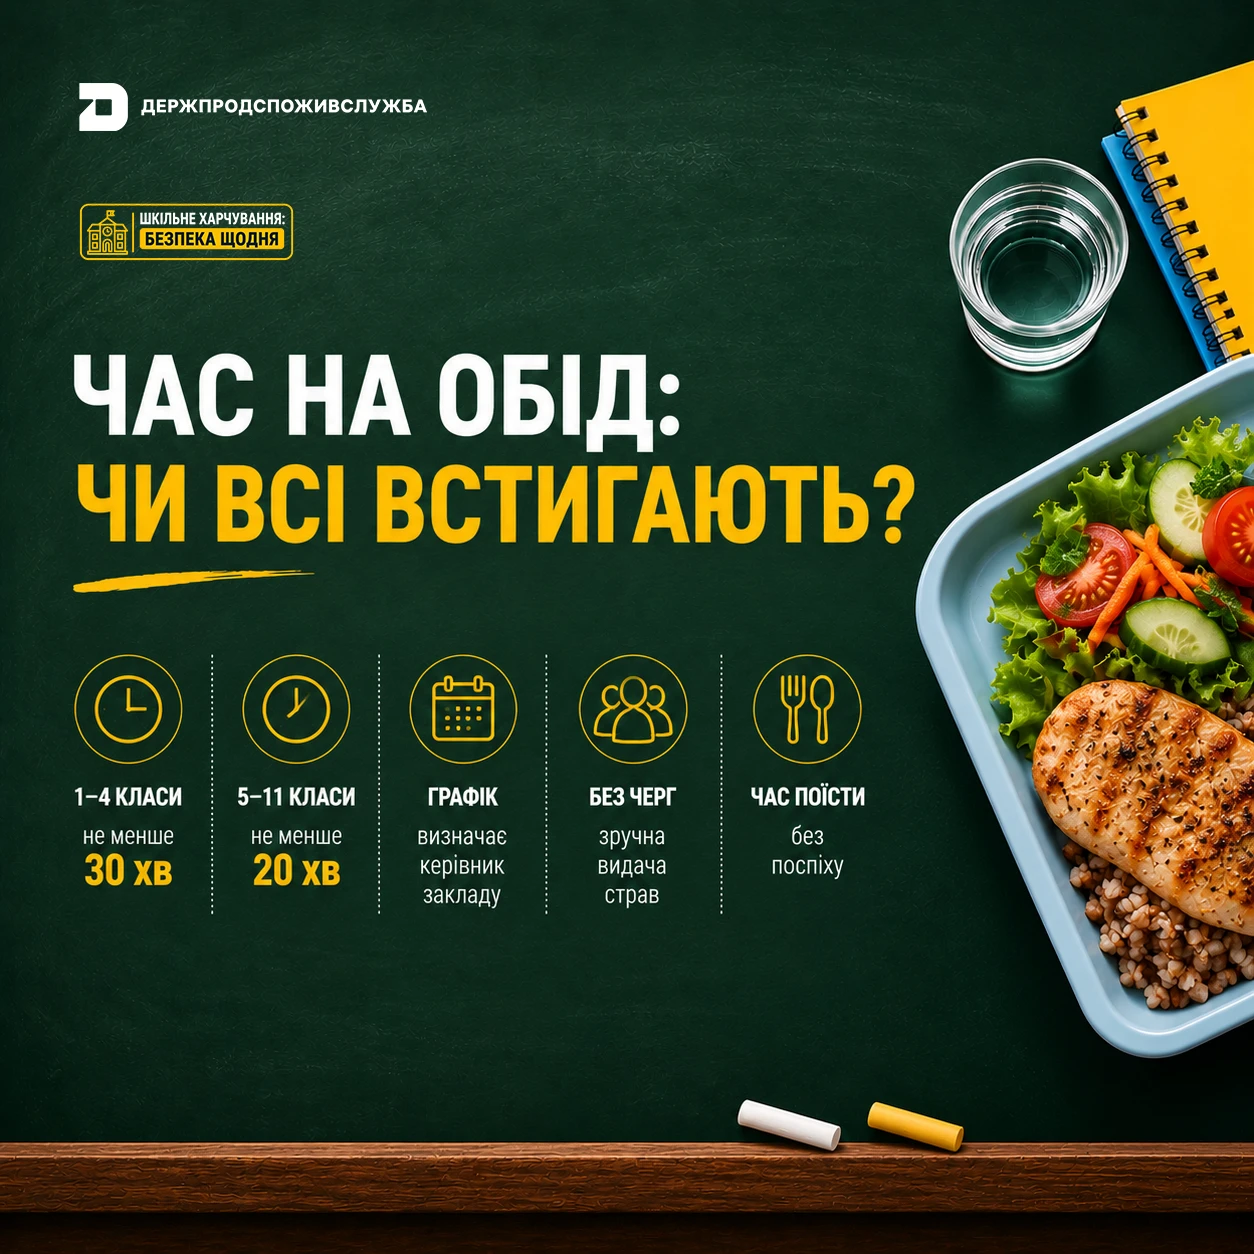
Для учнів 1–4 класів перерва на харчування має тривати не менше 30 хвилин, а для учнів 5–11 (12) класів – не менше 20 хвилин. Держпродспоживслужба пояснила, хто визначає графік відвідування їдальні, чи потрібно його погоджувати та на що звернути увагу, якщо діти не встигають пообідати через черги
Перевірка лікарняних ПФУ за період з 01.04.2016 по 30.09.2026: за які роки подавали звіти про використання коштів, коли запровадили повідомлення про виплату лікарняних, які документи потрібно підготувати для звірки та чи обов’язково зберігати табелі обліку робочого часу за весь період перевірки?

Підприємство має договір оренди ТЗ з фізособою. Щомісячно від такої фізособи отримує акт з сумою орендної плати за місяць. Чи потрібно додатково формувати певний документ на розрахунок ПДФО і ВЗ? В акті цих сум немає

Верховний Суд переклав українською мовою посібник Європейського суду з прав людини «Бізнес та права людини». У ньому систематизовано практику ЄСПЛ щодо захисту майна, оподаткування, арешту й конфіскації активів, банкрутства, корпоративних спорів, права на справедливий суд та трудових відносин

Міністерства підписали меморандум із Bolt, Uklon, Uber та OPTI, який передбачає обмеження зростання вартості поїздок у Києві під час повітряних тривог, зупинки громадського транспорту та інших ситуацій, що ускладнюють пересування містом. Згідно з домовленістю, тариф не має перевищувати базову вартість більш ніж на 75%

Якщо військовослужбовця, який зник безвісти під час бойових дій, суд оголосив померлим, але згодом з’явилися відомості про його місцеперебування, рішення можна скасувати в судовому порядку. В МВС пояснили, хто може звернутися до суду, що відбувається з актовим записом про смерть і за яких умов можливі повернення майна та поновлення шлюбу

З 1 листопада 2026 року на українських водоймах починає діяти заборона на вилов водних біоресурсів у зимувальних ямах, яка триватиме до початку нерестового періоду 2027 року. Риболовля поза межами цих ділянок дозволена з дотриманням установлених вимог, зокрема щодо дозволених знарядь лову та кількості гачків. За порушення обмежень передбачено штрафи, відшкодування завданих збитків, а в окремих випадках – кримінальну відповідальність

Об’єднана палата Касаційного кримінального суду у складі Верховного Суду у справі № 459/3471/23 дійшла висновку, що отримання відстрочки від призову після вчинення кримінального правопорушення за ст. 336 КК України саме по собі не свідчить про зміну обстановки в розумінні ст. 48 КК України

Уряд готує зміни до правил роботи бізнесу під час «жовтої» повітряної тривоги. Підприємцям планують надати більше часу на облаштування безпечних просторів і дозволити користуватися укриттями за межами власної території. Водночас проблема не лише у строках: бізнесу незрозуміло, як підтверджувати відповідність безпечних просторів, хто перевірятиме їхні характеристики та які наслідки загрожують за невиконання вимог. У МВС підтвердили, що Мінекономіки спільно з МВС і ДСНС уже опрацьовує зміни до Постанови №1092

Якщо реклама, розміщена YouTube у відео підприємця, стосується його діяльності – дохід включається до бази єдиного податку. У протилежному випадку він вважається іноземним доходом і оподатковується за загальними правилами

Суди першої та апеляційної інстанцій стали на бік ФОП у спорі з Головним управлінням ДПС у Чернівецькій області, скасувавши податкові повідомлення-рішення на суму понад 178 тисяч гривень. Судова колегія підтвердила правомірність звільнення платників єдиного податку від земельного податку та податку на нерухомість за умови використання приміщень у власній виробничій діяльності навіть за наявності КВЕД для надання майна в оренду