зараз в етері
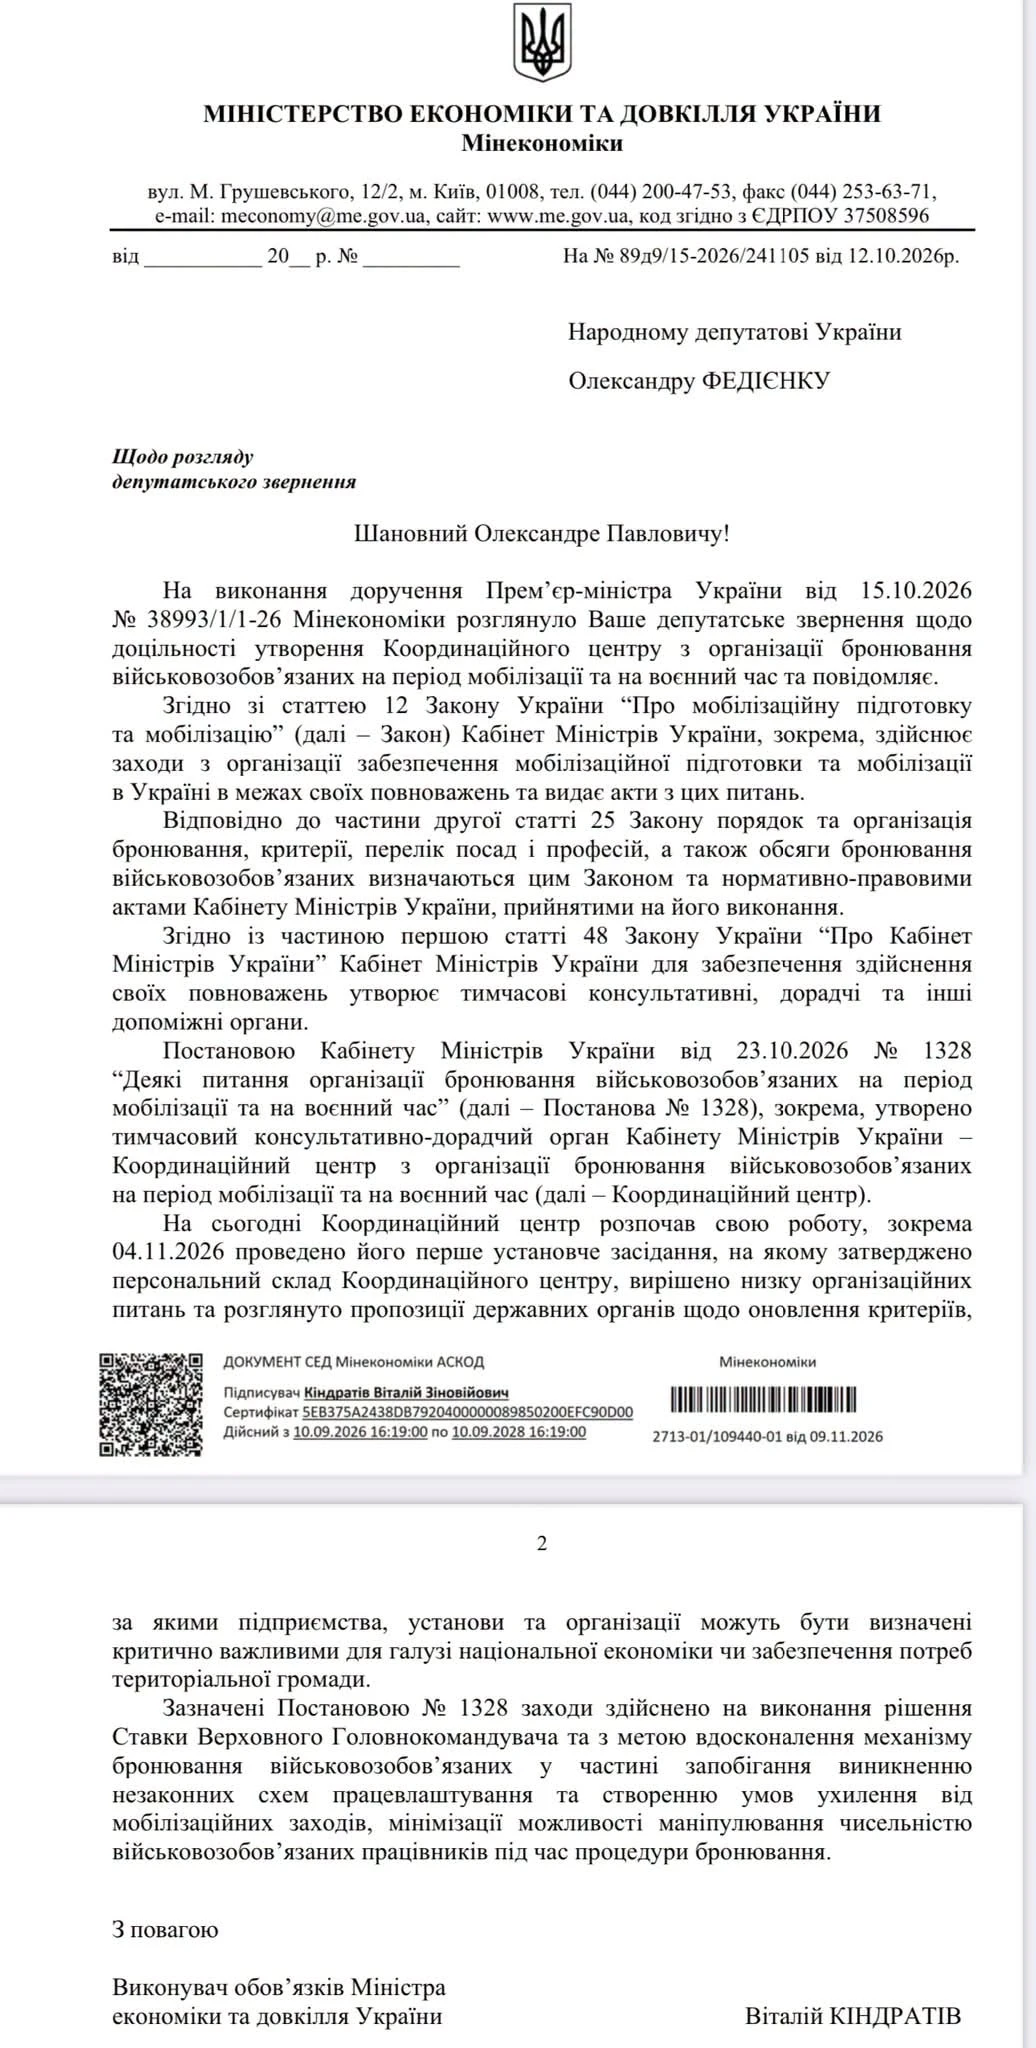
Безкоштовний вебінар: Бронювання та критичність, перевірки ДСНС і Держпраці & Зарплатні зміни-2027, помилки в об’єднаній звітності

Розгляд повідомлень про корупцію: як це працює в Держмитслужбі

У Державній митній службі України діє визначений порядок розгляду повідомлень про корупційні та пов’язані з корупцією правопорушення. Служба надала відповіді на основні запитання щодо даної процедури

70

Подобаються наші матеріали? Додайте нас в улюблені джерела Google, щоб частіше бачити наші новини в пошуку та ШІ-оглядах в Google.

Додати

У Держмитслужбі діє визначений порядок розгляду повідомлень про корупційні та пов’язані з корупцією правопорушення. Така інформація не залишається без реагування – кожне повідомлення перевіряється у встановленому законом порядку.


Що потрібно для розгляду?


Повідомлення має містити максимально повну та перевірену інформацію про можливе правопорушення – факти, обставини, причетних осіб, документи або інші докази (за наявності). Це дозволить забезпечити ефективну перевірку.


Куди надходить інформація?


Незалежно від того, яким каналом ви подали повідомлення (електронною поштою, телефоном, через уповноважену особу або спеціальну форму), воно обов’язково фіксується у Єдиному порталі повідомлень викривачів.


Які строки розгляду?


Попередній розгляд повідомлення триває не більше 10 календарних днів.


Коли очікувати відповідь?


За результатами попереднього розгляду, а також за підсумками дисциплінарного провадження (у разі його відкриття), особі, яка подала повідомлення, надається обґрунтована відповідь протягом 3 днів з дати завершення відповідного етапу.

Детальніше - на офіційному вебпорталі Держмитслужби у розділі «Запобігання корупції»

Джерело: Держмитслужба

70

1

7

5

15

1

16

2

31

4

24

4

11

2

9

11

8832

3

14

4

22

4

951

3

32

Стаття
Єдиний податок
10.11.2026

ПФД із терміном «за вимогою» для платників єдиного податку IV групи

У матеріалі розглянуто правомірність тверджень податкових органів про необхідність включення неповернутої протягом року поворотної фінансової допомоги (ПФД) до складу доходу та розрахунку частки сільськогосподарського товаровиробника для платників єдиного податку IV групи. На основі норм чинного законодавства доведено, що ПФД з умовою повернення «за вимогою» залишається чинним зобов’язанням до пред’явлення вимоги кредитора і не формує доходу за даними бухгалтерського обліку. Також зазначено, що обмеження щодо 12-місячного терміну (пп. 3 п. 292.11 ПКУ) стосується платників єдиного податку 1–3 груп, але не поширюється автоматично на сільгоспвиробників IV групи, які формують показники на підставі бухгалтерських рахунків доходів (791, 792, 793)

основне зображення для ПФД із терміном «за вимогою» для платників єдиного податку IV групи
4

19

3

12

5

1722

3

278

9

13623

5

892

3

17

4

70