

☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Увійти або зареєструватися
Підсумки тижня
20.06.2025
Податкова реформа – 2025 з елементами виживання. Держстат дає 3 місяці на подачу звітів за роки війни! Підсумки тижня 16.06-20.06.2025
Сьогодні у випуску поговоримо про заплановані у 2025 році податкові зміни, напругу навколо перевірок і законодавчу плутанину у визначенні дати доходу. Також – чому «цивільне» кохання може обкладатися податками, як податкова тисне на ФОПів, вимагаючи відкликати легальні звіти, про пільги для мобілізованих підприємців, нові антикорупційні правила у декларації з прибутку та дедлайн 1 липня для ліцензіатів алкоголю, тютюну й пального. А ще – попри війну Рада повернула обов’язок подавати статистичну та фінзвітність
- Податкова реформа – 2025 з елементами виживання
- Романтика по-українськи: шлюб без РАЦСу = кохання з ПДФО + ВЗ
- «По-сімейному» не для ФОПів: у бізнесі – ніяких «своїх» без договору
- Штрафи за корупційні натяки та «благодійні» правки у декларації з прибутку
- Новий податковий сюр: ФОПам дзвонять з ДПС із вимогами відкликати звіти
- Фіскальний чек чи рахунок: не «нова» плутанина із датою доходу
- Паперові чеки vs електронні: виправдана мета чи черговий перегин ДПС
- 180 днів без штрафів та інші податкові подарунки для ФОПів у ЗСУ
- 1 липня – дедлайн для оновлення даних, щоб не втратити ліцензію і бізнес
- Воєнна поблажка скасовується: 3 місяці на подання статзвітів і фінзвітності
Податкова реформа – 2025 з елементами виживання
До кінця 2025 року в Україні планується масштабна реформа податкової та митної систем. Платникам податків варто готуватися до переходу на європейські стандарти, зокрема до нових цифрових форматів звітності та посиленої прозорості податкових процесів.
Одне з головних нововведень – електронна система аудиту SAF-T. Програмне забезпечення для її впровадження ще не запрацювало, що створює труднощі для бізнесу. Протягом 2025 року очікується оновлення законодавства, а компаніям запропоновано долучитися до тестування системи, підписавши меморандуми з податковою службою.
Водночас уряд не планує враховувати курсові різниці при нарахуванні ПДФО, попри прохання бізнесу.
Зберігається напруга і через податкові перевірки. Платники податків скаржаться на надмірний тиск з боку фіскальних органів. Тим більше, що значну частину донарахованих сум скасовують у судах. Проблемою залишається невиконання податківцями судових рішень, що вже набрали законної сили.
На обговоренні також реформа спрощеної системи оподаткування – комбінування груп, обов’язкове РРО, ПДВ і товарний облік (Про це ми розповідали у Підсумках тижня 17.03–21.03.2025).
Інші важливі зміни стосуються коригування визначення терміну «роялті» у сфері телекомунікацій, змін до ліцензування підакцизної продукції для прозорого імпорту та експорту, а також уніфікації норм трансфертного ціноутворення з європейськими стандартами. Зокрема, влада наразі не підтримує підвищення порогів для трансфертного ціноутворення.
Разом з тим, не схвалив уряд й ініціативу зниження ПДВ на продукти харчування через дефіцит бюджету. У планах також скасування ПДВ-пільг на міжнародні посилки – бізнес за, але потрібна згода парламенту.
Ці й інші питання були обговорені під час зустрічі представників бізнесу з Головою Комітету ВРУ з питань фінансів, податкової та митної політики Данилом Гетманцевим.
Попри ці амбіційні зміни, Гетманцев обіцяє не переглядати податкову базу в 2025 році, орієнтуючись на детінізацію та оптимізацію доходів.
Щоб тримати руку на пульсі всіх новацій, реєструйтесь безкоштовно на вебінар 26 червня «Оплата праці та кадрові ризики в липні 2025: нові вимоги, штрафи та актуальні зміни»
Романтика по-українськи: шлюб без РАЦСу = кохання з ПДФО + ВЗ
З позиції ДПС, грошові перекази між чоловіком і жінкою, які проживають однією сім’єю без реєстрації шлюбу, підлягають оподаткуванню. Адже згідно з Податковим кодексом України (далі – ПКУ) такі особи не вважаються подружжям і, відповідно, не входять до кола близьких родичів у розумінні податкового законодавства. Це означає, що перекази коштів між ними визнають «іншими доходами» і підлягають оподаткуванню на загальних підставах – податком на доходи фізичних осіб та військовим збором.
Юридична підстава – стаття 21 Сімейного кодексу України, яка визначає шлюб виключно як зареєстрований союз у державному органі. Проживання разом без офіційного шлюбу не породжує прав та обов’язків подружжя. Водночас ПКУ не містить винятків для цивільних партнерів, а тому будь-які перекази між ними прирівнюються до доходу, який необхідно задекларувати та сплатити з нього податки, якщо переказ надійшов від особи, яка не є податковим агентом.
Тобто, якщо один з цивільних партнерів не є підприємцем чи не зареєстрований як особа, що провадить незалежну професійну діяльність, то інший зобов’язаний подати річну податкову декларацію і самостійно сплатити податок. Про це ж йдеться у ЗІР (категорія 103.02), а також у листі ДПС від 13.06.2025 №642/2/99-00-24-01-02-02. Виходить, що замість весільного маршу – податкова декларація.
Ситуація викликає чимало запитань у платників податків, адже цивільні стосунки поширені, а інформація про податкові наслідки таких банківських транзакцій – маловідома. Це може стати приводом для податкових донарахувань і навіть штрафів у разі неподання декларацій.
«По-сімейному» не для ФОПів: у бізнесі – ніяких «своїх» без договору
ФОПам більше не варто розраховувати на «сімейну допомогу» у своїй підприємницькій діяльності. Навіть, якщо допомагає чоловік, дружина, сестра чи інший родич – без оформлення трудових відносин це розцінюють порушенням. Податківці, яких підтримує Держпраці, наполягають: наявність родинних зв’язків не дає права допускати людину до роботи без трудового договору і відповідного повідомлення ДПС. Закон однаковий для всіх – і для чужих, і для своїх.
Навіть «разова допомога», «по-дружньому» чи «тимчасово» – юридично це робота без оформлення, що тягне за собою штрафи та санкції. Один з реальних випадків: ФОП тримав магазин, і його дружина просто підмінила його на касі. Цього вистачило, щоб отримати офіційне попередження від ДПС. Тобто родич – не працівник. Усе має бути оформлено за законом, навіть якщо це пів години підміни на точці. У разі повторного порушення – відповідальність буде ще суворішою.
Штрафи за корупційні натяки та «благодійні» правки у декларації з прибутку
З 13 червня 2025 року діє оновлена форма податкової декларації з податку на прибуток підприємств. Зміни затверджені наказом Мінфіну від 24.04.2025 №215 і є продовженням антикорупційних ініціатив, запроваджених Законом України від 04.12.2024 №4112-IX.
Вперше у звітності з’явилися пункти, присвячені фінансовим операціям, пов’язаним із неправомірною вигодою – навіть коли йдеться про іноземних посадовців. Нові рядки відображають збільшення зобов’язань і штрафів, а також фіксують особливі позначки щодо виявлення потенційно корупційних транзакцій (докладніше про цей апдейт деки ми повідомляли у Підсумках тижня 12.05–16.05.2025).
Ці зміни покликані посилити податковий контроль над міжнародними операціями, що можуть містити високі ризики зловживань. Оновлену форму доведеться використовувати вже зі звіту за 9 місяців 2025 року, хоча точну дату подання ще має підтвердити ДПС. Тож дочекаймось її роз’яснень, без яких можливі розбіжності в трактуванні строків. Щойно отримаємо відповідну інформацію, обов’язково повідомимо вам. Стежте за нашими оновленнями, щотижневими підсумками та листами!
Паралельно Мінфін запланував ще одне оновлення декларації. Наразі оприлюднено проєкт наказу, що адаптує форму до Закону України від 25.02.2025 №4254-ІХ, який стимулює благодійність у воєнний час. Зокрема, передбачено, що до кінця року, в якому буде скасовано воєнний стан, підприємства можуть без коригування фінрезультату передавати до 8% прибутку за попередній рік на підтримку неприбуткових організацій – якщо щонайменше половина цієї суми пішла саме на благодійність.
З цією метою декларацію доповнять новим додатком БД. У ньому детально розраховуватимуть допустимі межі безоплатної допомоги, об’єкт і базу оподаткування, а також різниці, які слід враховувати для визначення кінцевого податкового зобов’язання. Це має допомогти підприємствам правильно заповнювати декларацію, уникати помилок і потенційних спорів із податковими органами.
Проте, попри зусилля з систематизації благодійних операцій та антикорупційних коригувань, на практиці нова форма може спричинити плутанину через часті зміни, одночасну дію кількох редакцій декларації, відсутність роз’яснень і ризики подвійного трактування. Тож радимо вам уважно стежити за оновленнями та готуватися до звітування за новими правилами заздалегідь.
Не пропустити жоден дедлайн та уникнути штрафів за прострочки допоможе наш зручний сервіс «Календар бухгалтера». З ним отримаєте усю звітність та платежі в одному місці: на тиждень, місяць і навіть рік!
Новий податковий сюр: ФОПам дзвонять з ДПС із вимогами відкликати звіти
У 2025 році підприємці, які переходять з 1 на 3 групу єдиного податку або на загальну систему, масово стикаються з тиском з боку податкової. Інспектори телефонують і вимагають відкликати вже подані квартальні декларації, погрожуючи наслідками. Такі вимоги – незаконні й суперечать Податковому кодексу.
Підпункт 296.5.1 ПКУ прямо зобов’язує ФОПів на 1 і 2 групах подавати квартальні декларації при переході на 3 групу. Це не лише законно, а й обов’язково. Така декларація охоплює дохід як за старою, так і за новою ставкою, включаючи перевищення лімітів, якщо були. Подання квартальної декларації звільняє від річної за період перебування на 1 групі.
Попри це, податкова вимагає «зняти» декларації без жодної законної підстави, посилаючись на усні вказівки чи внутрішні інструкції. Експерти радять у разі тиску письмово звертатися до керівництва ДПС із вимогою припинити порушення та надати офіційне роз’яснення, посилаючись на пп. 296.5.1 ПКУ. Ситуація свідчить про серйозну кризу в комунікації між бізнесом і податковою та порушення принципів правової визначеності.
Корисним для вас стане захід 30 червня за темою «Нова декларація з прибутку, ПДВ – ризики, кредити, перевірки & Відрядження по Україні і за кордон»
Фіскальний чек чи рахунок: не «нова» плутанина із датою доходу
Питання визначення дати отримання доходу для платників єдиного податку залишається гострим, попри численні роз’яснення податкових органів.
Мінфін та ДПС дотримують сталої позиції: якщо розрахунок проводиться через POS-термінал, датою отримання доходу є дата, зазначена у фіскальному (касовому) чеку, незалежно від фактичного надходження коштів на рахунок (листи Мінфіну від 07.03.2025 №11210-09-62/7098 та від 10.04.2024 №11220-04-62/11995; лист ДПС від 15.05.2025 №522/2/99-00-24-01-03-02 та ЗІР, підкатегорія: 107.01.03). Це стосується як ФОПів, так і юросіб.
Однак є важливе уточнення, яке ставить під сумнів однозначність наведеного твердження. Якщо товар відправлено, наприклад, 31 грудня через Нову пошту з післяплатою, а кошти за нього надійшли ФОП на рахунок лише 2 січня, то фактично доходом вважається саме дата зарахування коштів, тобто 2 січня. На цьому, власне, наполягають самі податківці (лист ДПС від 12.03.2025 №646/4/99-00-24-01-03-04), обґрунтовуючи такий підхід п. 292.6 ПКУ, де прямо зазначено: датою отримання доходу є дата надходження коштів у готівковій або безготівковій формі, а не момент продажу чи формування чеку.
Отже, виникає суперечність між формальним трактуванням дати за фіскальним чеком і фактом реального надходження грошей на рахунок, особливо при оплаті післяплатою.
Така розбіжність в трактуванні може створити ризики для підприємців, особливо під час закриття звітного періоду. Якщо дохід за чеком проведено в одному році, а кошти фактично надійшли в наступному, ФОП ризикує неправильно визначити податкові зобов’язання, що потенційно загрожує штрафами. Податкова практика демонструє непослідовність, яка може мати наслідки для сумлінних платників податків.
Усе це ставить підприємців перед вибором: або дотримуватись букви чека і дати продажу, або орієнтуватися на надходження коштів, керуючись логікою реального грошового обігу. І хоча Мінфін та ДПС формально тримають єдину позицію, конкретні випадки, як із NovaPay, засвідчують наявність винятків, які ускладнюють податковий облік для платників єдиного податку.
Якщо маєте запитання з бухобліку, оподаткування й оплати праці, а також складання звітності та виправлення помилок в обліку, звертайтеся на наш унікальний сервіс «Особистий консультант» і отримаєте відповідь від 15 хвилин до 24 годин
Паперові чеки vs електронні: виправдана мета чи черговий перегин ДПС
Під час фактичних перевірок платників податків, які використовують стаціонарні або програмні РРО, податківці нерідко запитують паперові копії фіскальних чеків за тривалий період – наприклад, за рік.
У ситуації, коли кількість чеків може перевищувати тисячу, таке прохання викликає сумніви в його правомірності та доцільності. Законодавство, дійсно, зобов’язує створювати фіскальні звітні чеки та контрольні стрічки у паперовій та/або електронній формі, однак не передбачає обов’язкового друку всіх копій чеків на папері для надання податковій. Такого висновку можна дійти, проаналізувавши свіжий лист ДПС від 13.06.2025 №642/2/99-00-24-01-02-02.
Відповідно до Закону України від 06.07.1995 №265/95-ВР «Про застосування реєстраторів розрахункових операцій у сфері торгівлі, громадського харчування та послуг» фіскальні чеки слід зберігати та передавати до фіскального сервера ДПС – або одразу, або після завершення режиму офлайн. Усі ці дані – електронні копії чеків, фіскальні звіти та контрольні стрічки – автоматично збираються системою, тому дублювати їх на папері є надмірним.
Згідно з Податковим кодексом під час перевірки платник податків зобов’язаний надати документи, пов’язані з предметом перевірки.
Мета податкової при витребуванні фіскальних чеків – порівняти копії чеків із тими, що вже містяться в базі даних СОД РРО. Але якщо вони вже наявні в електронній пам’яті пристрою чи в модемі, дублювання на папері не є законодавчою вимогою, а радше ініціативою перевіряльників. Відтак, вимога надати всі чеки саме у друкованому вигляді фактично є перевищенням обґрунтованих потреб перевірки і створює додаткове навантаження на бізнес.
Як працювати без ризиків, зорієнтує вебінар 27 червня «Відпустки щорічні і додаткові, перекази, П(РРО), типові помилки в розрахунках і ШІ-ревізор: як пройти літо без помилок і штрафів»
180 днів без штрафів та інші податкові подарунки для ФОПів у ЗСУ
Фізичні особи-підприємці, які були мобілізовані або проходять військову службу за контрактом, нарешті можуть зітхнути з полегшенням: Верховна Рада підтримала законопроєкт №13134, що передбачає повне анулювання їхніх податкових боргів за період служби.
Йдеться не тільки про звільнення від єдиного податку, військового збору та ЄСВ, а й про відновлення реєстрації платника єдиного податку, якщо її було втрачено через податкову заборгованість. Нові норми гарантують, що всі нарахування за час перебування на фронті будуть скасовані, а самі суми – анульовані.
Податкова отримає інформацію про мобілізацію, контракт або демобілізацію ФОП із Єдиного реєстру військовозобов’язаних і самостійно припинятиме нарахування податків на цей період.
Після демобілізації підприємець має 180 днів на виконання своїх податкових обов’язків без штрафів і пені, а якщо у нього були наймані працівники – 150 днів для подання звітності. Якщо в реєстрі відсутня інформація про такого ФОПа, він може подати заяву та документи до ДПС, щоби скористатися пільгами.
Законопроєкт уже назвали неоднозначним – багато положень виглядають як «новорічна ялинка», але навіть критики визнають: податкова амністія для мобілізованих підприємців – єдина по-справжньому добра норма цього документа. Бізнес-спільнота очікує, що зміни до Податкового кодексу офіційно наберуть чинності вже найближчим часом.
Поки ж усім зацікавленим радимо взяти участь у безкоштовному вебінарі 25 червня «Будівництво під контролем: ПДВ, зарплата, контракти – головні податкові й облікові ризики у 2025 році»
1 липня – дедлайн для оновлення даних, щоб не втратити ліцензію і бізнес
До 1 липня 2025 року суб’єкти господарювання, які отримали ліцензії на обіг спирту, алкоголю, тютюнових виробів, рідин для е-сигарет або пального до 1 січня 2025 року, повинні подати заяви для внесення актуальних даних до державних реєстрів. Це вимога нового Закону України від 18.06.2024 №3817-IX (далі – Закон №3817) «Про державне регулювання виробництва і обігу спирту етилового, спиртових дистилятів, біоетанолу, алкогольних напоїв, тютюнових виробів, тютюнової сировини, рідин, що використовуються в електронних сигаретах, та пального» для впорядкування інформації про ліцензіатів. Якщо ліцензію видано вже у 2025 році – жодних додаткових дій не потрібно.
Для оновлення даних за виданими до 2025 року ліцензіями на роздрібну торгівлю алкоголем, достатньо подати заяву без додаткових документів. Натомість для безстрокових ліцензій на зберігання чи оптовий продаж пального разом із заявою слід подати повний пакет документів, як передбачає Закон №3817.
Рекомендовані форми заяв уже оприлюднені на порталі ДПС, і хоча наразі формально дозволено подавати заяви в довільній формі, податківці радять користуватися саме рекомендованими шаблонами. Оберіть позначку в графі 2 заяви – «внесення змін», а також зазначте всі необхідні дані як за первинного отримання ліцензії.
Форма подання – електронна, через особистий кабінет платника податків у розділі «Листування з ДПС».
Зверніть увагу: подання щоквартального повідомлення про сплату чергового платежу за ліцензію не замінює вимогу оновлення даних у реєстрі. Це – окреме зобов’язання, що стосується саме облікових відомостей про ліцензіата
Отже, якщо ваша ліцензія видана до 2025 року – не відкладайте. Інакше вже після 1 липня 2025 року ви можете опинитися поза межами реєстру і втратити право на провадження своєї ліцензованої госпдіяльності.
Воєнна поблажка скасовується: 3 місяці на подання статзвітів і фінзвітності
Верховна Рада 18 червня 2025 року ухвалила зміни, які знову зобов’язують підприємців, компанії та установи подавати фінансову й статистичну звітність до Держстату – навіть під час воєнного стану. Ці вимоги не стосуються звітності до податкової, але є обов’язковими. Раніше звітування було добровільним, однак тепер це закон. Ті, хто не подавав звіти під час війни, мають 3 місяці, щоб надолужити.
У Держстаті пояснюють: Україні потрібні точні дані для ухвалення рішень, виконання євроінтеграційних зобов’язань і відновлення після війни. Проте офіційної інформації про сам законопроєкт на сайті ВРУ поки що немає – тож залишається чекати підтвердження. Але звіти вже радять готувати.
Податкова та фінзвітність
13.10.2026
Довідка та звіт про використання пільгових товарів: як подати до ДПС у 2026 році
Довідку про факт оприбуткування та звіт про цільове використання товарів, ввезених із звільненням від оподаткування для оборонного виробництва, можна подати до ДПС на папері разом із супровідним листом або електронно через меню «Листування з ДПС» в Електронному кабінеті
Е-сервіс
13.10.2026
З 13 жовтня бронювання в Дії (не)доступне: портал був на технічних роботах
Увечері 10 жовтня 2026 року портал Дія став тимчасово недоступним через технічні роботи, тоді як мобільний застосунок продовжив працювати у звичайному режимі. Команда сервісу повідомила, що працює над відновленням порталу. Станом на 13 жовтня портал досі не працює коректно, проте окремі користувачі можуть вже авторизуватись у послузі, але та недоступна, водночас фахівці Дія в коментарях вказують, що послуги відновлено. До офіційного повідомлення про відновлення роботи Порталу радимо ним не користуватись

Е-сервіс
13.10.2026
Пошкоджене майно та податкові зобов’язання: які онлайн-сервіси доступні бізнесу
ДПС і Мінцифри передбачили електронні сервіси, які допомагають бізнесу, що постраждав унаслідок російської агресії, дистанційно вирішувати податкові питання та фіксувати завдані збитки. Через Електронний кабінет можна подати заяву про неможливість виконання податкових обов’язків і повідомити про пошкодження чи втрату майна, а через портал Дія – заявити про збитки до Міжнародного реєстру збитків для України. Розбираємо, який сервіс обрати залежно від ситуації та які документи підготувати
Податкова та фінзвітність
13.10.2026
Зовнішній сумісник у 4ДФ: «101» чи «102»: відповідає ДПС
Зовнішній сумісник, оформлений саме за трудовим договором, не змінює ознаку доходу через те, що це не основне місце роботи. Для його зарплати у 4ДФ застосовують «101», тоді як «102» призначена для виплат за цивільно-правовими договорами
Судова практика
13.10.2026
Інвалідність не означає автоматичне право на дистанційну роботу: позиція ВС
Сам факт встановлення працівникові інвалідності не означає, що роботодавець зобов’язаний автоматично перевести його на дистанційну роботу. Верховний Суд у постанові від 08.07.2026 у справі №753/9267/25 зазначив, що для застосування дистанційної роботи як форми розумного пристосування має бути підтверджена відповідна потреба працівника, зокрема медичними рекомендаціями. Водночас роботодавець має розглянути можливі варіанти адаптації умов праці та обґрунтувати відмову, якщо характер роботи не дозволяє працювати дистанційно
Податок на прибуток
13.10.2026
Чи враховуються штрафи, нараховані контролюючими органами, у складі витрат у 2026 році
Суми штрафних (фінансових) санкцій та пені, нараховані за наслідками перевірок контролюючими органами та іншими органами державної влади, визнаються витратами згідно з правилами бухгалтерського обліку при визначенні фінансового результату до оподаткування
Військовий облік
13.10.2026
Працівник без військово-облікового документа: чи загрожує ФОПу штраф за прийняття на роботу
ФОП прийняв 01 жовтня працівника. Так як військовий облік не веде, ВОД не вимагав. Працівник вже працює і немає паперового ВОД, а Резерв+ не завантажує, тому мабуть у розшуку. Які дії ФОПА? Якщо без ВОД працівник, які штрафи чи наслідки саме ФОПУ будуть?
Готівкові кошти, розрахунки
13.10.2026
Кому закриють доступ до банківської таємниці? Рада підтримала законопроєкт №15555
Верховна Рада прийняла в першому читанні законопроєкт, який пропонує суттєво обмежити можливості судів отримувати певну категорію банківської інформації. Але чи стосується це звичайного бізнесу та ФОП? Розбираємо, що насправді передбачає документ і чого від нього не слід очікувати
ПДВ
13.10.2026
Продаж власної сільгосппродукції, нижчої за собівартість: як нараховувати ПДВ – роз’яснення ДПС
Державна податкова служба України надала індивідуальну податкову консультацію щодо визначення бази оподаткування ПДВ під час реалізації власноруч вирощеної сільськогосподарської продукції за ціною, нижчою за її собівартість. Приводом для роз’яснення стало звернення агропідприємства, яке через погодні умови та низьку якість урожаю минулого року опинилося у ситуації, коли ринкова ціна реалізації продукції виявилася нижчою за її собівартість
Відпустка, відпускні
13.10.2026
До 30 жовтня – подаємо до ПФУ документи на компенсацію «чорнобильських» відпусток
Із 1 липня 2025 року ПФУ офіційно здійснює виплату 39 видів державних соціальних допомог, серед яких – фінансування відпускних для працівників, постраждалих від аварії на ЧАЕС. Щоб отримати кошти з бюджету на такі виплати у 2027 році, підприємствам потрібно вчасно поновити реєстрацію в ПФУ та подати комплект документів до 30 жовтня

Е-сервіс
13.10.2026
Помилка «Відсутня позначка часу» при накладенні КЕП: що радить ДПС
Якщо при накладенні КЕП на електронний документ у програмі «ІІТ Користувач ЦСК-1» виникає помилка «Відсутня позначка часу», користувач може самостійно змінити налаштування програми. ДПС пояснила, як увімкнути отримання позначки часу та обрати актуальний сертифікат TSP-сервера
Охорона праці
13.10.2026
Новий Закон про безпеку та здоров’я працівників: що перевірити кадровику й фахівцю з охорони праці
12 жовтня 2026 року Верховна Рада прийняла в другому читанні та в цілому Закон №10147 про безпеку та охорону здоров’я працівників на роботі. Реформа передбачає перехід від формального виконання вимог охорони праці до системного управління професійними ризиками. Що зміниться для роботодавців, кадровиків і фахівців з охорони праці? Розбираємо ключові новації, що перевірити вже зараз і чому не варто поспішати переписувати всі внутрішні документи до набрання Законом чинності
Бронювання, критичність
13.10.2026
ФРУ та СУП закликають призупинити зміни до правил бронювання та звернути увагу на незадекларованих робітників
Федерація роботодавців України закликала уряд призупинити ухвалення проєкту постанови, який передбачає посилення правил бронювання військовозобов’язаних. У ФРУ попереджають, що скорочення лімітів бронювання для окремих підприємств ОПК і комунальної сфери, а також можливий перегляд статусу критично важливих підприємств можуть призвести до дефіциту кадрів і зупинення виробництв. Натомість Федерація пропонує зосередитися на боротьбі з незадекларованою працею та провести консультації з бізнесом перед запровадженням нових правил. Водночас СУП повідомила, що звернеться до профільного міністерства, щоб з’ясувати, чи дійсно готуються відповідні зміни та що саме вони передбачатимуть
Єдиний податок
13.10.2026
Спонсорство для платників єдиного податку 3 групи: роз’яснення ДПС
Державна податкова служба України надала індивідуальну податкову консультацію щодо права юридичних осіб – платників єдиного податку 3 групи (за ставкою 5 %, без ПДВ) укладати договори про спонсорство, розміщувати інформацію про спонсора та отримувати за це грошові кошти
Готівкові кошти, розрахунки
13.10.2026
Граничні строки розрахунків за експортом у 2026 році: правила НБУ та штрафні санкції
Українські експортери мають дотримуватися граничних строків розрахунків із нерезидентами, установлених НБУ. Загальний строк становить 180 календарних днів, але для окремих товарів діють спеціальні строки – від 120 до 270 днів залежно від коду УКТ ЗЕД і дати здійснення операції. За прострочення валютних розрахунків передбачено пеню в розмірі 0,3% суми заборгованості за кожен день, але не більше суми боргу. Розглянемо, як визначити граничний строк розрахунків, коли банк завершує валютний нагляд і яка відповідальність загрожує за порушення
ПДВ
13.10.2026
ФОП – платники ПДВ зможуть обирати звітний період: Рада підтримала законопроєкт у І читанні
Верховна Рада прийняла в першому читанні законопроєкт №16037-д, який має спростити адміністрування ПДВ. Документ пропонує автоматичне заповнення податкової звітності та накладних на основі даних ДПС, а також дозволяє ФОП – платникам ПДВ самостійно обирати місячний або квартальний звітний період. Крім того, планують підвищити з 100 тис. грн до 1 млн грн поріг від’ємного значення ПДВ або бюджетного відшкодування, що може стати підставою для позапланової документальної перевірки
ФОП
13.10.2026
Скільки платитимуть ФОП у 2027 році: нові розміри єдиного податку, військового збору, ЄСВ та ліміти
Уряд подав та зареєстрував законопроєкт №16000 «Про Державний бюджет України на 2027 рік», де розміри мінімальної зарплати, прожиткового мінімуму та базових соціальних стандартів повністю співпадають із раніше затвердженою Бюджетною декларацією. Відповідно передбачено підвищення мінімальної заробітної плати до 9546 грн та прожиткового мінімуму для працездатних осіб до 3691 грн уже з 1 січня 2027 року. Ці показники безпосередньо вплинуть на розмір єдиного податку, військового збору, ЄСВ та граничних лімітів доходу для ФОП. Розрахували, скільки сплачуватимуть підприємці різних груп у 2027 році та наскільки зросте податкове навантаження порівняно з 2026 роком
Політика, економіка
13.10.2026
Евакуація за новими правилами: житло мають резервувати заздалегідь, а допомогу надавати без документів
Евакуація має завершуватися не виїздом із небезпечної території, а фактичним поселенням людини в безпечному місці. Мінрозвитку презентувало проєкт змін до постанови КМУ №841, який передбачає попереднє резервування житла, підбір місця проживання з урахуванням потреб родини та можливість отримати допомогу навіть без документів. Також потреби евакуйованих планують оцінювати протягом першої доби в транзитному центрі, щоб уникнути повторних процедур
Облікова політика
13.10.2026
Витрати на запозичення: Рада підтримала нові правила оподаткування з 2028 року
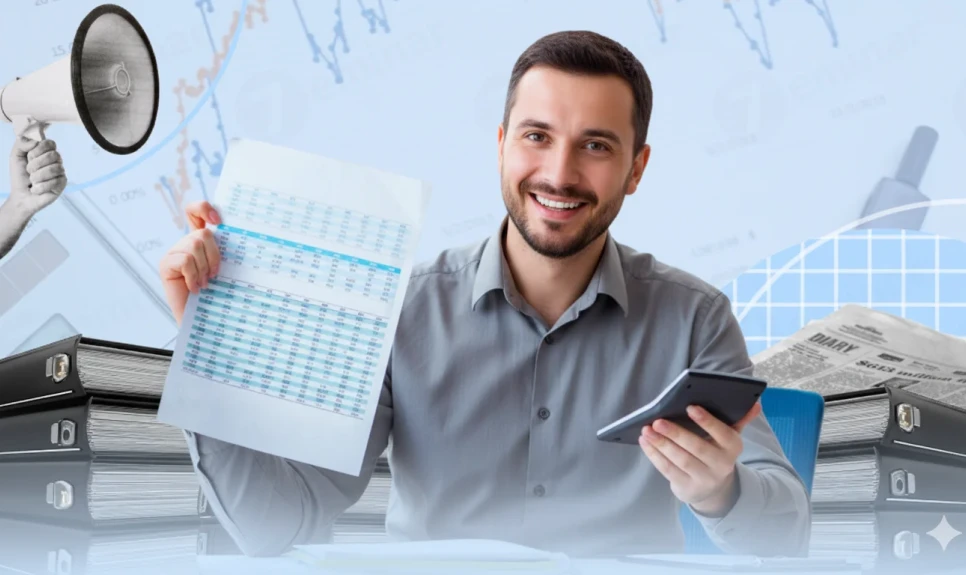
Верховна Рада прийняла за основу законопроєкт №16036 про нові правила обмеження витрат на запозичення відповідно до стандартів ЄС. Документ пропонує поширити обмеження на всі боргові зобов’язання незалежно від того, хто є кредитором, зберігши ліміт у 30% EBITDA. Водночас передбачено винятки, порогові суми та можливість перенесення неврахованих витрат на майбутні періоди. Нові правила планують застосовувати з 1 січня 2028 року