Експерт
Тетяна ГульКонсультант з питань оплати праці та трудового законодавства, редактор 7еminar та kadroland


Зарядіть робочі будні!
До передплати даруємо портативний павербанк!
Сьогодні у випуску розповімо, чому «нульовий» Додаток 4ДФ більше не потрібен у звітності та як уникнути помилок при поданні об’єднаної звітності. Висвітлимо податкові ризики для онлайн-продавців, які торгують без реєстрації ФОП. Також обговоримо зміни в реєстрі РРО: чи дійсно старі моделі «поза законом» і як це вплине на підприємців. Проаналізуємо обмеження на перекази фізичних осіб, що набудуть чинності з 1 червня. Розкриємо тонкощі виплат за лікарняними для сумісників та пояснимо, як один символ у номері е-лікарняного може вирішити долю виплат. На завершення – прогнозні соцстандарти та курс долара на 2026 рік та новації в організації бухобліку для бюджетників
Подання зарплатної звітності у 2025 році і досі викликає чимало запитань у бухгалтерів. Зокрема через зміни у вимогах до заповнення Додатку 4ДФ. Наприклад, якщо працівник перебуває у відпустці без збереження зарплати, спроба подати Податковий розрахунок із «нульовим» 4ДФ за квітень 2025 року завершується помилкою. Програма вимагає нарахувань ПДФО та військового збору за кодом доходу «101», навіть якщо таких нарахувань немає.
ДПС роз’яснила: відтепер у разі відсутності будь-яких нарахувань або виплат фізичним особам і якщо всі працівники перебувають у неоплачуваній відпустці, Додаток 4ДФ не треба формувати та подавати у складі Податкового розрахунку. Це суттєво відрізняється від попередньої практики, коли навіть «нульові» Додатки 4ДФ потрібно було подавати за кожен місяць кварталу.
Щоб правильно подати Податковий розрахунок у такій ситуації, бухгалтерам необхідно:
1. Сформувати Об’єднану звітність, що включає головний розрахунок і Додаток Д1.
2. У Додатку Д1 заповнити дані працівника, що перебуває у відпустці без збереження зарплати, вказавши у графах 13 і 14 однакову кількість календарних днів місяця.
3. Уникати заповнення Додатку 4ДФ, якщо працівник не отримував доходів.
Такі зміни з боку ДПС спрощують звітність, але водночас вимагають уважності у заповненні. Варто враховувати, що некоректне внесення даних або намагання подати «нульовий» Додаток 4ДФ призведе до відмови в прийнятті звіту.
Не пропустити жоден дедлайн та уникнути штрафів за прострочки допоможе наш зручний сервіс «Календар бухгалтера». З ним отримаєте усю звітність та платежі в одному місці: на тиждень, місяць і навіть рік!
У 2025 році податкова активізувала перевірки осіб, які продають товари через інтернет без реєстрації ФОП. Нещодавно один із наших передплатників – громадянин, який здійснив 11 продажів власних речей через NovaPay, отримав лист від ДПС із вимогою надати пояснення. У чому ризики?
Якщо ви здійснюєте систематичний продаж товарів (3 і більше разів) для отримання прибутку, вас можуть зобов’язати зареєструватися як ФОП, сплачувати податки та дотримуватись законодавства. При цьому, разовий продаж особистих вживаних речей не підлягає оподаткуванню.
Що робити, якщо ви отримали лист від ДПС?
Не ігноруйте повідомлення! Підготуйте пояснення про те, що ви продавали особисті речі.
Якщо плануєте надалі займатись продажем – зареєструйтесь як суб’єкт господарювання. Адже штрафи можуть сягати від 34 000 до 85 000 грн за торгівлю без реєстрації ФОП. А виготовлену чи придбану на продаж продукцію можуть узагалі конфіскувати. Проте податківці мають довести всі ознаки підприємництва, зокрема регулярність, спрямованість на прибуток і ризиковість.
Зберігайте чеки та інші документи, які підтверджують походження речей.
Податкова також наголошує: для уникнення штрафів громадяни мають здійснювати розрахунки через зареєстровані РРО/ПРРО та подавати декларації про доходи, відображаючи у них сплату ПДФО (18%) та військового збору (5%).
Юрист Богдан Янків розповів про практичні випадки, коли людей штрафували за діяльність без реєстрації ФОП. Серед них – продаж товарів в інтернеті, робота ресторанів без ФОП і навіть вирощування худоби вдома. Він підкреслює, що далеко не всі випадки завершуються штрафами, але захищатися потрібно грамотно.
Деталі про правила оподаткування, реальні приклади з практики та поради щодо написання пояснень ви знайдете у матеріалах «Готівка під прицілом: нові правила NovaPay та полювання ДПС на нелегалів!» та «Як продавати речі без ФОП і не потрапити під штраф: поради юриста»
Чи справді продаж через інтернет без ФОП стане причиною штрафу?
Це залежить від того, наскільки ви готові до діалогу з податковою.
Утім на тлі зростання невдоволення підприємців і громадян через надмірний адміністративний тиск за дрібні порушення Голова податкового комітету ВРУ Данило Гетманцев різко розкритикував ДПС за надмірний адміністративний тиск і «листи щастя» навіть за дрібні суми, що підривають довіру до податкової системи. Він закликав змінити підходи до боротьби з тіньовою економікою, зробивши її ефективною, а не формальною.
Чи дослухаються податківці до цього заклику, покаже час, але очевидно, що зміни у підходах до адміністрування вже назріли.
Ви ж підстрахуйте себе вже зараз та візьміть участь у безкоштовному вебінарі у рамках триденного марафону «Фактичні перевірки ДПС, торгівля, РРО / ПРРО у 2025 році: фіскалізація розрахунків, онлайн-оплати та готівка під прицілом». Старт – 27 травня
19 травня 2025 року ДПС оприлюднила оновлений реєстр реєстраторів розрахункових операцій, який нарешті враховує вимоги наказу Мінфіну від 16.12.2024 №601 щодо змін у формах фіскальних чеків. Однак в оновленому списку – лише 27 моделей, які повністю відповідають новим стандартам. Водночас 175 моделей, які продовжують використовувати платники податків, залишаються «поза законом».
Хоча ДПС поки демонструє лояльність і не штрафує за використання «заборонених» моделей, це може змінитися будь-якої миті.
Експерти також критикують підхід до нормативного регулювання, зазначаючи, що ключові реквізити фіскальних чеків мають бути визначені на рівні закону, а не через підзаконні акти. Це дозволило б підприємцям уникнути правової невизначеності та зайвих ризиків. Питання залишається відкритим: чи залишиться ДПС толерантною до порушників, і що буде з підприємцями, які не встигли перейти на нові моделі РРО?
Ми тримаємо руку на пульсі й оперативно проінформуємо вас про подальший розвиток подій з цього питання. Стежте за нашими оновленнями, щотижневими підсумками та листами! А 28 травня запрошуємо вас на безкоштовний вебінар «Ризики та схеми оптимізації ПДВ і податку на прибуток: коли обґрунтованість витрат стає підозрілою».
На днях Пенсійний фонд оприлюднив інфографіку, яка демонструє процес виплат за лікарняним листом суміснику. А саме: алгоритм взаємодії між працівником, роботодавцями як за основним місцем роботи так і за сумісництвом, лікарем та ПФУ.
Утім, як уже показує практика, виплата лікарняних для працівників-сумісників може стати проблемою через помилки в оформленні документів. Особливо важливо правильно працювати з електронними лікарняними. Неправильно оформлений документ або його відсутність загрожує працівнику втратою виплат, а роботодавцю – штрафами.
Е-лікарняний сумісника має унікальну особливість: до його номера додається додатковий символ, який вказує на кількість місць роботи працівника за сумісництвом (наприклад, «1», «2» тощо). Якщо цей символ відсутній, це свідчить про те, що:
Такі порушення можуть стати підставою для відмови у виплаті лікарняних. Роботодавець сумісника не має права оплачувати лікарняний, якщо у нього відсутній зазначений символ. У таких випадках потрібно вносити зміни до трудових відносин, перш ніж призначати страхові виплати.
Для правильного розрахунку лікарняних роботодавцю потрібні:
Сумарна зарплата за всі місця роботи не може перевищувати максимальну базу нарахування ЄСВ, яка у 2025 році становить 160 тисяч гривень.
Для фінансування страхових виплат роботодавець подає до ПФУ заяву-розрахунок із відповідними документами. Рішення ухвалюється протягом трьох робочих днів. Також протягом місяця після виплати потрібно подати повідомлення про виплату коштів застрахованій особі.
Щоб уникнути проблем і штрафів, радимо роботодавцям ретельно перевіряти всі е-лікарняні, звертати увагу на наявність додаткового символу у номері та дотримуватися алгоритму оформлення документів. Правильний підхід не лише забезпечить права працівників, але й убезпечить бізнес від ризиків.
Поки ж пропонуємо взяти участь у безкоштовному вебінарі «Зарплата, відпусткові та лікарняні без помилок у 2025 році: перехідні виплати, виправлення, перевірки та нові правила & ШІ в бухгалтерії: формулювання запитів та відповідальне використання». Захід відбудеться 30 травня. Якщо ж маєте запитання з бухобліку, оподаткування й оплати праці, а також складання звітності та виправлення помилок в обліку, звертайтеся на наш унікальний сервіс «Особистий консультант» і отримаєте відповідь від 15 хвилин до 24 годин
З 1 червня 2025 року в Україні знижують ліміт на перекази між рахунками фізичних осіб. Максимальна сума, яку можна переказувати протягом місяця, зменшиться із 150 до 100 тисяч гривень. До ліміту враховують усі перекази за номером картки, телефону чи реквізитами IBAN. Водночас це обмеження не стосується зняття готівки, оплати товарів, комунальних платежів, переказів між власними рахунками чи на рахунки юридичних осіб.
Для здійснення переказів понад ліміт банки можуть вимагати документи, що підтверджують дохід чи волонтерську діяльність. ПриватБанк уже повідомляє клієнтів через Приват24 про ці нововведення.
Зміна є частиною меморандуму, підписаного 51 банком і двома фінансовими компаніями. Він передбачає ліміти для клієнтів із «низьким» і «середнім» рівнем ризику – раніше до 150 тисяч гривень, а з червня – до 100 тисяч. Для клієнтів із «високим» рівнем ризику ліміт залишиться на рівні 50 тисяч гривень.
Мінфін працює над проєктом бюджетної декларації на 2026–2028 роки, яка закладає основу для держбюджету на 2026 рік.
Наразі у проєкті передбачено такі параметри:
Водночас показники на 2026 рік викликали критику з боку Голови податкового комітету Верховної Ради Данила Гетманцева. Він звернув увагу на те, що цьогорічна заморозка соціальних стандартів призвела до погіршення реального рівня життя соціально вразливих громадян.
Тому Гетманцев запропонував індексувати соцстандарти на рівень цьогорічної інфляції, яка прогнозується на рівні 9–10%, а також закликав до дискусії у парламенті щодо реформи прожиткового мінімуму. Чи врахують його критику і пропозиції під час обговорення бюджету, стане зрозуміло найближчим часом, коли бюджетна декларація надійде до парламенту.
Кабмін постановою від 16.05.2025 №566 оновив Типове положення про бухгалтерську службу бюджетної установи. Зміни чинні з 20 травня.
Серед ключових новацій:
Як наслідок – усі бюджетні установи мають переглянути свої внутрішні документи відповідно до оновлених норм. Зокрема, необхідно внести зміни до Положення про бухгалтерську службу та посадової інструкції головного бухгалтера і затвердити їх відповідним розпорядчим документом.

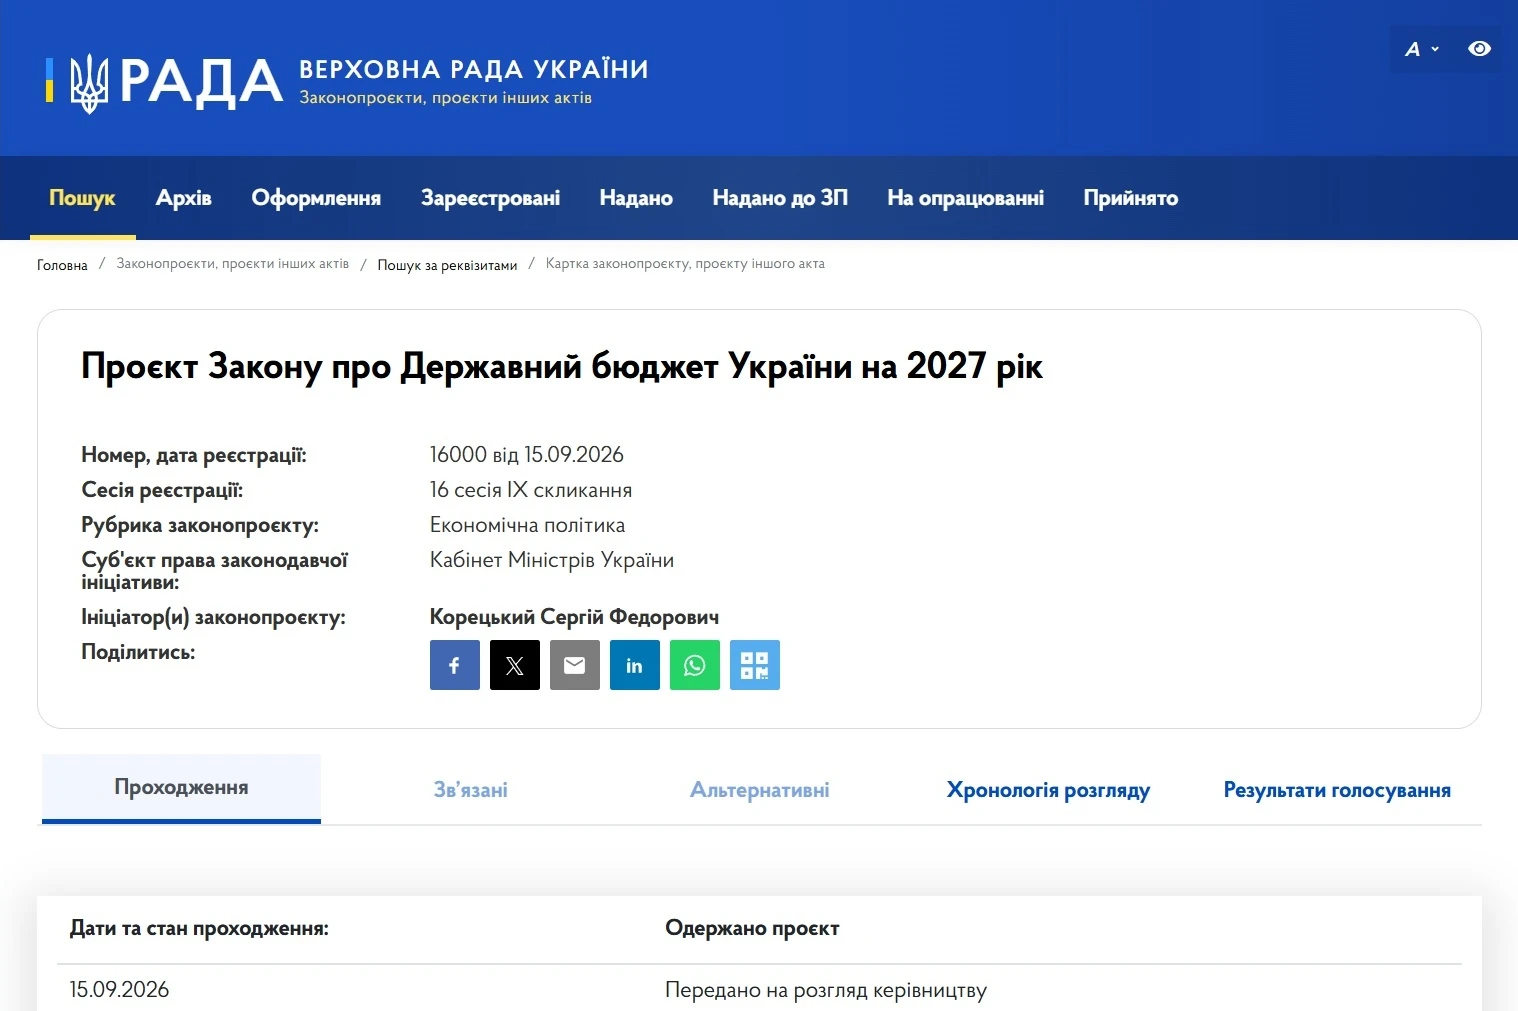
15.09.2026 року нардеп Ярослав Железняк у своєму телеграм-каналі наводить перші цифри згідно законопроєкту Держбюджету-2027, а також зазначає, що проєкт схвалено УрядомВідповідно до цих повідомлень, то у проєкті перенесено ключові цифри із затвердженої Кабміном Бюджетної декларації. Нагадаємо, що Кабмін постановою від 17.06.2026 №793 визначив орієнтовні соціально-економічні показники, які стануть основою для формування бюджетних пропозицій на 2027–2029 роки. Документ містить параметри мінімальної заробітної плати, посадових окладів та прожиткового мінімуму. Також окреслено підходи до індексації доходів і фінансування соціальних виплат. Окрему увагу приділено оплаті праці державних службовців та обмеженням зростання фонду оплати праці
ФОП на загальній системі оподаткування, який є платником ПДВ, придбав легковий автомобіль для використання у господарській діяльності. За наявності зареєстрованої в ЄРПН податкової накладної, складеної на ФОП, суму ПДВ можна включити до податкового кредиту. Водночас подальше використання автомобіля в неоподатковуваних операціях або негосподарській діяльності має податкові наслідки
Підприємство 25 серпня 2026 року отримало оплату через еквайринг, але через повітряну тривогу своєчасно не провело розрахункову операцію через РРО. Наприкінці зміни інший касир закрив зміну, не виявивши цю розбіжність, тому сума не була відображена у звіті та не потрапила до даних, переданих до ДПС. 10 вересня 2026 року помилку виявили. Які наслідки має така ситуація та як правильно виправити помилку?
ТОВ заключає договори ЦПХ на постійній основі, які повторюються з місяця в місяць. Які податкові наслідки наявності договорів ЦПХ, які мають систематичний характер? Якщо вартість послуг по договору 5000 грн, чи потрібно ЄСВ донараховувати до мінімального рівня?
У проєкті Держбюджету-2027 не визначено конкретного відсотка індексації пенсій. За інформацією народного депутата Ярослава Железняка, документ традиційно передбачає проведення індексації у порядку та розмірах, які встановить Кабмін. Остаточний розмір підвищення пенсій, ймовірно, стане відомий напередодні березневої індексації 2027 року. Для порівняння, у 2026 році пенсії та страхові виплати проіндексували на 12,1%
ДПС оприлюднила доопрацьований проєкт змін до Податкової декларації з рентної плати. Пропонується оновити окремі розрахунки щодо користування надрами та лісовими ресурсами, додати нові реквізити й деталізувати інформацію про види користування та дозвільні документи. Також декларацію планують доповнити двома новими додатками – №17 та №18, а в додатках 5 і 7 – актуалізувати термінологію та назви дозвільних документів

Порядок №1487 не відносить ФОП до суб’єктів, які зобов’язані вести військовий облік, тому він не веде списки та не повідомляє ТЦК про прийняття чи звільнення працівників. Водночас працівники ФОП мають самостійно виконувати свої військово-облікові обов’язки, а ФОП може добровільно перевіряти військово-обліковий документ кандидата. Розбираємо також, чи можна забронювати ФОП та його працівників, що робити у разі повістки від ТЦК та чи загрожує ФОП штраф 59 500 грн за військовий облік

Нові посадові оклади педагогічних і науково-педагогічних працівників вплинули не лише на зарплати викладачів. Через прив’язку академічних стипендій до посадових окладів автоматично зростають виплати аспірантам, асистентам-стажистам і докторантам. Додаткових рішень Уряду для такого підвищення не потрібно, адже стипендія становить 90% відповідного окладу
Резервний РРО застосовується не постійно, а лише у визначених законодавством випадках – під час ремонту основного РРО або тимчасового відключення електроенергії. Якщо протягом робочого дня ним не проводилися розрахункові операції. Якщо резервний РРО фактично не використовувався, щоденне формування нульового Z-звіту не вимагається

15.09.2026 року нардеп Ярослав Железняк повідомив, що мінзарплата у Держбюджеті–2027 закладена на рівні 9 546 грн. Кабмін затвердив постановою від 17.06.2026 №793 «Про схвалення Бюджетної декларації на 2027 – 2029 роки» основні соцпоказники, які будуть використовуватись при затверджені Держбюджету-2027, зокрема й новий розмір мінімальної заробітної плати. Проте працівники фактично отримуватимуть на руки значно меншу суму через утримання ПДФО та військового збору. Розрахуємо, скільки становитиме мінімальна зарплата «чистими»
У Звіті №1-ВП для щорічного звіту код виду господарської діяльності зазначають у рядку 02.2 разом зі звітним роком. Код обирають залежно від виду діяльності суб’єкта господарювання – від малого виробництва дистилятів до вирощування тютюну
ДПС роз’яснила правила оподаткування кредиторської заборгованості за договором поворотної фінансової допомоги у платника єдиного податку третьої групи. Якщо така допомога не була повернута протягом 12 календарних місяців із дня отримання, її сума включається до доходу платника. Водночас повторно оподатковувати ту саму суму після її списання у зв’язку із закінченням строку позовної давності не потрібно, якщо вона вже була включена до доходу та оподаткована єдиним податком
Ви роками підписуєте акти факсиміле. А тепер відкриваєте Положення №88 – і бачите, що норми про факсиміле там більше не буде. Чи треба терміново відмовлятися від факсиміле? Або інша ситуація: бухгалтер отримує акт на послуги, у якому є дата, опис операції та підпис виконавця, але немає підпису представника замовника. Чи буде такий акт цілком законним? Саме такі зміни варто врахувати бухгалтеру вже зараз
Суд розглянув справу щодо повістки з метою «уточнення даних» та дійшов висновку, що таке формулювання саме по собі не є самостійною законною підставою для виклику. Оскільки позивач уже своєчасно уточнив персональні та військово-облікові дані, підстав для повторного виклику з цією метою не було. Суд також звернув увагу на відсутність у повістці чіткої та конкретної мети явки й невідповідність її форми вимогам Порядку №1487
Для застосування ставки ЄСВ 8,41% роботодавець має отримати від працівника документ, що належним чином підтверджує встановлення інвалідності. Таким підтвердженням є, зокрема, Витяг із рішення експертної команди з оцінювання повсякденного функціонування особи, який може бути сформований в електронному вигляді та засвідчений електронною печаткою МОЗ або наданий у паперовій формі
Під час зустрічі Європейської Бізнес Асоціації з представниками профільних державних органів було анонсовано зміни у функціоналі кабінету «Дія» для роботодавців. Уже до вересня 2026 року сервіс планують доповнити інформацією про працівників, які враховуються у квоті на бронювання, зокрема сумісників і мобілізованих. Проте, станом на 15.09.2026 даний сервіс ще не реалізований на Порталі Дія
Отримання другої квитанції про прийняття податкової декларації не завжди означає, що контролюючий орган вже остаточно втратив можливість відмовити у її прийнятті. Податківці можуть надіслати письмове повідомлення про невизнання декларації протягом п’яти робочих днів із дня її отримання, якщо документ подано з порушенням установлених вимог до обов’язкових реквізитів. У такому повідомленні мають бути зазначені конкретні причини відмови
У Верховній Раді зареєстровано законопроєкт №15372, який пропонує суттєво посилити державний контроль за виробництвом та обігом тютюнової сировини. Документ передбачає створення єдиної електронної системи простежуваності, електронне маркування сировини, реєстр виробників, дистанційний контроль перевезень, нові вимоги до місць зберігання та виробництва, а також розширення повноважень контролюючих органів. 15 вересня депутати схвалили законопроєкт у І читанні