


Звіт по квоті 4%, звітність 9 місяців, ПДВ і блокування ПН/РК і не тільки...
Розберемо на Великому Квартальному Семінарі!
У випадках, визначених законодавством, при розірванні трудового договору з працівником, підприємство має обов'язок виплатити йому вихідну допомогу. Це є державною гарантією прав працівників. Сума цієї допомоги залежить від підстави для припинення трудових відносин. Ігнорування правил, що регулюють виплату вихідної допомоги, може спричинити накладення фінансових стягнень на підприємство. У зв'язку з цим, далі ці правила будуть розглянуті детально
У разі, якщо ініціатором звільнення є роботодавець (наприклад, при скороченні штату, невідповідності працівника займаній посаді, відсутності можливості забезпечити працівника роботою за договором або внаслідок втрати майна, виробничих чи технічних умов через бойові дії), працівнику належить вихідна допомога.
Вона виплачується у розмірі не меншому за середню місячну зарплату, згідно зі статтею 44 Кодексу законів про працю (далі – КЗпП):
При припиненні трудового договору з підстав, зазначених у пункті 6 статті 36 та пунктах 1, 2 і 6 статті 40, пункті 6 частини першої статті 41 цього Кодексу, працівникові виплачується вихідна допомога у розмірі не менше середнього місячного заробітку; у разі призову або вступу на військову службу, направлення на альтернативну (невійськову) службу (пункт 3 статті 36) – у розмірі двох мінімальних заробітних плат; внаслідок порушення роботодавцем законодавства про працю, колективного чи трудового договору, вчинення мобінгу (цькування) стосовно працівника або невжиття заходів щодо його припинення (статті 38 і 39) – у розмірі, передбаченому колективним договором, але не менше тримісячного середнього заробітку; у разі припинення трудового договору з підстав, зазначених у пункті 5 частини першої статті 41, – у розмірі не менше ніж шестимісячний середній заробіток.
Для зручності наведемо в окремій таблиці інформацію про підстави для виплати та розміри вихідної допомоги за рахунок роботодавця у разі звільнення працівника.
Таблиця. Підстави для обов’язкової виплати вихідної допомоги
Підстава для звільнення | Норма КЗпП | Розмір вихідної допомоги |
Відмова працівника від переведення на роботу в іншу місцевість разом з підприємством, установою, організацією, а також відмова від продовження роботи у зв'язку із зміною істотних умов праці | Не менший ніж середній місячний заробіток | |
Зміни в організації виробництва і праці, в тому числі ліквідації, реорганізації, банкрутства або перепрофілювання підприємства, установи, організації, скорочення чисельності або штату працівників | Не менший ніж середній місячний заробіток | |
Виявлення невідповідності працівника займаній посаді або виконуваній роботі внаслідок недостатньої кваліфікації або стану здоров'я, які перешкоджають продовженню даної роботи, а так само в разі відмови у наданні допуску до державної таємниці або скасування допуску до державної таємниці, якщо виконання покладених на нього обов'язків вимагає доступу до державної таємниці | Не менший ніж середній місячний заробіток | |
Поновлення на роботі працівника, який раніше виконував цю роботу | Не менший ніж середній місячний заробіток | |
Неможливість забезпечення працівника роботою, визначеною трудовим договором, у зв’язку із знищенням (відсутністю) виробничих, організаційних та технічних умов, засобів виробництва або майна роботодавця внаслідок бойових дій | Не менший ніж середній місячний заробіток | |
Призов або вступ працівника або роботодавця - фізичної особи на військову службу, направлення на альтернативну (невійськову) службу, крім випадків, коли за працівником зберігаються місце роботи, посада відповідно до частини третьої статті 119 КЗпП | Два розміри МЗП | |
Порушення роботодавцем законодавства про працю, колективного чи трудового договору | Передбачений колективним договором, але не менший ніж тримісячний середній заробіток | |
Вчинення мобінгу (цькування) стосовно працівника або невжиття заходів щодо його припинення | Передбачений колективним договором, але не менший ніж тримісячний середній заробіток | |
Припинення повноважень посадових осіб | Не менший ніж шестимісячний середній заробіток |
Якщо роботодавець хоче надавати працівникам вихідну допомогу в ситуаціях, не передбачених статтею 44 КЗпП, він має таке право відповідно до статті 9-1 КЗпП. Ця норма дозволяє підприємствам, установам і організаціям у межах своїх повноважень та за власні кошти встановлювати додаткові трудові та соціальні пільги. Водночас, у локальних актах таку виплату не слід називати «вихідною допомогою», оскільки вона не підпадає під вимоги ст. 44 КЗпП. Доцільно оформити її як разову матеріальну допомогу у зв’язку зі звільненням.
Розмір вихідної допомоги визначається на підставі наказу про звільнення, у якому обов’язково повинно бути зазначено про таку виплату.
Наприклад, якщо працівника звільняють у зв’язку зі зміною істотних умов праці і його відмовою від продовження роботи (п. 6 ст. 36 КЗпП), то у тексті наказу слід чітко вказати про нарахування вихідної допомоги в розмірі середньомісячної заробітної плати.
Зразок Наказу про звільнення при зміні істотних умов праці
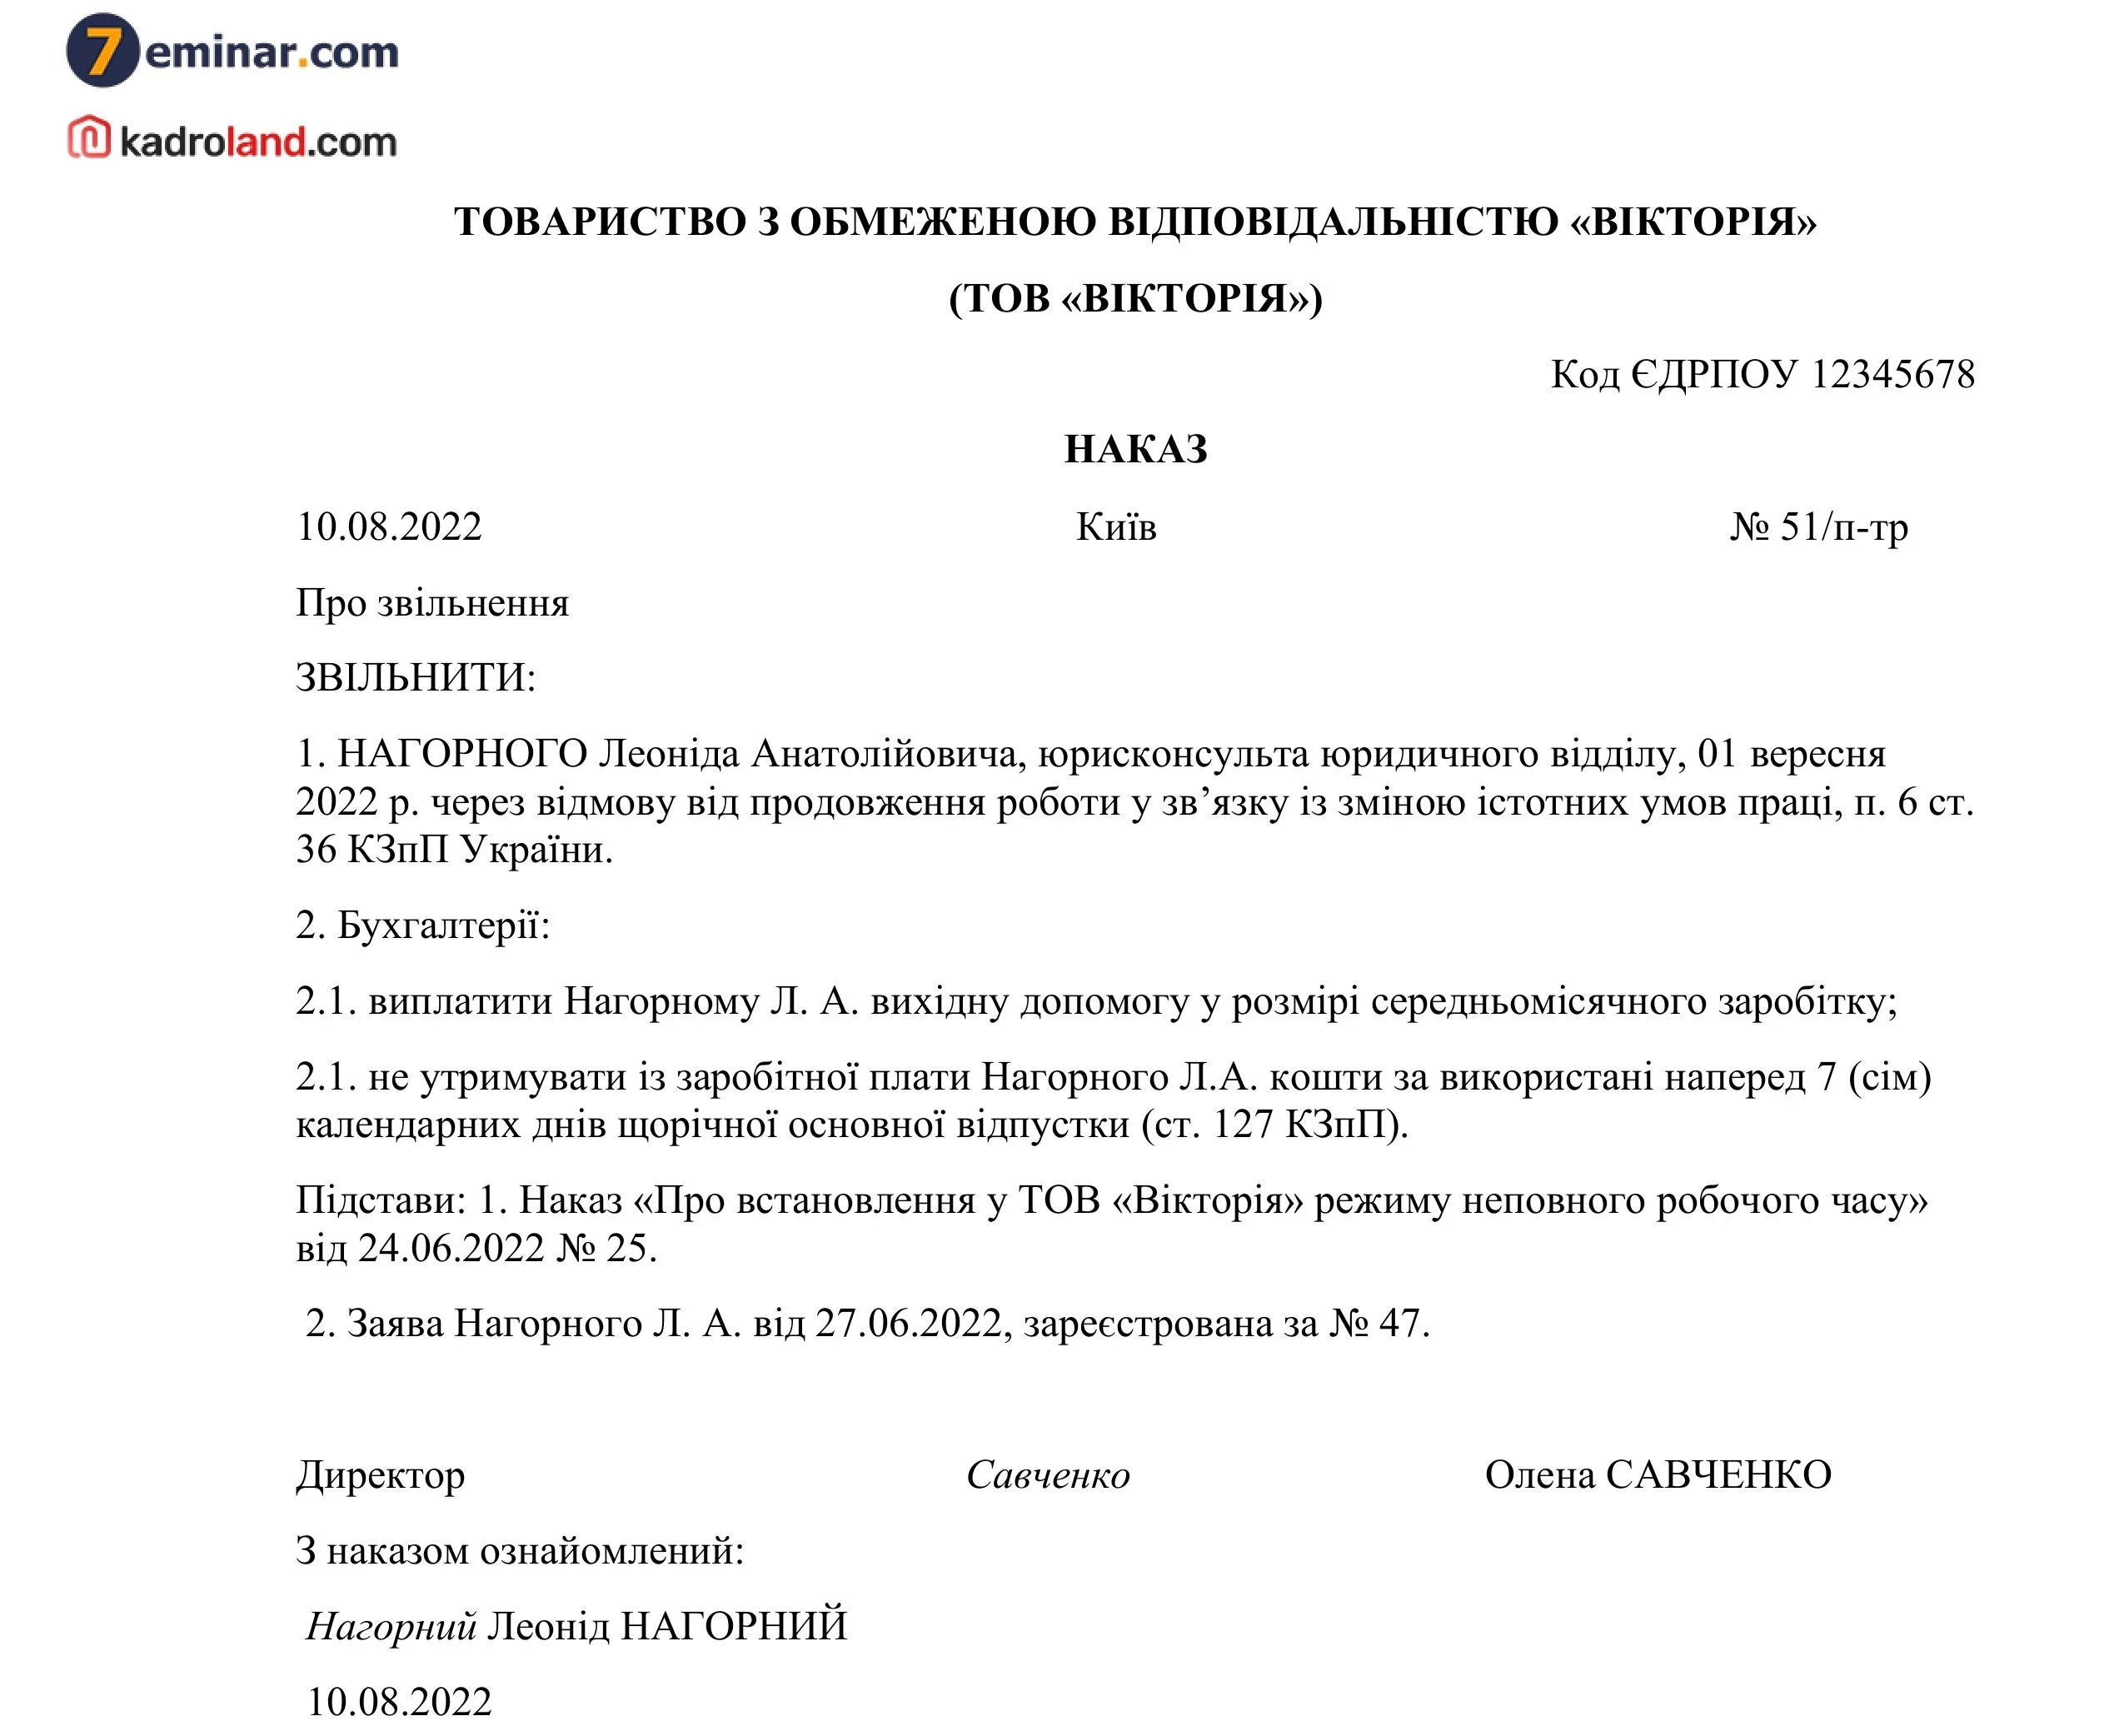
Завантажити шаблон та зразок Наказ про звільнення при зміні істотних умов праці.
Згідно зі статтею 47 КЗпП, у день звільнення роботодавець зобов’язаний:
Отже, вихідна допомога має бути виплачена саме в день звільнення. Якщо працівник у цей день був відсутній, виплата здійснюється не пізніше наступного дня після подання ним відповідної вимоги (відповідно до ст. 116 КЗпП).
Сума вихідної допомоги повинна бути чітко зазначена як у наказі про звільнення, так і в письмовому повідомленні про виплати.
Це стане доказом дотримання законодавчих вимог у разі перевірки або можливого трудового спору.
Виплати при звільненні працівника відносяться до витрат того звітного періоду, коли виникає зобов’язання щодо їх виплати. Це передбачено п. 10 П(С)БО 26 «Виплати працівникам»:
10. Виплати при звільненні визнаються витратами того періоду, у якому виникають зобов'язання за такими виплатами.
Вихідна допомога не є заробітною платою, оскільки її розмір не залежить від обсягу чи якості виконаної роботи. Вона виплачується виключно у зв’язку з фактом звільнення працівника за визначеними законом підставами. Її основне призначення – надати матеріальну підтримку працівникові на період, поки він шукає нову роботу.
Тож вихідна допомога не належить до фонду оплати праці, а включається до складу інших виплат (п. 3.8 Інструкції зі статистики заробітної плати, затвердженої наказом Держкомстату від 13.01.2004 №5, далі – Інструкція №5). Для її обліку слід використовувати субрахунок 663 «Розрахунки за іншими виплатами» відповідно до Інструкції про застосування Плану рахунків, затвердженої наказом Мінфіну від 30.11.1999 №291. Саме на цьому субрахунку відображаються розрахунки за виплатами, які не включаються до фонду оплати праці, зокрема й вихідна допомога.
У бухгалтерському обліку нарахування вихідної допомоги відображається проводкою:
Сума вихідної допомоги, нарахована роботодавцем найманому працівникові при його звільненні, не є базою нарахування ЄСВ, адже таки виплата відноситься до інших виплат, що не належать до фонду оплати праці (пп. 3.8 Інструкції №5).
Також у п. 4 р. 1 Переліку видів виплат, що здійснюються за рахунок коштів роботодавців, на які не нараховується єдиний внесок на загальнообов'язкове державне соціальне страхування, затвердженого постановою КМУ від 22.12.2010 №1170, вказана вихідна допомога у разі припинення трудового договору як виплата, яка не включається до бази нарахування ЄСВ.
У додатку Д1 Податкового розрахунку вона також не відображається.
Вихідна допомога у зв'язку із звільненням працівника підлягає оподаткуванню ПДФО та ВЗ (пп. 165.1.1 ПКУ).
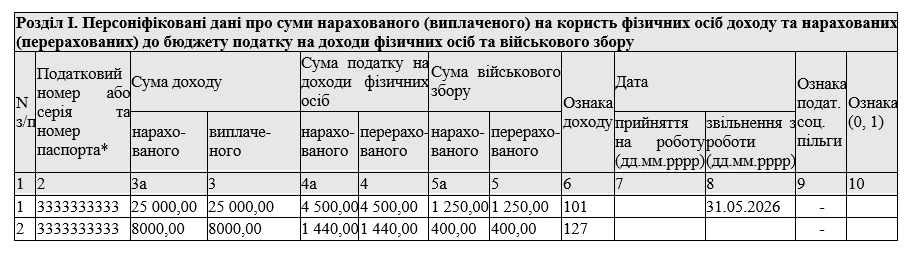
У додатку 4ДФ (ФІЗ-4ДФ) Податкового розрахунку сума вихідної допомоги вказується із ознакою доходу «127». Вона відображається окремо від заробітної плати та компенсації за відпустку, які також можуть бути нараховані працівнику при звільненні і вказуються із ознакою доходу «101» (див. зразок).
Зразок додатку 4ДФ (ФІЗ-4ДФ) Податкового розрахунку
Шаблони та зразки документів:
Повідомлення про нараховані суми, належні працівникові при звільненні
Наказ про звільнення при зміні істотних умов праці
Читайте більше:
Розрахунок при звільненні: чекліст для бухгалтера
ЄСВ на суму вихідної допомоги при звільненні не нараховується
Звільнення за станом здоров’я: які виплати належать працівнику у 2026 році
Матеріальна допомога працівнику при звільненні: як видати без копійок і уникнути податків
ДПС пояснила, що фізична особа, яка провадить незалежну професійну діяльність і використовує найману працю, не вважається роботодавцем за Законом № 875 та не подає Звіт. Водночас якщо така особа обліковується як ФОП з ознакою провадження незалежної професійної діяльності та має хоча б одного найманого працівника, Звіт подати потрібно
ФОП 2 група – стоматологія. Прийшов пацієнт і вимагає надати всі чеки за минулі періоди, коли проводилось лікування (2025–2026 роки). Чи правомірна вимога? Чи може ФОП відмовити? Чи є зобов'язання ФОП надавати за запитом дублікати чеків і якщо є, то за який період?

Атестація асистента вчителя передбачає оцінювання відповідності займаній посаді, оскільки для цієї посади не встановлюють кваліфікаційних категорій. Водночас посадовий оклад асистента вчителя залежить від стажу педагогічної роботи, а не від результатів атестації чи тарифного розряду за ЄТС. З 1 вересня 2026 року оклад становить 13 865 грн за стажу до п’яти років включно та 14 731 грн за стажу понад п’ять років. Розглянемо, як відбувається атестація асистента вчителя та що впливає на його оплату праці
Касаційний кримінальний суд у складі Верховного Суду поставив крапку в багаторічному судовому спорі, остаточно підтвердивши виправдання фізичної особи-підприємця, яку звинувачували у підробленні документів. Суд дійшов висновку, що технічна помилка або описка в даті первинного документа за умови реально виконаних господарських операцій не утворює складу злочину
Суб’єкти господарювання можуть бути оштрафовані за продаж тютюнових виробів, рідин для електронних сигарет, тютюну або його замінників за цінами, вищими за максимальні роздрібні ціни, збільшені на суму акцизного податку. Розмір штрафу становить 100% вартості таких товарів, але не менше двох мінімальних заробітних плат, встановлених станом на 1 січня звітного року

Працівник може суміщати кілька посад одночасно, оскільки законодавство не встановлює конкретної максимальної кількості таких посад. Водночас додаткова робота має виконуватися у того самого роботодавця в межах установленого робочого часу та за згодою працівника, а за суміщення передбачена доплата. Розповідаємо, які умови потрібно дотримати та чим суміщення посад відрізняється від сумісництва
З 1 січня 2026 року платниками внеску є роботодавці з 8 і більше працівниками, які не виконали норматив робочих місць для осіб з інвалідністю. Менше 8 працівників або виконання нормативу звільняє від сплати внеску
В умовах воєнного стану генератори стали для бізнесу не розкішшю, а необхідністю. Водночас їх придбання та експлуатація тягнуть за собою низку бухгалтерських, податкових і дозвільних питань: від ПДВ та амортизації – до ліцензій на пальне й екологічного податку. Ми зібрали для вас добірку практичних матеріалів, зразків документів і відповідей на запитання, які найчастіше виникають у бухгалтерів та ФОПів
Національний банк України пропонує оновити порядок емісії та еквайрингу платіжних інструментів, зокрема платіжних карток. Зміни передбачають розширення переліку операцій, для яких можуть залучатися кілька еквайрів, а також уточнення правил ідентифікації платежів та реквізитів отримувача. Нові підходи стосуватимуться, зокрема, оплати комунальних, телекомунікаційних послуг і податків та платежів до бюджетів. Розповідаємо, що саме пропонує змінити НБУ
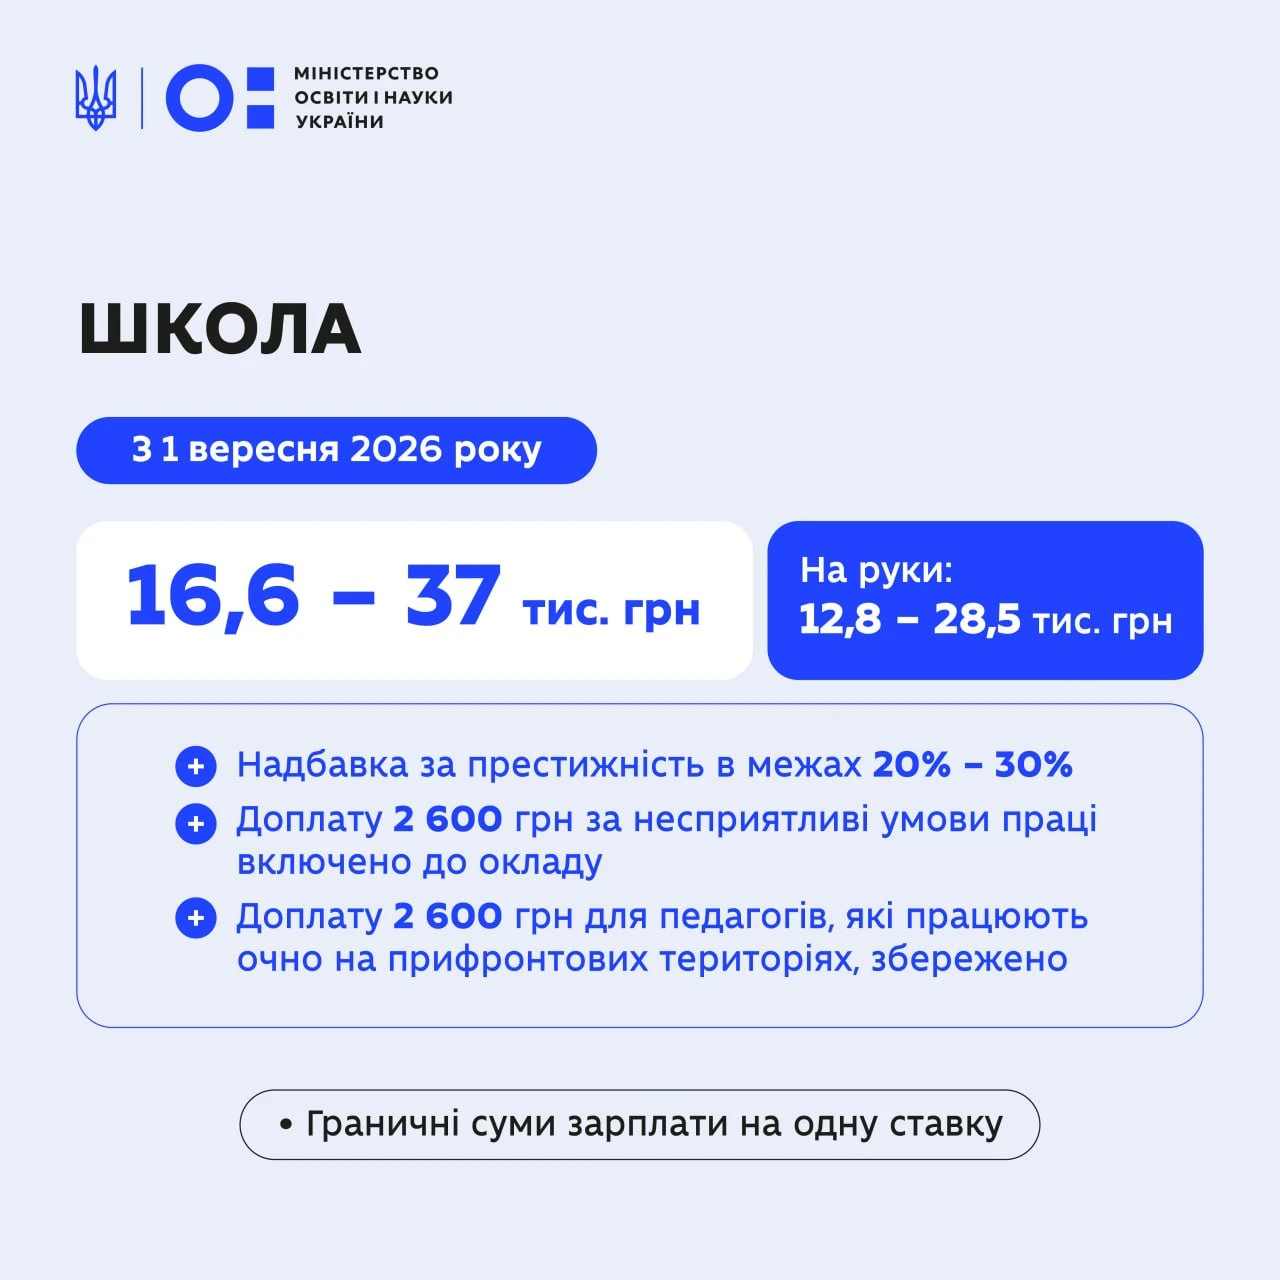
З 1 вересня 2026 року для педагогічних і науково-педагогічних працівників запрацювала нова система оплати праці. Посадові оклади зросли ще на 20% після підвищення на 40% із січня, а частина закладів освіти перейшла від ЄТС до нової моделі розрахунку зарплат. Водночас розмір фактичних виплат залежатиме від посади, кваліфікації, стажу, навантаження, надбавок і доплат. Для працівників шкіл, ЗВО, профосвіти та ІРЦ визначені окремі умови й орієнтовні діапазони зарплат, тоді як для дошкілля та позашкілля перехід залежатиме від рішення місцевої влади
Якщо трудовий договір працівника призупинено на час воєнного стану, лікарняний за період такого призупинення роботодавець не оплачує. Це пов’язано з тим, що під час призупинення працівник не виконує роботу та не отримує заробітну плату, а отже, не втрачає заробіток через хворобу. Водночас допомога по вагітності та пологах у цей період виплачується за рахунок коштів Пенсійного фонду в загальному порядку. Розповідаємо, як роботодавцю оформити відмову у призначенні лікарняних
Мінімальну зарплату у 2027 році можуть підвищити до 12 000 грн, а прожитковий мінімум – до 8781 грн. Такі показники запропонував Комітет ВРУ з питань соціальної політики під час опрацювання законопроєкту №16000 про Держбюджет-2027. Водночас це ще не затверджені соціальні стандарти: урядовий проєкт передбачає мінімалку 9546 грн, а законопроєкт наразі перебуває на розгляді парламенту
Скільки робочих днів і годин у жовтні 2026 року? Розбираємо норму робочого часу за 5- та 6-денного робочого тижня, правила заповнення табеля, коди для відпусток, лікарняних, відряджень та типові помилки роботодавців

Платники податків, які помилково або надміру сплатили грошові зобов’язання, можуть повернути кошти або перерахувати їх на інший бюджетний рахунок. Для цього потрібно подати заяву до ДПС, а відповідна переплата має бути відображена в інтегрованій картці платника. Водночас повернення можливе протягом 1095 днів із дати сплати та за умови відсутності податкового боргу
З 2026 року роботодавці, які не виконують норматив працевлаштування осіб з інвалідністю, повинні щокварталу самостійно розраховувати та сплачувати цільовий внесок. У статті пояснюємо, як визначити його розмір, які виплати враховуються при розрахунку середньомісячної зарплати, як обчислити середню кількість працівників, які діють правила під час воєнного стану, які строки подання звітності та відповідальність за порушення. Також підготували безкоштовні шаблон розрахунку та Excel-калькулятор для автоматичного визначення нормативу і суми внеску
Великі платники податків під час документальної перевірки зобов’язані надати файл SAF-T UA у встановлений строк – не пізніше двох робочих днів після отримання запиту контролюючого органу. ДПС пояснила, яку інформацію потрібно відображати у підрозділах щодо продажу, придбання та операцій з необоротними активами. Зокрема, операції з продажу або придбання необоротних активів відображаються одночасно у відповідних розділах SAF-T UA. Розповідаємо, які дані мають містити ці підрозділи та що зазначати в полі «Код активу»