


☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Одноразові електронні сигарети, що містять рідину для створення пари, підлягають обов’язковому маркуванню марками акцизного податку. Марка має бути наклеєна таким чином, щоб розриватися при відкриванні виробу, що є підтвердженням легальності товару та сплати податків
Електронна сигарета – виріб, який може бути використаний для споживання (вдихання) парів, що утворюються внаслідок нагрівання компонентами такого виробу рідин, що містять або не містять нікотин.
Електронні сигарети можуть бути одноразовими або багаторазовими.
Рідини, що використовуються в електронних сигаретах, – рідкі суміші хімічних речовин, що містять або не містять нікотин, використовуються для створення пари в електронних сигаретах та містяться, зокрема, в картриджах, заправних контейнерах та інших ємностях.
До підакцизних товарів віднесено, зокрема, рідини, що використовуються в електронних сигаретах.
У разі виробництва на митній території України алкогольних напоїв, тютюнових виробів та рідин, що використовуються в електронних сигаретах, чи ввезення таких товарів на митну територію України платники податку зобов’язані забезпечити їх маркування марками встановленого зразка у такий спосіб, щоб марка акцизного податку розривалася під час відкупорювання (розкривання) товару.
Наявність наклеєної в установленому порядку марки акцизного податку встановленого зразка на пляшці (упаковці) алкогольного напою, пачці (упаковці) тютюнового виробу чи ємності (упаковці) з рідиною, що використовується в електронних сигаретах, є однією з умов для ввезення на митну територію України і продажу таких товарів споживачам, а також підтвердженням сплати податку та легальності ввезення товарів.
Пунктом 23 Положення про виготовлення, зберігання, продаж марок акцизного податку та маркування алкогольних напоїв, тютюнових виробів і рідин, що використовуються в електронних сигаретах, затвердженого постановою Кабінету Міністрів України від 27.12.2010 №1251 для рідин, що використовуються в електронних сигаретах, передбачено наклеювання марки на ємності (упаковки) з рідиною, що використовуються в електронних сигаретах, у такий спосіб, щоб марки обов’язково розривалися під час відкривання.
Джерело: ДПС
Статті на тему:
Ліцензія на підакцизні товари з 2025 року: роз’яснення від ДПС
Ліцензія на роздрібну торгівлю алкоголем та тютюном у 2025 році: отримання
Касаційний кримінальний суд у складі Верховного Суду поставив крапку в багаторічному судовому спорі, остаточно підтвердивши виправдання фізичної особи-підприємця, яку звинувачували у підробленні документів. Суд дійшов висновку, що технічна помилка або описка в даті первинного документа за умови реально виконаних господарських операцій не утворює складу злочину
Суб’єкти господарювання можуть бути оштрафовані за продаж тютюнових виробів, рідин для електронних сигарет, тютюну або його замінників за цінами, вищими за максимальні роздрібні ціни, збільшені на суму акцизного податку. Розмір штрафу становить 100% вартості таких товарів, але не менше двох мінімальних заробітних плат, встановлених станом на 1 січня звітного року

Працівник може суміщати кілька посад одночасно, оскільки законодавство не встановлює конкретної максимальної кількості таких посад. Водночас додаткова робота має виконуватися у того самого роботодавця в межах установленого робочого часу та за згодою працівника, а за суміщення передбачена доплата. Розповідаємо, які умови потрібно дотримати та чим суміщення посад відрізняється від сумісництва
З 1 січня 2026 року платниками внеску є роботодавці з 8 і більше працівниками, які не виконали норматив робочих місць для осіб з інвалідністю. Менше 8 працівників або виконання нормативу звільняє від сплати внеску
В умовах воєнного стану генератори стали для бізнесу не розкішшю, а необхідністю. Водночас їх придбання та експлуатація тягнуть за собою низку бухгалтерських, податкових і дозвільних питань: від ПДВ та амортизації – до ліцензій на пальне й екологічного податку. Ми зібрали для вас добірку практичних матеріалів, зразків документів і відповідей на запитання, які найчастіше виникають у бухгалтерів та ФОПів
Національний банк України пропонує оновити порядок емісії та еквайрингу платіжних інструментів, зокрема платіжних карток. Зміни передбачають розширення переліку операцій, для яких можуть залучатися кілька еквайрів, а також уточнення правил ідентифікації платежів та реквізитів отримувача. Нові підходи стосуватимуться, зокрема, оплати комунальних, телекомунікаційних послуг і податків та платежів до бюджетів. Розповідаємо, що саме пропонує змінити НБУ
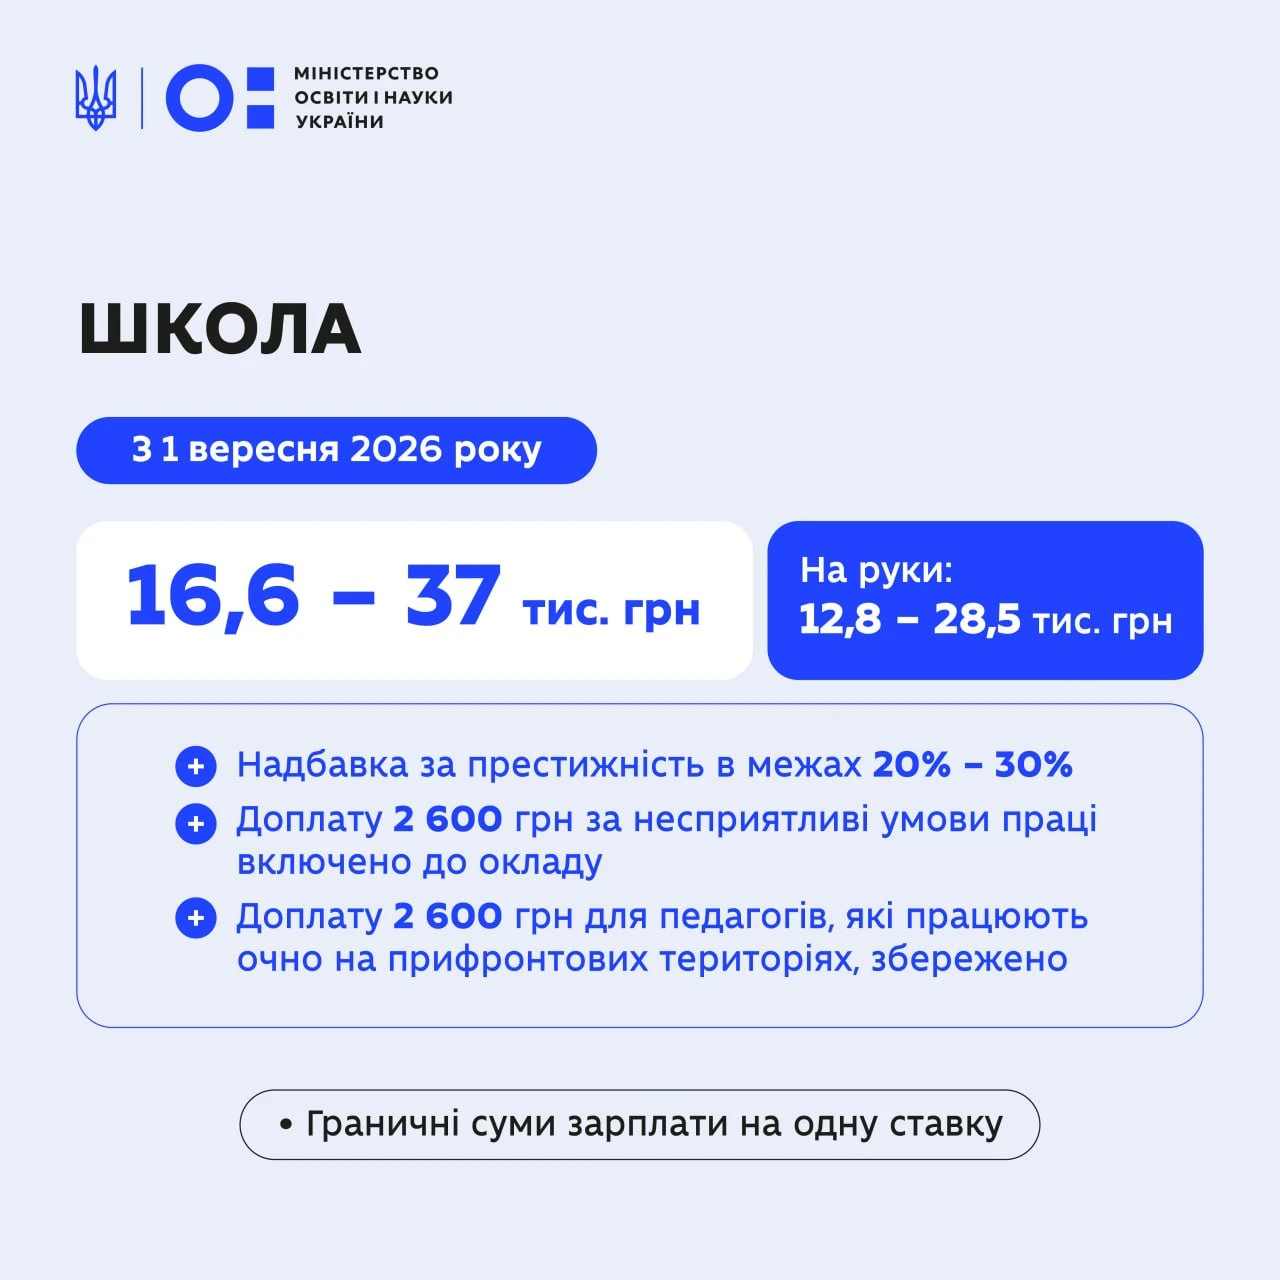
З 1 вересня 2026 року для педагогічних і науково-педагогічних працівників запрацювала нова система оплати праці. Посадові оклади зросли ще на 20% після підвищення на 40% із січня, а частина закладів освіти перейшла від ЄТС до нової моделі розрахунку зарплат. Водночас розмір фактичних виплат залежатиме від посади, кваліфікації, стажу, навантаження, надбавок і доплат. Для працівників шкіл, ЗВО, профосвіти та ІРЦ визначені окремі умови й орієнтовні діапазони зарплат, тоді як для дошкілля та позашкілля перехід залежатиме від рішення місцевої влади
Якщо трудовий договір працівника призупинено на час воєнного стану, лікарняний за період такого призупинення роботодавець не оплачує. Це пов’язано з тим, що під час призупинення працівник не виконує роботу та не отримує заробітну плату, а отже, не втрачає заробіток через хворобу. Водночас допомога по вагітності та пологах у цей період виплачується за рахунок коштів Пенсійного фонду в загальному порядку. Розповідаємо, як роботодавцю оформити відмову у призначенні лікарняних
Мінімальну зарплату у 2027 році можуть підвищити до 12 000 грн, а прожитковий мінімум – до 8781 грн. Такі показники запропонував Комітет ВРУ з питань соціальної політики під час опрацювання законопроєкту №16000 про Держбюджет-2027. Водночас це ще не затверджені соціальні стандарти: урядовий проєкт передбачає мінімалку 9546 грн, а законопроєкт наразі перебуває на розгляді парламенту
Скільки робочих днів і годин у жовтні 2026 року? Розбираємо норму робочого часу за 5- та 6-денного робочого тижня, правила заповнення табеля, коди для відпусток, лікарняних, відряджень та типові помилки роботодавців

Платники податків, які помилково або надміру сплатили грошові зобов’язання, можуть повернути кошти або перерахувати їх на інший бюджетний рахунок. Для цього потрібно подати заяву до ДПС, а відповідна переплата має бути відображена в інтегрованій картці платника. Водночас повернення можливе протягом 1095 днів із дати сплати та за умови відсутності податкового боргу
З 2026 року роботодавці, які не виконують норматив працевлаштування осіб з інвалідністю, повинні щокварталу самостійно розраховувати та сплачувати цільовий внесок. У статті пояснюємо, як визначити його розмір, які виплати враховуються при розрахунку середньомісячної зарплати, як обчислити середню кількість працівників, які діють правила під час воєнного стану, які строки подання звітності та відповідальність за порушення. Також підготували безкоштовні шаблон розрахунку та Excel-калькулятор для автоматичного визначення нормативу і суми внеску
Великі платники податків під час документальної перевірки зобов’язані надати файл SAF-T UA у встановлений строк – не пізніше двох робочих днів після отримання запиту контролюючого органу. ДПС пояснила, яку інформацію потрібно відображати у підрозділах щодо продажу, придбання та операцій з необоротними активами. Зокрема, операції з продажу або придбання необоротних активів відображаються одночасно у відповідних розділах SAF-T UA. Розповідаємо, які дані мають містити ці підрозділи та що зазначати в полі «Код активу»
Змішування бензину без біоетанолу з бензином, що містить біокомпоненти, за певних умов може вважатися виробництвом пального та вимагати відповідної ліцензії. За роз’ясненням ДПС, якщо обсяг добавок (присадок) до пального не перевищує 1% включно, така операція не вважається виробництвом пального за Законом № 3817. Якщо ж частка біокомпонентів перевищує 1%, змішування визнається виробництвом пального, для якого необхідно отримати ліцензію на кожне місце виробництва
ТОВ. Звільняємо працівника з інвалідністю з 14.04.2026 Нараховано на день звільнення 9503,35 грн. ПДФО – 1710,60, ВЗ – 475,17 грн. На руки (чиста зарплата) – 7317,58. ЄСВ (8,41%) – 799,23. Підкажіть, будь ласка, як, враховуючи ці дані, заповнити Довідку-розрахунок в податкову (для банку), щоб пропустили платіж, з урахуванням того що ЄСВ не 22%
ДПС роз’яснила особливості перебування на єдиному податку четвертої групи сільгосптоваровиробників у разі реорганізації шляхом приєднання. Правонаступник може зберегти статус платника ЄП 4 групи за умови, що всі учасники реорганізації дотрималися вимоги щодо частки сільськогосподарського товаровиробництва не менше 75% за попередній рік. Водночас у разі переходу нових земельних ділянок до правонаступника виникає обов’язок донарахувати єдиний податок і подати відповідну уточнюючу та звітну декларації