

🤖 АІ-Консультант знає, де знайти
Статті, документи, шаблони та відповіді — за одним запитом.
Кому обов'язково потрібно переходити на МСФЗ?
👆 Таке питання надійшло до сервісу «Особистий Консультант», наші експерти ретельно працювали над ним та надали вичерпну відповідь🕵️:
Ст. 12-1 Закону України від 16.07.1999 №996-XIV «Про бухгалтерський облік та фінансову звітність в Україні» (далі - Закон №996) визначає, що складають фінансову звітність та консолідовану фінансову звітність за міжнародними стандартами:
Підприємства, що становлять суспільний інтерес, – підприємства - емітенти цінних паперів, цінні папери яких допущені до торгів на регульованому ринку капіталу або щодо цінних паперів яких здійснено публічну пропозицію, банки, страховики, недержавні пенсійні фонди, інші фінансові установи (крім інших фінансових установ та недержавних пенсійних фондів, що належать до мікропідприємств та малих підприємств) та підприємства, які відповідно до цього Закону належать до великих підприємств (ст. 1 Закону №996).
Великими є підприємства, які не відповідають критеріям для середніх підприємств та показники яких на дату складання річної фінансової звітності за рік, що передує звітному, відповідають щонайменше двом із таких критеріїв:
Підприємства, що здійснюють діяльність у видобувних галузях, то листі Мінфіну та Держстату від 14.03.2018 р. № 35230-06-5/6959, № 04.3-07/22-18 визначено, що згідно з ч. 2 ст. 12-1 Закону №996 підприємства, які здійснюють діяльність з видобутку корисних копалин загальнодержавного значення, складають фінансову звітність та консолідовану фінансову звітність за міжнародними стандартами.
Згідно зі ст. 1 Закону №996 до підприємств, що здійснюють діяльність з видобутку корисних копалин загальнодержавного значення, належать підприємства, які здійснюють діяльність з геологічного вивчення, у тому числі дослідно-промислової розробки, родовищ корисних копалин загальнодержавного значення та/або видобування корисних копалин загальнодержавного значення, та/або виконання робіт (здійснення діяльності), передбачених угодою про розподіл продукції щодо корисних копалин загальнодержавного значення, та/або транспортування трубопроводами (у тому числі з метою транзиту) вуглеводнів та хімічних продуктів.
Діяльність із заготівлі деревини або з добування корисних копалин відповідно до КВЕД-2010 належать до таких класифікаційних позицій:
Структура та пояснення до позицій КВЕД-2010 розміщені на офіційному веб-сайті Держстату у розділі «Методологія та класифікатори» / «Класифікатори» / «Класифікація видів економічної діяльності».
Види діяльності визначені КМУ. Постановою КМУ від 28.02.2000 №419 «Про затвердження Порядку подання фінансової звітності» визначено, що фінансову звітність та консолідовану фінансову звітність складають за міжнародними стандартами фінансової звітності … підприємства, які провадять господарську діяльність за такими видами:
👌 Сервіс «Особистий Консультант» – це письмові безлімітні швидкі відповіді (від 15 хвилин) на професійні питання. Отримайте доступ до сервісу, оформивши передплату у пакетах «Професіонал», «Преміум».
Джерело: 7еminar
Резиденту Дефенс Сіті, який користується звільненням від оподаткування прибутку, потрібно відображати відповідні показники у декларації з податку на прибуток та передбачених додатках. Зокрема, у декларації заповнюються наявності відповідних операцій – рядки щодо КІК і контрольованих операцій. Суму прибутку, звільненого від оподаткування, розраховують у Додатку ПЗ, а інформацію про отриману податкову пільгу – у Додатку ПП із зазначенням відповідного коду. Окремі рядки декларації передбачені і для випадків втрати статусу резидента Дефенс Сіті або порушення умов застосування пільги
Останнім часом фіксується зростання кількості випадків шахрайства, пов’язаних із використанням імені посадових осіб ДПС або згадкою самої установи. Зловмисники намагаються ввести підприємців в оману та отримати гроші незаконним шляхом. Ми зібрали найпоширеніші схеми обману, а також поради, як убезпечити себе і своє підприємство від дій шахраїв
Після пожежі небезпека для працівників не зникає разом із відкритим полум’ям. У приміщенні можуть залишатися токсичні продукти горіння, зокрема чадний газ, а також існувати ризики повторного займання, обвалення конструкцій та ураження електричним струмом. Тому повертати працівників до зони пожежі для прибирання чи відновлення обладнання можна лише після оцінки безпечності робочого місця. Працівник має право відмовитися від роботи, якщо виробнича ситуація становить небезпеку для його життя чи здоров’я
ФОП на загальній системі, у зв'язку з відсутністю коштів на р/рахунку, сплачує борги постачальникам власними коштами через касу банку. Є квитанція про сплату. Чи можна ставити ці суми у витрати?
Якщо споживач хоче обміняти товар на дешевший або дорожчий, то йому потрібно лише доплатити різницю, яка не вистачає до дорожчого товару чи потрібно повністю повернути гроші та оформити продаж за вищою ціною?
Відкриття ТОВ не означає, що підприємець має автоматично закривати свій ФОП. Одна особа може одночасно бути ФОП, засновником і директором товариства, однак важливо забезпечити реальну самостійність двох суб’єктів. Особливу увагу варто приділити ситуаціям, коли ФОП і ТОВ мають спільне майно, працівників, клієнтів або фактично здійснюють однакову діяльність. За відсутності належного документального оформлення та економічного обґрунтування така модель може викликати у податківців питання щодо штучного дроблення бізнесу
Податкове законодавство не містить заборони на нарахування амортизації для безоплатно отриманих основних засобів. Вартість таких засобів підлягає амортизації за загальними правилами, але якщо активи використовуються у господарській діяльності
Призупинення трудового договору під час воєнного стану потребує не лише формального наказу, а й належного обґрунтування та доказів. Верховний Суд звертає увагу на необхідність одночасної неможливості роботодавця надати роботу і працівника її виконувати, а також на причинний зв’язок таких обставин із воєнними подіями. Помилки у формулюваннях наказу, відсутність конкретного строку, способу комунікації чи документального підтвердження обставин можуть стати аргументами працівника в суді. Ба більше, незаконне призупинення може призвести до обов’язку роботодавця компенсувати працівнику середню заробітну плату за час вимушеного прогулу
Платники єдиного податку третьої групи є платниками військового збору, однак перелік доходів, які враховуються для його нарахування, залежить від статусу платника. Для ФОП базою є доходи від підприємницької діяльності з урахуванням передбачених Податковим кодексом винятків, тоді як для юридичних осіб враховується будь-який дохід за звітний період. До оподатковуваного доходу також можуть потрапляти безоплатно отримані товари чи послуги, прострочена кредиторська заборгованість та окремі суми, отримані в межах посередницьких договорів
Для скасування реєстрації РРО, що знаходяться на територіях, які тимчасово окуповані, або на яких ведуться бойові дії, керуючись необхідно подати до контролюючого органу за основним місцем обліку як платника податків заяву за формою №20-ОПП та / або заяву про скасування реєстрації РРО за формою №4-РРО
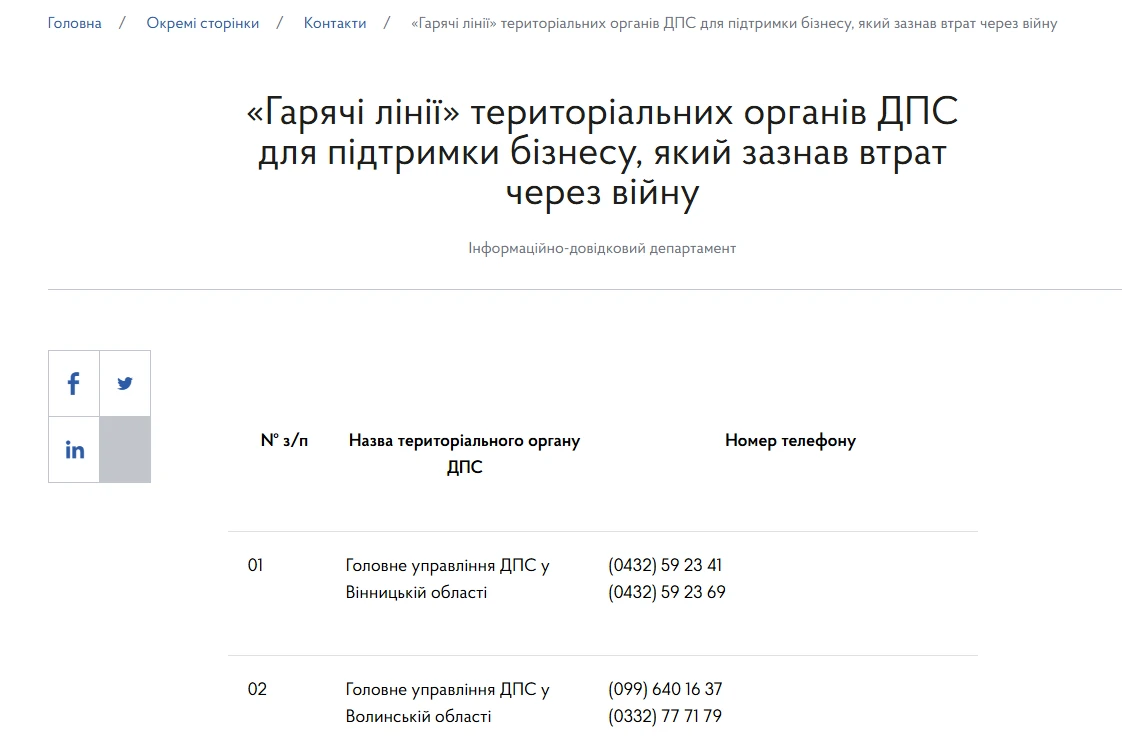
ДПС запускає регіональні «гарячі лінії» для бізнесу, який постраждав унаслідок війни. Підприємці можуть отримати консультації щодо пошкодженого чи знищеного майна і документів, релокації, призупинення діяльності, виконання податкових обов’язків та інших проблем, спричинених бойовими діями. Фахівці податкової також мають надати алгоритм дій залежно від конкретної ситуації. Додатково бізнес може звернутися до Офісів податкових консультантів
Викрадення товарно-матеріальних цінностей або основних засобів має окремі наслідки для ПДВ-обліку. За загальним правилом, якщо викрадені активи більше не можуть використовуватися у господарській діяльності, у відповідному звітному періоді виникає обов’язок нарахувати податкові зобов’язання за п. 198.5 ПКУ та скласти зведену податкову накладну. Водночас для викрадених основних засобів ПДВ можна не нараховувати, якщо факт викрадення належним чином документально підтверджений
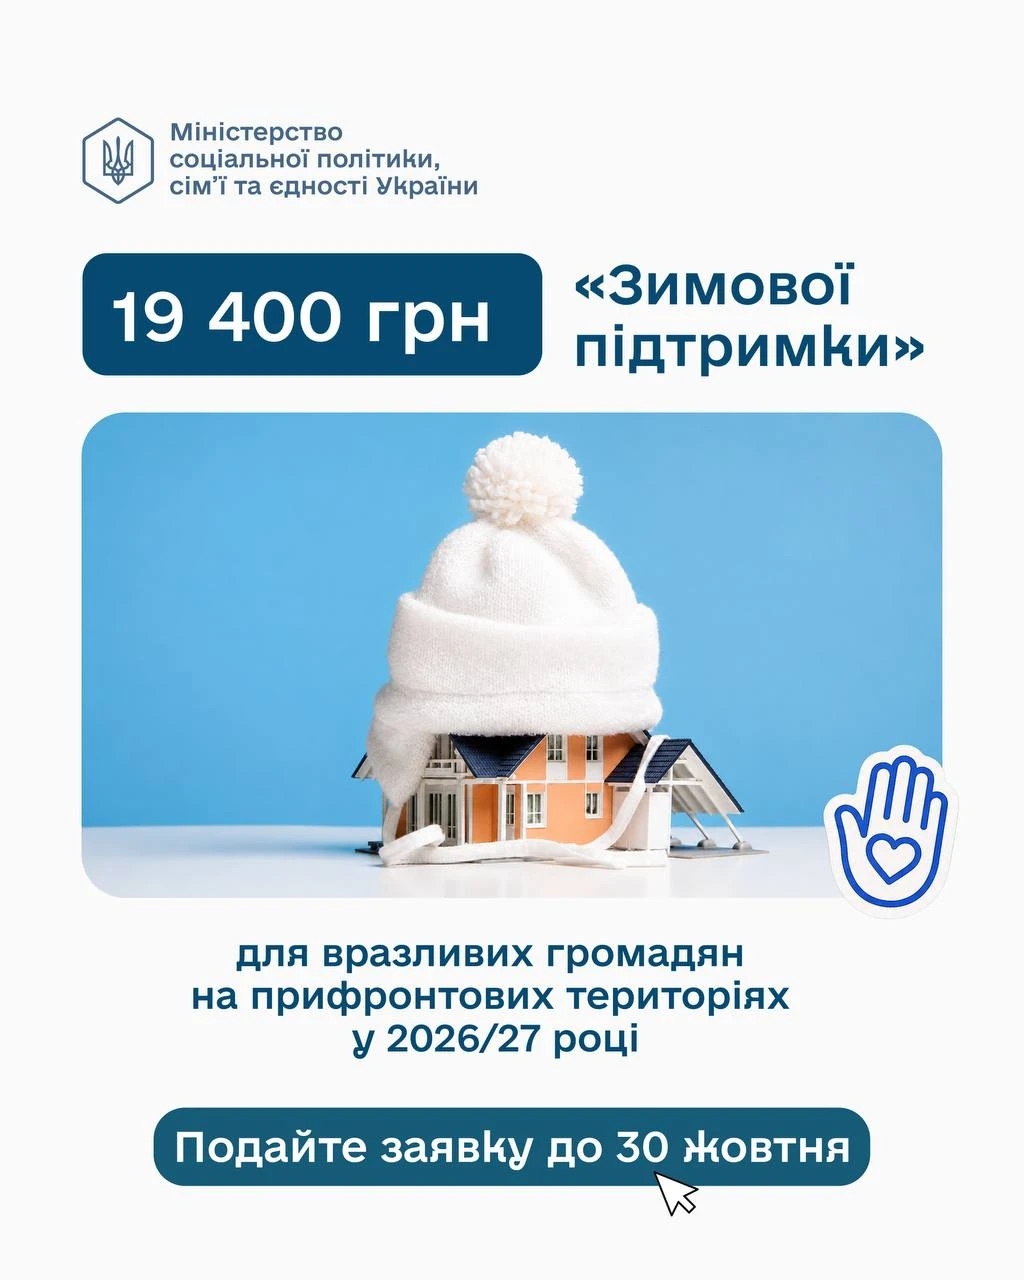
Отримати одноразову допомогу у розмірі 19 400 грн на підготовку до зими. Програма передбачає підтримку найбільш вразливих домогосподарств, зокрема сімей із дітьми, людей з інвалідністю, пенсіонерів, ВПО та багатодітних родин. Цього року допомога буде доступна не лише мешканцям приватних будинків, а й жителям багатоквартирних будинків. Очікується, що прийом заявок триватиме з 1 вересня до 30 жовтня, а виплати здійснюватимуть у міру формування списків отримувачів
Продаж фізичною особою власних вживаних речей на вторинному ринку має відрізнятися від системної торгівлі товарами з метою отримання прибутку. За позицією ДПС, дохід від продажу таких речей іншим фізособам включається до загального річного оподатковуваного доходу та оподатковується ПДФО і військовим збором. Водночас податківці наголошують, що не систематичні продажі особистих речей не слід ототожнювати з підприємницькою діяльністю. Окремо ДПС моніторить маркетплейси та соцмережі, щоб виявляти системний продаж товарів громадянами без державної реєстрації та сплати податків
Період відпустки для догляду за дитиною до досягнення нею трирічного віку зараховується до страхового стажу, однак інформація про таку відпустку може бути відсутня у трудовій книжці та даних Реєстру застрахованих осіб. У такому разі підтвердити відповідний період можна на підставі даних роботодавця, зокрема копії наказу про надання відпустки. При цьому стаж зараховується як період, за який сплачено страхові внески виходячи з мінімального страхового внеску. Важлива умова – така відпустка надається особам, які перебувають у трудових відносинах із роботодавцем
Виявлені податковою під час перевірки порушення трудового законодавства можуть стати підставою для передачі матеріалів до Держпраці. Йдеться, зокрема, про неоформлених працівників та ненарахування чи несплату ПДФО і військового збору з виплачених їм доходів. Для роботодавця це означає ризик одночасної відповідальності за Податковим кодексом, КЗпП та КУпАП. Водночас під час воєнного стану закон передбачає можливість уникнути штрафу за неоформлення працівників, якщо роботодавець своєчасно і повністю виконає припис Держпраці про усунення порушень
ФОП на третій групі єдиного податку не завжди може зменшити оподатковуваний дохід після повернення отриманої передоплати. ДПС зазначає, що таке коригування можливе лише у випадках, прямо передбачених п.п. 5 п. 292.11 ПКУ. Якщо ж кошти повертаються контрагенту на виконання рішення суду через визнання їх безпідставно набутими, така підстава у зазначеній нормі не передбачена. Отже, сплачений із цієї суми єдиний податок ФОП не може скоригувати лише через факт повернення коштів за судовим рішенням
Операції з медичного обслуговування населення та осіб з інвалідністю загалом звільняються від оподаткування ПДВ за п. 197.1.5 ПКУ, якщо заклад охорони здоров’я має відповідну ліцензію. Водночас медичні огляди для отримання певних дозвільних документів, наприклад, посвідчень водія або дозволів на носіння зброї, підлягають оподаткуванню ПДВ на загальних підставах, за винятком випадків, передбачених законодавством для військовослужбовців та посадових осіб

Зміна прізвища після одруження чи розірвання шлюбу сама по собі не змінює право власності на нерухомість. Тому власнику квартири, будинку або земельної ділянки не потрібно переоформлювати право власності лише через зміну персональних даних. Водночас під час продажу, дарування, спадкування чи іншої нотаріальної дії може знадобитися підтвердити, що власник у старих документах і особа з новим прізвищем – одна й та сама людина. Для цього варто зберігати документи, які підтверджують зміну прізвища