


🤖 АІ-Консультант знає, де знайти
Статті, документи, шаблони та відповіді — за одним запитом.
Онлайн-оплата через LiqPay, Portmone чи iPay давно стала стандартом для сфери послуг, але саме вона найчастіше викликає питання у бухгалтерів: яку дату вважати доходом, чи потрібно застосовувати РРО/ПРРО та коли виникають податкові зобов’язання з ПДВ. Розбираємо по кроках типову ситуацію для ТОВ на загальній системі з ПДВ – від моменту оплати клієнтом до реєстрації податкової накладної
ТОВ на загальній системі, платник ПДВ, надає послуги з відвідування спортзалу. Підключили онлайн оплату на сайті. Клієнт оплатив 07.01 суму 1000 грн., гроші на рахунок зайшли 08.01, обробка банк виписки відбувається 09.01 або пізніше. Коли включати в дохід? Коли вибити чек? Чи вибивати чек взагалі? Коли реєструвати ПН, яка тут буде дата першої події?
Для цілей оподаткування платники податків зобов’язані вести облік доходів, витрат та інших показників, пов’язаних з визначенням об’єктів оподаткування та / або податкових зобов’язань, на підставі первинних документів, регістрів бухгалтерського обліку, фінансової звітності, інших документів, інформації, пов’язаних з обчисленням і сплатою податків і зборів, ведення яких передбачено законодавством (п. 44.1 Податкового кодексу України, далі – ПКУ).
Платникам податків забороняється формування показників податкової звітності, митних декларацій на підставі даних, не підтверджених документами, що визначені абз. 1 п. 44.1 ПКУ.
Об’єктом оподаткування податком на прибуток підприємств є прибуток із джерелом походження з України та за її межами, який визначається шляхом коригування (збільшення або зменшення) фінансового результату до оподаткування (прибутку або збитку), визначеного у фінансовій звітності підприємства відповідно до національних положень (стандартів) бухгалтерського обліку або міжнародних стандартів фінансової звітності, на різниці, які визначені відповідними положеннями ПКУ (підп. 134.1.1 ПКУ).
Доходи платника податку на прибуток підприємств при визначенні фінансового результату до оподаткування та відповідно об’єкта оподаткування цим податком відображаються згідно з правилами бухгалтерського обліку. Методологічні засади формування в бухгалтерському обліку інформації про доходи підприємства та її відображення у фінансовій звітності здійснюється виходячи з Національного положення (стандарту) бухгалтерського обліку 15 «Дохід», затвердженого наказом Мінфіну від 29.11.1999 №290.
Регулювання питань методології бухгалтерського обліку та фінансової звітності здійснюється центральним органом виконавчої влади, що забезпечує формування та реалізує державну політику у сфері бухгалтерського обліку, затверджує національні положення (стандарти) бухгалтерського обліку, національні положення (стандарти) бухгалтерського обліку в державному секторі, інші нормативно-правові акти щодо ведення бухгалтерського обліку та складання фінансової звітності (ч. 2 ст. 6 Закону України від 16.07.1999 №996-XIV «Про бухгалтерський облік та фінансову звітність в Україні» зі змінами та доповненнями).
Питання бухгалтерського обліку підприємством доходів від надання послуг належить до компетенції Міністерства фінансів України.
Відповідно до п. 201.1 ПКУ на дату виникнення податкових зобов’язань платник податку зобов’язаний скласти податкову накладну в електронній формі з використанням кваліфікованого електронного підпису або удосконаленого електронного підпису, що базується на кваліфікованому сертифікаті електронного підпису, уповноваженої платником особи відповідно до вимог Закону України від 05.10.2017 №2155-VIII «Про електронну ідентифікацію та електронні довірчі послуги» та зареєструвати її в Єдиному реєстрі податкових накладних у встановлений ПКУ термін.
Здійснення розрахунків із використанням платіжних сервісів LiqPay, Portmone, iPay, тощо, знаходиться у правовому полі НБУ.
Листом НБУ від 28.09.2020 №57-0009/53844 надано роз’яснення, зокрема, в частині здійснення суб’єктами господарювання безготівкових розрахунків. При цьому зауважено, що для суб’єкта господарювання безготівковим розрахунком є оплата товарів та послуг, що здійснена шляхом переказу коштів на його рахунок незалежно від способу ініціювання такого переказу покупцем (зокрема, за допомогою сервісів переказу коштів – LiqPay, Portmone, iPay, тощо, банківських систем дистанційного обслуговування – Приват24, MONOBANK, Ощад 24/7 тощо (у тому числі, з використанням платіжної картки), шляхом внесення покупцем готівки у касу банку або небанківської установи (у тому числі, шляхом використання програмно-технічного комплексу самообслуговування).
Читайте більше:
(Без) ПДВ у чеку РРО: ризик помилок для неплатників і пільговиків
Чи може ФОП отримувати готівку при використанні ПРРО для інтернет-торгівлі
Гайд для ФОПів: хто зобов’язаний використовувати РРО/ПРРО у 2026
Оплати на IBAN та платіжні рахунки: ДПС поставила крапку чи застосовувати РРО / ПРРО
Аванс – на IBAN, післяплата – через Новапей: як видати чек
Податкова може телефонувати платникам, однак сам телефонний дзвінок не замінює передбачених законом письмових процедур. Якщо від платника хочуть пояснень, документів або запрошують на зустріч, важливо розуміти, на якій правовій підставі це відбувається та чи оформлено відповідний запит або інші документи. Водночас дзвінок із нагадуванням про податковий борг чи неподану звітність може бути корисним приводом перевірити інформацію в Електронному кабінеті
Смерть засновника та єдиного директора або бухгалтера юридичної особи не означає автоматичного припинення обов’язку щодо подання звітності. Відповідальна за це особа залежить від того, чи є спадкоємці та чи укладено договір на управління спадщиною. Якщо спадкоємці не заявили про свої права, а спадщина згодом визнається відумерлою, відповідальність за своєчасне подання звітності переходить до відповідної територіальної громади
Відсутність з вини платника реєстрації акцизного складу в СЕАРП та СЕ може мати як фінансові, так і адміністративні наслідки. За таке порушення передбачено штраф у розмірі 1 млн грн, а за повторне протягом року – 2 млн грн. Крім того, посадові особи можуть притягуватися до адміністративної відповідальності зі значним штрафом та конфіскацією пального, спирту етилового, обладнання й інших активів, пов’язаних із правопорушенням
Операції з надання благодійної допомоги в Україні можуть бути звільнені від оподаткування ПДВ, однак це не скасовує обов’язку оформлення податкової накладної. Податкова служба наголошує: навіть при безоплатному постачанні товарів благодійним організаціям платник ПДВ повинен скласти та зареєструвати накладну в ЄРПН із відповідними спеціальними позначками. Для таких операцій застосовується окремий код ставки та код податкової пільги. Також існують особливості заповнення накладної, якщо отримувач благодійної допомоги не зареєстрований платником ПДВ
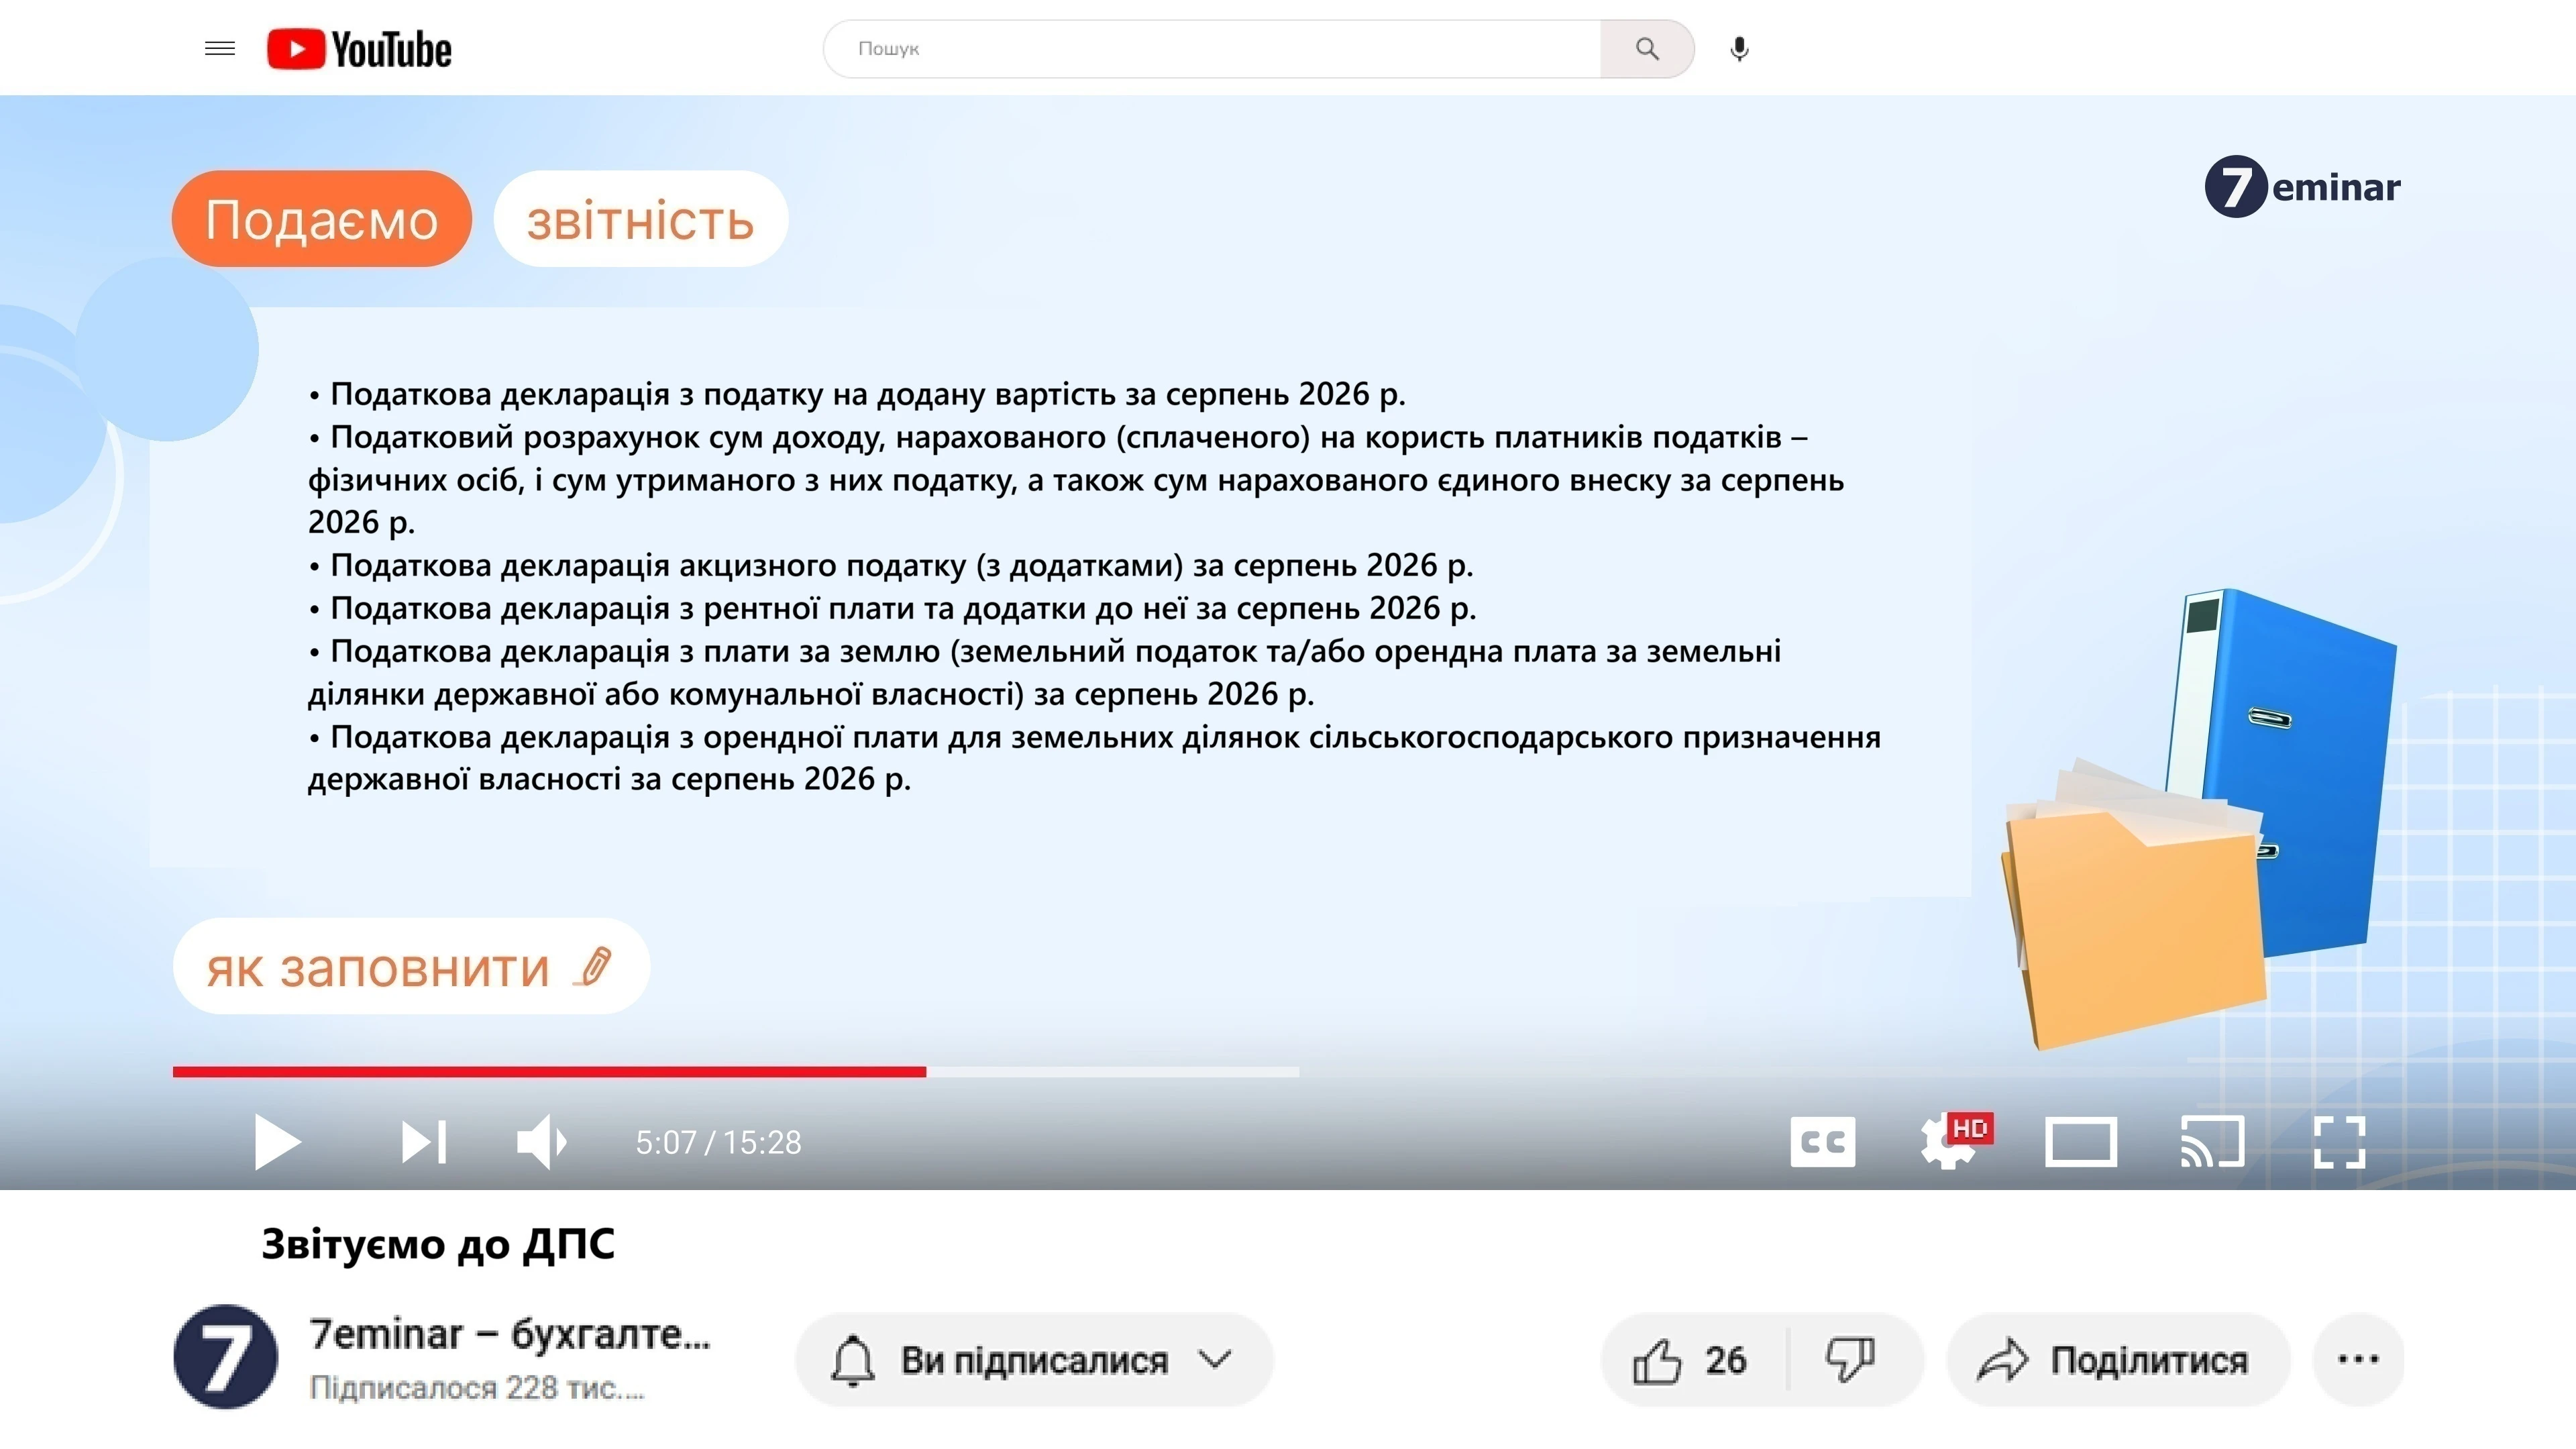
21 вересня – граничний термін подання низки податкових декларацій за липень та для бізнесу й окремих категорій платників, зокрема з ПДВ, рентної плати, акцизу та інших. Водночас нагадуємо, що Податковий розрахунок щомісячно подають лише юрособи і за серпень він подається за оновленою формою
Помилки в електронній трудовій книжці можуть виникати на різних етапах – як через некоректну звітність роботодавця, так і під час оцифрування паперових документів Пенсійним фондом України. Від цього залежить і порядок їх виправлення: у першому випадку корекція здійснюється через роботодавця, у другому – через звернення до ПФУ. Важливо правильно визначити джерело помилки, оскільки самостійне втручання працівників Пенсійного фонду у звітні дані не передбачене
Підприємство має на балансі декілька службових авто, в умовах довгих повітряних тривог заправитися дуже складно. Чи можемо ми заправити каністри, щоб був запас, наприклад, 150–200л пального, при цьому не порушити законодавство (можливо зробити наказ по підприємству)?
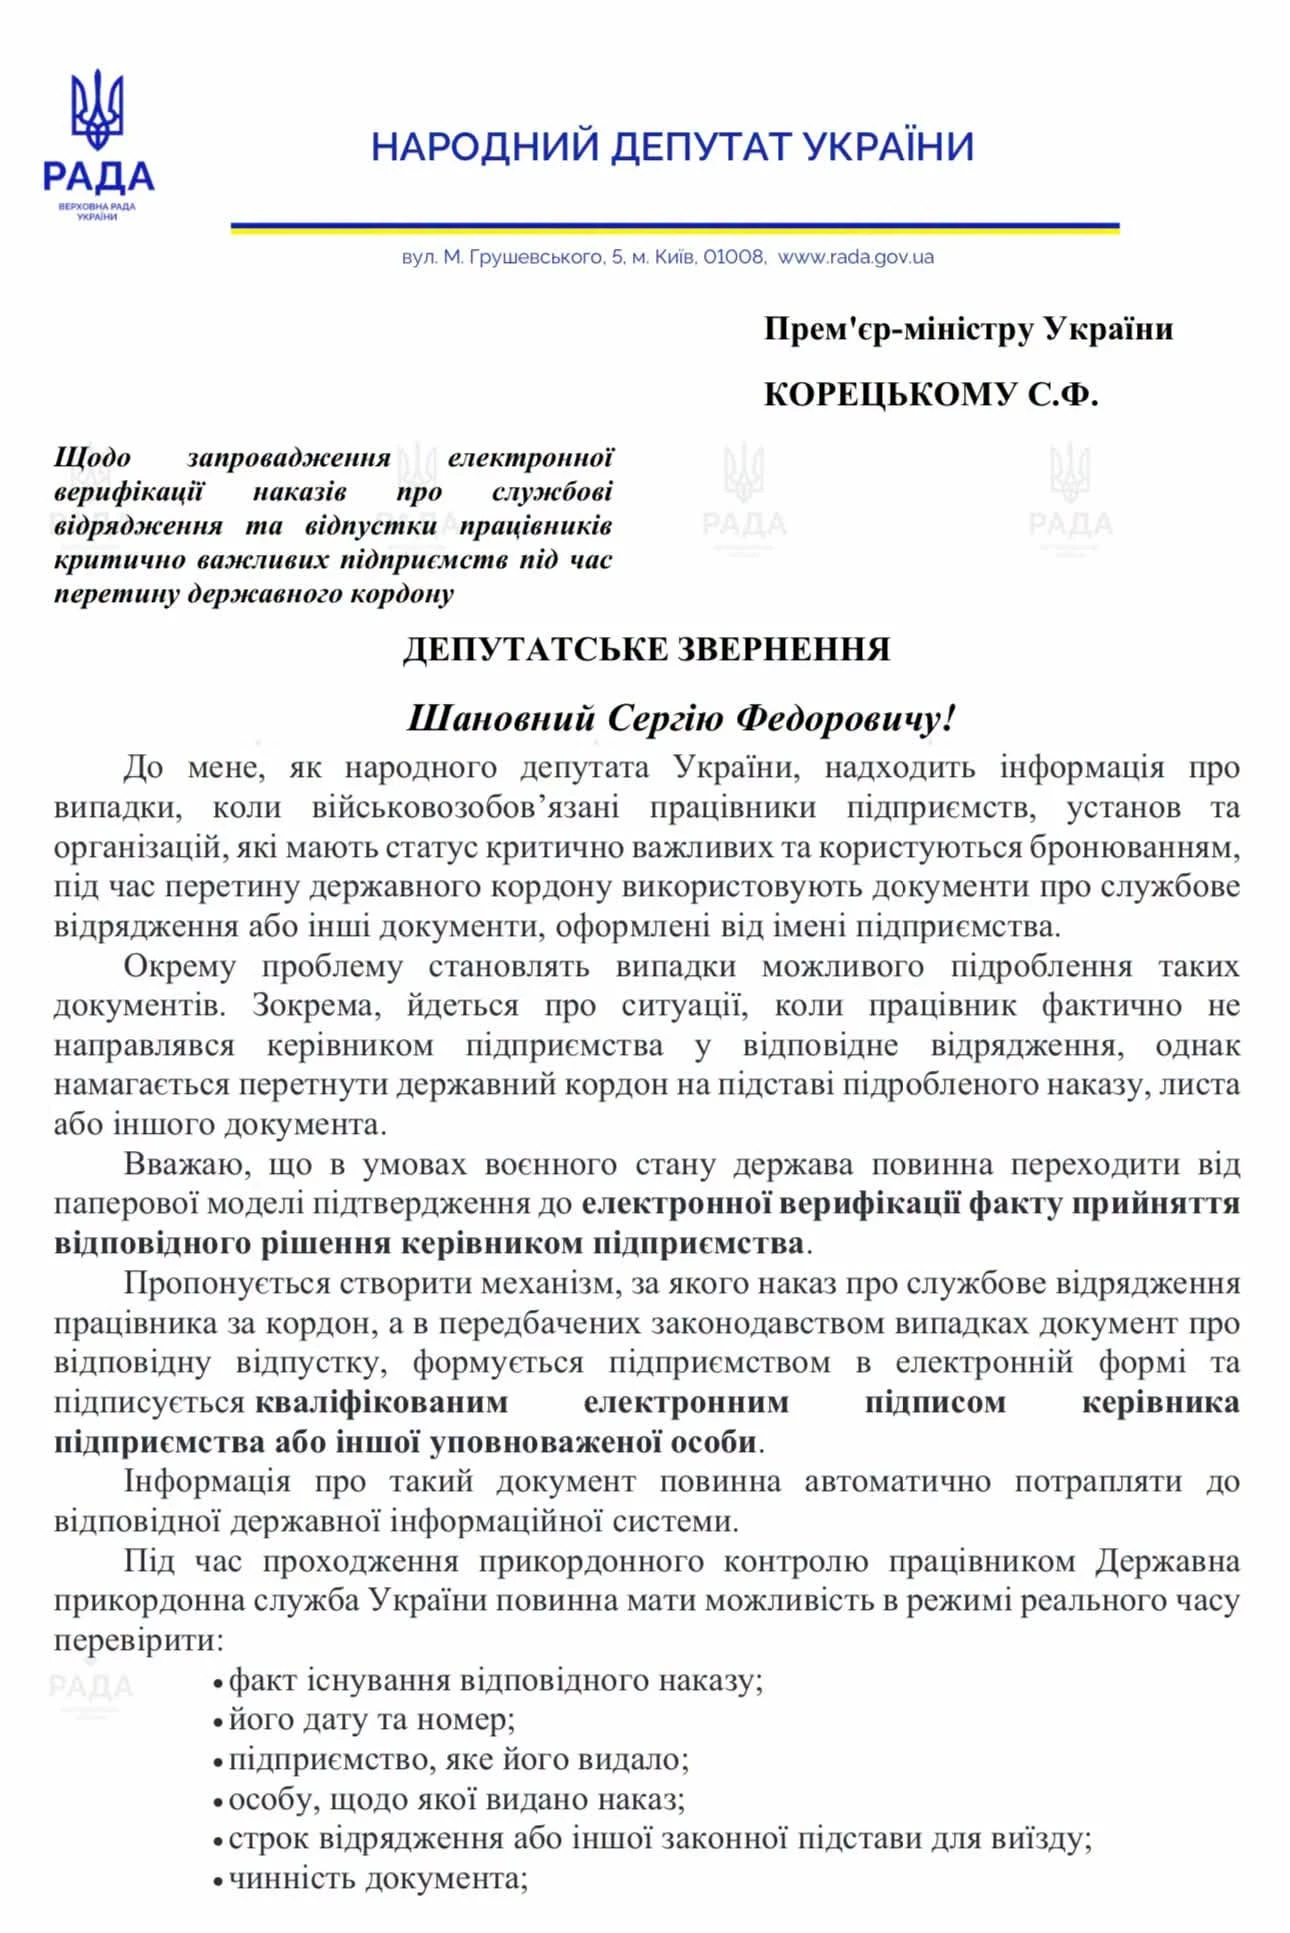
В Україні пропонують перевести перевірку документів для перетину кордону працівниками, які мають відповідне право, у цифровий формат. Народний депутат Олександр Федієнко запропонував запровадити електронну верифікацію наказів про відрядження, відпустки та документів працівників критично важливих підприємств, щоб прикордонники могли перевіряти їхню чинність у державній системі. Ініціатива передбачає використання КЕП, унікального ідентифікатора або QR-коду, а також можливість оперативного скасування наказу. Питання доручено опрацювати Мінцифри, ДПСУ, Міноборони та іншим органам
Біологічний батько загиблого військовослужбовця формально належить до осіб, які можуть отримати частку одноразової грошової допомоги, навіть якщо за життя сина не утримував його та не брав участі у вихованні. Водночас закон передбачає можливість відмови у виплаті особі, яка ухилялася від обов’язку щодо утримання загиблого. Для цього недостатньо лише встановити такі обставини під час розгляду питання про виплату – факт ухилення має бути підтверджений судовим рішенням, що набрало законної сили
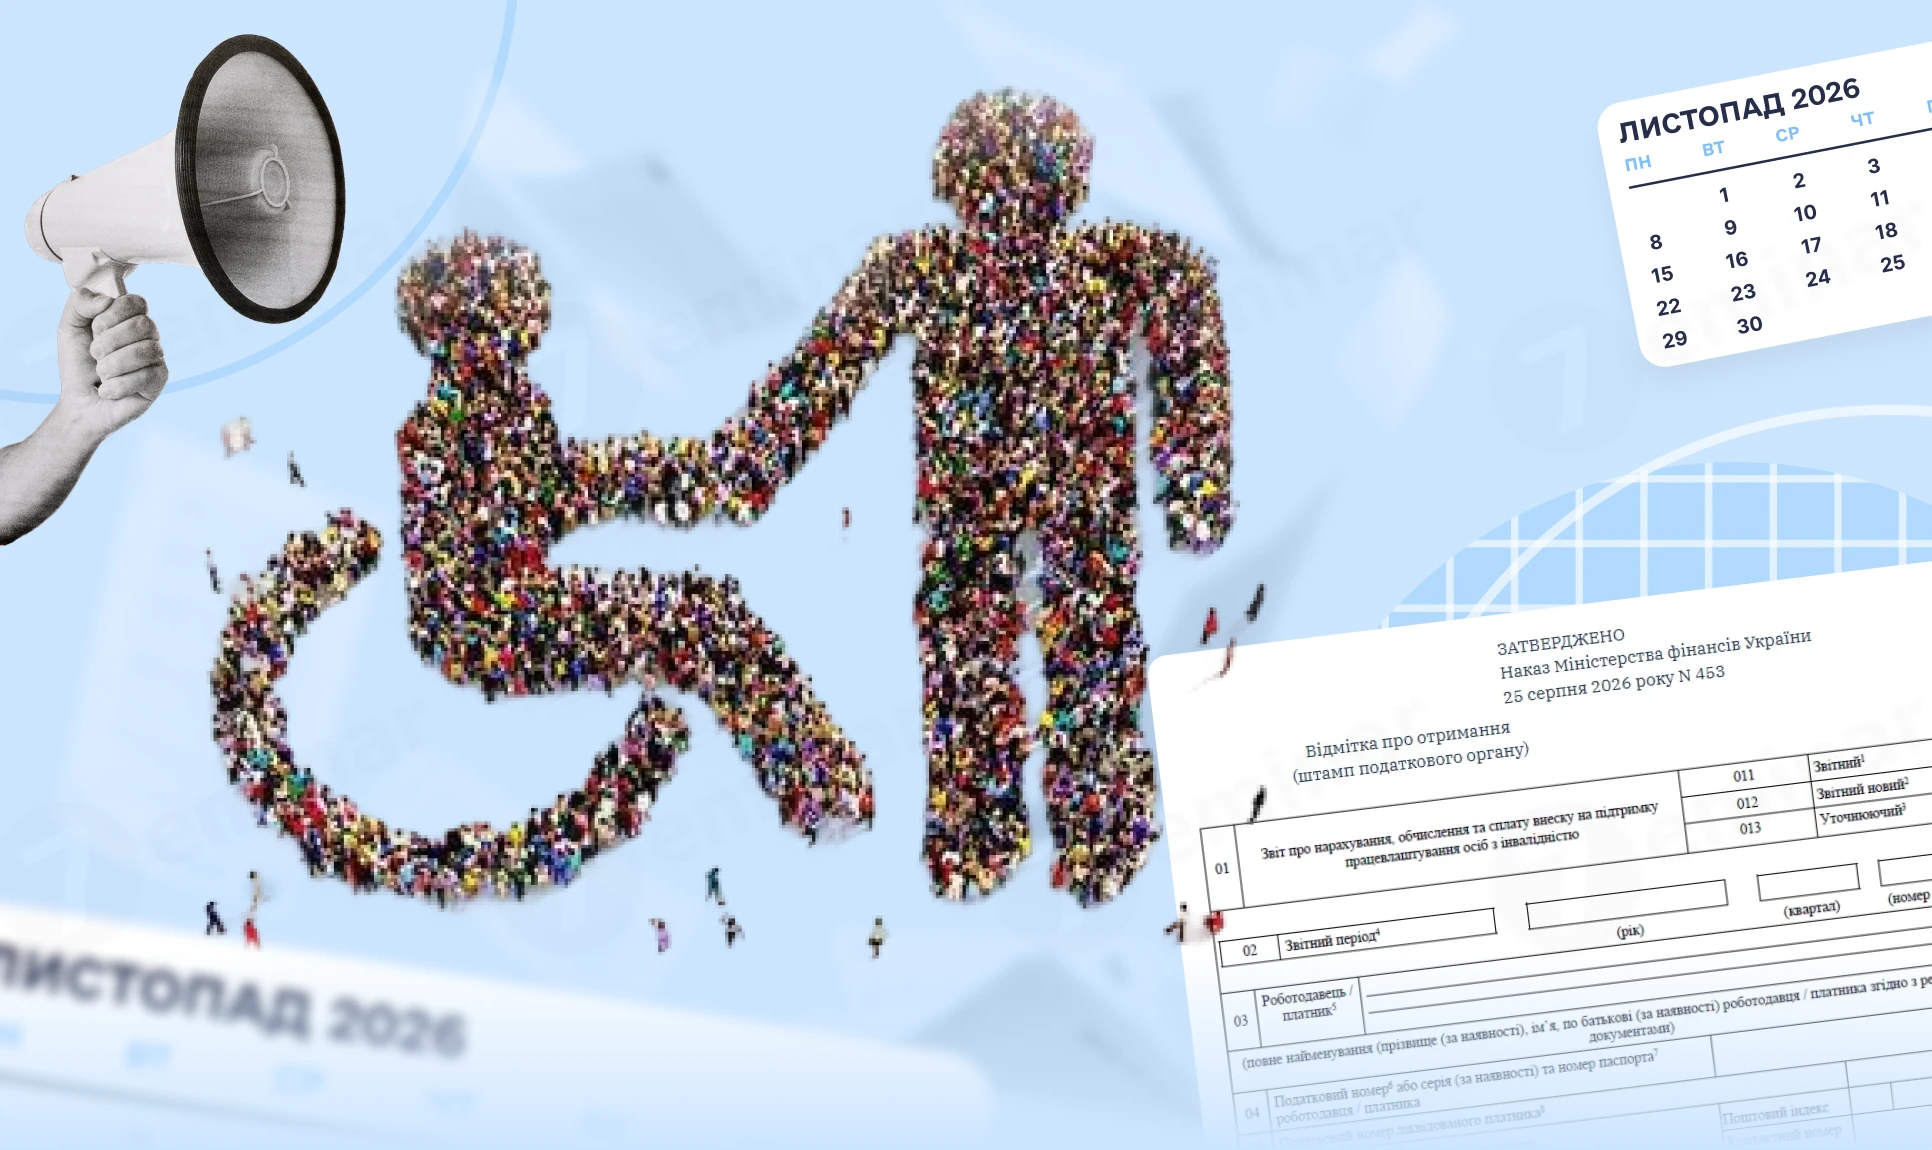
Мінфін затвердив нову форму Звіту про внесок на підтримку працевлаштування осіб з інвалідністю – і одразу виникло чимало запитань щодо того, хто саме зобов'язаний його подавати. Норма поширюється на всіх роботодавців, але нюансів чимало. У статті – чіткі відповіді для різних категорій: малих підприємств, ФОПів, резидентів Дія Сіті, філій та інших
Товар, придбаний з ПДВ, знищили під час перевезення внаслідок масованого ракетного обстрілу. Перевізник визнав втрату вантажу та відшкодував підприємству його вартість. ДПС пояснила, чи потрібно в такій ситуації нараховувати податкові зобов’язання з ПДВ за пунктом 198.5 ПКУ та як оподатковувати отриману компенсацію
У статті розбираємо, як відбуватиметься перехід від КВЕД-2010 до NACE 2.1-UA з 1 січня 2027 року. Пояснюємо, чи змінюватимуться КВЕДи в ЄДР автоматично, кому доведеться подавати заяви та які коди варто перевірити вже зараз. Окремо розглядаємо ризики для ФОП і юросіб на єдиному податку, платників ПДВ, ліцензіатів та інших видів бізнесу