Бронювання, критичність
18.01.2025
Бронювання працівників підприємств ОПК: критерії та документи
Мінстратегпром роз’яснює детальніше критерії, алгоритм дій та перелік документів, які необхідно подати підприємству для підтвердження відповідності критеріям для бронювання працівників підприємств ОПК

Міністерством з питань стратегічних галузей промисловості України на виконання постанови Кабінету Міністрів України від 22.11.2024 №1332 «Деякі питання бронювання військовозобов’язаних на період мобілізації та на воєнний час» оновлено критерії для визначення підприємств такими, що мають важливе значення для національної економіки. Відповідність цим критеріям стає підставою для подальшого бронювання військовозобов'язаних працівників на період мобілізації та на воєнний час.
Мінстратегпром не займається безпосередньо бронюванням працівників, а лише визначає критерії та здійснює аналіз поданих підприємством, установою і організацією документів на предмет відповідності цим критеріям.
Відповідно до положень постанови Кабінету Міністрів України від 27.01.2023 №76 (далі – Постанова №76) «Деякі питання реалізації положень Закону України «Про мобілізаційну підготовку та мобілізацію » щодо бронювання військовозобов'язаних на період мобілізації та на воєнний час» бронювання військовозобов’язаних працівників можливо у кількості від 50% від загальної кількості працівників підприємства, установи, організації (Варіант 1) та не більше 50% (Варіант 2).
Далі Мінстратегпром роз’яснює детальніше критерії, алгоритм дій та перелік документів, які необхідно подати підприємству для підтвердження відповідності цим критеріям.
Варіант 1.
Від 50% працівників, незалежно від військово-облікової спеціальності.
Тут йдеться про підприємства, установи і організації, які виробляють товари, виконують роботи і надають послуги з розроблення, виготовлення, ремонту, модернізації та утилізації озброєння, військової і спеціальної техніки, боєприпасів, їх складових частин. Мають відповідати одному з трьох критеріїв.
Критерії:
- перебування підприємства, установи і організації у процесі виконання (тобто договір має бути чинним, не виконаним за основними зобов’язаннями, або виконаним частково): державного контракту (договору), укладеного ним з державним замовником у сфері оборони, або залучення підприємства на підставі договорів до виконання такого державного контракту (договору); або договору щодо виробництва товарів оборонного призначення, зокрема озброєння, військової і спеціальної техніки, боєприпасів, їх складових частин за рахунок коштів інших позабюджетних джерел, не заборонених законодавством України, у тому числі коштів благодійної допомоги, якщо поставка зазначених у цьому абзаці товарів оборонного призначення відбувається до військових частин Збройних Сил України та інших військових формувань; або договору щодо виконання робіт оборонного призначення, укладеного із підприємством (установою, організацією), включеним до електронного реєстру учасників відбору та виконавців державних контрактів (договорів), яке є головним виконавцем завдань або заходів, передбачених державними цільовими програмами реформування та розвитку оборонно-промислового комплексу, розроблення, освоєння і впровадження нових технологій, нарощування наявних виробничих потужностей для виготовлення продукції оборонного призначення. Обсяг виробництва товарів, виконання робіт, надання послуг оборонного призначення становить понад 50 відсотків від загального обсягу виробництва товарів, виконання робіт, надання послуг підприємства за останній звітний період;
- отримання підприємством, установою, організацією фінансової державної підтримки у вигляді грантів відповідно до постанови Кабінету Міністрів України від 08.03.2024 №262 «Деякі питання забезпечення розвитку інновацій та технологій для потреб оборони»;
- здійснення підприємством, установою, організацією функцій уповноваженого суб’єкта управління об’єктами державної власності, який здійснює регулювання, контроль та координацію діяльності таких підприємств, установ і організацій.
Варіант 2.
До 50% військовозобов’язаних працівників (включно).
Для підприємств, що працюють у сфері промисловості, авіабудівній галузі та у сфері космічної діяльності. Мають відповідати трьом з шести зазначених далі критеріїв.
Критерії:
- перебування підприємства, установи, організації у процесі виконання державного контракту (договору), укладеного ним з державним замовником у сфері оборони (Критерій 1);
- залучення підприємства, установи, організації на підставі договорів, зокрема зовнішньоекономічних договорів (контрактів), до виконання державного контракту (договору), укладеного з державним замовником у сфері оборони (Критерій 2);
- включення підприємства, установи, організації до електронного реєстру учасників відбору та виконавців державних контрактів (договорів) (Критерій 3);
- участь підприємства, установи, організації у реалізації завдань і заходів, передбачених державними цільовими програмами в авіабудівній галузі та у сфері космічної діяльності (Критерій 4);
- участь підприємства, установи, організації у реалізації завдань і заходів, передбачених державними цільовими програмами реформування та розвитку оборонно-промислового комплексу, розроблення, освоєння і впровадження нових технологій, нарощування наявних виробничих потужностей для виготовлення продукції оборонного призначення (Критерій 5);
- здійснення підприємством, установою, організацією промислового виробництва товарів, виконання робіт і надання послуг, які використовуються підприємствами оборонно-промислового комплексу для виготовлення товарів оборонного призначення (Критерій 6).
Рішення про відповідність підприємства цим критеріям приймається робочою групою, утвореною Мінстратегпромом, до складу якої включаються представники заінтересованих органів державної влади.
Алгоритм дій №1 (відповідно до Варіанту 1 для виконавців держконтракту)
- Опрацювати у паперовому вигляді відомості: про діючий (діючі) державний контракт (державні контракти), із зазначенням реквізитів та терміну дії державного контракту (державних контрактів) (додаток 1), про отримання (постачання) продукції, виконання робіт, надання послуг оборонного призначення за останній звітний період (аналогічний періоду фінансової звітності) із зазначенням номенклатури предмету постачання та у еквіваленті відповідно до наданої звітності (додаток 3).
- Погодити викладені вище відомості у державного замовника (підписом уповноваженої особи та печаткою органу управління (організації, установи), яка уклала державний контракт від імені державного замовника (прим. Погодження відомостей військовим представництвом Міністерства оборони України не прирівнюється до погодження державним замовником).
- Надіслати лист-звернення до Мінстратегпрому. У листі зазначити: ідентифікаційний код ЄДРПОУ, юридичну адресу, основні види діяльності, прізвище керівника підприємства та його контактний телефон. Разом із листом надіслати й додатки – вищезазначені відомості, погоджені державним замовником, та додати: або Звіт про фінансові результати за останній звітний період (рік або 1 квартал/1 півріччя/9 місяців у випадку подання підприємством, установою, організацією проміжної фінансової звітності) (Форма2) з відміткою (штампом) контролюючого органу, який отримав звіт, із зазначенням дати його отримання або квитанцією про прийняття звіту у разі його подання засобами електронного зв’язку, або Звіт про виконання фінансового плану (для підприємств державної форми власності). або державну статистичну звітність (звіт про виробництво промислової продукції №1П-НПП (річний) або звіт про виробництво промислової продукції за видами №1-П (місячний) з квитанцією про прийняття звіту (прим. Звіти подаються за останній звітний період, тобто якщо підприємство не подає проміжну звітність, а останнім звітним періодом є наприклад 9 місяців, то необхідно подати звіти Держстату за всі місяці з січня по вересень).
Алгоритм дій № 2 (відповідно до Варіанту 1 для співвиконавців держконтракту):
- Опрацювати у паперовому вигляді відомості та надати їх на погодження до головного виконавця державного контракту та державного замовника: про залучення до держконтракту (із зазначенням реквізитів державного контракту та терміну його дії, та реквізитів договору, на підставі якого підприємство залучається головним виконавцем до виконання держконтракту) (додаток 2); про отримання (постачання) продукції, виконання робіт, надання послуг оборонного призначення за останній звітний період (аналогічний періоду фінансової звітності) із зазначенням номенклатури предмету постачання та у еквіваленті відповідно до наданої звітності (додаток 3).
- Надіслати лист-звернення до виконавця державного контракту для погодження опрацьованих вище відомостей державним замовником та виконавцем державного контракту.
- Після погодження вище зазначених відомостей державним замовником та головним виконавцем державного контракту надіслати лист-звернення до Мінстратегпрому. У листі зазначити: індикаційний код ЄДРПОУ, юридичну адресу, основні види діяльності, прізвище керівника підприємства та його контактний телефон. Разом із листом надіслати й додатки – вище зазначені відомості, погоджені державним замовником та виконавцем державного контракту. Та додати: або Звіт про фінансові результати за останній звітний період (рік або 1 квартал/1 півріччя/9 місяців у випадку подання підприємством, установою, організацією проміжної фінансової звітності) (Форма2) з відміткою (штампом) контролюючого органу, який отримав звіт, із зазначенням дати його отримання або квитанцією про прийняття звіту у разі його подання засобами електронного зв’язку, або Звіт про виконання фінансового плану (для підприємств державної форми власності); або державну статистичну звітність (звіт про виробництво промислової продукції №1П-НПП (річний) або звіт про виробництво промислової продукції за видами №1-П (місячний) з квитанцією про прийняття звіту (прим. Звіти подаються за останній звітний період, тобто якщо підприємство не подає проміжну звітність, а останнім звітним періодом є наприклад 9 місяців, то необхідно подати звіти держстату за всі місяці з січня по вересень).
Алгоритм № 3 (відповідно до Варіанту 2):
- Підприємство визначає, відповідність яким критеріям (трьом з шести) може підтвердити зазначеними документами.
- Опрацьовує у паперовому вигляді відомості: відповідно до Критерію 1 (для виконавця державного контракту) – відомість про діючий (діючі) державний контракт (державні контракти), зазначаючи реквізити державного контракту (державних контрактів) та термін дії зазначеного державного контракту (державних контрактів) (додаток 1); відповідно до Критерію 2 – відомість про залучення до держконтракту (із зазначенням реквізитів державного контракту та терміну його дії, та реквізитів договору, на підставі якого підприємство залучається головним виконавцем до виконання держконтракту) або лист-підтвердження державного замовника про те, що підприємство залучається до виконання державного контракту із зазначенням реквізитів та терміну дії контракту (додаток 2), відповідно до Критерію 3 – реквізити Наказу про включення підприємства, установи, організації до електронного реєстру учасників відбору та виконавців державних контрактів (договорів); відповідно до Критерію 4, Критерію 5 - лист підтвердження держзамовника або виконавця заходів щодо підтвердження участі підприємства, установи, організації в реалізації заходів та завдань, передбачених вказаними завданнями; відповідно до Критерію 6 - договори, укладені підприємством/установою/організацією з підприємствами оборонно-промислового комплексу або лист-підтвердження від підприємств ОПК щодо використання продукції підприємства/установи/організації для виготовлення продукції оборонного призначення.
- Погоджує викладені вище визначені відомості: або у державного замовника, або у виконавця державного контракту, або у підприємства оборонно-промислового комплексу (підписом і печаткою).
- Надсилає лист-звернення до Мінстратегпрому. У листі зазначити: індикаційний код ЄДРПОУ, юридичну адресу, основні види діяльності, прізвище керівника підприємства та його контактний телефон. Якщо підприємство вважає, що може підтвердити свою відповідність критеріям 3 та 4, необхідно додати: або наказ Мінстратегпрому про включення підприємства, установи та організації до електронного реєстру учасників відбору та виконавців державних контрактів (договорів), або відомості про залучення підприємства до державної цільової програми у авіабудівній галузі та у сфері космічної діяльності.
За результатами розгляду Мінстратегпромом ухвалюється відповідне рішення згідно з вимогами Наказу Мінстратегпрому від 26.12.2024 №192.
Подальші дії, згідно з Постановою №76.
Для підприємств ОПК: якщо підприємство відповідає критеріям, і Мінстратегпром ухвалює відповідне рішення про визнання його важливим для нацекономіки у сфері ОПК та критично важливим для функціонування економіки в особливий період у сфері ОПК - це є підставою для подальшого бронювання військовозобов’язаних працівників у кількості більше 50%.
Для підприємств у сфері промисловості, авіабудівній галузі та у сфері космічної діяльності: рішення про відповідність критеріям, визначеним у пункті 3 Критеріїв, та визначення підприємства таким, що має важливе значення для національної економіки, є одним із кроків на шляху до бронювання. Для подальшого визначення підприємства критично важливим для функціонування економіки та забезпечення життєдіяльності населення в особливий період відповідно до положень Постанови №76, підприємству необхідно підтвердити відповідність ще двом критеріям, визначеним вказаною вище постановою (оскільки визначення підприємства важливим для національної економіки є одним із критеріїв, вказаних у даній постанові).
Зазначена вище інформація подається до Мінстратегпрому відповідно до вимог законодавства про доступ до інформації з обмеженим доступом.
Водночас в Мінстратегпромі повідомляють, що зазначена інформація не є нормативно-правовим актом, має роз’яснювальний характер і не встановлює правових норм.
Джерело: Мінстратегпром
Податкова та фінзвітність
25.09.2026
Не подали Розрахунок за попередній період: яку форму використовувати при поданні
Платник ЄСВ, який не подав Податковий розрахунок за попередні звітні періоди, не звільняється від обов’язку подати таку звітність. У разі подання пропущених періодів у поточному звітному періоді потрібно використовувати форму Розрахунку, що діє на день його подання
Бронювання, критичність
25.09.2026
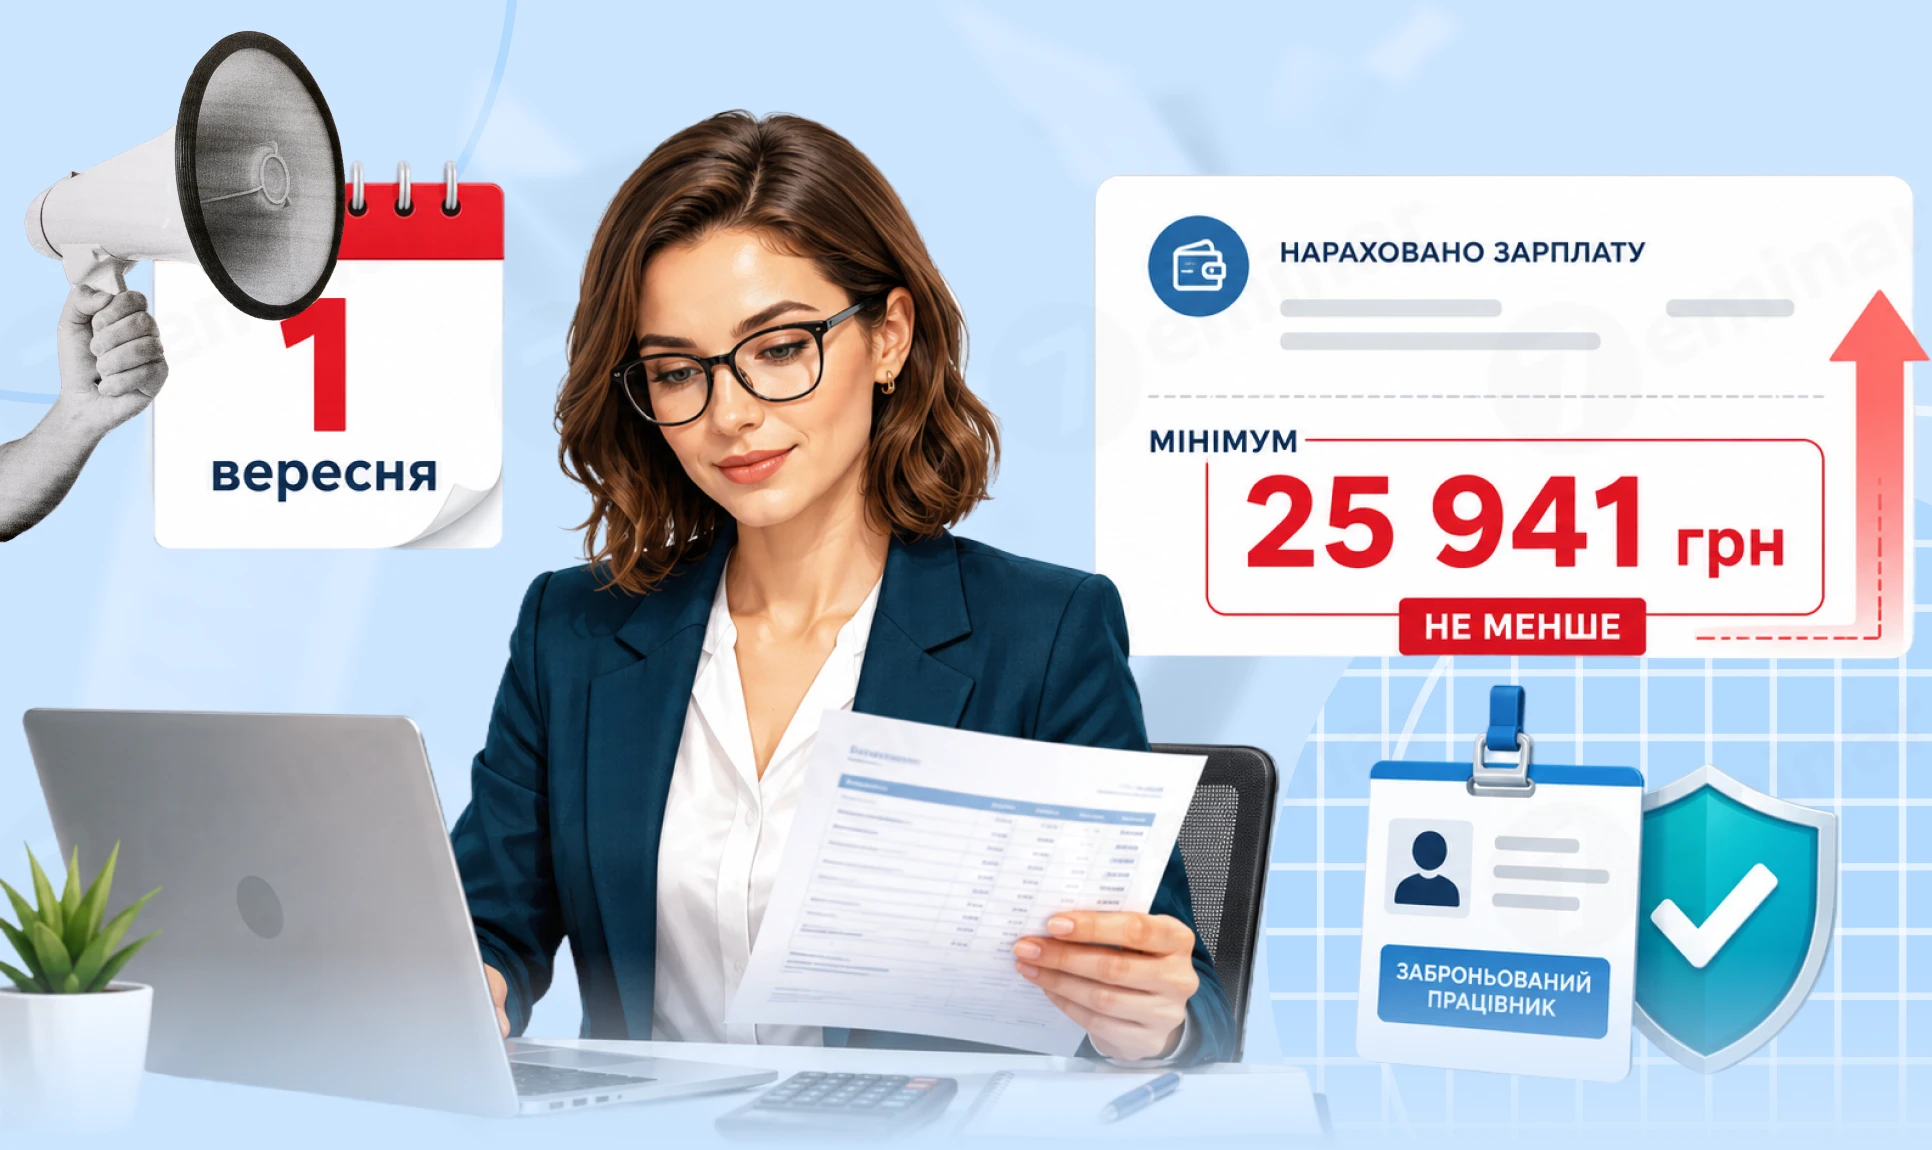
Зарплатні вимоги для бронювання та критичності з 1 вересня 2026 року: 25 941 грн
Із 1 вересня 2026 року набирають чинності ключові зміни до порядку бронювання військовозобов’язаних працівників, затверджені постановою КМУ №692. Зокрема, суттєво підвищуються зарплатні критерії як для бронювання працівників, так і залишаються чинними вимоги для отримання та збереження статусу критично важливого підприємства. Водночас для бізнесу, що працює на територіях бойових дій або тимчасово окупованих територіях, передбачено окремі, більш м’які вимоги щодо рівня заробітної плати
Готівкові кошти, розрахунки
25.09.2026
Розбіжність у призначенні платежу та акті: чи є це порушенням спрощенки, – ІПК від ДПС
Призначення платежу є важливою підставою для визначення походження отриманого доходу та відповідності заявленим видам діяльності, дотримання умов перебування на тій чи іншій групі платника єдиного податку. Проте для визначення класифікації отриманого доходу необхідне комплексне вивчення усіх первинних документів, якими підтверджено здійснення господарської операції
ПДВ
25.09.2026
У звітному місяці не було постачань, але отримано аванс: яку ПН має скласти продавець
ДПС пояснила, що якщо протягом місяця постачання товарів або послуг покупцю не здійснювалося, підстав для складання зведеної податкової накладної за п. 201.4 ПКУ немає. Якщо ж у такому місяці продавець отримав аванс за майбутні постачання, ПН на суму отриманих коштів складається у загальному порядку на дату отримання авансу
Статистичні звіти
25.09.2026
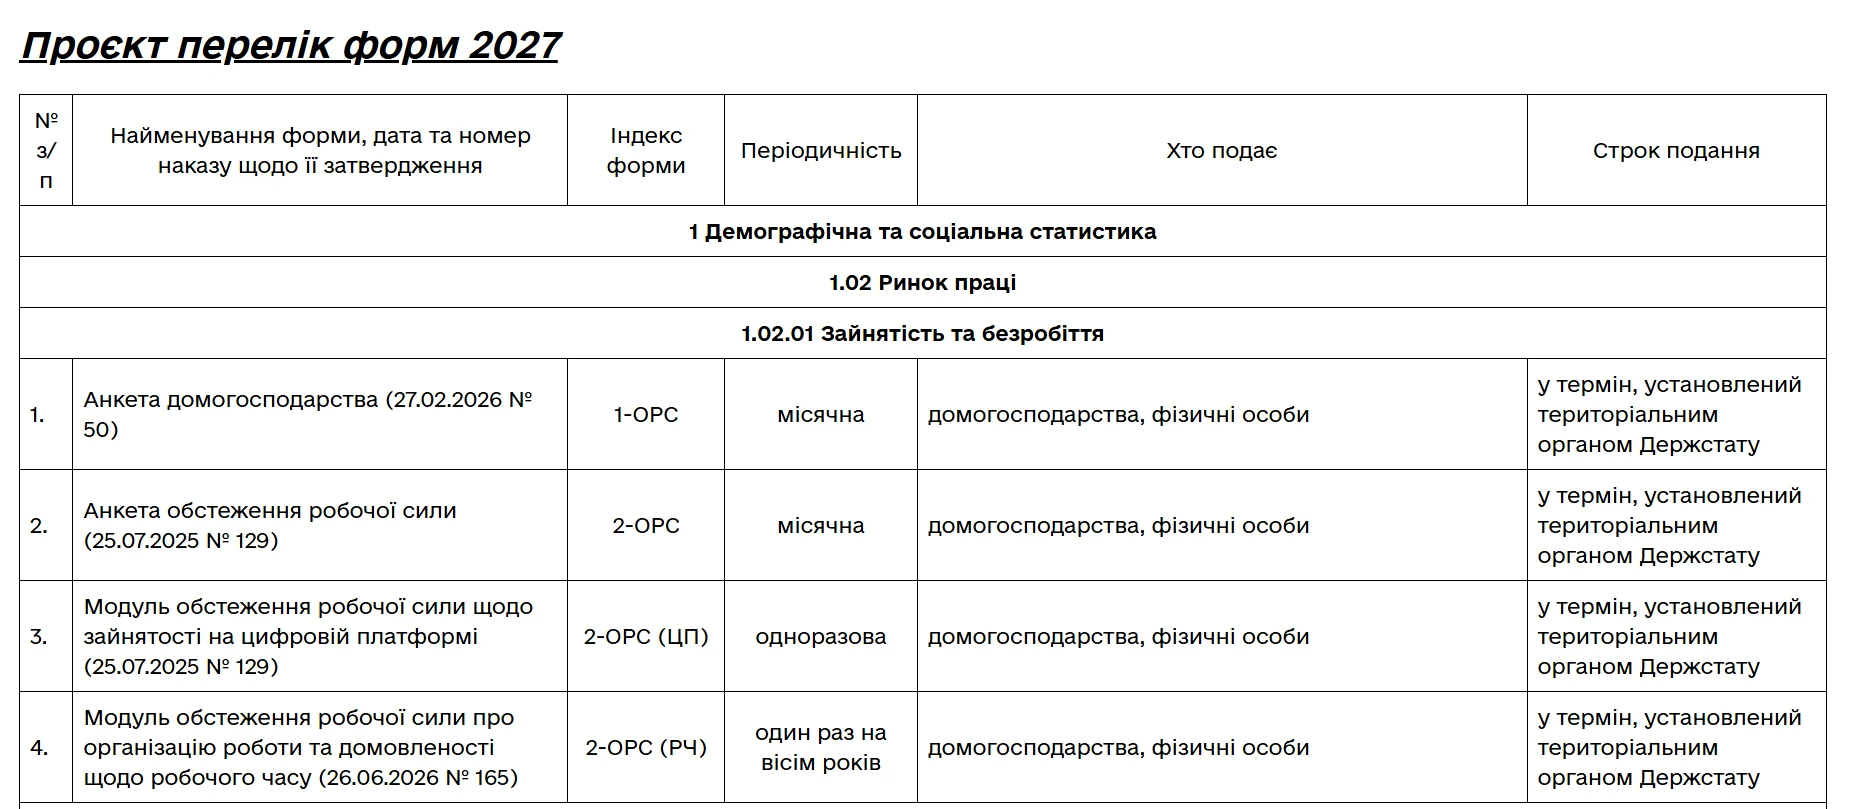
Статистична звітність-2027: Держстат оприлюднив проєкт форм
Держстат продовжує готувати та оприлюднювати проєкти державних статистичних спостережень на 2027 рік. Цього разу на офіційному вебсайті оприлюднено Проєкт відомостей по формах на 2027 рік. У документі можна знайти основні дані щодо кожної статистичної форми: її назву та реквізити наказу про затвердження, індекс, періодичність подання, перелік респондентів і встановлені строки звітування
Пільги
25.09.2026
Застосування пільгових ставок ПДФО, ВЗ та ЄСВ резидентом Дія Сіті у 2026 році: чи залежить пільга від індивідуальної зарплати працівника
ТОВ стало резидентом Дія Сіті та виконує критерій щодо середньомісячної зарплати (1200 євро). На підприємстві є працівники, чия зарплата перевищує або дорівнює 1200 євро, та працівники, чий дохід менший за 1200 євро. Чи застосовуються зменшені ставки оподаткування до всіх працівників незалежно від розміру їхньої індивідуальної зарплати?
Статистичні звіти
25.09.2026
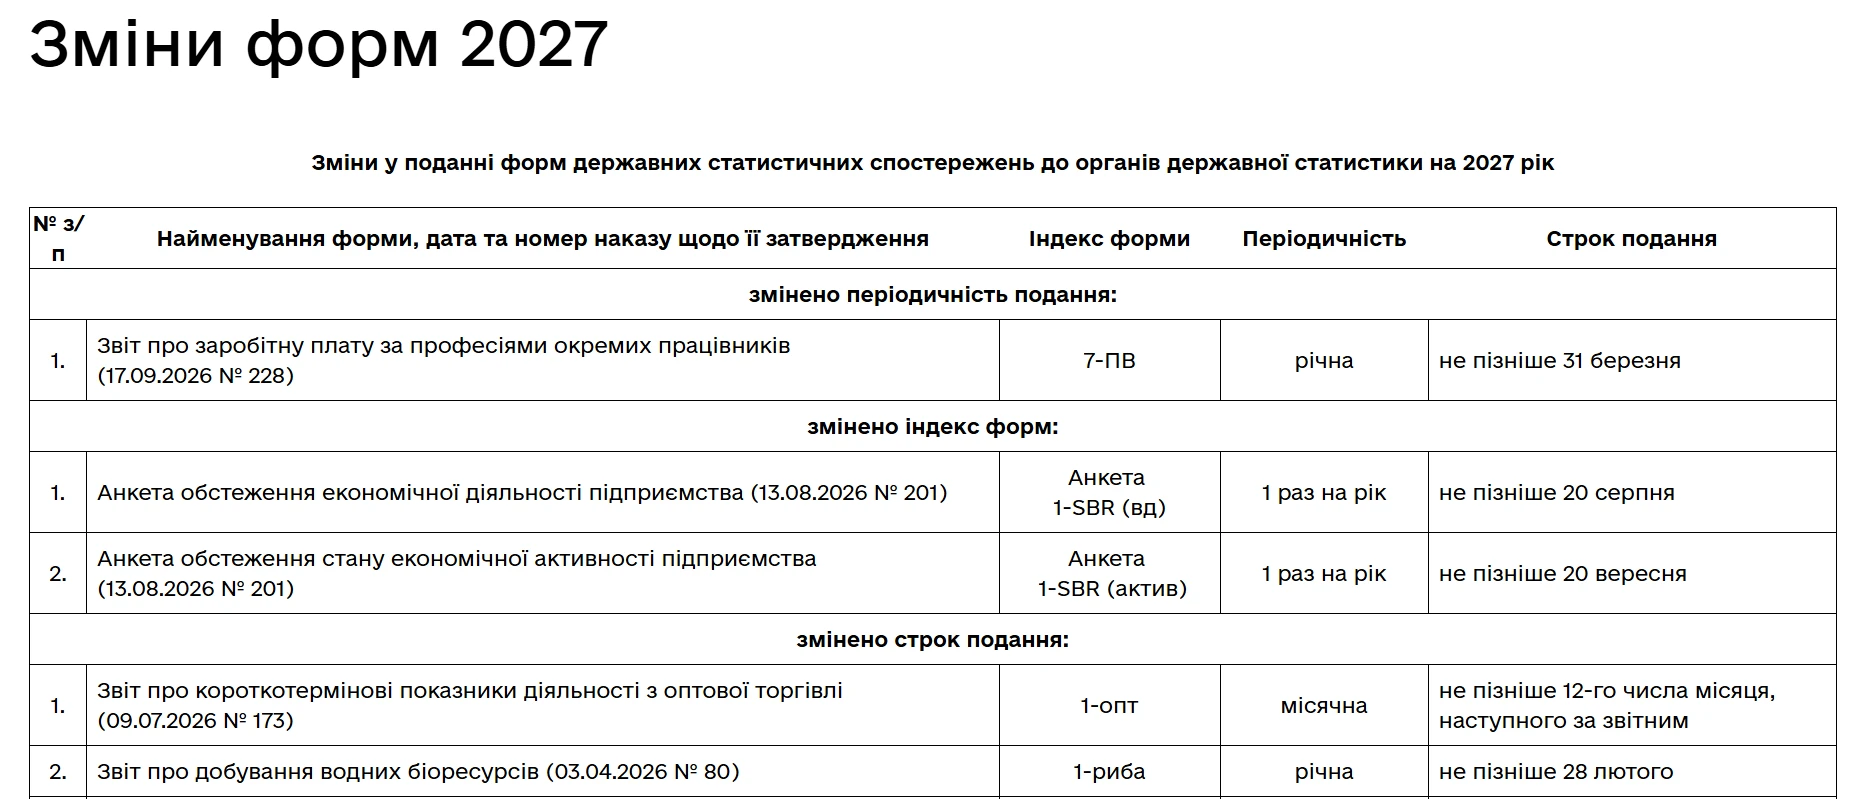
Статистична звітність на 2027 рік: які форми скасували, змінили та запровадили
Держстат оприлюднив чергові зміни у поданні форм державних статистичних спостережень на 2027 рік. Зокрема, для окремих форм змінено періодичність або строки подання, чотири форми скасовано, натомість запроваджено вісім нових. Також оновлено 36 форм державних статистичних спостережень. Тож підприємствам варто заздалегідь перевірити, які статистичні форми вони подаватимуть у 2027 році та чи змінилися строки їх подання
Податкова та фінзвітність
25.09.2026
Мобілізований працівник – не у відпустці за свій рахунок: як заповнити Додаток 1
Мобілізація не є відпусткою без збереження заробітної плати: за працівником продовжуються трудові відносини, а за роботодавцем зберігаються місце роботи та посада. Якщо мобілізованому працівнику роботодавець не нараховує виплат, у Додатку 1 відображаються дні перебування у трудових відносинах і нульові суми доходу та ЄСВ
Єдиний податок
25.09.2026
Платник ЄП 3 групи та операції з ОВДП: ДПС пояснила правила оподаткування
ДПС зазначила, що юрособа – платник єдиного податку 3 групи, яка не є фінансовою установою та здійснює операції з ОВДП через ліцензованих посередників, може залишатися на спрощеній системі за умови дотримання вимог ПКУ. У разі продажу ОВДП на вторинному ринку або їх повного погашення доходом для цілей єдиного податку є вся сума коштів, що зараховується на рахунок товариства, з неї також сплачується військовий збір за ставкою 1%
Податок на майно
25.09.2026
Податок на нерухомість: чи оподатковується у 2026 році гуртожиток із приміщеннями для комерційного використання
ДПС зазначила, що будівля, зареєстрована у Державному реєстрі як «Будівля гуртожитку», не є об’єктом оподаткування податком на нерухомість. Тимчасове невикористання будівлі або використання окремих її приміщень у комерційних цілях, зокрема передача в оренду, саме по собі не змінює її статусу та не створює об’єкта оподаткування
Е-сервіс
25.09.2026
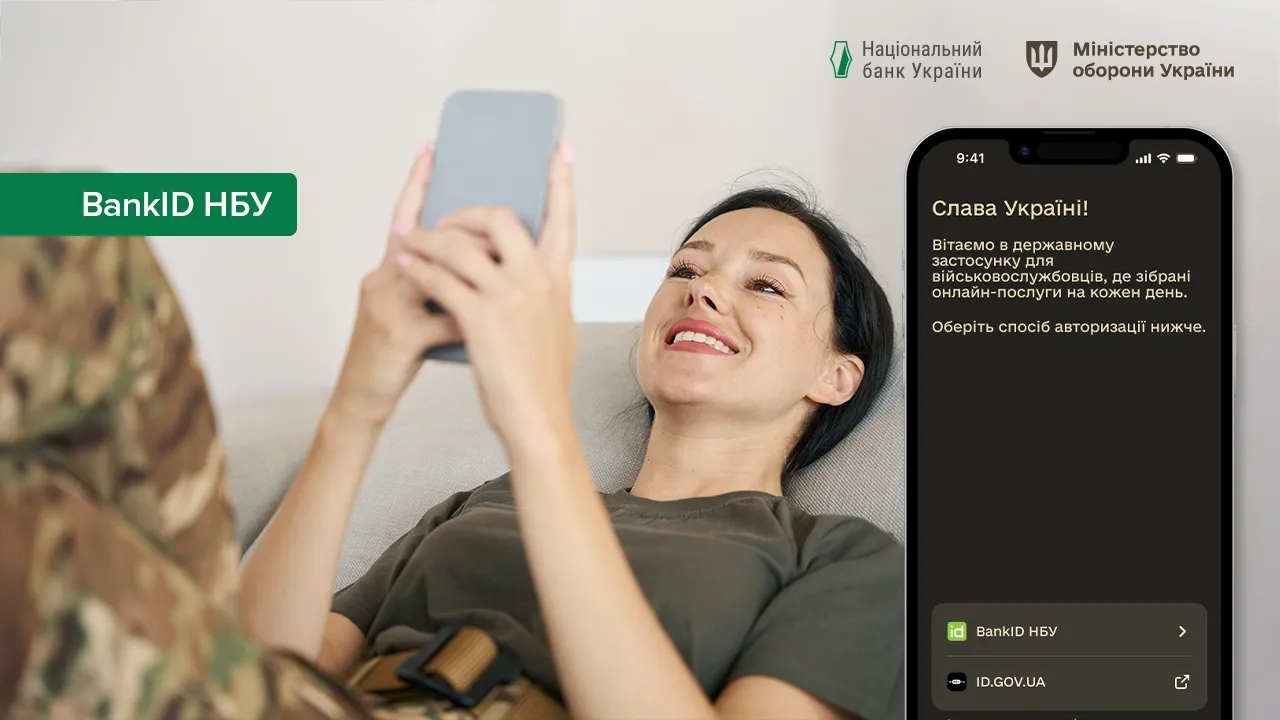
«Армія+» тепер напряму працює з BankID НБУ: що змінилося для військових
Мобільний застосунок «Армія+» напряму підключили до Системи BankID НБУ, тому військовослужбовці отримали ще один спосіб авторизації та зможуть швидше входити в застосунок. Раніше авторизація «Армія+» здійснювалася через інтегровану систему електронної ідентифікації порталу «Дія»
Ліцензії та дозволи
25.09.2026
Не сплатили черговий платіж за безстрокову ліцензію: коли вже не можна працювати у 2026 році
Несплата чергового платежу є підставою для прийняття органом ліцензування рішення про припинення дії безстрокової ліцензії. Право на здійснення відповідного виду діяльності припиняється з дати набрання чинності таким рішенням – на другий робочий день після дня його направлення ліцензіату
Єдиний податок
25.09.2026
Дивіденди для платника ЄП 3 групи: ДПС пояснює коли вони не включаються до доходу
ДПС зазначила, що дивіденди, отримані юрособою – платником єдиного податку 3 групи від платника податку на прибуток, не включаються до доходу, якщо вони оподатковані відповідно до ПКУ. Якщо ж дивіденди не оподатковані у встановленому ПКУ порядку, отримувач включає всю їх суму до доходу для цілей єдиного податку
Транспорт у діяльності
25.09.2026
Який електронний підпис потрібен для роботи з е-ТТН: пояснення для учасників перевезення
Для роботи з е-ТТН не потрібен окремий спеціальний КЕП: документ підписують уповноважені представники учасників перевезення власними чинними електронними підписами. Водій має використовувати власний електронний підпис, зокрема КЕП фізособи, КЕП працівника юрособи або, залежно від сервісу, Дія.Підпис, а передавати йому КЕП іншого працівника не можна
Єдиний податок
25.09.2026
Декларація єдинника 3 групи ФОП і юрособи за 9 місяців 2026 року
Із закінченням 3 кварталу 2026 року стартує звітна кампанія для платників єдиного податку. Експерт пояснив, як правильно ФОП та юрособам – платникам єдиного податку 3 групи скласти декларацію платника єдиного податку за «9 місяців 2026», які особливості її заповнення у різних випадках, а також порядок сплати єдиного податку та військового збору за 3 квартал 2026 року