☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Увійти або зареєструватися
Статистичні звіти
21.01.2026
Звіт про перевезення вантажів за формою №31-авто (квартальна): інструкція
З’ясуємо кому, в які строки та спосіб звітувати за формою №31-авто (квартальна). Також підкажемо, як заповнити Звіт про перевезення автомобільним транспортом вантажів за видами вантажів і що буде за його неподання
Хто подає Звіт про перевезення вантажів за формою №31-авто (квартальна)
Квартальний звіт про перевезення автомобільним транспортом вантажів за видами вантажів за формою №31-авто (далі – Звіт) подають юридичні особи, відокремлені підрозділи юридичних осіб, основним або одним з видів економічної діяльності яких є комерційні вантажні автоперевезення.
На замітку! Підприємство подає тільки ту статистичну звітність, яка зазначена в Переліку надаваних звітів в Кабінеті респондента на сайті статистики
На офіційному сайті Держстату за кодом підприємства перевірте перелік статистичних звітів, до яких ваша юридична особа залучена до звітування в поточному періоді. Для цього зайдіть в «Кабінет респондента».
Які строки подання Звіту про перевезення вантажів за формою №31-авто (квартальна)
Звіт подають не пізніше 25-го числа місяця, наступного за звітним кварталом.
Якщо цей день припадає на вихідний або святковий день, то звітують у перший робочий день після нього.
Не пропустити жоден дедлайн та уникнути штрафів за прострочки допоможе наш зручний сервіс «Календар бухгалтера». З ним отримаєте усю звітність та платежі в одному місці: на тиждень, місяць і навіть рік!
Куди подавати Звіт про перевезення вантажів за формою №31-авто (квартальна)
Підприємства подають Звіт територіальному органу Державної служби статистики України за своїм місцезнаходженням.
Яка відповідальність за неподання Звіту про перевезення вантажів за формою №31-авто (квартальна)
Порушення порядку подання або використання даних державних статистичних спостережень тягне за собою відповідальність згідно зі ст. 186-3 Кодексу про адміністративні правопорушення (КпАП).
Так, за неподання органам статистики Звіту або подання його з недостовірними даними, не в повному обсязі, не за формою, передбаченою звітно-статистичною документацією, чи із запізненням загрожує штраф:
- від 10 до 15 нмдг (від 170 до 255 грн);
- від 15 до 25 нмдг (від 255 до 425 грн) – за повторне вчинення правопорушення особою, на яку вже накладали адмінстягнення протягом року.
На замітку! Для накладення стягнення на особу, винну у неподанні Звіту, органам статистики не потрібно звертатися до суду (ст. 244-3 КпАП)
Форма, за якою звітують про перевезення автомобільним транспортом вантажів
Із 01.02.2025 про перевезення автомобільним транспортом вантажів за видами вантажів звітують за формою, затвердженою наказом Держстату від 08.04.2024 №99.
Завантажити бланк:
Який порядок заповнення Звіту про перевезення вантажів за формою №31-авто (квартальна)
Для правильного заповнення Звіту скористайтеся роз’ясненням Держстату від 27.06.2025 №19.1.2-12/24-25.
Форма показує:
- скільки вантажів перевезено автомобільним транспортом, у тому числі за кордон і за видами вантажів;
- який вантажообіг, у тому числі в міжнародному сполученні.
У Звіті не враховують:
- перевезення для власних потреб підприємства;
- роботу власних авто, переданих в оренду без водія іншим особам, якщо облік веде орендар.
Дані подають за квартал у цілому:
- або по всій юридичній особі разом із філіями та підрозділами,
- або окремо по відокремленому підрозділу (без даних по головному підприємству та інших підрозділах).
Коригування за попередні квартали до показників Звіту не включають.
Звіт заповнюють на підставі первинних документів, зокрема:
- товарно-транспортної накладної (типова форма №1-ТН);
- товарно-транспортної накладної на переміщення спирту етилового (форма №1-ТН (спирт));
- товарно-транспортної накладної на переміщення високооктанових кисневмісних домішок (форма №1-ТН (вкд));
- товарно-транспортної накладної на переміщення алкогольних напоїв (форма №1-ТН (алкогольні напої));
- спеціалізованої товарної накладної на перевезення молочної сировини (форма №1-ТН (МС));
- товарно-транспортної накладної на відпуск хлібобулочних виробів (форма №1-ТТН (хліб));
- товарно-транспортної накладної на відпуск нафтопродуктів (нафти) (форма №1-ТТН (нафтопродукт));
- товарно-транспортної накладної при перевезенні деревини автомобільним транспортом (форма №1-ТТН-ліс);
- міжнародної автомобільної накладної CMR;
- примірного договору на перевезення вантажів автомобільним транспортом у міському та міжміському сполученні;
- плану перевезень вантажів автомобільним транспортом;
- плану роботи з перевезення вантажів автомобільним транспортом на умовах оплати за автомобілегодини.
Показники статформи наводять у числах із двома десятковими знаками після коми.
Порядок заповнення форми №31-авто (квартальна)
Рядок | Що зазначати |
Розділ І. Перевезення вантажів | |
Рядок 01. Обсяг перевезених вантажів | Скільки вантажів (тис. т) перевезено вантажними авто, пікапами, фургонами та з причепами – в Україні й за кордоном (вивезення, ввезення, перевезення за межами країни). Враховують перевезення:
Обсяг рахують за фактичною вагою вантажу (брутто) за кожну поїздку на підставі первинних документів і ТТН. Показник міжнародних перевезень не може бути більшим за загальний обсяг перевезень. Обсяг перевезених вантажів зазвичай менший за вантажообіг, але якщо відстань дуже мала (менше 1 км), він може дорівнювати або навіть перевищувати вантажообіг. Якщо заповнено обсяг перевезень – має бути і вантажообіг. Якщо заповнено вантажообіг – зазвичай вказують і обсяг перевезень, але інколи через одиниці виміру там може бути «0» або поле не заповнюють |
Рядок 02. Вантажообіг | Інформація про вантажообіг (тис. ткм), визначений як сума вантажообігу за кожен день здійснення вантажних перевезень у звітному періоді. Приклади розрахунку вантажообігу за день: Приклад 1. За день було виконано три поїздки одним вантажним автомобілем:
Обсяг перевезених вантажів за день становить: 2 т + 3 т + 4 т = 9 т. Вантажообіг за день становить: (2 т × 30 км) + (3 т × 50 км) + (4 т × 35 км) = 350 ткм, або 0,35 тис.ткм. Приклад 2. Одним вантажним автомобілем із пункту А до пункту В було перевезено 20 т вантажу на відстань 85 км. У пункті В відвантажено 5 т вантажу, залишений вантаж (20 т - 5 т = 15 т) перевезено до пункту С на відстань 35 км. У пункті С відвантажено 10 т вантажу, залишений вантаж (15 т - 10 т = 5 т) перевезено до пункту D на відстань 40 км. Обсяг перевезених вантажів за день становить 20 т. Вантажообіг за день становить: (20 т × 85 км) + (15 т × 35 км) + (5 т × 40 км) = 2425 ткм, або 2,43 тис.ткм. |
Розділ ІІ. Перевезення вантажів за видами | |
Показники щодо обсягів перевезених вантажів за видами наводять згідно із Класифікацією видів вантажів (КВВ), затвердженою наказом Держстату від 04.02.2014 №25 (далі – КВВ). Сума ваги всіх зазначених видів вантажів за КВВ дорівнює підсумковому значенню обсягу перевезених вантажів і обсягу перевезених вантажів у міжнародному сполученні відповідно. Якщо відображено дані щодо обсягу перевезених вантажів та/або вантажообігу, то відповідно відображено дані щодо назви та коду видів вантажів за КВВ. Дані за показником щодо обсягу перевезених вантажів у міжнародному сполученні за видами вантажів за КВВ можуть бути меншими або дорівнювати даним за показником щодо обсягу перевезених вантажів за відповідним видом вантажів за КВВ | |
Як виправляти помилки у Звіті за формою №31-авто (квартальна)
Під час виправлення помилок у статистичній звітності фахівці Держстату рекомендують керуватися положеннями, зокрема:
- Закону України від 16.08.2022 №2524-IX «Про офіційну статистику» (п. 4 ч. 1 ст. 17);
- Положення про Державну службу статистики України, затвердженого постановою КМУ від 23.09.2014 №481;
- Порядку подання е-звітності до органів держстатистики, затвердженого наказом Держстату від 12.01.2011 №3 (далі – Порядок №3);
- Інструкції про порядок виправлення звітних даних у випадках виявлення приписок та інших перекручень у державній статистичній звітності, затвердженої наказом Мінстату від 10.05.1994 №94 (втратила чинність 10.07.2015, але деякі її положення застосовні на практиці).
Зважаючи на зазначені акти та напрацьовану практику, наведемо алгоритм дій, якщо ви виявили помилку у поданій статистичній звітності.
Самостійне виправлення помилок до граничного терміну подання звітності
Щодо виправлення помилок, виявлених безпосередньо респондентом маємо лише роз’яснення Держстату у листі від 20.02.2017 №09.3-07/33-17. Так, якщо ви виявили помилки у поданих статзвітах, зверніться до органу статистики та з’ясуйте, чи потребують вони виправлення.
На замітку! Врахує орган статистики виправлені дані або ні, залежить від того, коли подаєте новий звіт (до чи після оприлюднення ним статданих) і зважаючи на суттєвість виявленої помилки, її впливу на узагальнену інформацію по країні/регіону
Якщо орган статистики погодить внесення виправлень, то подавайте нові звіти разом із поясненнями щодо причин виправлень.
Якщо надішлете кілька примірників одного е-звіту (у разі виправлення, неотримання першої квитанції тощо), то оригіналом вважатиметься саме останній звіт (п. 3.8 розд. III Порядку №3).
Увага! До закінчення граничного терміну подання звітності ви можете подавати виправлені форми необмежену кількість разів. Оригіналом вважатиметься останній надісланий звіт
Виправлений звіт подавайте Держстату згідно з Порядком №3.
Виправлення помилок після прийняття звіту органами статистики
Якщо після прийняття звіту органи статистики виявлять невідповідності або помилки, вони можуть надіслати вам квитанцію-повідомлення про необхідність повторного подання звіту з виправленнями (п. 6.3 розд. VI Порядку №3).
Квитанція-повідомлення про необхідність повторного подання електронного звіту містить інформацію щодо:
- дати та часу відправлення квитанції-повідомлення про необхідність повторного подання електронного звіту;
- стислий зміст помилки, що потребує виправлення;
- термін подання виправленого звіту;
- дані посадової особи адресату звітності, що формує квитанції-повідомлення.
Виправлений звіт слід подати Держстату згідно з Порядком №3 та у встановлені в квитанції-повідомленні терміни.
Якщо не надішлете виправлену форму статистичної звітності та/або фінансову звітність у термін, зазначений у квитанції-повідомленні про необхідність повторного подання звіту, то форму статистичної звітності та/або фінансову звітність вважатимуть поданою недостовірною (пп. 6.3.3 розд. VI Порядку №3).
Виправлення помилок після оприлюднення статистичних даних
Після оприлюднення статистичних даних виправлення можливе лише у випадку суттєвої недостовірності даних.
У такому разі необхідно звернутися до органу державної статистики з письмовим поясненням причин внесення змін.
Детальнішу інформацію щодо виправлення помилок у статистичній звітності можна отримати на офіційному сайті Держстату.
Для більш детального ознайомлення з процедурою виправлення помилкових даних у статистичних звітах рекомендуємо переглянути також відео.
Як подавати Звіт про перевезення вантажів за формою №31-авто (квартальна)
Починаючи з 1 січня 2023 року статзвіти подають винятково в електронній формі (ч. 4 ст. 10 Закону України від 16.08.2022 №2524-IX «Про офіційну статистику»).
Зробити це можна через безкоштовний сервіс для електронного звітування «Кабінет респондента» за посиланням.
У поміч вам – покрокова інструкція «Як зареєструватися в Кабінеті респондента від Держстату»
Також на офіційному сайті Держстату можете ознайомитися з Переліком форм державних статистичних спостережень та фінансової звітності, які можуть подаватись респондентами в електронному вигляді у 2025–2026 роках. У цьому переліку наведені код шаблону та звітний період дії шаблону форми.
Для форми №31-авто (квартальна) передбачений код шаблону S1616013, чинний зі звіту за І квартал 2025 року.
Матеріал за темою:
Типові помилки під час заповнення статистичної звітності
Шаблони та зразки документів:
Товарно-транспортна накладна. Типова форма №1-ТН
Товарно-транспортна накладна на переміщення алкогольних напоїв. Форма №1-ТН (алкогольні напої)
Спеціалізована товарна накладна на перевезення молочної сировини. Форма №1-ТН (МС)
Товарно-транспортна накладна на відпуск хлібобулочних виробів. Форма №1-ТТН (хліб)
Товарно-транспортна накладна на відпуск нафтопродуктів (нафти). Форма №1-ТТН (нафтопродукт)
ПДВ
21.10.2026
Зміна митної вартості імпортних товарів через судове рішення: у якому періоді коригувати ПДВ
Державна податкова служба України надала роз'яснення щодо порядку відображення в податковій звітності коригування податкового кредиту з ПДВ у разі скасування рішення митниці про коригування митної вартості товарів у судовому порядку
Податкова та фінзвітність
21.10.2026
Декларація для ФОП: коли подавати після зміни системи та припинення діяльності у 2027 році
ФОП, що перейшов із загальної системи на спрощену, а потім припинив діяльність, має подати декларацію про майновий стан і доходи до 1 травня наступного року, включивши всі види доходів та інформацію про ЄСВ
Судова практика
21.10.2026
Відсутність реквізитів ТТН не скасовує штраф за перевантаження: рішення суду
Чи можна скасувати штраф Укртрансбезпеки за перевантаження вантажівки через відсутність номера та дати товарно-транспортної накладної (ТТН)? П’ятий апеляційний адміністративний суд у постанові від 25.09.2026 у справі №400/1463/26 став на бік контролюючого органу та залишив у силі штраф у розмірі 51 000 грн. Суд дійшов висновку, що відсутність окремих реквізитів ТТН сама по собі не перешкоджає ідентифікації перевізника, якщо його чітко зазначено в документі
Звільнення, скорочення
21.10.2026
Звільнення під час відпустки або лікарняного у 2026 році: з ініціативи роботодавця та працівника
Законодавство забороняє звільнення працівника під час відпустки за ініціативою роботодавця. Однак сам працівник має право подати заяву на звільнення навіть перебуваючи у відпустці чи на лікарняному. За загальним правилом звільнення відбувається через 14 днів після подання заяви, але у разі наявності поважних причин роботодавець зобов’язаний звільнити працівника у зазначений ним строк
РРО / ПРРО, фіскальні чеки
21.10.2026
Оплата сертифікатом: як відобразити у фіскальному чеку РРО у 2026 році
У фіскальному чеку в рядку 18 необхідно вказати форму оплати «Безготівкова», а в рядку 19 – засіб оплати «Сертифікат». Податківці також роз'яснили, що сертифікат є окремим засобом оплати, а не авансом або знижкою
Відстрочки, ВЛК
21.10.2026
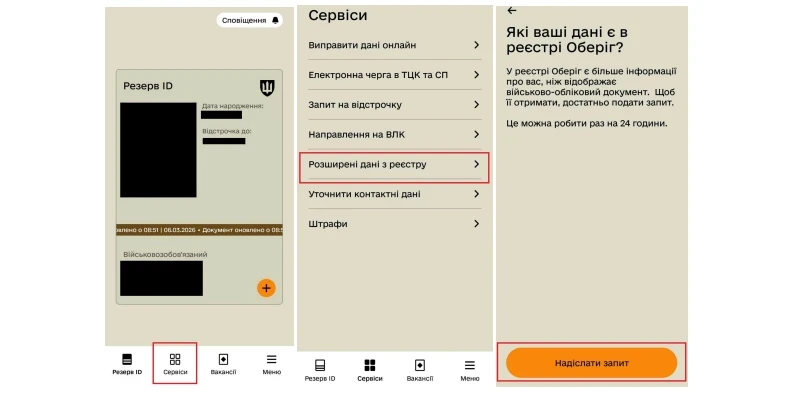
«До завершення мобілізації» у «Резерв+»: чому варто перевірити дату відстрочки
Позначка «до завершення мобілізації» у «Резерв+» не означає, що відстрочка діє безстроково. За роз’ясненням адвоката Дар’ї Тарасенко, наразі за такою відміткою мається на увазі строк до 30 жовтня 2026 року. Щоб дізнатися точну дату, військовозобов’язаним варто сформувати розширений витяг із реєстру «Оберіг» у застосунку
Державний нагляд
21.10.2026
Детінізація економіки: уряд визначив першочергові заходи проти тіньових схем
Уряд визначив першочергові заходи для детінізації економіки та протидії незаконним схемам. Серед пріоритетів – запровадження електронного документообігу, електронного контрактингу й інвойсування, посилення контролю за використанням гуманітарної допомоги та боротьба з нелегальним обігом тютюнових виробів. Ефективність роботи оцінюватимуть насамперед за фіскальним ефектом у коротко- та середньостроковій перспективі. Розповідаємо, які напрями контролю визначила міжвідомча робоча група
Документообіг, первинні документи
21.10.2026
Документи для отримання КЕП у ДПС: що потрібно працівникам підприємства
Працівникам органів влади та держустанов для отримання КЕП у надавача ДПС необхідно підготувати пакет документів: реєстраційну картку, установчі документи, ідентифікаційні та підтверджуючі дані особи – залежно від статусу заявника
Особи з інвалідністю
21.10.2026
Права осіб з інвалідністю на роботі посилюються: законопроєкт рекомендовано Комітетом
У Верховній Раді зареєстровано законопроєкт №14389, який пропонує суттєво оновити підхід до забезпечення розумного пристосування для осіб з інвалідністю у сфері праці. Документ розширює обов’язки роботодавців, чітко визначає критерії допустимої відмови та закріплює пріоритетну роль самої особи з інвалідністю у визначенні необхідних заходів. Також законопроєкт передбачає механізми компенсації та дотацій як для роботодавців, так і для ФОПів та осіб, що здійснюють незалежну професійну діяльність
Особи з інвалідністю
21.10.2026
Норматив працевлаштування осіб з інвалідністю рахують щокварталу: Держпраці роз’яснила правила 2026 року
Норматив працевлаштування осіб з інвалідністю тепер розраховують за календарний квартал: 1 робоче місце – для роботодавців із 8–25 працівниками, а понад 25 – 4% середньооблікової чисельності. За певних умов одну працевлаштовану особу з інвалідністю можна зарахувати як двох, а за невиконання нормативу під час воєнного стану сплачується 50% розрахованого цільового внеску
Військовий облік
21.10.2026
Посилення відповідальності за ухилення від мобілізації: законопроєкт планують розглянути у ВРУ
В Україні планують посилити відповідальність за ухилення від мобілізації та самовільне залишення військової частини (СЗЧ). За словами прем’єр-міністра Сергія Корецького, відповідний законопроєкт актуалізували з урахуванням поточної ситуації та планують винести на розгляд Верховної Ради. Серед причин перегляду документа – потреба ЗСУ в поповненні особового складу та справедливому розподілі мобілізаційного навантаження. Розповідаємо, що відомо про можливі зміни та які питання стали підставою для посилення відповідальності
Перевірки, штрафи
21.10.2026
Документальна перевірка ФОП: коли подавати документи та чи можна подати копії
а нормами Податкового кодексу України, підприємець зобов’язаний після початку перевірки надати документи, пов’язані з її предметом, зокрема первинні документи, договори, накладні та банківські виписки. Водночас податківці мають право отримувати належним чином засвідчені копії документів у передбачених ПКУ випадках, а для їх витребування встановлено окремі строки. Розглянемо, коли ФОП має надати документи для планової або позапланової перевірки, які документи підготувати та чи обов’язково надавати оригінали
Податкова та фінзвітність
21.10.2026
Додаток АМ і основні засоби: хто і як має показати результати інвентаризації
Податківці пояснили, які платники податку на прибуток мають заповнювати таблицю про результати інвентаризації основних засобів у Додатку АМ. Йдеться про підприємства оборонної сфери, які прийняли рішення застосовувати мінімально допустимі строки амортизації в передбаченому ПКУ випадку та провели відповідну інвентаризацію
Військовий облік
21.10.2026
Законопроєкт №16164: як спростять зняття з військового обліку знищених і пошкоджених авто
У Верховній Раді зареєстровано законопроєкт №16164, який передбачає спрощення зняття з військового обліку знищених, втрачених і пошкоджених транспортних засобів та техніки, залучених під час мобілізації. Документ пропонує в окремих випадках скасувати обов’язкове погодження з правоохоронними органами та дозволити не призначати службове розслідування за наявності підтвердних документів. Також законопроєкт визначає умови дострокового повернення транспортних засобів власникам, якщо військо більше не потребує їх використання. Розглянемо, що пропонують змінити для громадян, ФОП і підприємств та за яких умов можна буде повернути майно
Е-сервіс
21.10.2026
Як подати скаргу на ППР онлайн двома способами: роз'яснення ДПС
Платники податків можуть оскаржити податкове повідомлення-рішення або інше рішення контролюючого органу без відвідування податкової. ДПС нагадала, що скаргу можна подати в електронній формі через Електронний кабінет або на офіційну електронну адресу служби за умови дотримання вимог законодавства щодо електронного документообігу та електронних довірчих послуг
Заробітна плата
21.10.2026
З 1 січня 2027 року зарплати військових зростуть: правку Бюджетного комітету винесуть на розгляд ВРУ
Бюджетний комітет Верховної Ради підтримав правку №1279 до проєкту Державного бюджету на 2027 рік, яка передбачає збільшення грошового забезпечення військовослужбовців. Конкретний відсоток підвищення поки не визначено, а для реалізації ініціативи правку ще мають підтримати в сесійній залі, після чого Уряд повинен буде внести відповідні зміни до своєї постанови. Розповідаємо, що відомо про можливе підвищення зарплат військовим та які ще бюджетні й податкові рішення обговорюють під час підготовки держбюджету на 2027 рік
Неприбуткова діяльність
21.10.2026
Набули або втратили статус неприбутковості: яку звітність подавати протягом року
Порядок подання звітності залежить від того, коли саме підприємство набуло або втратило статус неприбуткової організації протягом року. Якщо платник податку на прибуток був включений до Реєстру неприбуткових, за рік він подає декларацію з податку на прибуток за період застосування загальних правил та Звіт про використання доходів неприбуткової організації за період перебування у Реєстрі. У разі втрати неприбуткового статусу через порушення організація має окремо відзвітувати за період до такого порушення, нарахувати податкове зобов’язання, а надалі перейти на квартальний податковий період до кінця року
Е-сервіс
21.10.2026
З 22:00 23.10.2026 до 08:00 26.10.2026 року державні реєстри і Дія не працюватимуть
З 22:00 23.10.2026 до 08:00 26.10.2026 року ДП «НАІС» буде проводити планові технічні роботи з обслуговування програмного забезпечення Єдиних та Державних реєстрів, створення та забезпечення функціонування яких належить до компетенції Мін'юсту. У зв’язку з чим у вказаний період реєстри будуть недоступні, а відтак частина послуг в Дії не працюватиме теж

Єдиний податок
21.10.2026
Як ТОВ 3 групи визнати дохід у валюті, якщо частину коштів продали, а частина залишилась на рахунку
ТОВ 3 група отримали оплату за надані послуги 500 євро 17.09.2026 року. 25.09.2026 обміняла 200 євро на гривні. На 30.09.2026 на валютному рахунку залишилися 300 євро. Як порахувати дохід ТОВ за такими операціями?